آینده خرید اعتباری ایران، پشت پیشخوان فروشگاههاست؛ جایی که مردم بخش بزرگی از خریدهایشان را انجام میدهند، اما سهم بیانپیال هنوز کمتر از نیم درصد است. اسنپپی در «گزارش صنعت بیانپیال ایران» برای سال ۱۴۰۵ بازاری ۴۰۰همتی پیشبینی کرده؛ حدود سه برابر بازار ۱۳۲همتی سال قبل. تحقق این پیشبینی یعنی فقط در یک سال، ۲۶۸ هزار میلیارد تومان به ارزش خریدهای اعتباری اضافه شود. افق بلندتر گزارش، بازاری ۶٫۳ میلیارددلاری تا سال ۲۰۳۰ است؛ به شرط آنکه سهم خرید آنلاین از کل خردهفروشی به ۱۰ درصد برسد و استفاده از بیانپیال در ایران به سطح سوئد برسد. حدود دو سوم این ظرفیت به خرید حضوری مربوط است؛ یعنی بخش بزرگ فرصت پیش رو، در فروشگاههایی قرار دارد که اعتبار هنوز سهم ناچیزی از پرداخت مشتریانشان دارد.
بازار ۳۳ برابر شده؛ سهم خرید اعتباری بیش از چهار برابر
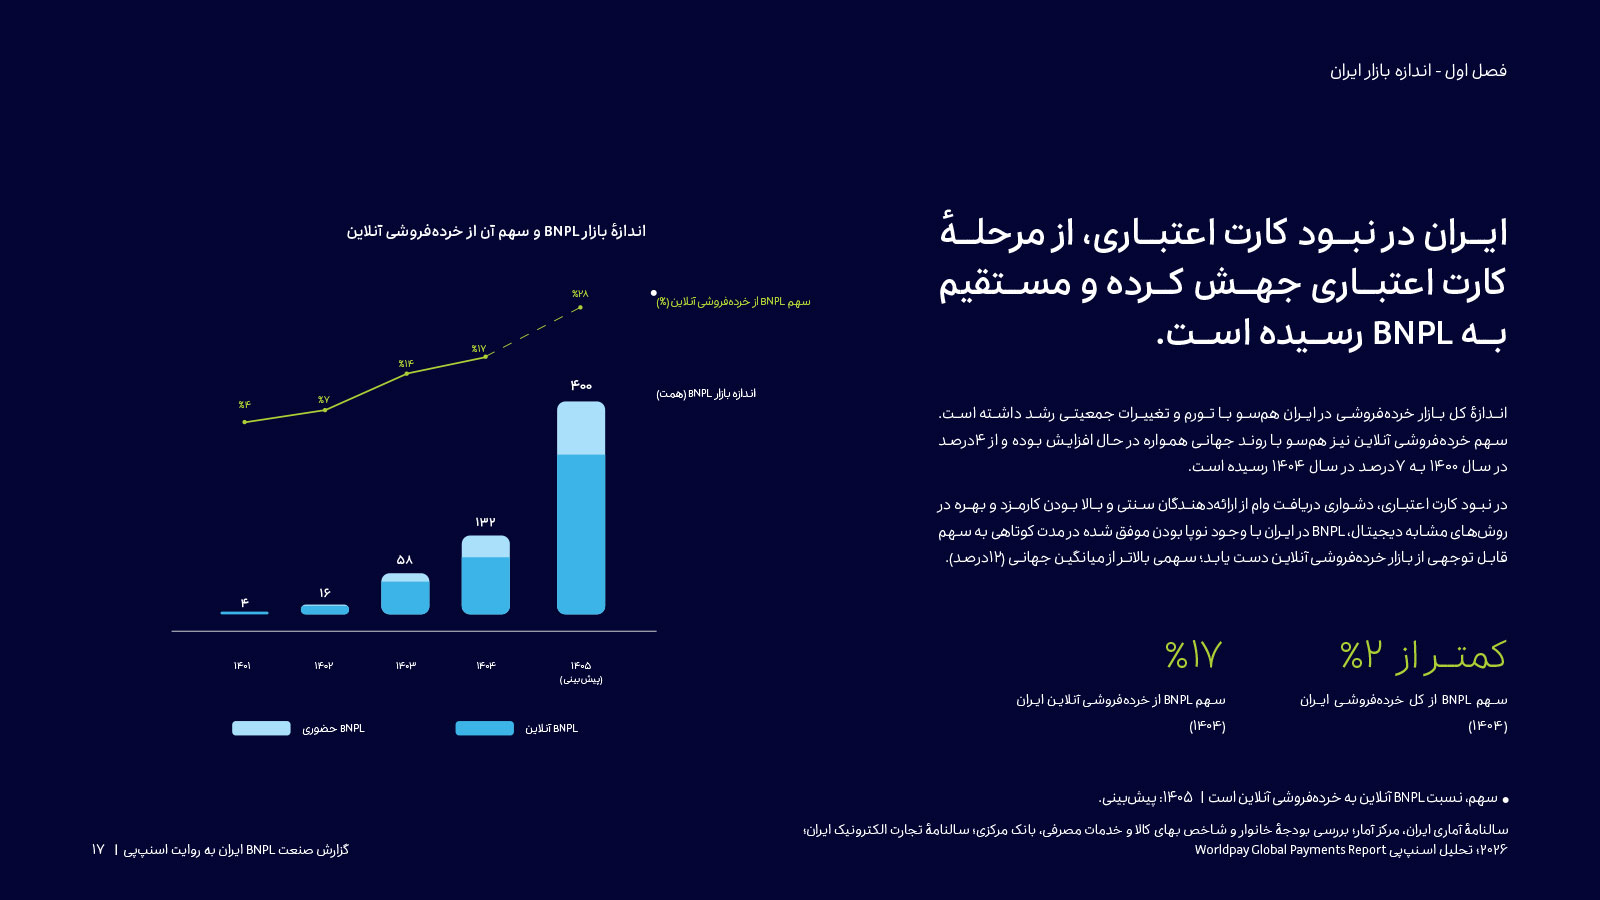
اندازه بازار بیانپیال ایران، طبق برآورد گزارش، از چهار همت در سال ۱۴۰۱ به ۱۶ همت در ۱۴۰۲، سپس ۵۸ همت در ۱۴۰۳ و ۱۳۲ همت در ۱۴۰۴ رسیده است. چهار همت یعنی چهار هزار میلیارد تومان؛ بازاری که سه سال بعد، ارزش آن به ۱۳۲ هزار میلیارد تومان افزایش یافته است. به بیان ساده، بازار سال ۱۴۰۴ معادل ۳۳ برابر اندازه آن در سال ۱۴۰۱ بوده است.
بخوانید: از هر ۱۰۰ کاربر اسنپپی، ۹۵ نفر در شروع هیچ رتبه اعتباری بانکی نداشتند
بااینحال، در اقتصادی تورمی، بزرگشدن مبلغ بازار تمام داستان را توضیح نمیدهد. شاخص مکمل، سهم خرید اعتباری از خردهفروشی آنلاین است؛ سهمی که در همین بازه از ۴ به ۱۷ درصد رسیده و بیش از چهار برابر شده است. بنابراین، رشد بیانپیال صرفاً همراه با بزرگشدن ریالی بازار خرید نبوده؛ این شیوه پرداخت، بخش بیشتری از خرید آنلاین را هم به خود اختصاص داده است.
بازار خرید اعتباری چقدر بزرگ شده است؟
روند اندازه بازار و سهم آن از خرید آنلاین؛ ۱۴۰۱ تا ۱۴۰۴
اندازه بازار در ۱۴۰۴ نسبت به ۱۴۰۱
سهم خرید اعتباری از خردهفروشی آنلاین نسبت به ۱۴۰۱
| سال | اندازه بازار | سهم از خرید آنلاین |
|---|---|---|
| ۱۴۰۱ | ۴ همت | ۴ درصد |
| ۱۴۰۲ | ۱۶ همت | ۷ درصد |
| ۱۴۰۳ | ۵۸ همت | ۱۴ درصد |
| ۱۴۰۴ | ۱۳۲ همت | ۱۷ درصد |
هر همت برابر با هزار میلیارد تومان است. اندازه بازار شامل خرید اعتباری آنلاین و حضوری است؛ درصدهای جدول فقط به خردهفروشی آنلاین مربوطاند.
از هر ۱۰۰ هزار تومان خرید، چقدر اعتباری است؟
معادل ۱۷ درصد ارزش خریدهای آنلاین
معادل کمتر از نیم درصد ارزش خریدهای حضوری
این نفوذ هنوز در همه کانالهای خرید یکسان نیست. گزارش، سهم بیانپیال از خرید حضوری ایران را کمتر از نیم درصد برآورد میکند. یعنی در برابر هر ۱۰۰ تومان خرید حضوری، کمتر از ۵۰۰ تومان از هر ۱۰۰ هزار تومان با این روش پرداخت میشود؛ فاصلهای چشمگیر با سهم ۱۷درصدی آن در خرید آنلاین. به همین دلیل، گزارش فروشگاههای حضوری را یکی از مهمترین مسیرهای توسعه این صنعت معرفی میکند.
۴۵ میلیون نفر واجد اعتبارند؛ ۹٫۵ میلیون نفر خرید کردهاند
گزارش برای توضیح دسترسی به اعتبار، به نقطه شروع کاربران اسنپپی بازمیگردد: ۹۵ درصد آنان در آغاز فعالیت این پلتفرم، رتبه اعتباری بانکی نداشتند. معنای این عدد آن است که از هر ۲۰ کاربر، ۱۹ نفر در نظام رتبهبندی بانکی فاقد رتبه بودند؛ نه اینکه لزوماً سابقه بدی در بازپرداخت داشته باشند.
این تفاوت برای فهم نقش دادههای رفتاری اهمیت دارد. فردی که پیشتر وام نگرفته، ممکن است سابقهای برای ارزیابی در نظام بانکی نداشته باشد؛ اما خریدهای کوچک و بازپرداخت آنها میتواند اطلاعات تازهای درباره رفتار اعتباری او ایجاد کند.
از دسترسی به اعتبار تا خرید
کاربران در آغاز فعالیت اسنپپی، رتبه اعتباری بانکی نداشتند.
طول میلهها نسبت تعداد هر گروه به ۴۵ میلیون نفر واجد شرایط دریافت اعتبار را نشان میدهد؛ این نسبتها نرخ تبدیل نیستند.
در مقیاس فعلی نیز گزارش چهار گروه متفاوت را معرفی میکند: ۴۵ میلیون نفر واجد شرایط دریافت اعتبار، ۱۹٫۱ میلیون کاربر ثبتنامشده، ۹٫۵ میلیون کاربر یکتا با حداقل یک خرید موفق و ۴٫۷ میلیون کاربر تراکنشکننده در شهریور ۱۴۰۵.
این عددها قابل جایگزینی با یکدیگر نیستند. ۴۵ میلیون نفر ظرفیت دسترسی به خدمت را نشان میدهد؛ ۹٫۵ میلیون نفر دستکم یک بار آن را به خرید تبدیل کردهاند و ۴٫۷ میلیون نفر فقط در یک ماه تراکنش داشتهاند. فاصله میان این گروهها نشان میدهد توسعه بازار، علاوه بر افزایش سقف اعتبار، به تبدیل دسترسی بالقوه به استفاده واقعی نیز وابسته است.
بخوانید: اسنپپی در سال ۱۴۰۴ چه مسیری را طی کرد؟
در پرسشنامه ۴۱۱۹نفری کاربران اسنپپی در شهریور ۱۴۰۵، ۵۹ درصد افزایش قدرت خرید، ۵۳ درصد راحتی و سرعت پرداخت قسطی و ۵۰ درصد بینیازی از ضمانت را از دلایل انتخاب این خدمت دانستهاند. به زبان ساده، تقریباً شش نفر از هر ۱۰ پاسخدهنده به قدرت خرید و نیمی به حذف نیاز به ضمانت اشاره کردهاند. این سؤال چندگزینهای بوده و یک کاربر میتوانسته بیش از یک دلیل انتخاب کند.
هر کاربر، سالی ۲۴ سفارش اعتباری؛ میانگین دو خرید در ماه
اسنپپی در دوره ۱۲ماهه منتهی به شهریور ۱۴۰۵، ۱۷۵ میلیون سفارش اعتباری موفق ثبت کرده است؛ رقمی معادل حدود ۴۸۰ هزار سفارش در روز، اگر سفارشهای کل سال را بهطور مساوی میان روزها تقسیم کنیم. اما میانگین روزانه در شهریور همان سال از یک میلیون سفارش گذشته است؛ بیش از دو برابر متوسط محاسبهشده برای کل دوره.
گزارش برای ملموسکردن این مقیاس، آن را به زمان تبدیل میکند: بیش از یک میلیون سفارش روزانه، یعنی بهطور متوسط بیش از ۱۱ سفارش موفق در هر ثانیه.
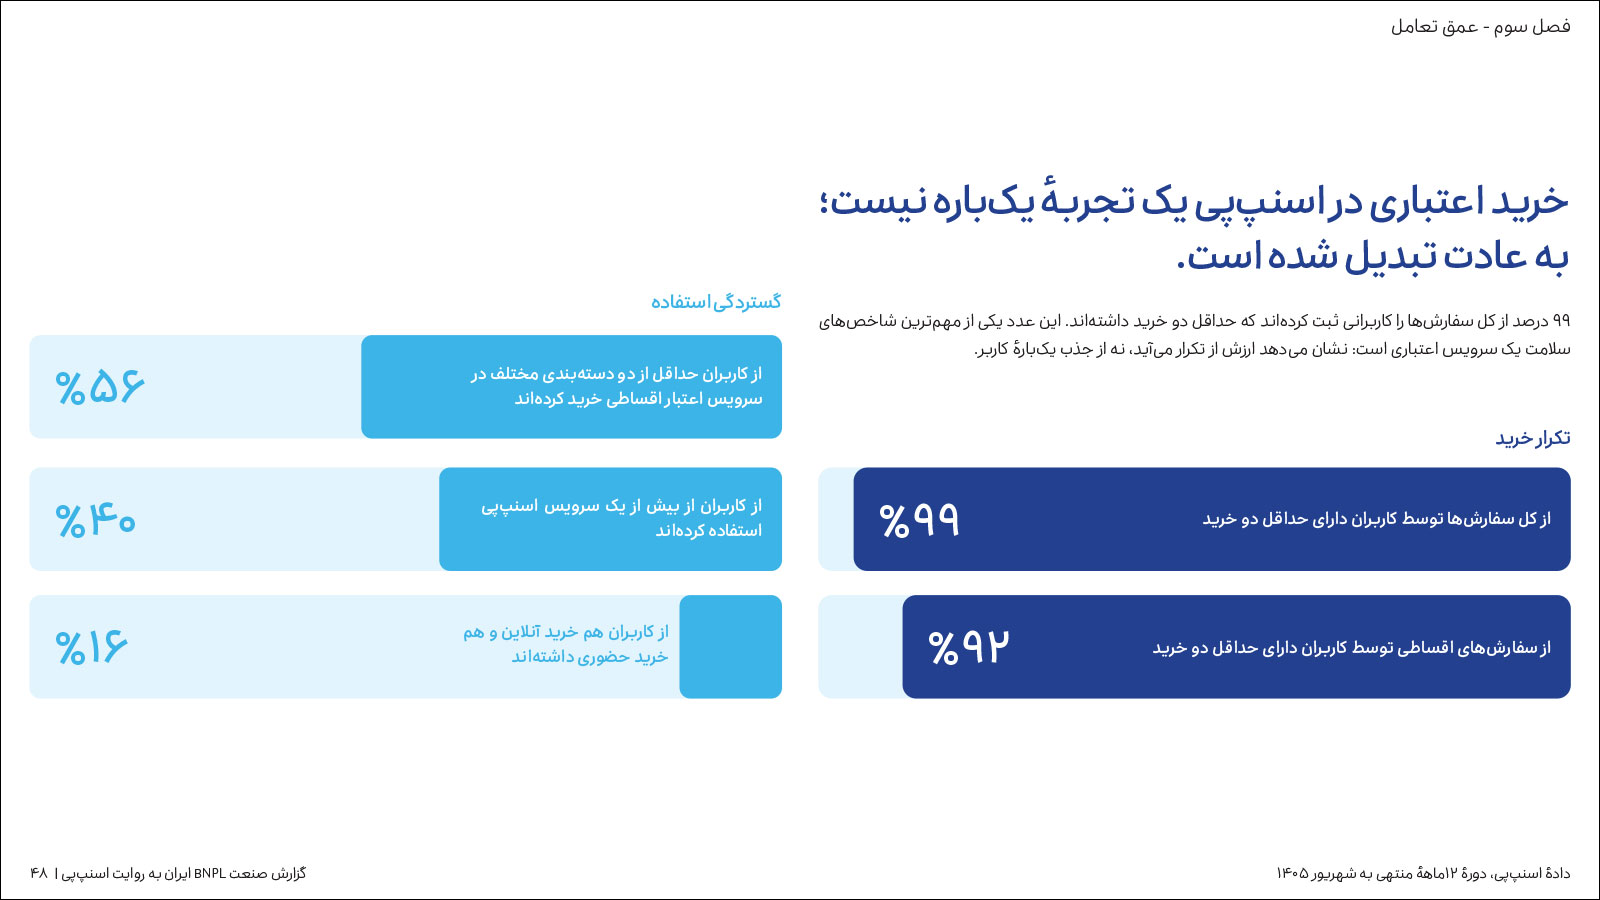
در کنار تعداد سفارشها، تکرار استفاده اهمیت دارد. متوسط سفارش سالانه هر کاربر ۲۴ مورد اعلام شده است؛ معادل دو سفارش در ماه، البته بهصورت میانگین و نه الگوی یکسان تمام کاربران. همچنین ۹۹ درصد کل سفارشها متعلق به کاربرانی است که دستکم دو خرید داشتهاند. بنابراین، تقریباً تمام حجم سفارشها از گروهی آمده که تجربهشان به نخستین خرید محدود نمانده است.
اعتبار، فراتر از خرید اول
در دوره ۱۲ماهه منتهی به شهریور ۱۴۰۵
میانگین سفارش روزانه در شهریور ۱۴۰۵
در هر ثانیه؛ معادل میانگین روزانه شهریور
تکرار و گستردگی خرید
سهم کل سفارشهای کاربران دارای حداقل دو خرید
سهم سفارشهای چهارقسطه کاربران دارای حداقل دو خرید
کاربران سرویس اقساطی با خرید از حداقل دو دستهبندی
کاربران استفادهکننده از بیش از یک سرویس اسنپپی
شاخصهای تکرار و گستردگی خرید مربوط به دوره ۱۲ماهه منتهی به شهریور ۱۴۰۵ است. اعداد ۹۹ و ۹۲ درصد، سهم سفارشها را بیان میکنند؛ نه درصد کاربرانی که دوباره خرید کردهاند. هر میله، درصد همان شاخص را نشان میدهد و مبنای شاخصها یکسان نیست.
این شاخص به معنای بازگشت ۹۹ درصد کاربران نیست؛ سهم سفارشهای کاربران تکرارشونده را نشان میدهد. برای سرویس چهارقسطه نیز سهم سفارشهای کاربران دارای حداقل دو خرید، ۹۲ درصد گزارش شده است.
گستردگی استفاده، وجه دیگر همین رفتار است: ۵۶ درصد کاربران سرویس اقساطی از دستکم دو دستهبندی خرید کردهاند و ۴۰ درصد کاربران از بیش از یک سرویس اسنپپی استفاده کردهاند. اعتبار برای بخشی از کاربران، از ابزار یک خرید مشخص به روشی قابل استفاده در نیازهای مختلف تبدیل شده است.
۶۲ درصد خریدهای حضوری چهارقسطه اسنپپی، خارج از تهران ثبت میشود
شبکه اسنپپی در پایان دوره گزارش، ۷۴٫۷ هزار پذیرنده یکتا در ۸۰۴ شهر داشته است. در این شبکه، ۵۷ درصد سفارشهای چهارقسطه مربوط به کسبوکارهای کوچک و متوسط بوده؛ یعنی از هر ۱۰۰ سفارش، ۵۷ سفارش در این گروه از فروشگاهها ثبت شده است. این عدد نشان میدهد دسترسی به فروش اعتباری، به فروشگاههای بزرگ محدود نمانده است.
بخوانید: اعتبار دیگر منتظر خریدهای بزرگ نمیماند
گزارش برای بررسی مسیر فروش، پذیرندگان را بر اساس سال آغاز همکاری دنبال کرده است. مبلغ فروش پذیرندگان جذبشده در ۱۴۰۱، در سال دوم ۴٫۶ برابر و در سال چهارم ۱۳٫۶ برابر سال نخست شده است. برای ملموسشدن این نسبت، اگر فروش مبنای این گروه را ۱۰۰ واحد بگیریم، رقم سال چهارم به ۱۳۶۰ واحد میرسد.
شبکه فروش اعتباری؛ از پذیرندگان تا شهرها
پذیرنده یکتا در پایان دوره گزارش
دارای پذیرنده فعال اسنپپی
سهم کسبوکارهای کوچک و متوسط از سفارشهای چهارقسطه
مبلغ فروش پذیرندگان چقدر رشد کرده است؟
پذیرندگان جذبشده در ۱۴۰۱؛ مبلغ فروش نسبت به سال نخست همکاری
گسترش خرید اعتباری خارج از تهران
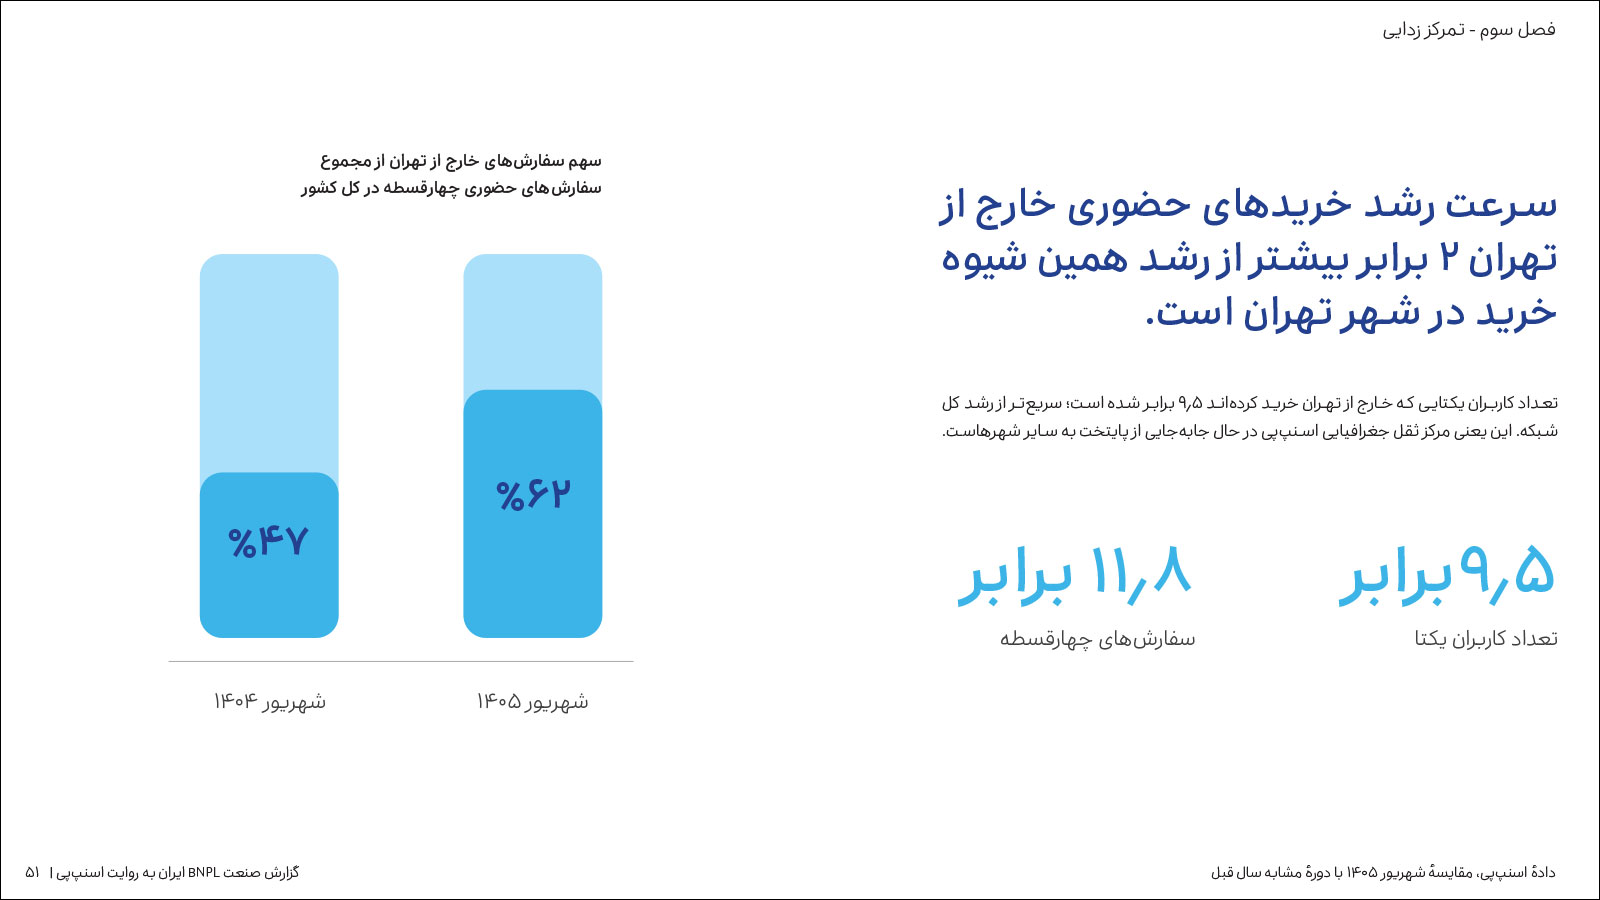
سهم خارج از تهران از تعداد سفارشهای حضوری چهارقسطه
واحد درصد افزایش در سهم خارج از تهران طی یک سال
ضرایب رشد مربوط به مبلغ فروش همان گروه پذیرندگان است؛ نه تعداد کالا یا سود فروشگاهها. طول میلههای فروش متناسب با ضرایب و با مقیاس حداکثر ۱۳٫۶ برابر است؛ میلههای سهم، مقیاس صفر تا ۱۰۰ درصد دارند.
تغییر جغرافیای خرید نیز قابل توجه است. سهم خارج از تهران از تعداد سفارشهای حضوری چهارقسطه، از ۴۷ درصد در شهریور ۱۴۰۴ به ۶۲ درصد در شهریور ۱۴۰۵ رسیده است؛ افزایش ۱۵ واحد درصدی در یک سال. اگر در ابتدای این مقایسه، کمتر از نیمی از سفارشها خارج از پایتخت ثبت میشد، یک سال بعد این سهم به نزدیک دو سفارش از هر سه سفارش رسیده است.
بیش از ۸۹ درصد بازپرداختها بهموقع است
رشد تعداد کاربران و سفارشها، بدون بررسی بازپرداخت، تصویر کاملی از یک کسبوکار اعتباری نمیدهد. گزارش اسنپپی در این بخش سه شاخص جداگانه ارائه میکند: بیش از ۸۹ درصد بازپرداختها بهموقع یا پیش از سررسید انجام شده، نرخ عدم بازپرداخت ۹۰روزه اقساط کمتر از دو درصد بوده و بیش از ۹۸٫۵ درصد اقساط در نهایت بازپرداخت شدهاند.