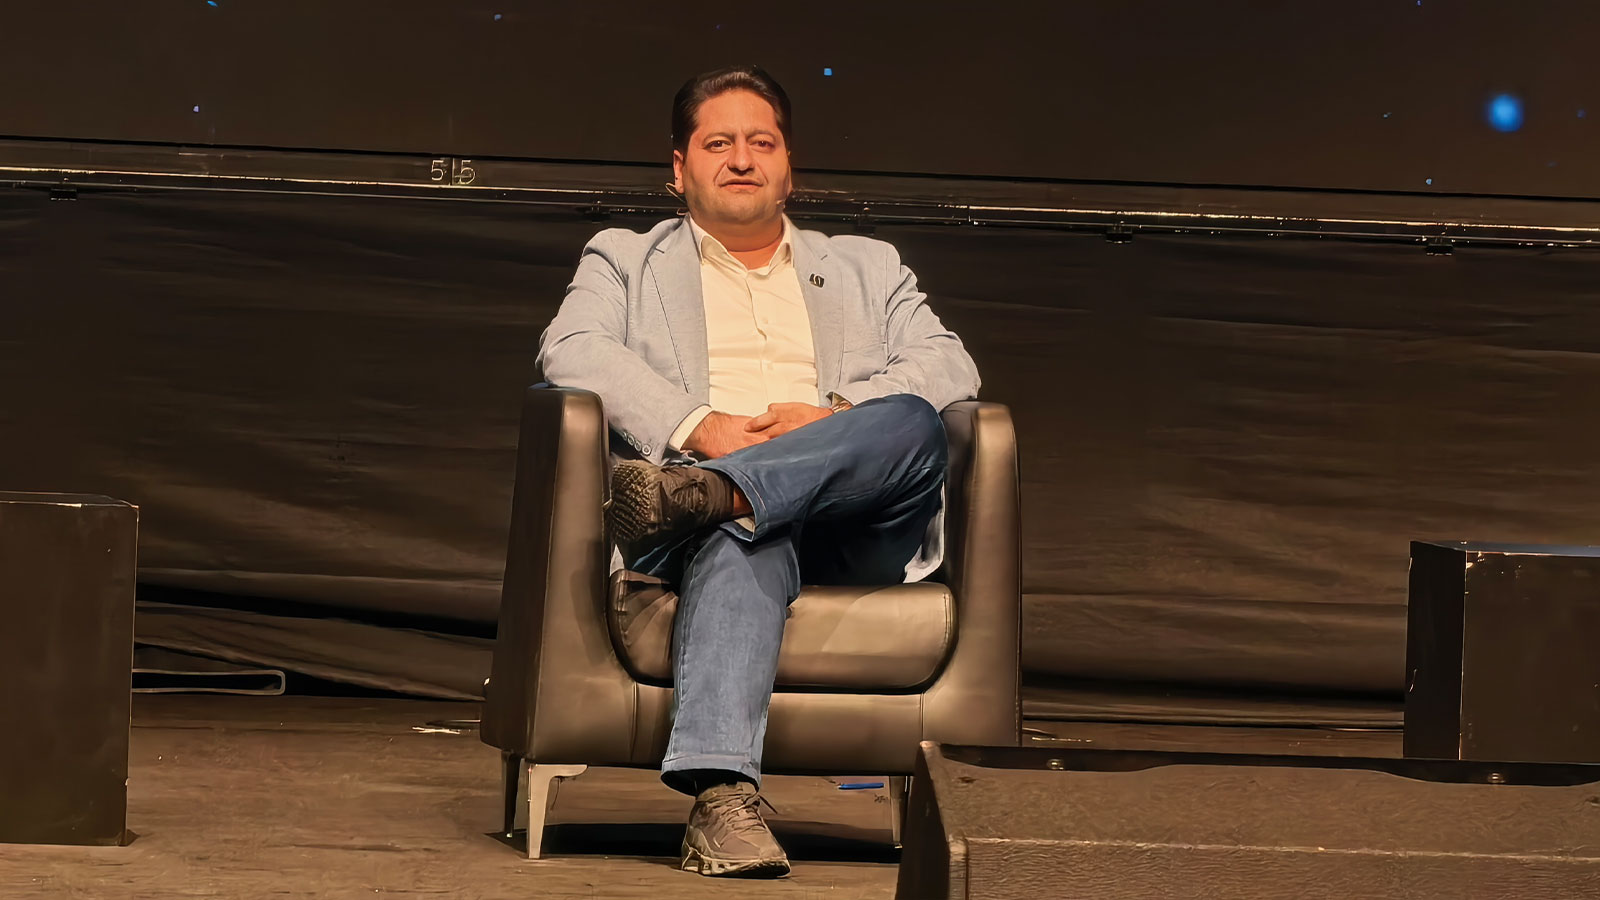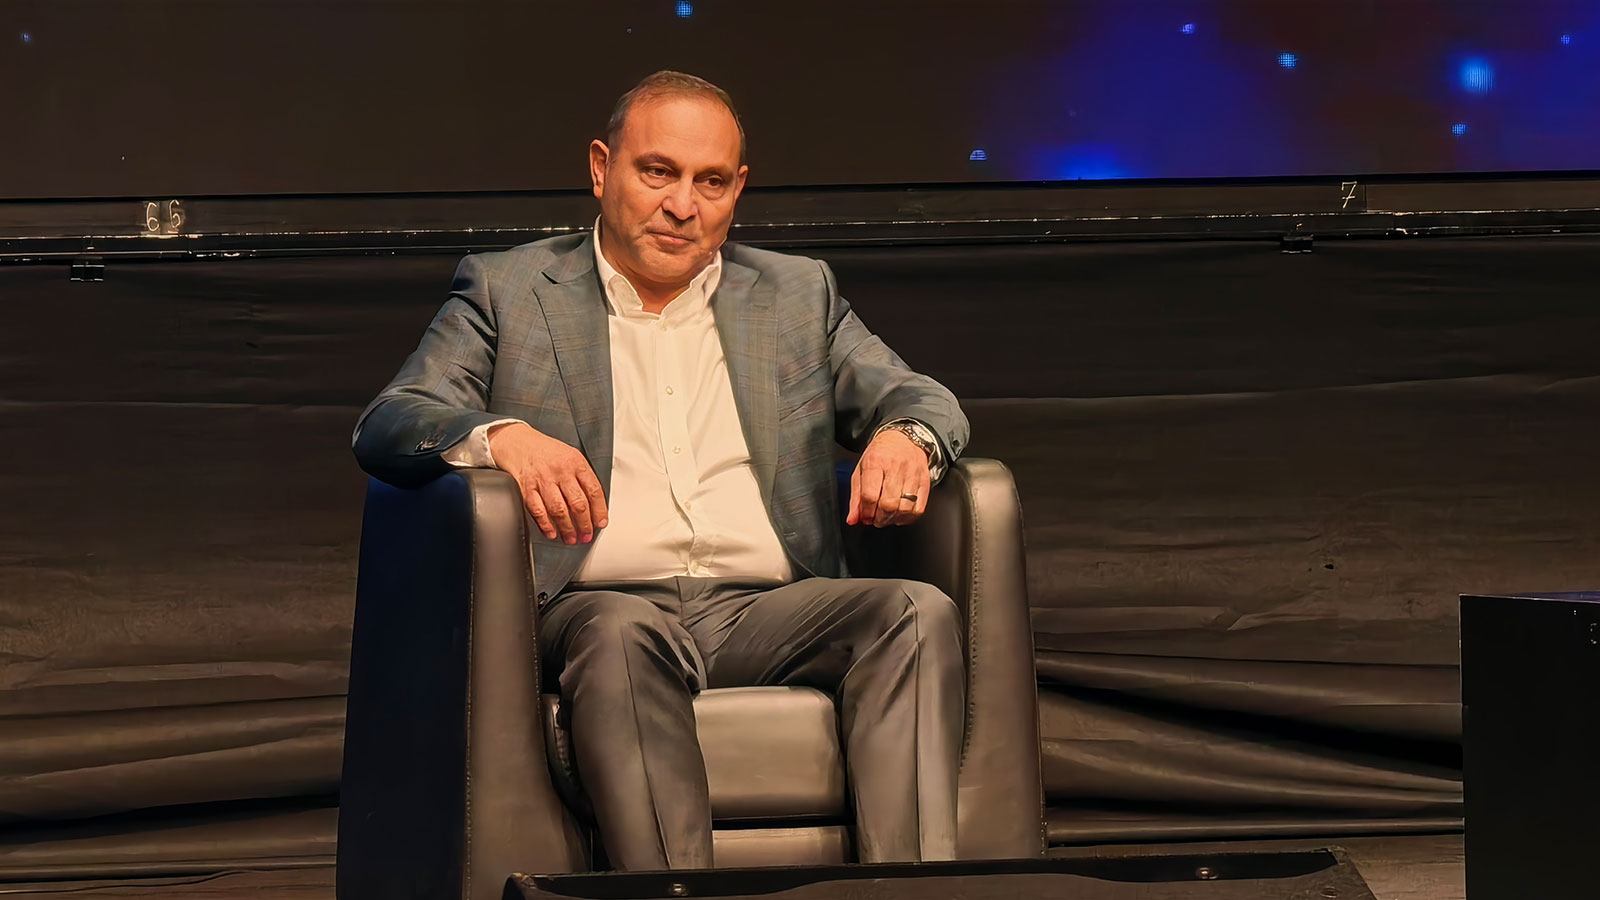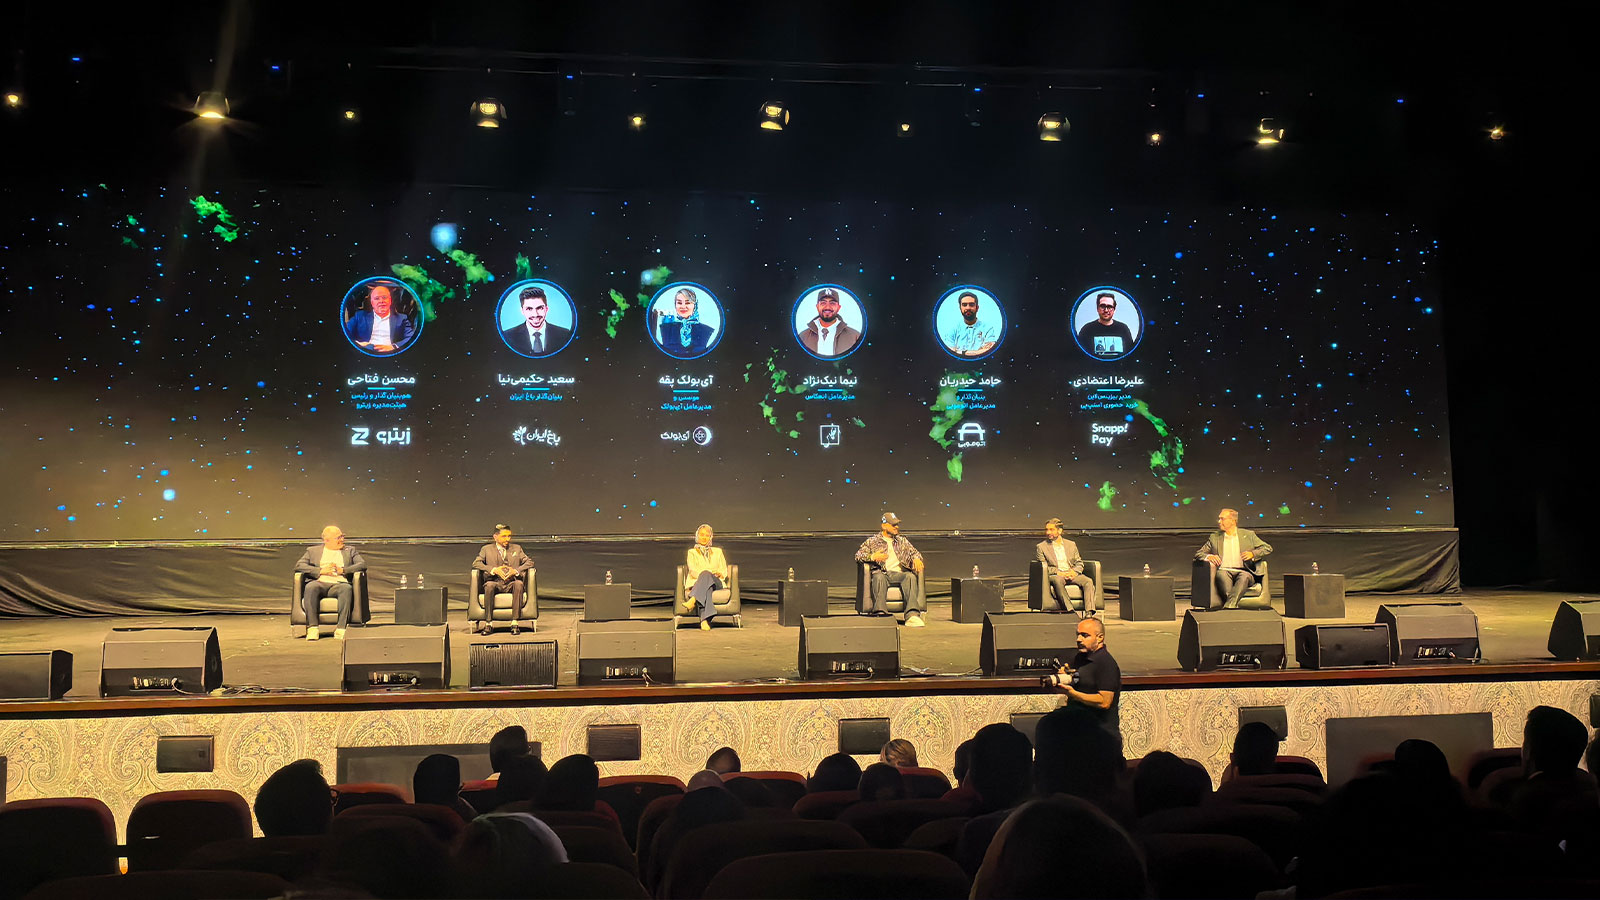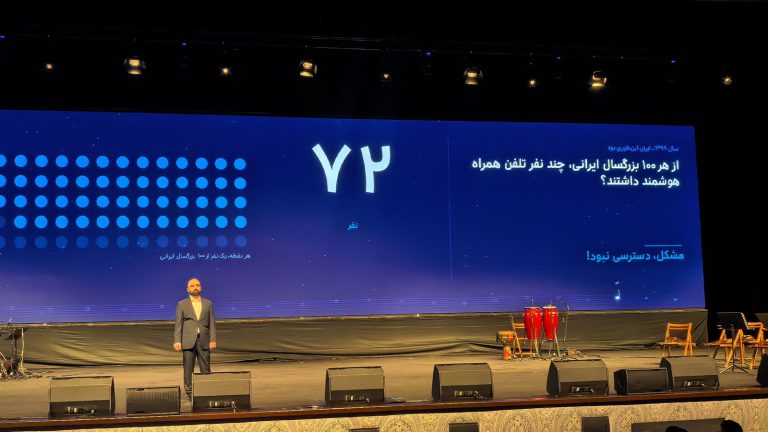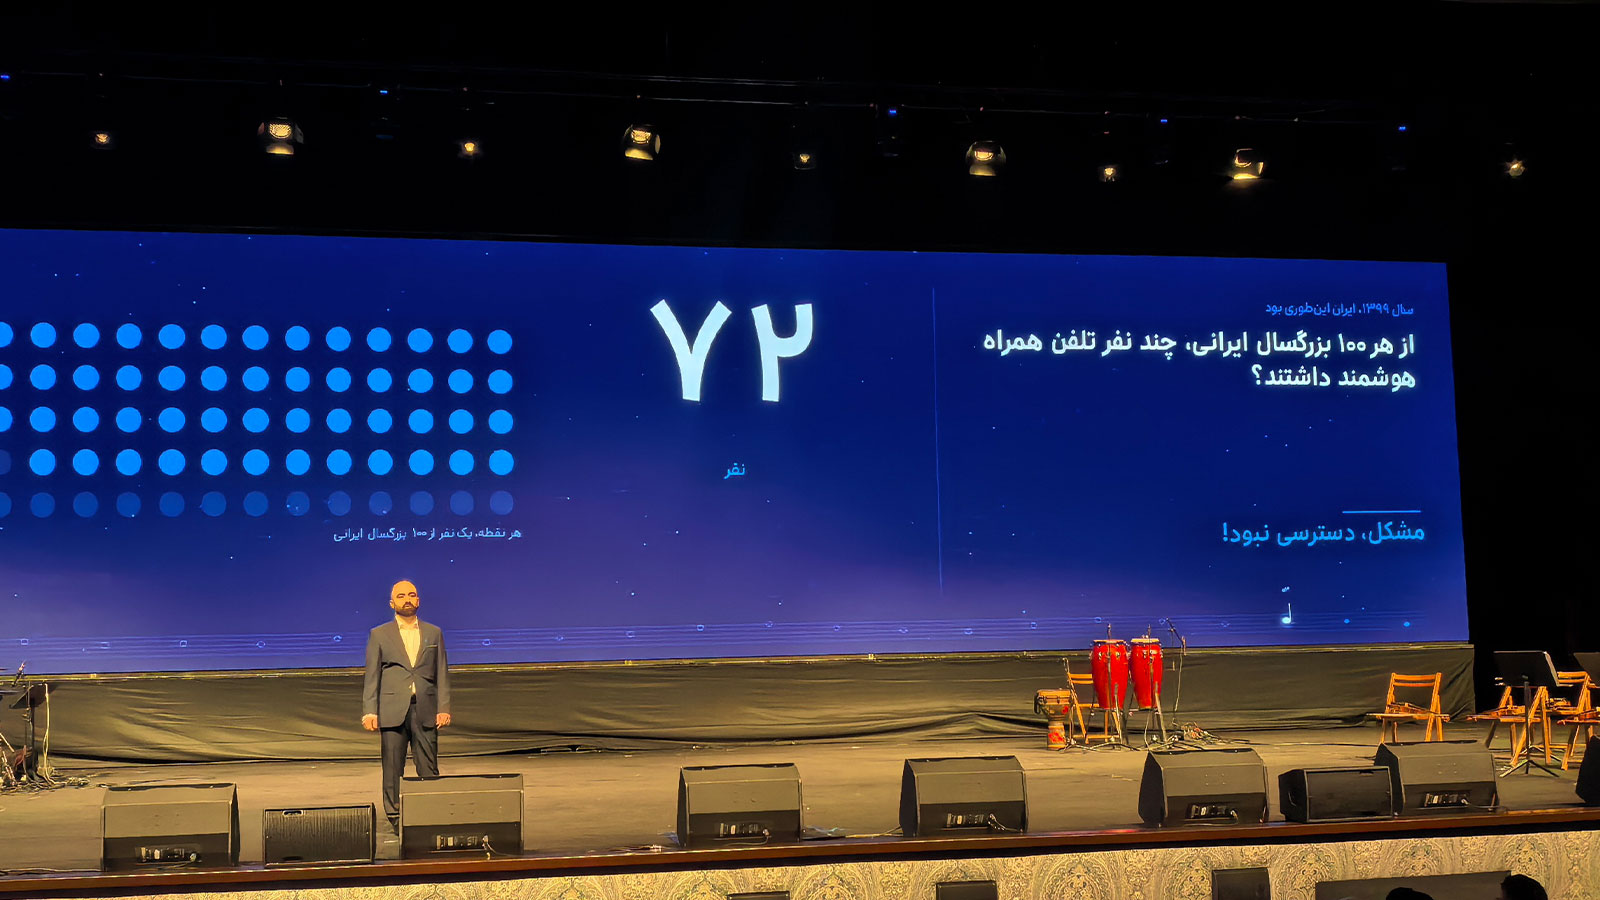
«۹۵ درصد کاربران ما در زمان شروع، هیچ رتبهای در نظام اعتبارسنجی بانکی نداشتند»؛ مجید حسامی، مدیرعامل و همبنیانگذار اسنپپی، این عدد را در کنار بازپرداخت ۹۸٫۵ درصد اقساط تا شهریور ۱۴۰۵ قرار داد و گفت: «لزوماً آدمهای بدی نبودند؛ فقط کسی به آنها اعتماد نکرده بود.» او در رویداد «نت به نت، در پی یک صدا» که چهارم آبان ۱۴۰۵ برگزار شد و میزبان رونمایی از «گزارش صنعت بیانپیال ایران به روایت اسنپپی» بود، مسیر اعتباردهی به این کاربران را تشریح کرد؛ مسیری که از خریدهای کوچک و روزمره آغاز شد و به توسعه اعتبار بر پایه شناخت رفتار کاربران رسید
نرخ نکول اسنپپی در طول شش سال فعالیت زیر ۱٫۵ درصد ماند
مجید حسامی، مدیرعامل و همبنیانگذار اسنپپی، روایت شکلگیری این کسبوکار را از فاصله میان داشتن حساب بانکی و دسترسی به اعتبار آغاز کرد؛ کشوری که در سال ۱۳۹۹، بیشتر مردمش حساب بانکی داشتند، اما سهم کارت اعتباری از پرداختها تنها ۰٫۳ درصد بود. او این عدد را کنار سهم ۲۱درصدی کارت اعتباری از پرداختهای حضوری جهان گذاشت و گفت مسئله، نبود حساب یا دسترسی به فناوری نبود؛ جای اعتبار برای خریدهای کوچک و روزمره خالی بود.
حسامی در مرور یافتههای گزارش صنعت بیانپیال اسنپپی گفت: «۹۵ درصد کاربران ما در زمان شروع، هیچ رتبهای در نظام اعتبارسنجی بانکی نداشتند.» بااینحال، تا شهریور ۱۴۰۵، ۹۸٫۵ درصد اقساط بازپرداخت شده بود. به گفته او، نرخ نکول در طول شش سال فعالیت همواره کمتر از ۱٫۵ درصد بوده است.
او تأکید کرد: «اینکه این کاربران از سیستم اعتبارسنجی بانکی کنار گذاشته شده بودند، به معنای رفتار بد آنها نبود؛ صرفاً از سیستم بانکی وام نگرفته بودند.»
بخوانید: اسنپپی در سال ۱۴۰۴ چه مسیری را طی کرد؟
حسامی درباره ایده اولیه اسنپپی گفت: «میخواستیم اعتباری بدهیم که ضامن و وثیقه نخواهد، چک و سفته نخواهد، به اعتبارسنجی سنتی سیستم بانکی نیاز نداشته باشد و سود و کارمزد هم نداشته باشد.» به گفته او، وقتی این ایده را با فعالان بانکی و لندتک مطرح میکردند، دو مانع پیش رویشان میگذاشتند: نبود نظام اعتبارسنجی با پوشش کافی و ناآشنایی مردم با استفاده از اعتبار. او گفت: «رتبهبندی اعتباری مبتنی بر وامهایی بود که افراد گرفته بودند؛ یعنی تا وام نگرفته بودید، در سیستم رتبه نداشتید.»
از اعتبار یک سفر تا بازار ۱۳۲همتی
اسنپپی نخستین تراکنش اعتباری خود را آذر ۱۳۹۹ روی یک سفر اسنپ ثبت کرد. حسامی انتخاب سفرهای اسنپ برای شروع اعتباردهی را تصمیمی برای شناخت تدریجی کاربران توضیح داد: «خریدها کوچک و روزمره بود. وقتی مبلغ کم بود، میتوانستیم با مبلغ کوچکتری ریسک کنیم و با تکرار بالای استفاده، رفتار کاربر را بهتر بشناسیم.»
اسنپپی بهجای شروع با خرید چهارقسطه، ابتدا سراغ اعتبار ماهانه رفت؛ تصمیمی که به گفته حسامی، در داخل مجموعه نیز درباره آن بحث شده بود: «خلاف رویه دنیا عمل میکردیم، ولی تجربه نشان داد مسیر درستی انتخاب کرده بودیم.» سرویس چهارقسطه این مجموعه در تیر ۱۴۰۱ عرضه شد.
او اندازه بازار بیانپیال ایران در سال ۱۴۰۱ را چهار همت، با سهم چهاردرصدی از خردهفروشی آنلاین اعلام کرد؛ بازاری که در سال ۱۴۰۲ به ۱۶ همت و سهم هفتدرصدی رسید. اندازه بازار در سال ۱۴۰۳ به ۵۸ همت و در سال ۱۴۰۴ به ۱۳۲ همت افزایش یافت و سهم آن از خردهفروشی آنلاین به ۱۷ درصد رسید. اسنپپی نیز در آذر ۱۴۰۴، ثبت ۶۵۰ هزار سفارش چهارقسطه در یک روز را تجربه کرد.
حساب بانکی هست، دسترسی به اعتبار نیست
حسامی گفت در سال ۲۰۲۴ همچنان ۷۷ درصد بزرگسالان کشور به وام و اعتبار بانکی دسترسی نداشتند. او رشد خرید آنلاین و تمایل مردم به خرید پیش از افزایش قیمتها را از زمینههای توسعه این بازار دانست.
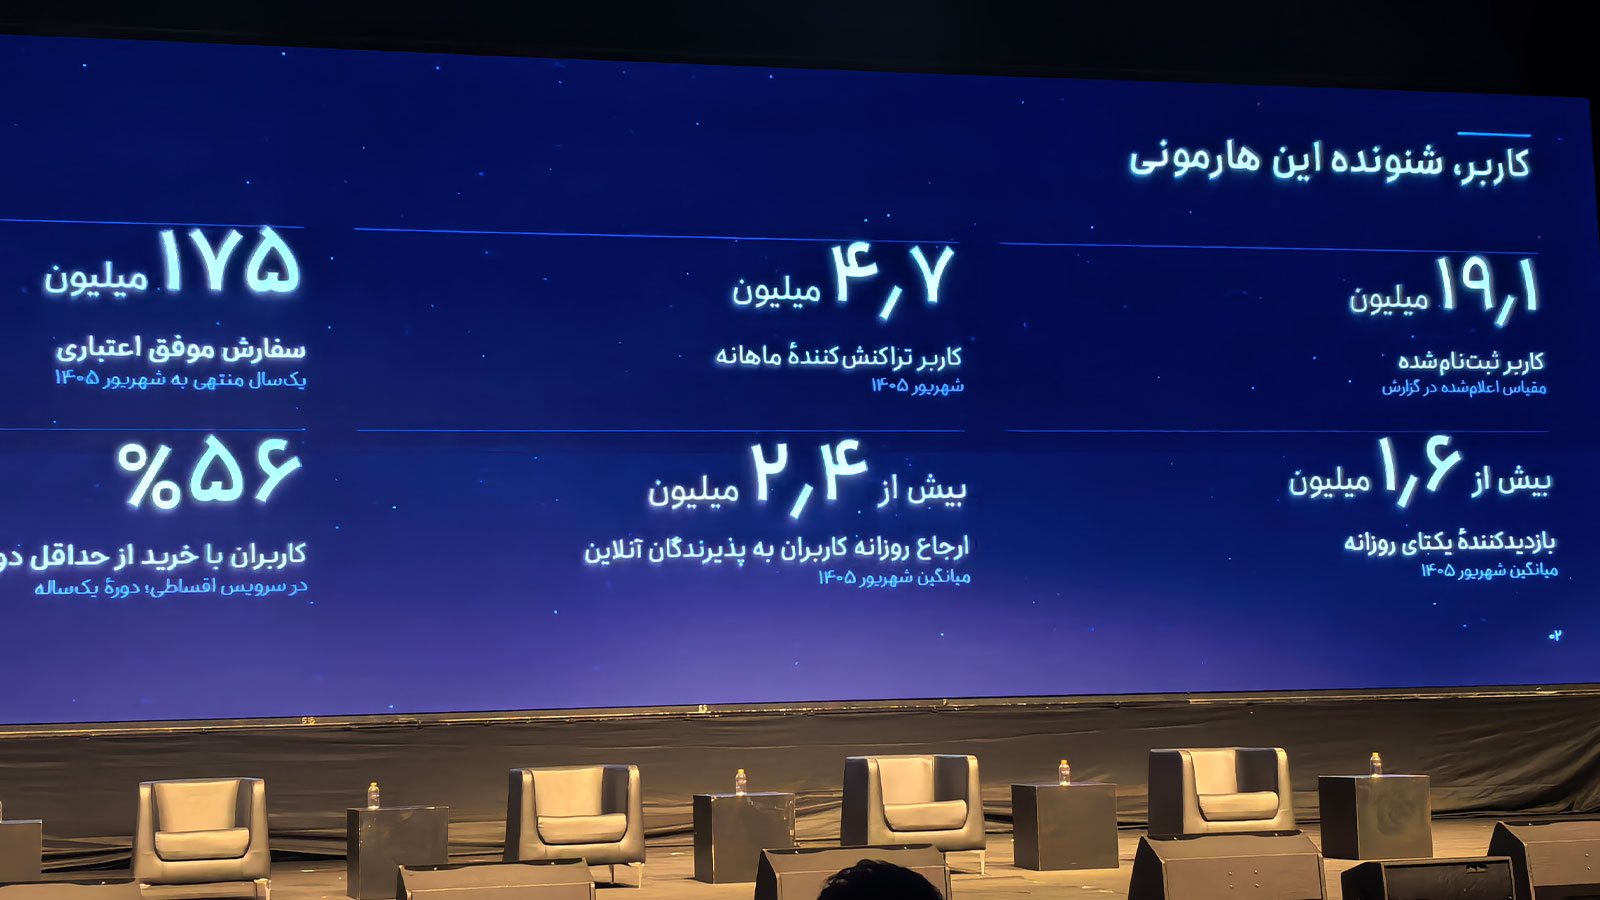
اسنپپی در شهریور ۱۴۰۵، ۴۵ میلیون نفر واجد شرایط دریافت اعتبار داشت و ۴٫۷ میلیون نفر در ماه دستکم یک خرید اعتباری انجام میدادند. میانگین سفارشهای اعتباری روزانه نیز از یک میلیون گذشته بود.
حسامی فرصت بعدی بازار را در خریدهای حضوری، تجارت شبکههای اجتماعی و افزایش تدریجی اعتبار کاربران دید: «هرچقدر دادههای اعتباری کاربران کاملتر شود، میتوانیم اعتبار را افزایش بدهیم، دستهبندیهای گرانتر را پوشش بدهیم و بازپرداختهای بلندمدتتری ارائه کنیم.» او همچنین از برنامه عرضه سرویسی در یکی دو ماه آینده خبر داد که امکان خرید در شش، نه و دوازده قسط را فراهم میکند.
حسامی حرفش را با بازگشت به همان کاربران بدون رتبه اعتباری تمام کرد: «لزوماً آدمهای بدی نبودند؛ فقط کسی به آنها اعتماد نکرده بود.»
رشد پایدار بر سه پایه؛ تأمین مالی، انضباط مالی و مدیریت ریسک
احسان رحمانینیا، مدیر مالی و عضو هیئتمدیره اسنپپی، بحث رشد را از تعهدی شروع کرد که پشت افزایش تعداد کاربران و پذیرندگان قرار دارد: «از ابتدا به این توجه داشتیم که چیزی بسازیم که رشدش پایدار باشد؛ رشدی که تمام کسانی که با ما کار میکنند و شریک تجاری ما هستند، بتوانند به آن اتکا کنند.»
او تأمین مالی پایدار، انضباط مالی و مدیریت ریسک را سه پایه این مسیر دانست و گفت: «برای بازاری ششمیلیارددلاری، چارهای نداریم جز اینکه ابزارهای تأمین مالی متنوعتر و پیشرفتهتری ایجاد کنیم؛ بهویژه دسترسی به تأمین مالی از بازار سرمایه یا انتشار اوراق بدهی.»
رحمانینیا درباره تسویه با پذیرندگان نیز توضیح داد: «میدانیم در یک یا دو ماه آینده، حتی در هر روز، چقدر ورودی و خروجی منابع خواهیم داشت و بر اساس آن برنامهریزی میکنیم.» به گفته او، این برنامهریزی در بحرانها نیز حفظ شده است: «در بزنگاههایی که کشور با آنها مواجه بوده، حتی زمان تسویه ما جابهجا نشده است.»
اعتبارسنجی از ردپای دیجیتال کاربران
اعتباردادن بدون وثیقه، اسنپپی را با مسئله شناخت کاربرانی مواجه کرد که بسیاری از آنها در سرویسهای اعتبارسنجی موجود سابقهای نداشتند. رحمانینیا گفت: «این سرویسها همه کاربران ما را پوشش نمیدادند. نیاز داشتیم اعتبارسنجی مخصوص خودمان را بسازیم.»
این مدل با دادههای رفتاری کاربران در اکوسیستم اسنپ و یادگیری ماشین شکل گرفت: «وقتی کاربران شروع به استفاده کردند، دادههای پس از اعتبار را هم اضافه کردیم و مدل مرتب یاد میگرفت و بهتر میشد. هدف این بود که بدانیم به چه کسی اعتبار بدهیم، چقدر بدهیم و چه زمانی به اعتبار احتیاج دارد.»
او گفت شاخص AUC مدل اعتبارسنجی، از معیارهای ارزیابی عملکرد آن، از ۰٫۶۸ در شروع به ۰٫۸۱ رسیده است. افزایش تعداد کاربران و سقف اعتبار نیز همزمان با بلوغ مدل، گامبهگام انجام شد.
جنگ؛ آزمونی که از قبل تمرین شده بود
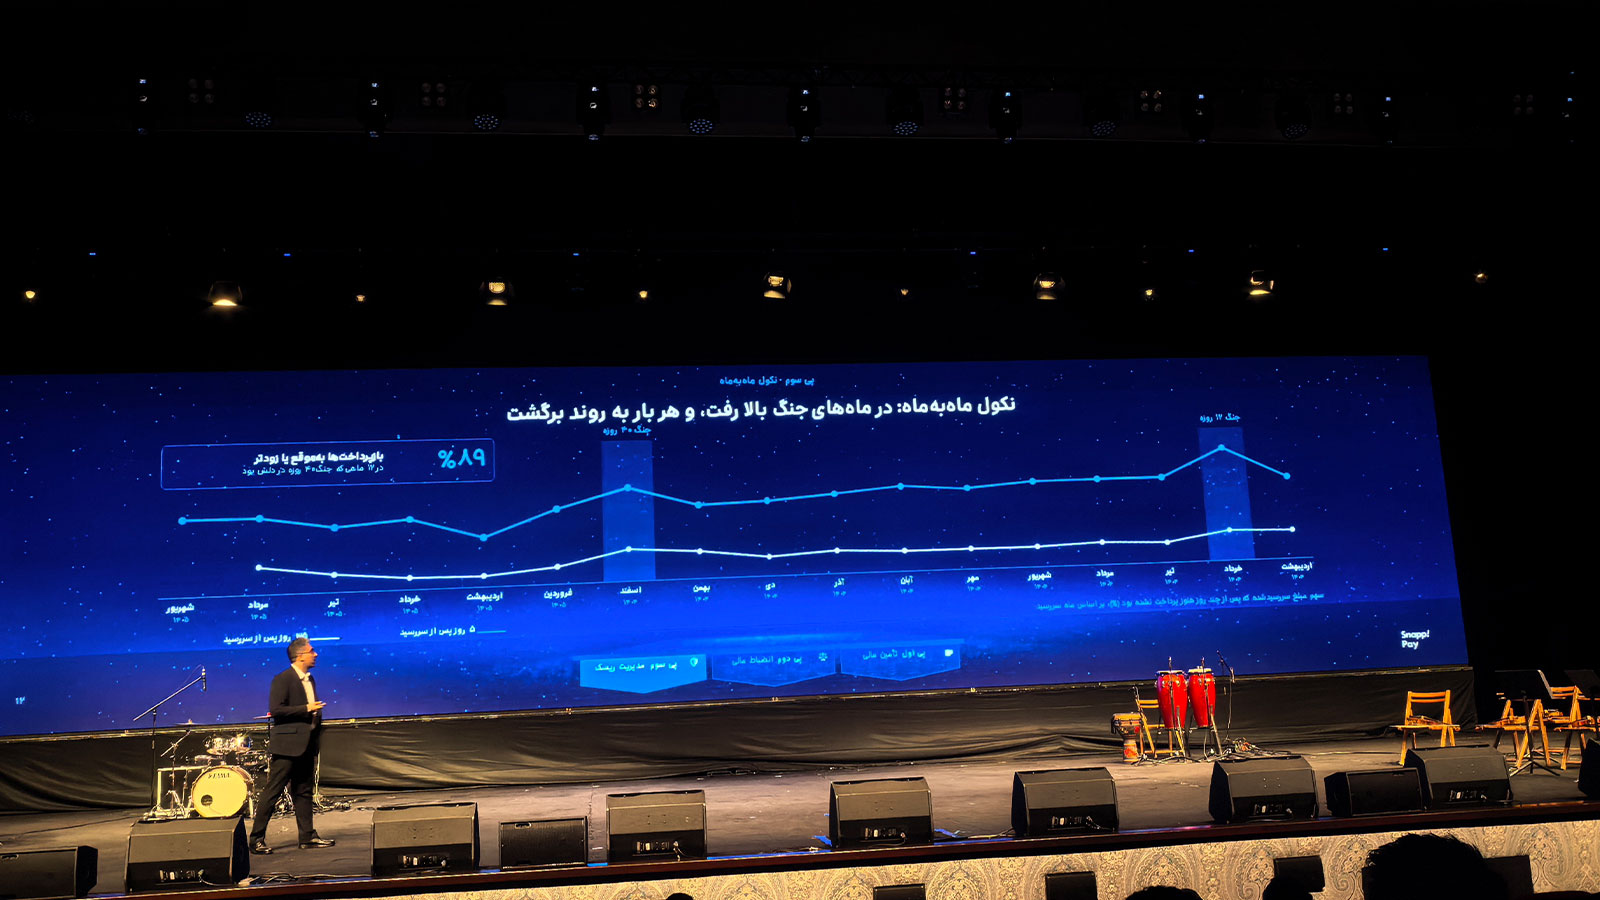
رحمانینیا جنگ را «کابوس هر اعتباردهنده» توصیف کرد و گفت اسنپپی از سال ۱۴۰۳ اجرای آزمون تنش را آغاز کرده بود: «میخواستیم ببینیم اگر روزی جنگ شود، با چه ریسکی مواجهیم و باید چه کار کنیم.»
به گفته او، در جنگهای ۱۲روزه و ۴۰روزه، شاخص نکول پنجروزه افزایش یافت، اما با اجرای برنامههای قبلی کنترل شد و وضعیت بازه ۳۱روزه تقریباً عادی ماند: «خیلی تمرین کرده بودیم؛ چکلیست و برنامه داشتیم که بتوانیم این شرایط را مدیریت کنیم.»
او تأکید کرد: «میخواستیم رشد کنیم، اما در مسیری پایدار؛ رشدی که بر اساس تصمیمات یکدفعهای و هیجانی نباشد.»
از هر کاربر، سالانه ۲۴ سفارش اعتباری
مهدی یگانه، معاون بازاریابی اسنپپی، روایت رشد این مجموعه و پذیرندگانش را «هارمونی نتها» نامید؛ هماهنگی میان کاربر، فروشگاه و پلتفرم که به گفته او، بازگشت کاربران موتور اصلی آن بوده است. او گفت: «بهازای هر کاربر در هر سال، ۲۴ سفارش اعتباری داریم و ۵۶ درصد کاربرانمان در یک سال گذشته از حداقل دو دستهبندی خرید کردهاند.»
یگانه از بیش از ۱٫۶ میلیون بازدیدکننده یکتای روزانه و ارسال روزانه ۲٫۴ میلیون نشست به پذیرندگان آنلاین خبر داد. به گفته او، جستوجوی اسنپپی فقط در شهریور، ۴۲ میلیون نشست به سمت پذیرندگان فرستاده است.
او توضیح داد که نقش اسنپپی پیش از پرداخت آغاز میشود: «۸۷ درصد سفارشها از اسنپپی شروع میشود.» این عدد از بررسی رفتار کاربران در ۱۲ ساعت پیش از سفارش به دست آمده؛ زمانی که اعتبارشان را بررسی کردهاند، پیشنهادها و کالاها را دیدهاند یا سراغ پذیرندگان رفتهاند.
بازگشت کاربر؛ موتور رشد پذیرندگان
یگانه گفت معرفی خرید چهارقسطه، نیازمند توضیح مداوم محصول بود: «سه سال بهصورت پیوسته در پیامهای تبلیغاتی گفتیم چهار قسط، بدون سود و کارمزد یعنی چه؛ امروز ۷۵ درصد کاربران نسبت به این سرویس آگاهی دارند.»
در کنار این آگاهی، تکرار خرید برای او اهمیت داشت: «۹۹ درصد کل سفارشهای ما در یک سال، توسط کاربرانی انجام شده که حداقل دو خرید داشتهاند.» او همچنین گفت مبلغ خرید این کاربران در سال سوم ۶٫۳ برابر و در سال چهارم ۸٫۷ برابر سال نخست شده است؛ درحالیکه تورم این بازه حدود ۳۰۰ درصد بوده است.
او در توضیح دلایل انتخاب اسنپپی گفت حدود ۶۰ درصد کاربران به افزایش قدرت خرید، حدود نیمی به راحتی و سرعت پرداخت اقساطی و بینیازی از ضمانت، ۴۰ درصد به نداشتن کارمزد و ۲۷ درصد به تخفیف اشاره کردهاند. به گفته او، یکچهارم کاربران نیز همکاری فروشگاه با اسنپپی را دلیل خرید میدانند: «این اعتماد خیلی ارزشمند است؛ ما و شبکه پذیرندگان باید مراقب آن باشیم.»
۷۴ هزار فروشگاه؛ همکاری با حفظ هویت مستقل کسبوکارها
علی فدایی، معاون تجاری اسنپپی، جذابیت این همکاری برای فروشگاهها را از حفظ هویت مستقل آنها توضیح داد: «هر کسبوکار میتواند با برند خودش، بازاریابی خودش، بستهبندی و روش ارسال خودش فعالیت کند و در عین حال از مزایای پلتفرم اسنپپی بهرهمند شود.» به گفته او، دسترسی به مشتریان و مشارکت در کمپینها، در کنار تجربهای قرار میگیرد که فروشگاه برای مشتری خود میسازد.
فدایی گفت شبکه پذیرندگان اسنپپی اکنون بیش از ۷۴ هزار فروشگاه دارد؛ شامل ۲۲ هزار سایت آنلاین، ۳۵ هزار فروشگاه حضوری و بیش از ۱۷ هزار فروشگاه در شبکههای اجتماعی. فروشگاههای حضوری این شبکه در ۸۲ شهر فعالیت میکنند.
او نقش اسنپپی برای کسبوکارهای کوچک را «موتور رشد» توصیف کرد: «ابتدا به مشتری قدرت خرید میدهیم. پذیرندگانی که رویههای همکاری را رعایت میکنند، در اپلیکیشن حضور پیدا میکنند، از جستوجوی ما ترافیک میگیرند و با عملکرد عملیاتی خوب، از کمپینها برای کاملکردن چرخه رشدشان استفاده میکنند.»
فدایی گفت همکاری با کسبوکارهای بزرگ، علاوه بر اعتبار و کمپین، به طراحی فرصتهای تازه میرسد. او برای توضیح نتیجه این همکاری، به پذیرندگانی اشاره کرد که در سال ۱۴۰۱ به اسنپپی پیوستهاند: «این پذیرندگان بهطور میانگین در سال دوم ۴٫۶ برابر و در سال چهارم، یعنی ۱۴۰۴، ۱۳٫۶ برابر سال اول فروش داشتهاند.»
خرید اعتباری باید به قیمت نقدی باشد
فدایی بر شرط خرید به قیمت نقدی تأکید کرد و گفت اسنپپی قیمت شش میلیون کالا را در جستوجوی خود پایش میکند: «کاربر باید به قیمت نقدی خرید کند؛ قرار نیست مبلغ اضافه بدهد.» به گفته او، از ابتدای سال ۴۵۰۰ تذکر داده شده و ۹۹ درصد موارد به اصلاح رفتار پذیرنده انجامیده است.
او نظارت بر فروشگاههای حضوری و شبکههای اجتماعی را دشوارتر دانست، اما گفت گزارش کاربران و بازرسیها برای شناسایی تخلف به کار گرفته میشود.
فدایی همچنین سهم خریدهای حضوری خارج از تهران را در شهریور سال گذشته ۴۷ درصد و در شهریور امسال ۶۲ درصد اعلام کرد. او این تغییر را نشانه گسترش دسترسی به فروش اعتباری در کشور دانست و با اشاره به برآورد ایجاد حدود ۲۱۴ هزار شغل در خردهفروشی گفت: «این شغلها حاصل همکاری ما و شما بوده؛ بدون مشارکت پذیرندگان، این رشد محقق نمیشد.»
بیش از سه میلیون سفارش ماهانه اسنپفود از طریق اسنپپی انجام میشود
فرهاد نیلی، اقتصاددان و مدیرعامل شرکت مشاوره مدیریت و سرمایهگذاری رهنمان، درباره رشد خرید اعتباری در شرایط افت درآمد خانوار هشدار داد: «سهم بیانپیال از کیک دارد زیاد میشود، اما خود کیک دارد کوچک میشود؛ صرف افزایش سهم، لزوماً خبر خوبی نیست.» او تأکید کرد اعتبار میتواند شوک موقت نقدینگی را پوشش دهد، اما در صورت تداوم کاهش درآمد، ریسک نکول افزایش مییابد و به ذخیرهگیری و اشتراکگذاری دادههای بینام میان بازیگران نیاز است.
پنل «اعتبار در خدمت تحول خردهفروشی» نیز با حضور بابک مصری، مدیرعامل چرم مشهد؛ حسین حیدر، مدیرعامل تکنوگروپ؛ مسعود شاهمرادی، مدیرعامل خانومی؛ مهراد عبدالرزاقی، رئیس هیئتمدیره اسنپفود و مجید حسامی، مدیرعامل اسنپپی برگزار شد. حاضران درباره تأثیر خرید اعتباری بر دفعات سفارش، مبلغ سبد خرید و بازگشت مشتری، فاصله سقف اعتبار با قیمت کالاها و الزامات توسعه پایدار این خدمات گفتوگو کردند.
مهراد عبدالرزاق، رئیس هیئتمدیره اسنپفود، از پرداخت بیش از سه میلیون سفارش ماهانه از طریق اسنپپی در ۱۷۰ شهر خبر داد و گفت: «کسانی که از روش پرداخت اسنپپی استفاده میکنند، ۳۰ درصد بیشتر سفارش میدهند.» به گفته او، سبد خرید این کاربران هفت تا هشت درصد کوچکتر است، اما افزایش دفعات سفارش، در مجموع اثر قابلتوجهی بر کسبوکار گذاشته است.
بابک مصری، مدیرعامل چرم مشهد، با اشاره به رشد خرید اعتباری در فروشگاههای حضوری گفت: «در حال حاضر بین ۳۰ تا ۴۰ درصد کل فروش سازمان روی بیانپیال است و بخش عمده آن از طریق اسنپپی انجام میشود.»
مسعود شاهمرادی، مدیرعامل خانومی، تأکید کرد: «رشد نرخ بازگشت مشتری، شرط بقای بیانپیال است.» او همراهی بیشتر فروشندگان با خدمات اعتباری را وابسته به پایداری این خدمات دانست.
علاقهمندان میتوانند فایل کامل گزارش صنعت بیانپیال ایران به روایت اسنپپی را از اینجا بخوانند.
خرید اعتباری، به روایت عددها
تصویری از بازار بیانپیال ایران، رفتار کاربران و شبکه پذیرندگان اسنپپی
بازار بیانپیال ایران
| اندازه بازار در ۱۴۰۱ سهم از خردهفروشی آنلاین: ۴ درصد | ۴ همت |
|---|---|
| اندازه بازار در ۱۴۰۲ سهم از خردهفروشی آنلاین: ۷ درصد | ۱۶ همت |
| اندازه بازار در ۱۴۰۳ برآورد بازار ایران | ۵۸ همت |
| اندازه بازار در ۱۴۰۴ سهم از خردهفروشی آنلاین: ۱۷ درصد | ۱۳۲ همت |
کاربران و سفارشهای اسنپپی
| کاربران بدون رتبه اعتباری بانکی در آغاز فعالیت پلتفرم؛ به روایت حسامی | ۹۵ درصد |
|---|---|
| افراد واجد شرایط دریافت اعتبار شهریور ۱۴۰۵؛ به معنای دریافت اعتبار نیست | ۴۵ میلیون نفر |
| کاربران تراکنشکننده ماهانه شهریور ۱۴۰۵؛ حداقل یک خرید اعتباری در ماه | ۴٫۷ میلیون نفر |
| میانگین سفارش اعتباری روزانه شهریور ۱۴۰۵؛ مجموع سفارشهای اعتباری | بیش از یک میلیون |
| رکورد سفارش چهارقسطه روزانه یک روز در آذر ۱۴۰۴ | ۶۵۰ هزار سفارش |
| میانگین سفارش اعتباری هر کاربر آمار ارائهشده از سوی معاون بازاریابی | ۲۴ سفارش در سال |
| خرید از دستکم دو دستهبندی یک سال گذشته در زمان ارائه | ۵۶ درصد کاربران |
| سهم سفارشهای کاربران دارای حداقل دو خرید دوره یکساله؛ سهم سفارشها، نه سهم کاربران | ۹۹ درصد سفارشها |
| رشد مبلغ خرید کاربران جذبشده در ۱۴۰۱ بهترتیب سال سوم و چهارم نسبت به سال نخست | ۶٫۳ برابر / ۸٫۷ برابر |
بازپرداخت و اعتبارسنجی
| نرخ بازپرداخت نهایی اقساط تا شهریور ۱۴۰۵؛ با بازپرداخت بهموقع یکسان نیست | ۹۸٫۵ درصد |
|---|---|
| نرخ نکول اعلامشده توسط حسامی به گفته حسامی، در طول شش سال فعالیت | کمتر از ۱٫۵ درصد |
| شاخص AUC مدل اعتبارسنجی از شروع توسعه مدل تا زمان ارائه؛ به روایت رحمانینیا | از ۰٫۶۸ به ۰٫۸۱ |
| آغاز اجرای آزمون تنش به روایت رحمانینیا | ۱۴۰۳ |
بازاریابی و هدایت کاربران به پذیرندگان
| بازدیدکننده یکتای روزانه به روایت معاون بازاریابی | بیش از ۱٫۶ میلیون نفر |
|---|---|
| نشست ارسالی روزانه به پذیرندگان آنلاین نشست با کاربر یکتا متفاوت است | ۲٫۴ میلیون نشست |
| سفارشهای آغازشده از اسنپپی بررسی رفتار کاربران در ۱۲ ساعت پیش از سفارش | ۸۷ درصد |
| آگاهی کاربران از سرویس چهارقسطه پس از سه سال معرفی مستمر محصول؛ به روایت یگانه | ۷۵ درصد |
شبکه پذیرندگان و نظارت بر قیمت
| اندازه شبکه فروشگاهها آمار اعلامشده توسط فدایی | بیش از ۷۴ هزار |
|---|---|
| سایتهای آنلاین اجزای شبکه اعلامشده توسط فدایی | ۲۲ هزار |
| فروشگاههای حضوری اجزای شبکه اعلامشده توسط فدایی | ۳۵ هزار |
| فروشگاههای شبکههای اجتماعی اجزای شبکه اعلامشده توسط فدایی | بیش از ۱۷ هزار |
| پوشش شهرهای فروشگاههای حضوری دامنه فقط فروشگاههای حضوری است | ۸۲ شهر |
| رشد فروش پذیرندگان جذبشده در ۱۴۰۱ بهترتیب سال دوم و چهارم نسبت به سال نخست | ۴٫۶ برابر / ۱۳٫۶ برابر |
| کالاهای تحت پایش قیمت در جستوجوی اسنپپی؛ به روایت فدایی | ۶ میلیون کالا |
| تذکر به پذیرندگان از ابتدای سال ۱۴۰۵ تا زمان رویداد | ۴۵۰۰ تذکر |
| اصلاح رفتار پس از تذکر به روایت فدایی؛ سهم موارد تذکردادهشده | ۹۹ درصد موارد |
تجربه کسبوکارهای حاضر در پنل
| سفارش اسنپفود با پرداخت اسنپپی در ۱۷۰ شهر؛ به روایت رئیس هیئتمدیره اسنپفود | بیش از ۳ میلیون در ماه |
|---|---|
| دفعات سفارش کاربران اسنپپی در اسنپفود مقایسه اعلامشده در پنل؛ دوره و گروه مقایسه مشخص نشده است | ۳۰ درصد بیشتر |
| اندازه سبد خرید این کاربران در اسنپفود به روایت رئیس هیئتمدیره اسنپفود | ۷ تا ۸ درصد کوچکتر |
| سهم بیانپیال از کل فروش چرم مشهد مجموع خدمات بیانپیال؛ بخش عمده از طریق اسنپپی | ۳۰ تا ۴۰ درصد |