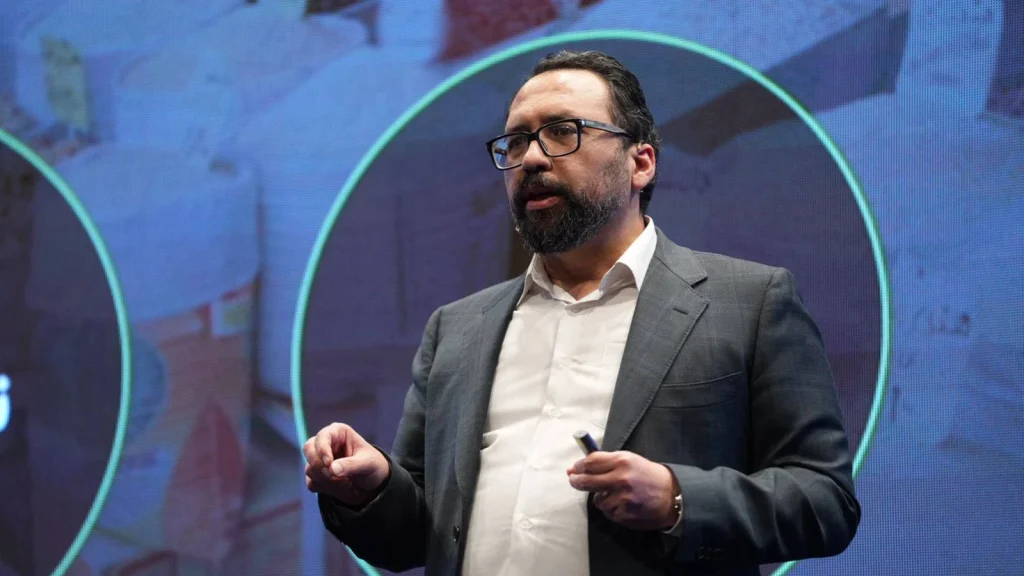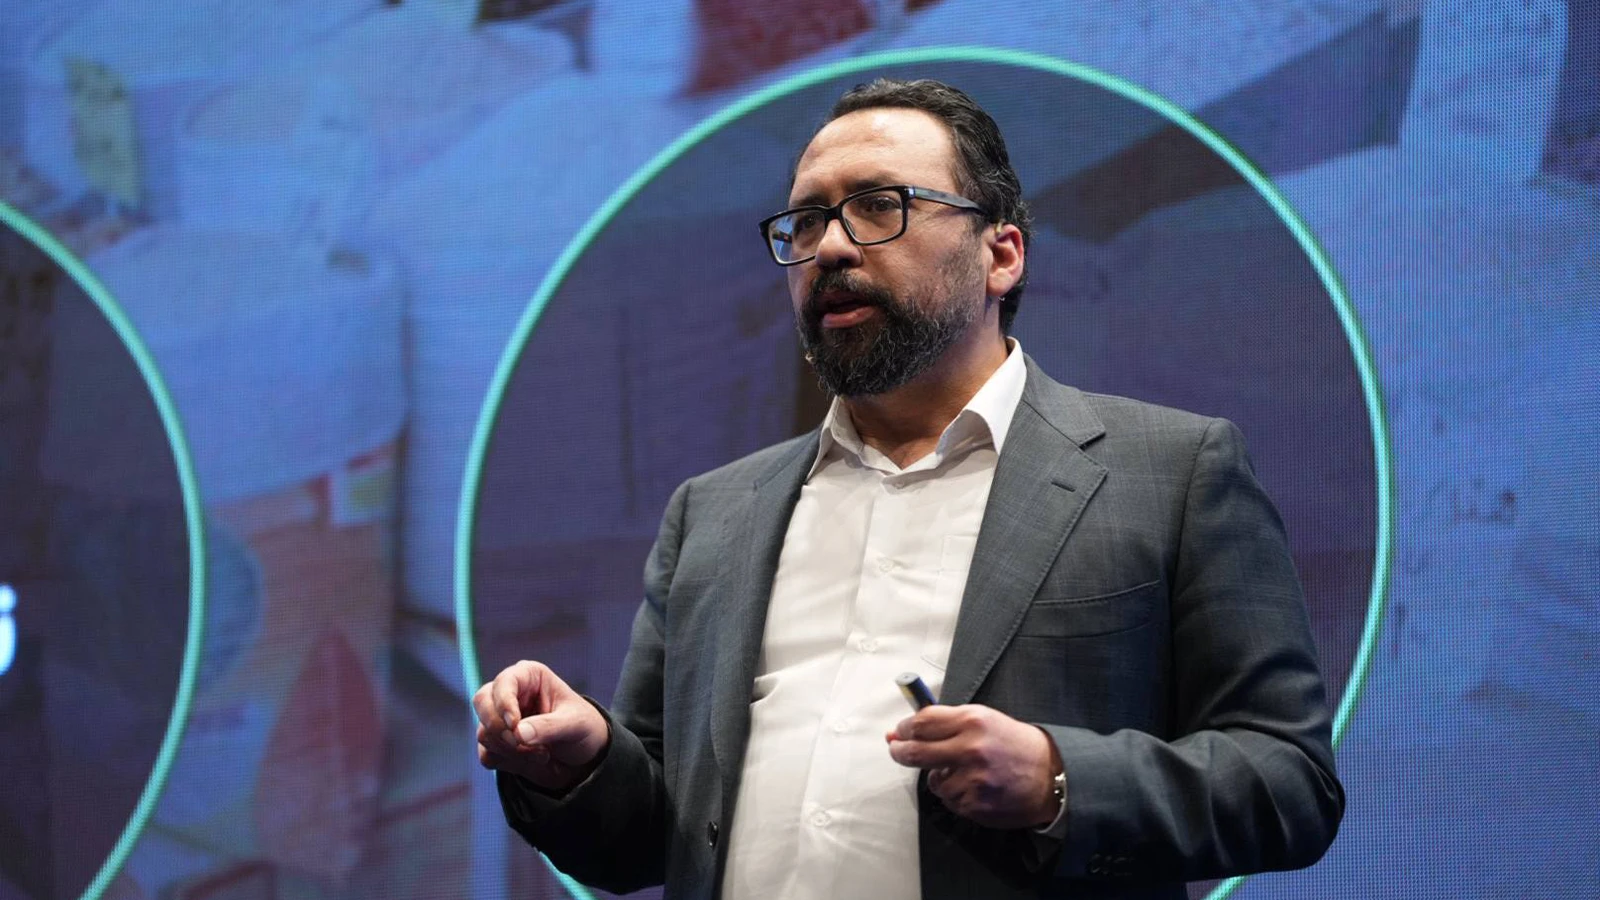
حمیدرضا توسلی، نایبرئیس هیئتمدیره بانک قرضالحسنه مهر ایران، با تشریح تأثیر اعتبار بر تصمیمهای خرید، بر دسترسی مشتری به اعتبار در لحظه نیاز تأکید کرد. او همچنین رویکرد این بانک را در توسعه تأمین مالی پلتفرمی و پیوند خدمات اعتباری با فرایند خرید توضیح داد.
اعتبار چیست و چگونه بر رفتار مالی ما اثر میگذارد؟
حمیدرضا توسلی در تشریح نقش اعتبار در زندگی و کسبوکار افراد، آن را امکانی برای استفاده از منابع یا قدرت خرید در زمان حال، در برابر تعهد بازپرداخت در آینده دانست و توضیح داد که اعتبار صرفاً یک ابزار تأمین مالی نیست، بلکه میتواند بر انتخابهای افراد، رفتار خرید و نحوه مدیریت منابع مالی آنها اثر بگذارد.
او با اشاره به نقش اقتصاد رفتاری در تصمیمهای اعتباری تأکید کرد که انتخاب افراد تنها تابع عواملی مانند نرخ، مبلغ و مدت بازپرداخت نیست، بلکه نحوه ارائه و نمایش گزینههای اعتباری نیز میتواند بر تصمیم آنها تأثیر بگذارد.
بخوانید: نایبرئیس هیئتمدیره بانک مهر ایران: بیش از ۹۰ درصد خدمات بانک بهصورت غیرحضوری ارائه میشود
به گفته او، تصمیمگیری برای خرید از مراحل مختلفی مانند شناسایی نیاز، درک فوریت، برآورد منابع، بررسی گزینههای پرداخت و مقایسه تعهدات عبور میکند و عوامل شناختی، احساسی، اجتماعی و نهادی نیز در شکلگیری آن نقش دارند.
توسلی همچنین با اشاره به شرایط تورمی توضیح داد که افزایش تورم، فاصله زمانی میان دریافت درآمد و خرید کالا را برای مصرفکنندگان پرهزینهتر میکند؛ موضوعی که اهمیت دسترسی به منابع مالی و اعتبار در زمان مورد نیاز را افزایش میدهد.
تغییر مناسبات مالی؛ از مراجعه به شعبه تا اعتبار در لحظه نیاز
نایبرئیس هیئتمدیره بانک قرضالحسنه مهر ایران با اشاره به تحولات اقتصاد دیجیتال گفت که مناسبات مالی از رابطه سنتی بانک و مشتری فراتر رفته و به ارتباطی چهارگانه میان بانک، مشتری، فروشنده و پلتفرمهای اعتباری تبدیل شده است. به گفته او، در الگوهای سنتی، مشتری برای دریافت خدمات بانکی ناچار به مراجعه حضوری به شعبه بود و در نخستین نسل بانکداری دیجیتال نیز عمدتاً اپلیکیشنها جایگزین این مراجعه شدند. با وجود این، مدلهای جدید تأمین مالی باید فراتر از تغییر کانال ارائه خدمات حرکت کنند و امکان دسترسی افراد، بنگاهها و سازمانها به اعتبار را بهصورت لحظهای و مستقل از زمان و مکان فراهم آورند.
توسلی در این زمینه به مفهوم بیفاصلگی اعتبار اشاره کرد؛ رویکردی که در آن، به جای طی کردن مسیرهای سنتی دریافت تسهیلات، اعتبار در محل حضور مشتری و متناسب با نیاز او در دسترس قرار میگیرد.
او همچنین تأکید کرد که وقتی اعتبار از یک محصول بانکی مستقل فراتر رود و در فرآیند انتخاب کالا و پرداخت قرار بگیرد، میتواند به بخشی از زیرساخت تجارت تبدیل شود.
تحول دیجیتال متناسب با سبک زندگی افراد و نیاز سازمانها
عضو هیئتمدیره بانک قرضالحسنه مهر ایران، تحول دیجیتال را فراتر از تغییر ابزارهای بانکی دانست و بر ضرورت شناخت سبک زندگی افراد، نیازهای مالی آنها و ساختار فعالیت سازمانها تأکید کرد. او در تشریح رویکرد بانک قرض الحسنه مهر ایران توضیح داد که این بانک، خطوط کسبوکار خود را در چهار حوزه خرد، اجتماعی، اصناف و شرکتی تفکیک کرده و متناسب با ویژگیها و نیازهای هر بخش، محصولات و ابزارهای اعتباری متفاوتی در نظر گرفته است و در خصوص سرزمین هوشمند مهر و پیوند اعتبار با تجربه خرید بیان کرد که این مجموعه با هدف اتصال خطوط مختلف کسبوکار بانک به یکدیگر، برقراری ارتباط با پلتفرمهای بیرونی و فراهم کردن دسترسی همگانی به اعتبار در لحظه تصمیمگیری طراحی شده است.
طبق گفته او، یکی از بخشهای مهم این زیستبوم، کیومارت است که بهعنوان بازارگاه هوشمند اعتباری متصل به کیوبانک عمل میکند. در این مدل، بانک ظرفیت اعتباری را تأمین میکند و بازارگاه، اعتبار را به فرآیند انتخاب کالا، فروشنده و پرداخت پیوند میدهد.
این رویکرد با هدف نزدیکتر کردن اعتبار بانکی به تجربه واقعی مصرف و تجارت دنبال میشود تا دریافت خدمات اعتباری به فرایندی جدا از خرید محدود نماند.
نقش هوش مصنوعی و داده در ارائه خدمات متناسب با نیاز مشتری
توسلی با اشاره به ظرفیت لایههای تصمیمساز و پیشنهاددهنده مبتنی بر هوش مصنوعی در پلتفرمهای سرزمین هوشمند مهر توضیح داد که این ابزارها میتوانند با در نظر گرفتن زمان، مکان و موقعیت نیاز کاربران، بهترین انتخاب و فرآیند دریافت خدمات را به آنها پیشنهاد دهند. در این مدل، ارائه خدمات بانکی فقط به دسترسی دیجیتال محدود نیست، بلکه شناخت نیاز مشتری و پیشنهاد گزینههای متناسب با شرایط او نیز اهمیت پیدا میکند.
توسلی همچنین به نقش لایههای مختلف پلتفرم، تصمیم، محصول و کانال در شکلگیری تجربه یکپارچه مشتری اشاره کرد. در چنین ساختاری، کاربر میتواند از یک کانال وارد شود و بدون نیاز به تکرار اطلاعات، به تصمیم و محصول متناسب با نیاز خود دسترسی پیدا کند.
هشدار درباره جزیرهای شدن زیستبومهای دیجیتال
توسلی بر ضرورت همگرایی میان بازیگران اکوسیستمهای نوآوری تأکید کرد و گفت که موفقیت و اثربخشی پروژههای دیجیتال به بلوغ هماهنگ زیستبومها و شکلگیری زبان مشترک میان اجزای آنها وابسته است.
به اعتقاد او، توسعه پایدار این حوزه زمانی محقق میشود که بازیگران مختلف بهصورت همگرا رشد کنند و ارتباط میان آنها بر پایه همکاری و تعامل مؤثر شکل بگیرد.
او با اشاره به اهمیت حکمرانی و مولدسازی داده، فاصله گرفتن از بسترهای فنی و استانداردهای جهانی تنظیمگری را از آسیبهای جدی توسعه زیستبومهای دیجیتال دانست.
توسلی تأکید کرد که سازمانها نباید هرکدام به دنبال ایجاد اکوسیستمهای بسته و جزیرهای باشند، بلکه تبادل روان و استاندارد داده میان بازیگران مختلف، یکی از الزامات شکلگیری زیستبومهای همگرا و اثربخش است.