بانک قرضالحسنه مهر ایران با ارائه خدمات دیجیتال به ۲۴ میلیون مشتری و پرداخت روزانه ۲۴ تا ۲۵ هزار فقره تسهیلات، توسعه بانکداری اجتماعی و افزایش دسترسی به خدمات مالی را دنبال میکند. به گفته نایبرئیس هیئتمدیره این بانک، توسعه زیستبوم قرضالحسنه، اعتبارسنجی و اتصال پلتفرمهای مالی از محورهای راهبردی بانک مهر ایران است.
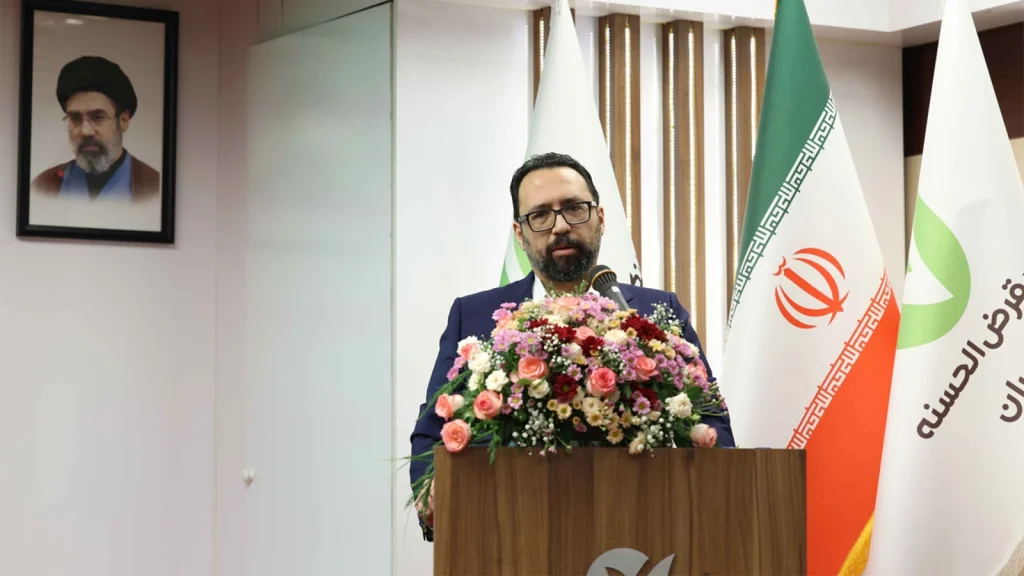
به گزارش راه پرداخت، حمیدرضا توسلی، نایبرئیس هیئتمدیره بانک قرضالحسنه مهر ایران، از ارائه بیش از ۹۰ درصد خدمات این بانک بهصورت غیرحضوری خبر داد و اعلام کرد که روزانه بین ۲۴ تا ۲۵ هزار فقره تسهیلات در بانک مهر ایران پرداخت میشود. به گفته او، حدود ۵۰ درصد انتقال وجه تسهیلات در ساعات غیراداری و روزهای تعطیل انجام میشود و ۳۸ درصد خدمات بانک نیز در مناطقی ارائه میشود که فاصله قابلتوجهی با شعب دارند. توسلی توسعه خدمات دیجیتال را بخشی از راهبرد بانک برای افزایش دسترسپذیری، توانمندسازی مشتریان و گسترش بانکداری اجتماعی دانست و بر ضرورت همگرایی فناوری با مأموریتهای اجتماعی بانک تأکید کرد.
ارائه خدمات دیجیتال به ۲۴ میلیون مشتری بانک مهر ایران
حمیدرضا توسلی، نایبرئیس هیئتمدیره بانک قرضالحسنه مهر ایران، با اشاره به نقش رشد منابع و تجهیز آنها در ارزیابی عملکرد سازمانهای مالی، توسعه بانکداری دیجیتال را یکی از محورهای فعالیت این بانک عنوان کرد.
به گفته او، در حال حاضر بیش از ۹۰ درصد خدمات بانک مهر ایران، از افتتاح حساب تا پرداخت تسهیلات، بهصورت غیرحضوری ارائه میشود. همچنین روزانه بین ۲۴ تا ۲۵ هزار فقره تسهیلات از سوی این بانک پرداخت میشود.
توسلی با اشاره به الگوی استفاده مشتریان از خدمات بانکی اعلام کرد که حدود ۵۰ درصد انتقال وجه تسهیلات در ساعات غیراداری و روزهای تعطیل انجام میشود. همچنین ۳۸ درصد خدمات بانک در نقاطی ارائه میشود که فاصله قابلتوجهی با شعب فیزیکی دارند.
او این آمار را نشانهای از نقش کانالهای دیجیتال در افزایش دسترسی مشتریان به خدمات بانکی دانست و توضیح داد که بانک مهر ایران در حال حاضر از طریق این کانالها به ۲۴ میلیون مشتری خدمات ارائه میکند.
نایبرئیس هیئتمدیره بانک مهر ایران با اشاره به تفاوت حجم خدمات ارائهشده در کانالهای دیجیتال و شعب فیزیکی، تأکید کرد که توسعه بانکداری دیجیتال باید با شناخت نیازهای مشتریان و آسیبشناسی مستمر فرایندهای بانکی همراه باشد.
به اعتقاد او، بانکداری دیجیتال نباید مسیری جدا از بانکداری شعبهمحور داشته باشد؛ بلکه این دو بخش باید در چارچوب مأموریتها و اهداف کلان بانک، مکمل یکدیگر باشند و به افزایش کیفیت و دسترسپذیری خدمات کمک کنند.
توسعه زیستبوم قرضالحسنه با رویکرد بانکداری اجتماعی
توسلی با اشاره به تدوین سند راهبردی بانک مهر ایران طی دو سال گذشته، توسعه بانکداری اجتماعی و توانمندسازی زیستبوم قرضالحسنه را از محورهای این سند عنوان کرد.
به گفته او، بانک مهر ایران تلاش میکند با استفاده همزمان از ظرفیتهای بانکداری دیجیتال و ساختارهای متداول بانکی، خدمات خود را در جهت افزایش دسترسی گروههای مختلف به منابع مالی توسعه دهد.
نایبرئیس هیئتمدیره بانک مهر ایران معتقد است مشتریان خرد، اصناف و شرکتها میتوانند از ظرفیت زیستبوم قرضالحسنه برای تأمین مالی و توسعه فعالیتهای اقتصادی خود استفاده کنند.
او تأکید کرد که هدف از توسعه این زیستبوم، صرفاً افزایش تعداد خدمات یا گسترش کانالهای دیجیتال نیست؛ بلکه بانکداری دیجیتال باید بتواند در تحقق مأموریت اجتماعی بانک و توانمندسازی ذینفعان نیز نقش داشته باشد.
در این چارچوب، توسعه خدمات مالی زمانی میتواند به اهداف بانکداری اجتماعی نزدیک شود که علاوه بر تسهیل دسترسی به منابع، برای مشتریان و سایر بازیگران زیستبوم ارزش اقتصادی و اجتماعی ایجاد کند.
اتصال پلتفرمهای مالی به یکدیگر؛ پیشنیاز توسعه زیستبوم بانکی
نایبرئیس هیئتمدیره بانک مهر ایران با تأکید بر اینکه توسعه زیستبوم مالی تنها به زیرساختهای فناورانه وابسته نیست، بر ضرورت توجه همزمان به عناصر کسبوکاری، فرایندی و ارزش پیشنهادی به مشتریان تأکید کرد.
به گفته توسلی، فناوری باید در کنار سایر مؤلفههای کسبوکار قرار گیرد تا خدمات و پلتفرمهای مختلف بتوانند در چارچوب یک زیستبوم منسجم فعالیت کنند.
او معتقد است پلتفرمهای بانکی باید با معماری باز و انعطافپذیر طراحی شوند تا امکان اتصال و تعامل آنها با سایر پلتفرمها و زیستبومهای مالی فراهم باشد.
از نگاه توسلی، چنین رویکردی میتواند زمینه همکاری میان بازیگران مختلف حوزه خدمات مالی را فراهم کند و امکان توسعه خدمات متناسب با نیاز گروههای مختلف مشتریان را افزایش دهد.
نقش اعتبارسنجی در افزایش دسترسی به تسهیلات قرضالحسنه
یکی دیگر از موضوعات مورد تأکید توسلی، توسعه نظام اعتبارسنجی و رتبهبندی مشتریان برای گسترش خدمات مالی است.
او با اشاره به اینکه حرکت به سمت استفاده گستردهتر از اعتبارسنجی میتواند پذیرش ریسک بیشتری را برای بانک به همراه داشته باشد، اعلام کرد که بانک مهر ایران این ریسک را در چارچوب مأموریتهای خود میپذیرد.
به اعتقاد نایبرئیس هیئتمدیره بانک مهر ایران، توسعه دسترسی به تسهیلات نباید تنها هدف بانک باشد و لازم است این خدمات به ایجاد ارزش برای مشتریان و توانمندسازی اقتصادی آنها منجر شود.
توسلی نظام اعتبارسنجی و رتبهبندی در حال شکلگیری را یکی از ابزارهای مؤثر در این مسیر دانست و تأکید کرد که استفاده از این سازوکارها میتواند به توسعه خدمات تأمین مالی متناسب با ویژگیها و نیازهای مشتریان کمک کند.
مدیریت داده و همگرایی فناوری با فرایندهای بانکی
توسلی در بخش دیگری از اظهارات خود، نحوه مدیریت و استفاده از دادهها را یکی از عوامل مؤثر در تحقق اهداف بانکداری اجتماعی دانست.
به گفته او، توسعه فناوری بهتنهایی برای ایجاد ارزش در خدمات بانکی کافی نیست و باید میان نیروی انسانی، فرایندهای سازمانی، فناوری و مدیریت داده هماهنگی وجود داشته باشد.
نایبرئیس هیئتمدیره بانک مهر ایران تأکید کرد که این مؤلفهها باید مانند حلقههای یک زنجیر در کنار یکدیگر قرار گیرند تا ارزش پیشنهادی بانک بتواند پاسخگوی نیازهای مشتریان و انتظارات اجتماعی باشد.
بر اساس رویکردی که توسلی تشریح کرده است، بانک مهر ایران توسعه خدمات غیرحضوری را در کنار گسترش زیستبوم قرضالحسنه، ارتقای نظام اعتبارسنجی و ایجاد ارتباط میان پلتفرمهای مالی دنبال میکند.
در این مسیر، افزایش دسترسی به خدمات بانکی، توانمندسازی مشتریان خرد و کسبوکارها و همگرایی بانکداری دیجیتال با مأموریتهای اجتماعی از محورهای اصلی راهبرد این بانک عنوان شدهاند.