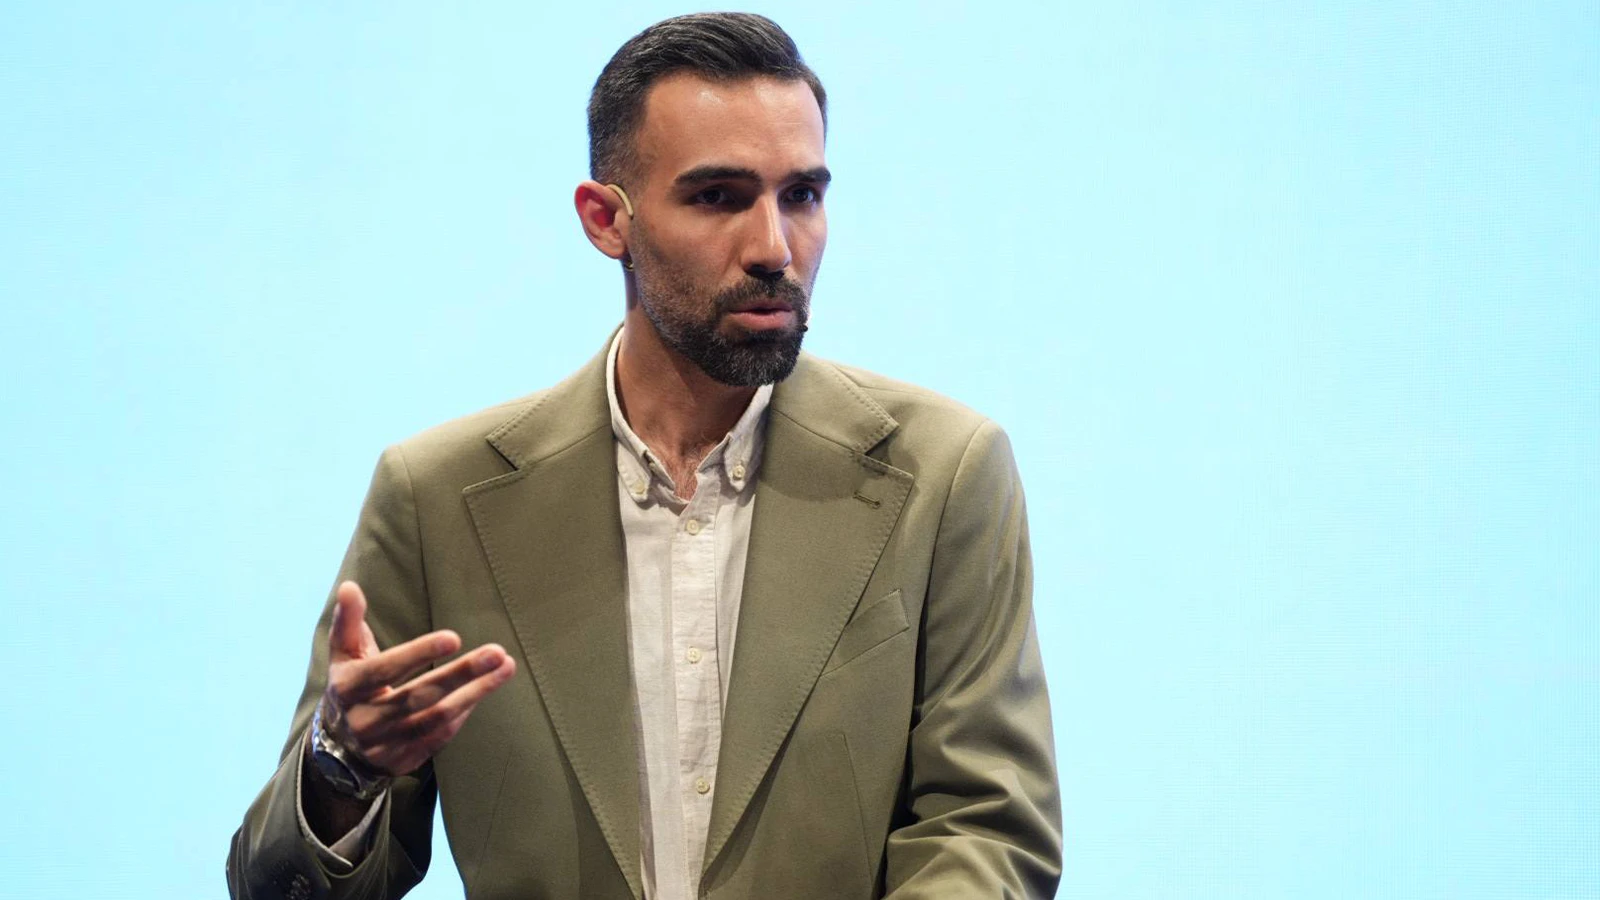
کیوان کفایی، مدیرعامل مهرکام مارکت، افزایش ریسک نکول و تغییر الگوی خرید خانوارها در شرایط تورمی را از عوامل اثرگذار بر بازار خرید اعتباری میداند. او برای آینده این بازار دو مسیر ترسیم میکند: استفاده از داراییها بهعنوان پشتوانه دریافت اعتبار و خرید اعتباری برای تأمین نیازهای امروز با حفظ داراییها برای آینده. کفایی همچنین بر نقش هوش مصنوعی در شناخت رفتار مشتریان و اهمیت همکاری میان بازیگران بازار اعتبار تأکید دارد.
تورم و افزایش ریسک نکول در بازار خرید اعتباری
کیوان کفایی با اشاره به نقش خدمات اکنون بخر، بعداً پرداخت کن (BNPL) در جبران کمبود نقدینگی خانوارها گفت که این خدمات، در کنار تسهیل دسترسی مصرفکنندگان به کالا و خدمات، با ریسکهایی نیز همراهاند. به گفته او، تداوم تورم و افزایش فشارهای اقتصادی بر خانوارها میتواند توان بازپرداخت اقساط را کاهش دهد و کسبوکارهای فعال در این حوزه را با افزایش احتمال نکول مواجه کند.
او همچنین به تأثیر شرایط اقتصادی بر تغییر الگوی خرید مصرفکنندگان اشاره کرد و توضیح داد که فشارهای تورمی موجب شده بخشی از تقاضای خانوارها از کالاهای بادوام به سمت کالاهای تندمصرف و تأمین نیازهای روزمره حرکت کند؛ تغییری که میتواند بر روند توسعه و کاربرد خدمات خرید اعتباری نیز اثرگذار باشد.
دو مسیر احتمالی برای آینده خدمات اعتباری
مدیرعامل مهرکام مارکت با اشاره به الگوهای جهانی، دو مسیر را برای آینده بازار خرید اعتباری قابل تصور دانست. در مدل نخست، داراییهای افراد میتوانند به پشتوانهای برای دریافت اعتبار و انجام خرید تبدیل شوند. در مدل دوم نیز افراد با استفاده از خدمات اعتباری، نیازهای فعلی خود را تأمین میکنند و در عین حال داراییهایشان را برای استفاده در آینده حفظ میکنند.
کفایی همچنین با نگاهی به چشمانداز پنجساله این بازار عنوان کرد که در صورت بهبود شرایط مالی خانوارها و فراهم شدن امکان استفاده مؤثر از خدمات اعتباری، میتوان انتظار داشت خرید اعتباری سهم قابلتوجهتری از سبد خرید خانوارها را به خود اختصاص دهد. به اعتقاد او، کالاهای تندمصرف و نیازهای روزمره میتوانند از حوزههای مهم توسعه این خدمات باشند، هرچند استفاده از اعتبار به این گروه محدود نخواهد شد و سایر گروههای کالایی را نیز دربر خواهد گرفت.
نقش هوش مصنوعی در شناخت رفتار اعتباری مشتریان
بخش دیگری از صحبتهای او به نقش هوش مصنوعی و تحلیل دادههای رفتاری در آینده خدمات اعتباری اختصاص داشت و توضیح داد که تحلیل رفتار مشتریان میتواند به پلتفرمها کمک کند تا در لحظه خرید، شناخت دقیقتری از مصرفکننده و شرایط اعتباری او به دست آورند.
به گفته او، بهرهگیری از این ظرفیت میتواند زمینه ارائه خدمات اعتباری متناسبتر با وضعیت مشتریان و شرایط پذیرندگان را فراهم کند و به بهبود تصمیمگیری در فرایند ارائه اعتبار کمک کند.
همافزایی بازیگران؛ پیشنیاز توسعه اکوسیستم اعتبار
کفایی در بخش پایانی صحبتهای خود بر اهمیت همکاری میان بازیگران مختلف بازار اعتبار تأکید کرد و گفت که تعامل میان مشتریان، پلتفرمها و شرکتهای لندتک میتواند فرصتهای بیشتری برای خلق ارزش در این حوزه ایجاد کند.
به اعتقاد مدیرعامل مهرکام مارکت، توسعه خدمات اعتباری باید بهصورتی پیش برود که منافع حاصل از آن تنها به یک بخش محدود نشود، بلکه نتیجه همکاریها و شکلگیری مدلهای جدید، برای تمام بازیگران اکوسیستم اعتبار ارزشآفرین باشد.