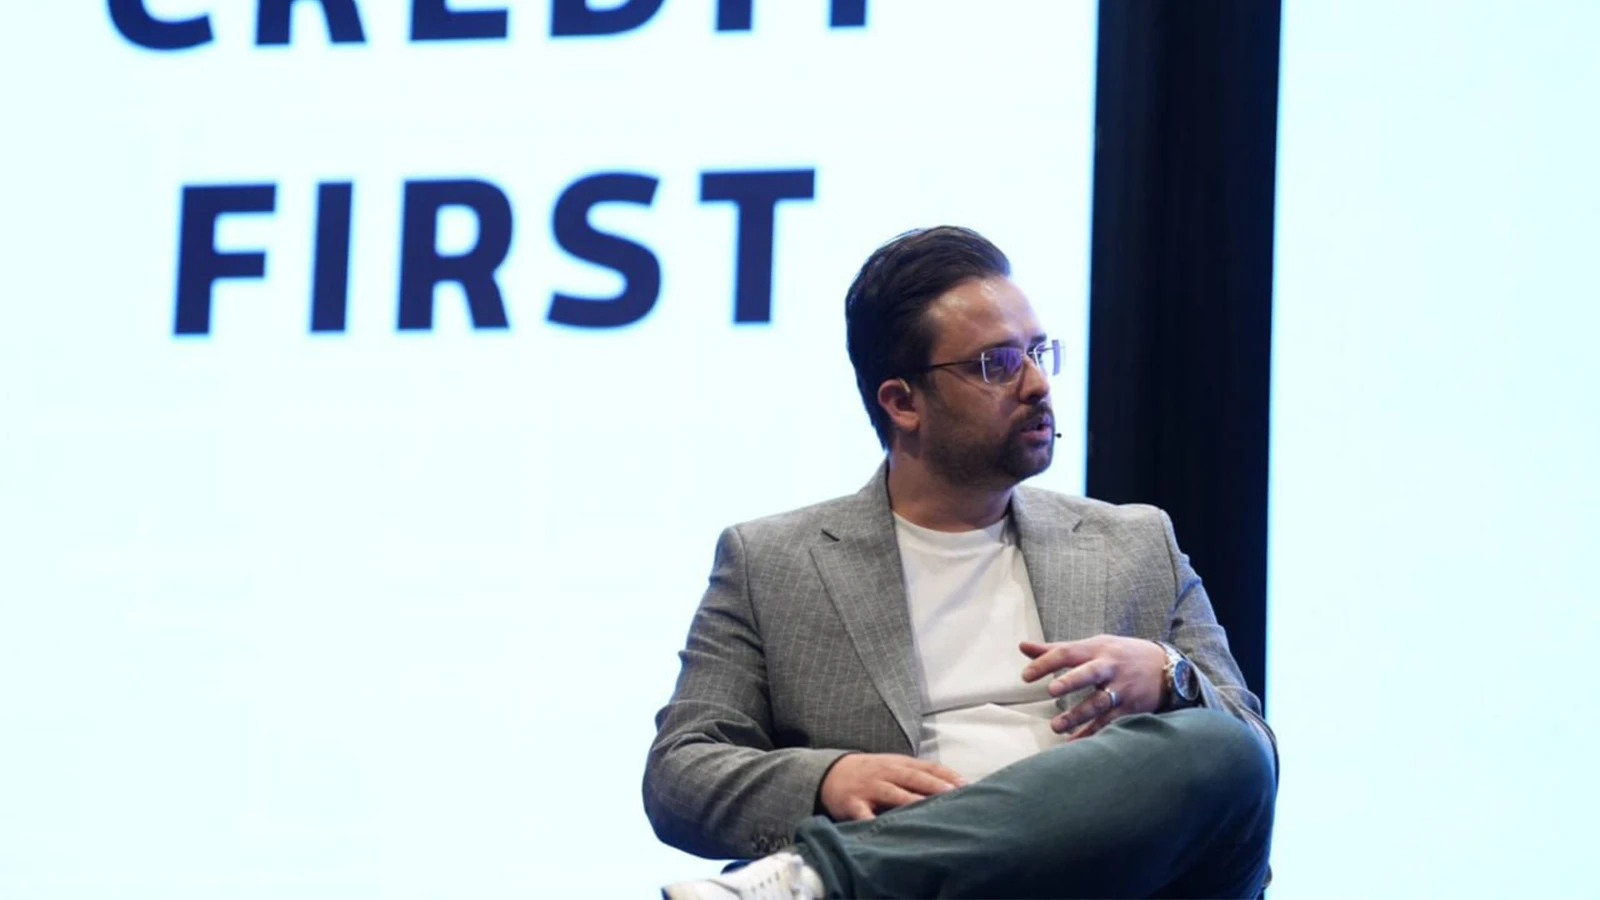
حمیدرضا سعادتی، معاون بازاریابی و سوپراپلیکیشن دیجیپی، با انتقاد از رویکرد وثیقهمحور در پرداخت اعتبارات خرد، معتقد است رفتار اعتباری و خوشحسابی کاربران باید مبنای ارزیابی و تخصیص اعتبار قرار گیرد. به گزارش راه پرداخت، او نبود دسترسی به دادههای معتبر درباره گردش مالی، درآمد پایدار و تعهدات مالی افراد را از مشکلات اصلی نظام اعتبارسنجی در کشور دانست و تأکید کرد که شرکتهای ارائهدهنده خدمات خرید اعتباری نباید بهتنهایی بار ناشی از ضعف زیرساختهای اعتبارسنجی را بر عهده بگیرند.
ضرورت جایگزینی وثایق سنتی با اعتبارسنجی مبتنی بر داده
سعادتی با انتقاد از دریافت وثایق سنتی برای اعتبارات خرد گفت: «من اساساً با اخذ وثایق سنتی برای اعتبارات خرد موافق نیستم؛ رویکرد درست این است که بهجای آن، رفتار اعتباری و خوشحسابی کاربر مبنای ارزیابی قرار گیرد.»
او با اشاره به تجربه شرکتهای فعال در حوزه لندتک و خدمات خرید اعتباری (BNPL) در سایر کشورها توضیح داد که این مجموعهها در برخی بازارهای منطقهای و بینالمللی به پایگاههای داده باز دسترسی دارند.
بخوانید: معاون بازاریابی دیجیپی: بازپرداخت ۶ قسطه دیجیپی برای کمپین بلکفرایدی فعال میشود
به گفته سعادتی، در امارات اطلاعاتی مانند نظم شهروندان در پرداخت قبوض یا جرایم رانندگی ثبت و پیش از تخصیص اعتبار بررسی میشود.
او مشکل اصلی ایران را فقدان دسترسی به جریانهای اطلاعاتی معتبر، از جمله گردش مالی ماهانه و درآمد پایدار افراد دانست.
نقش دادههای بانکی و رفتاری در ارزیابی توان بازپرداخت
معاون بازاریابی و سوپراپلیکیشن دیجیپی با اشاره به اهمیت شناخت رفتار مالی کاربران گفت: «برای اعتبارسنجی دقیقتر، به اطلاعاتی نیاز داریم که رفتارهای مالی افراد را بهطور دقیق نشان دهد؛ اینکه دریافت منابع مالی آنها چگونه است و تعهدات مالی خود را چطور پرداخت میکنند.»
به گفته او، اطلاعات اپراتورها میتواند در این زمینه مفید باشد و دادههای بانکی نیز ظرفیت بالایی برای ارزیابی وضعیت مالی افراد دارد.
سعادتی تأکید کرد هرچه شناخت ارائهدهندگان اعتبار از میزان و استمرار درآمد کاربران و رفتار مالی آنها دقیقتر باشد، امکان تصمیمگیری آگاهانهتر درباره میزان اعتبار قابل تخصیص به هر فرد فراهم میشود.
توسعه کیف ثروت دیجیپی با هدف استفاده از ظرفیت داراییهای مالی
سعادتی یکی از دلایل توسعه قابلیت «کیف ثروت» در سوپراپلیکیشن دیجیپی را محدودیت دسترسی به دادههای معتبر مالی عنوان کرد.
او توضیح داد که بر اساس ایده این قابلیت، فردی که سهام یا دارایی مالی مشخصی در اختیار دارد، میتواند با استفاده از آن قدرت خرید خود را افزایش دهد.
سعادتی برای توضیح این مدل به مؤسسه چارلز شواب در آمریکا اشاره کرد که امکان استفاده از سهام و اوراق قرضه بهعنوان وثیقه برای دریافت اعتبار را در اختیار سرمایهگذاران قرار میدهد.
بااینحال، او تأکید کرد که در ایران هنوز سازوکار حقوقی و اجرایی لازم برای پیادهسازی چنین قابلیتی وجود ندارد.
انتقاد از تحمیل ریسک نکول به پلتفرمهای BNPL
معاون بازاریابی و سوپراپلیکیشن دیجیپی همچنین نسبت به نحوه توزیع ریسک نکول در بازار خرید اعتباری انتقاد کرد.
سعادتی معتقد است اگر سازوکارهای اعتبارسنجی دادهمحور بهدرستی پیادهسازی نشوند و نهادهای مالی مقررات یکجانبه وضع کنند، منصفانه نیست که تمام ریسک و بار نکول تسهیلات بر عهده پلتفرمهای BNPL قرار گیرد.
او بر ضرورت دسترسی به دادههای معتبر و شناخت دقیقتر وضعیت درآمدی و رفتار مالی کاربران برای تصمیمگیری درباره تخصیص اعتبار تأکید کرد.