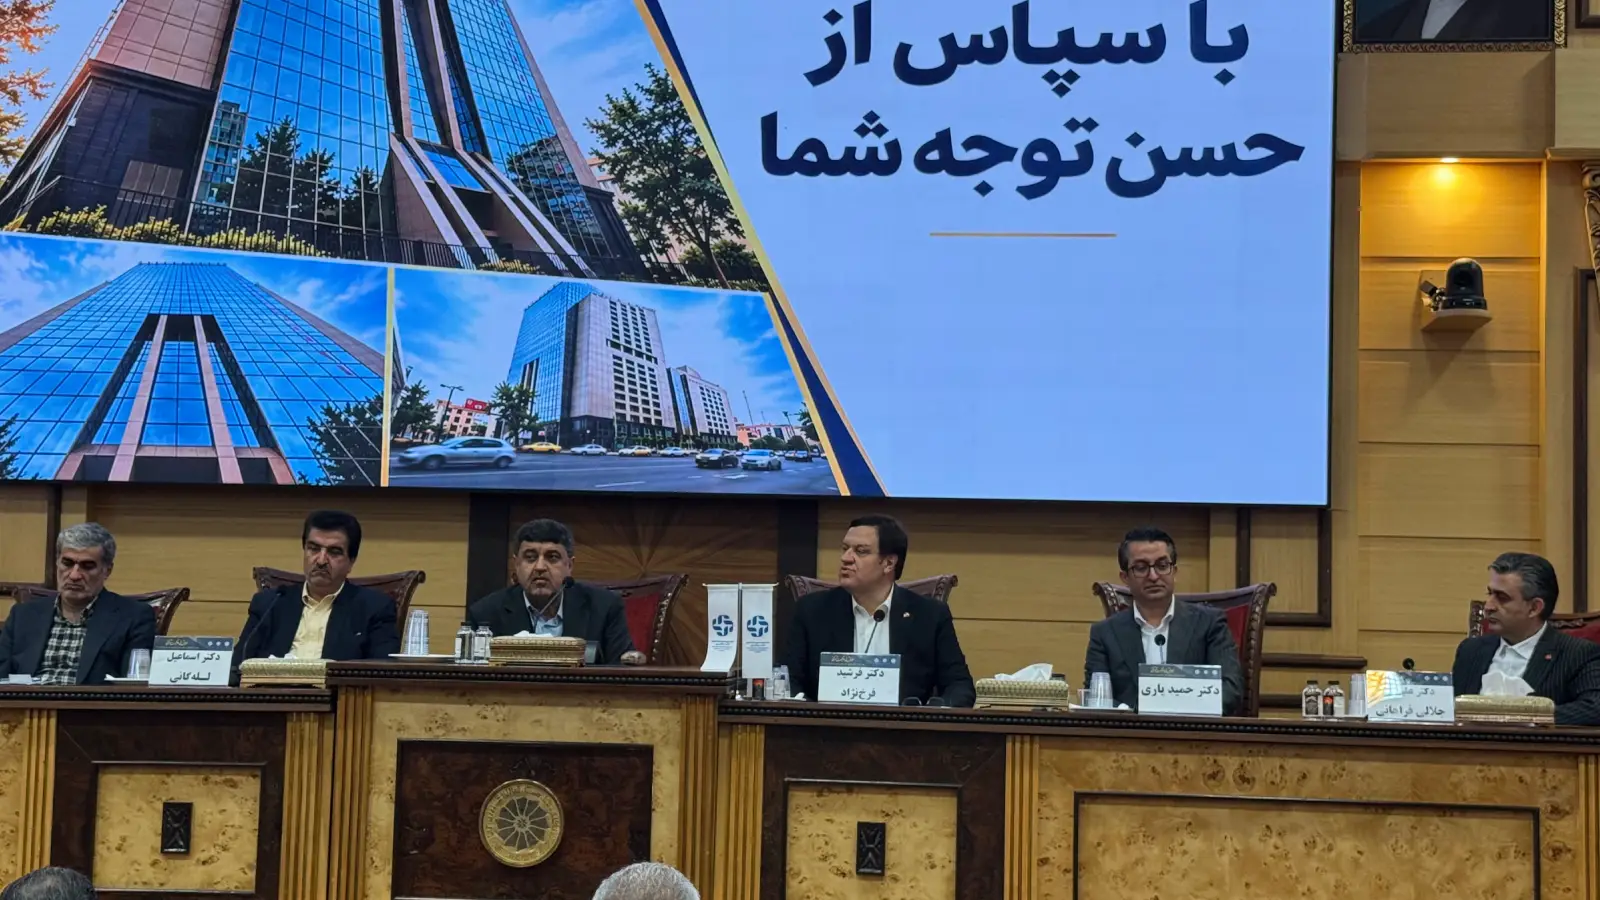
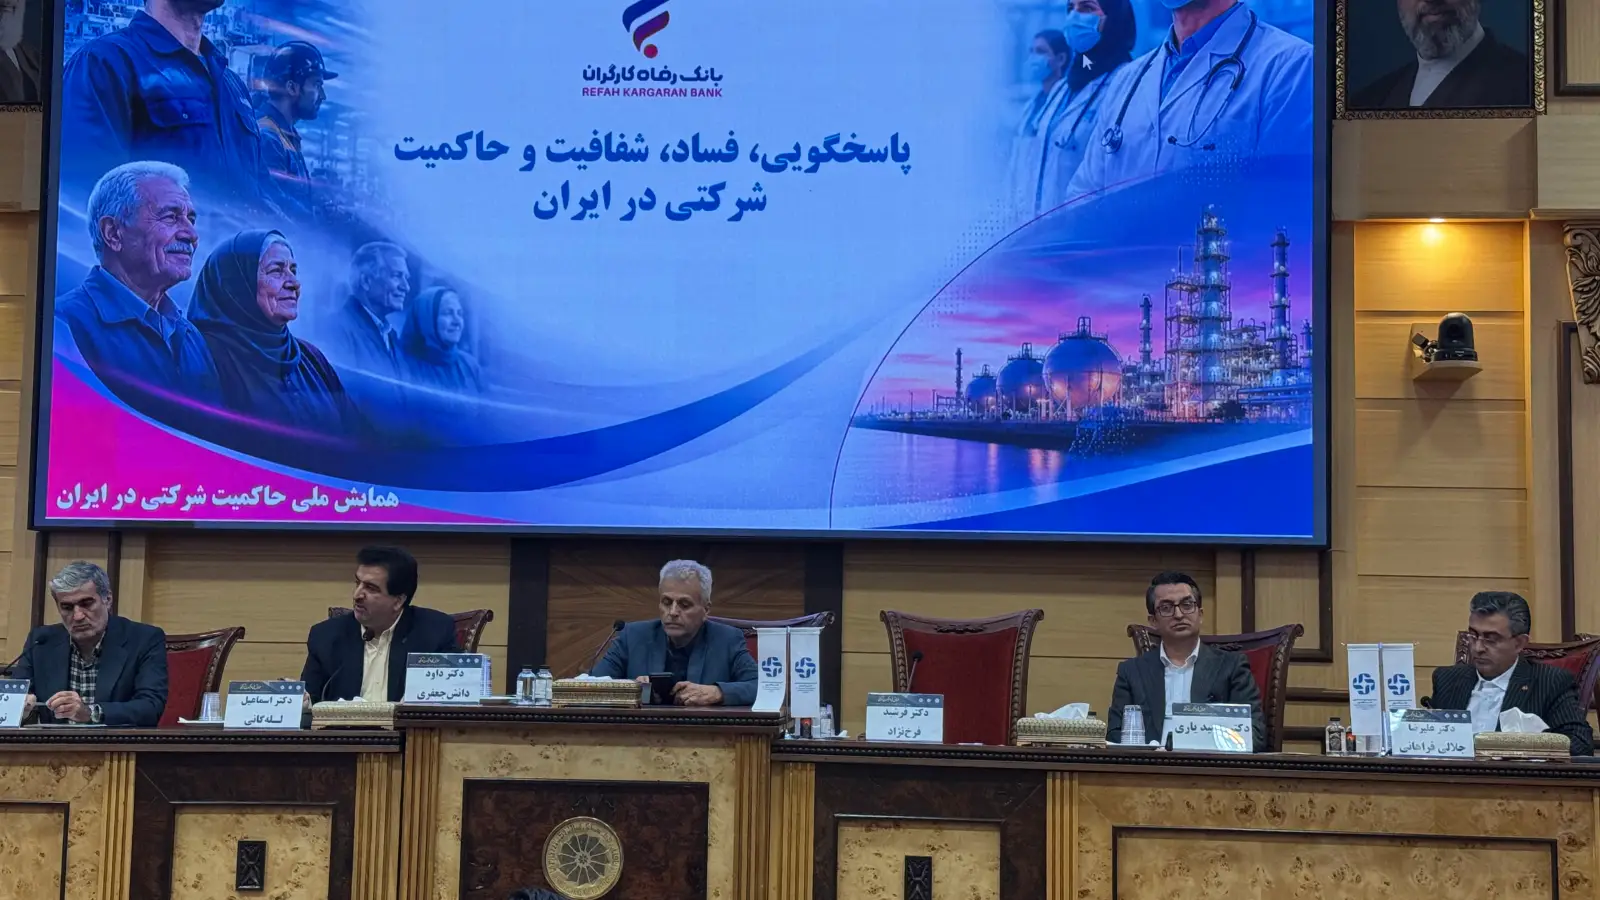
حدود ۴۰ درصد از ۵۶۴ شرکت بررسیشده، گزارش حسابرسی مشروط داشتهاند؛ آماری که در همایش ملی حاکمیت شرکتی در ایران، بار دیگر مسئله اثربخشی نظام راهبری شرکتها را به مرکز توجه آورد. اما نقدهای مطرحشده در این همایش فقط به نتایج حسابرسی محدود نبود: موسی بزرگاصل، نبود استقلال هیئتمدیره را مانعی جدی برای اثرگذاری کمیته حسابرسی دانست؛ علیرضا جلالی فراهانی بر ناکافیبودن شفافیت بدون پاسخگویی و ضمانت اجرا تأکید کرد؛ و فرشید فرخنژاد یادآور شد که تشکیل کمیتهها و تهیه گزارشهای نظارتی، زمانی به تحقق حاکمیت شرکتی منجر میشود که در تصمیمهای عملیاتی و تخصیص منابع اثر بگذارد.
از سوی دیگر، پیام باقری بر ضرورت تغییر معیار ارزیابی از تعداد دستورالعملها و ساختارهای رسمی به کیفیت عملکرد و نتایج تأکید کرد؛ اسماعیل للهگانی از اهمیت شفافیت و پاسخگویی در برابر سپردهگذاران سخن گفت و اصغر نورالهزاده، فناوری، هوش مصنوعی و تحلیل داده را از ابزارهای تحول در نظارت و اداره بنگاهها دانست. مجموع این دیدگاهها یک پرسش محوری را پیش میکشد: چرا با وجود توسعه ساختارها و الزامات رسمی، هنوز میان آنچه در اسناد حاکمیت شرکتی پیشبینی شده و آنچه در تصمیمها و عملکرد شرکتها اتفاق میافتد، فاصله وجود دارد؟
بخوانید: ۴۱ درصد شرکتهای دولتی زیاندهاند؛ چه کسی پاسخگوی عملکرد آنهاست؟
خطای کارشناسی را نباید با تخلف و فساد یکی دانست
فرشید فرخنژاد، مدیرعامل بانک ملت، بر ضرورت تفکیک تصمیم کارشناسی ناموفق از تخلف، فساد و تعارض منافع تأکید کرد. این تفکیک از نظر او برای ایجاد فضای تصمیمگیری حرفهای در بنگاهها اهمیت دارد؛ زیرا اگر هر تصمیمی که به نتیجه مطلوب نرسد، با برخوردی مشابه تخلف مواجه شود، مدیران و کارشناسان انگیزه کمتری برای پذیرش مسئولیت و تصمیمگیری خواهند داشت.
در مقابل، این تفکیک به معنای نادیده گرفتن تخلف یا تعارض منافع نیست. تصمیمگیری باید بر اساس اطلاعات و تحلیل کارشناسی انجام شود و مدیران نیز در برابر رعایت نکردن ضوابط، پنهان کردن منافع شخصی یا نادیده گرفتن مسئولیتهای خود پاسخگو باشند.
فرخنژاد همچنین بر این نکته تأکید داشت که حاکمیت شرکتی نباید به تشکیل کمیتهها و تهیه گزارشها محدود بماند. اثر واقعی آن باید در تصمیمهای مهم بانک، از جمله تخصیص منابع، اعطای اعتبار، معاملات و خریدها دیده شود.
از نگاه او، عملکرد یک بانک را نمیتوان صرفاً با شاخصهایی مانند سودآوری، رشد ترازنامه یا سهم بازار سنجید. مدیریت ریسک، رعایت حقوق ذینفعان و حفظ اعتماد عمومی نیز باید در ارزیابی عملکرد بانکها مورد توجه قرار گیرد. بنابراین، حاکمیت شرکتی زمانی معنا پیدا میکند که در تصمیمهای روزمره و راهبردی بانک اثر بگذارد، نه اینکه صرفاً در ساختار سازمانی آن ثبت شده باشد.
هزینه تصمیمهای غلط را چه کسی پرداخت میکند؟
سمیه عالی، رئیس حوزه تطبیق بانک خاورمیانه، بحث حاکمیت شرکتی را از زاویه تناسب مقررات با ساختار حقوقی و اقتصادی کشور مطرح کرد. محور اصلی دیدگاه او این بود که نمیتوان بدون توجه به تفاوتهای نهادی و حقوقی، الگوهای مقرراتی کشورهای دیگر را عیناً در ایران اجرا کرد.
به باور او، مقررات حاکمیت شرکتی باید با ساختار حقوقی کشور سازگار و متناسب با شرایط فعالیت بنگاهها بومیسازی شوند. در غیر این صورت، ممکن است شرکتها در ظاهر الزامات را اجرا کنند، اما در عمل با تعارض میان مقررات، ساختار مالکیت و شیوه اداره بنگاه روبهرو شوند.
عالی همچنین به الگوی «رعایت کن یا توضیح بده» اشاره کرد؛ رویکردی که در آن شرکت باید الزامات تعیینشده را رعایت کند و در صورت رعایت نکردن هر یک از آنها، دلایل خود را شفاف توضیح دهد. اهمیت این الگو در آن است که بهجای تحمیل یک نسخه یکسان به همه شرکتها، شفافیت و پاسخگویی درباره نحوه اجرای اصول را تقویت میکند.
پرسش محوری مطرحشده در این بحث، مسئولیت پیامدهای تصمیمهای نادرست بود: اگر سازوکارهای تصمیمگیری و نظارت درست طراحی نشوند، هزینه تصمیمهای غلط در نهایت بر دوش چه کسانی قرار میگیرد؟ سهامداران، سپردهگذاران، کارکنان یا سایر ذینفعان؟
اعتماد سپردهگذاران بدون شفافیت و پاسخگویی تقویت نمیشود
اسماعیل للهگانی، مدیرعامل بانک رفاه کارگران، اعتماد را یکی از پایههای اصلی فعالیت بانکها دانست و بر ارتباط آن با شفافیت و پاسخگویی تأکید کرد. در نظام بانکی، بخش عمده منابع در اختیار بانک از محل سپردههای مردم تأمین میشود و به همین دلیل، کیفیت اداره بانک و نحوه استفاده از منابع، تنها موضوعی درونسازمانی نیست.
در توضیحات او، حدود ۹۰ درصد منابع بانک متعلق به سپردهگذاران و حدود ۱۰ درصد متعلق به سهامداران عنوان شد. این نسبت، اهمیت مسئولیت بانک در برابر سپردهگذاران را برجسته میکند و نشان میدهد که تصمیمهای مدیریتی باید با توجه به حقوق طیف گستردهای از ذینفعان اتخاذ شوند.
للهگانی شفافیت را صرفاً انتشار اطلاعات ندانست و بر ضرورت ارائه اطلاعات دقیق، بهروز و قابلفهم تأکید کرد. از نگاه او، پاسخگویی نیز زمانی محقق میشود که تصمیمها مستند باشند، مسئولیت افراد در فرایند تصمیمگیری مشخص شود و مدیران پیامدهای عملکرد خود را بپذیرند.
او همچنین به اهمیت تفکیک مالکیت از مدیریت و واگذاری مسئولیت اداره بنگاهها به مدیران متخصص اشاره کرد. در این بحث، نمونههایی از شرکتهای چینی مطرح شد که با وجود سهم بالای مالکیت دولت، اداره آنها به مدیران حرفهای واگذار شده است. این مثال در راستای توضیح تفاوت میان مالکیت و مدیریت مطرح شد؛ موضوعی که در ساختار شرکتهای بزرگ و بهویژه بنگاههای دولتی اهمیت دارد.
از نگاه للهگانی، اصلاح حاکمیت شرکتی به تغییرات ساختاری، فرایندی و فرهنگی نیاز دارد و صرف تصویب مقررات نمیتواند اعتماد عمومی را تقویت کند.
هوش مصنوعی میتواند نظارت بر حاکمیت شرکتی را از حالت پسینی خارج کند
اصغر نورالهزاده، رئیس صندوق نوآوری و شکوفایی، به پیوند میان نوآوری و حاکمیت شرکتی پرداخت و ظرفیت فناوریهای جدید را برای بهبود نظارت بر عملکرد بنگاهها توضیح داد.
از جمله کاربردهایی که در این زمینه مطرح شد، استفاده از هوش مصنوعی و تحلیل داده برای شناسایی الگوهای غیرعادی در معاملات و روابط تجاری، رهگیری مصوبات، ثبت مسئولیتها و پایش عملکرد مدیران بود. بهکارگیری این ابزارها میتواند امکان شناسایی زودهنگام برخی نشانههای ریسک یا تخلف را فراهم کند.
در چنین رویکردی، نظارت به بررسی گزارشها پس از وقوع مسئله محدود نمیشود؛ بلکه دادهها و فرایندهای شرکت بهصورت مستمر پایش میشوند تا امکان مداخله پیشگیرانه افزایش پیدا کند. حسابرسی دیجیتال و داشبوردهای مدیریتی نیز از ابزارهایی هستند که میتوانند دسترسی به اطلاعات و ارزیابی عملکرد را بهبود دهند.
نورالهزاده همچنین به ظرفیت صندوق نوآوری و شکوفایی برای حمایت از شرکتهای دانشبنیان فعال در این حوزه اشاره کرد. حمایت از توسعه محصول، اجرای طرحهای پایلوت، آزمون و تجاریسازی فناوریها و استفاده از ابزارهایی مانند سرمایهگذاری، تسهیلات و ضمانتنامه، از مسیرهایی است که صندوق میتواند برای توسعه راهکارهای فناورانه مرتبط با حاکمیت شرکتی دنبال کند.
بخوانید: اهمیت حاکمیت شرکتی و صادرات در فضای نوآوری کشور
حاکمیت شرکتی باید به بخشی از تصمیمگیری و خلق ارزش تبدیل شود
پیام باقری، نایبرئیس اتاق بازرگانی، صنایع، معادن و کشاورزی ایران، بر ضرورت عبور از نگاه تشریفاتی به حاکمیت شرکتی تأکید کرد. محور دیدگاه او این بود که حاکمیت شرکتی باید در متن تصمیمگیری و فعالیت اقتصادی بنگاه قرار بگیرد و به بخشی واقعی از فرایند خلق ارزش تبدیل شود.
در این نگاه، حاکمیت شرکتی صرفاً مجموعهای از دستورالعملها برای رعایت الزامات اداری نیست؛ بلکه باید بر کیفیت اداره بنگاه، نحوه تخصیص منابع، مسئولیتپذیری مدیران و نتایج عملکرد شرکت اثر بگذارد. اگر این اصول به فرایندهای واقعی شرکت راه پیدا نکنند، نمیتوان انتظار داشت که صرف وجود ساختارهای رسمی به بهبود عملکرد منجر شود.
این تأکید، با محور مشترک بسیاری از سخنان دیگر حاضران همراستا بود: حاکمیت شرکتی زمانی از سطح مقررات فراتر میرود که کیفیت تصمیمها و نتیجه فعالیت بنگاه را تغییر دهد.
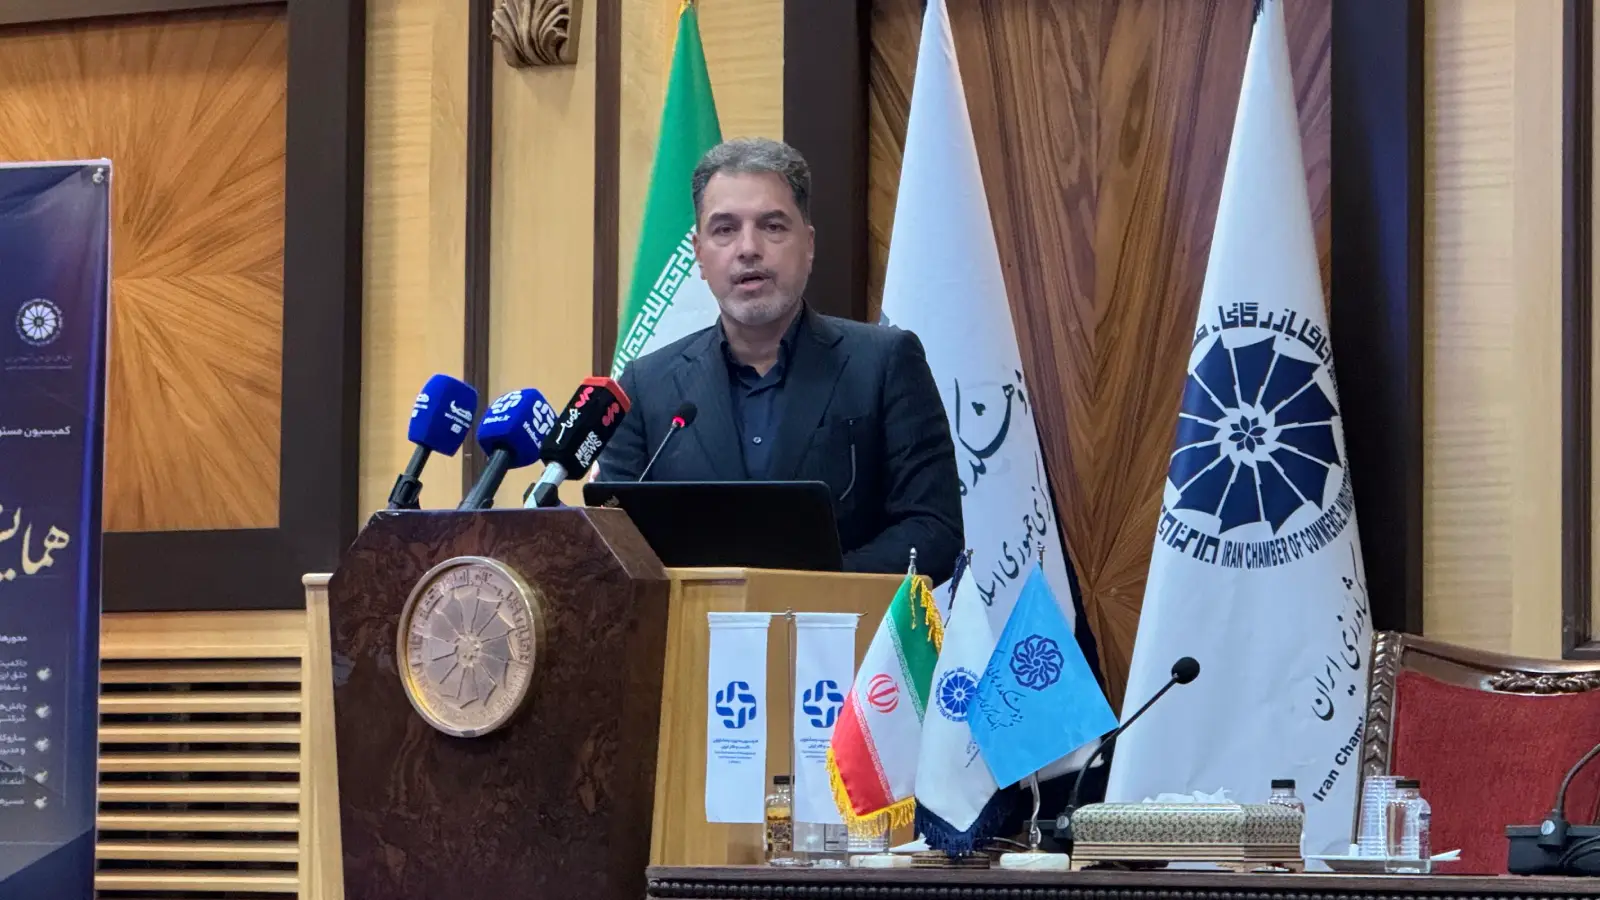
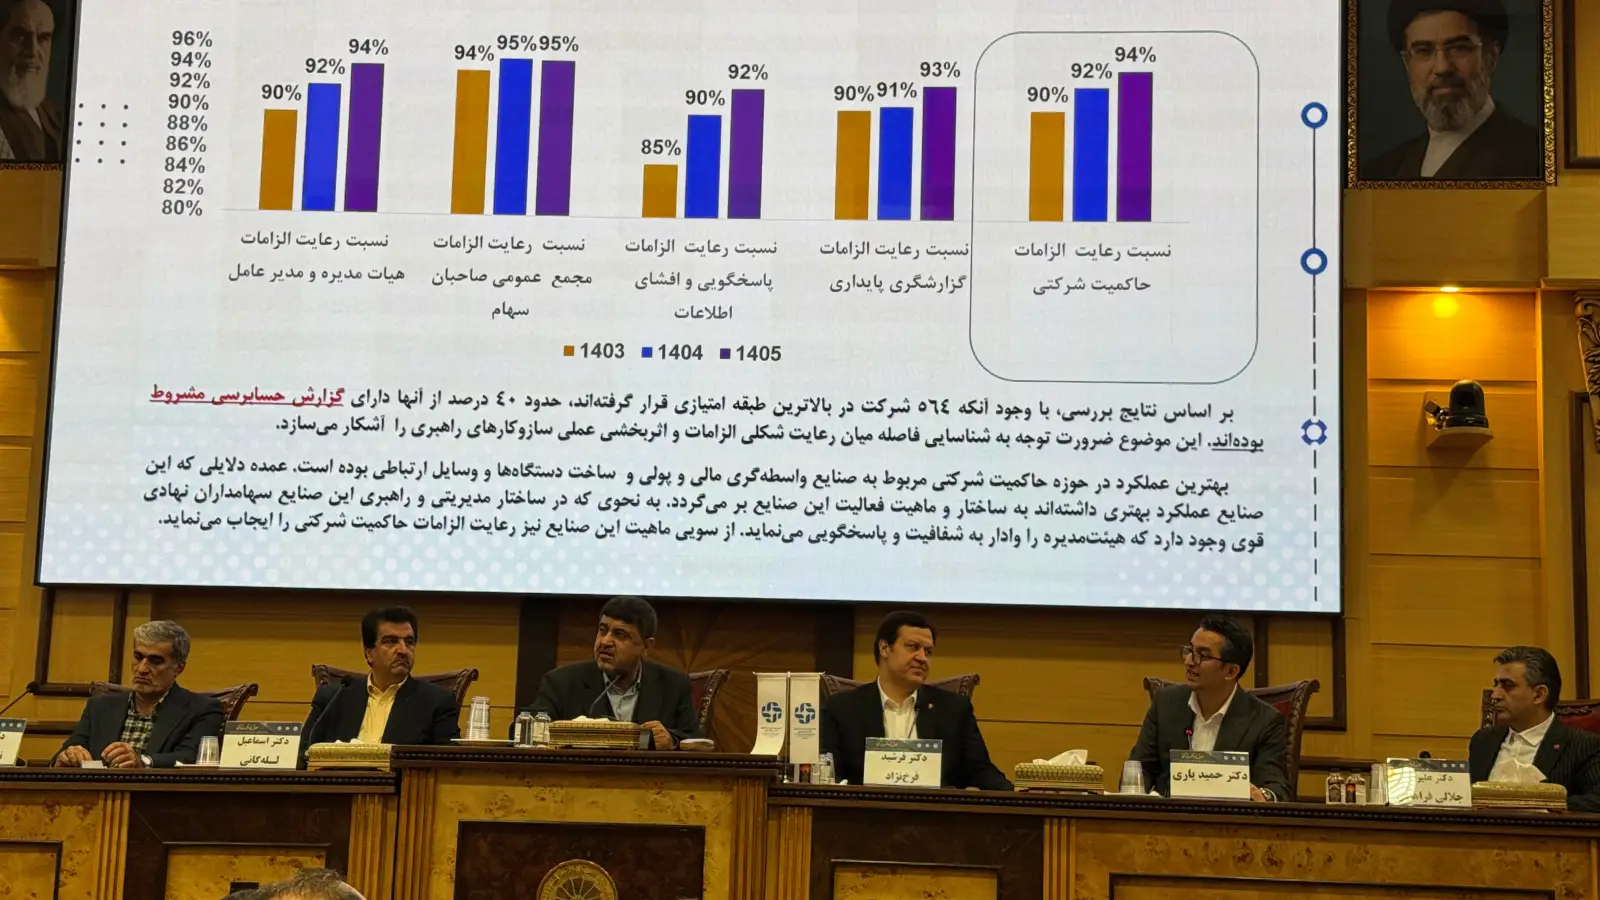
حدود ۴۰ درصد شرکتهای بررسیشده گزارش حسابرسی مشروط داشتند
حمید یاری، عضو هیئتمدیره سازمان بورس و اوراق بهادار و معاون نظارت بر بورسها و ناشران، با اشاره به بررسی وضعیت ۵۶۴ شرکت، اعلام کرد حدود ۴۰ درصد این شرکتها گزارش حسابرسی مشروط داشتهاند. این آمار از نگاه او نشانهای است از اینکه صرف وجود دستورالعملها و سازوکارهای رسمی حاکمیت شرکتی، لزوماً به عملکرد مطلوب شرکتها منجر نمیشود.
بحث یاری بر این نکته متمرکز بود که باید میان رعایت الزامات و اثربخشی آنها تفاوت قائل شد. ممکن است شرکتی کمیتههای موردنیاز را تشکیل داده باشد، گزارشهای مشخصی تهیه کند و از نظر ظاهری با مفاد دستورالعملها تطبیق داشته باشد؛ اما پرسش مهم این است که این ساختارها تا چه اندازه توانستهاند کیفیت کنترل داخلی، مدیریت ریسک و تصمیمگیری را بهبود دهند.
او در توضیح ابعاد مختلف دستورالعمل حاکمیت شرکتی به موضوعاتی از جمله حقوق سهامداران، وظایف هیئتمدیره، کمیتههای تخصصی، افشا و شفافیت اطلاعات، کنترلهای داخلی و مدیریت ریسک و همچنین معاملات با اشخاص وابسته و گزارشگری مالی اشاره کرد.
در این چارچوب، موضوع خطوط دفاعی در نظام کنترل و نظارت نیز اهمیت پیدا میکند. مدیریت، واحدهای مدیریت ریسک و تطبیق، حسابرسی داخلی و حسابرس مستقل و نهاد ناظر، هرکدام باید نقش مشخصی در شناسایی و کنترل ضعفها داشته باشند. اما کارآمدی این زنجیره به استقلال و ارتباط مؤثر اجزای آن وابسته است.
آمار گزارشهای حسابرسی مشروط، در این بحث صرفاً یک عدد نبود؛ بلکه پرسشی درباره نتیجه اجرای مقررات مطرح میکرد: اگر ساختارهای حاکمیت شرکتی در شرکتها مستقر شدهاند، چرا هنوز بخش قابلتوجهی از آنها در گزارشهای حسابرسی با مسئله مواجهاند؟
تعداد کمیتهها معیار اثربخشی حاکمیت شرکتی نیست
علیرضا جلالی فراهانی، رئیس مرکز تحقیقات استراتژیک بانک ملت، بر ضرورت تغییر شیوه ارزیابی حاکمیت شرکتی تأکید کرد. از نگاه او، ارزیابی این نظام باید در سه سطح انجام شود: ساختاری، فرایندی و اثربخشی.
در سطح ساختاری، وجود اجزایی مانند هیئتمدیره، کمیته حسابرسی و کمیته ریسک بررسی میشود. در سطح فرایندی، باید دید این اجزا چگونه فعالیت میکنند، اطلاعات چگونه در اختیار آنها قرار میگیرد و تصمیمها با چه سازوکاری اتخاذ میشوند. اما سطح سوم، یعنی اثربخشی، مهمترین مرحله ارزیابی است؛ زیرا مشخص میکند این ساختارها در عمل چه تغییری در تصمیمهای شرکت ایجاد کردهاند.
به این ترتیب، تشکیل کمیته یا برگزاری جلسات منظم بهتنهایی نمیتواند نشانه موفقیت نظام حاکمیت شرکتی باشد. باید بررسی کرد که آیا تصمیمهای پرریسک واقعاً در کمیتهها بررسی میشوند، آیا توصیههای آنها در تصمیم نهایی هیئتمدیره اثر میگذارد و آیا سازوکار مشخصی برای پیگیری اجرای مصوبات وجود دارد یا خیر.
جلالی فراهانی همچنین بر پیوند شفافیت و پاسخگویی تأکید داشت. شفافیت زمانی ارزشمند است که اطلاعات منتشرشده به تعیین مسئولیت و پاسخگویی منجر شود؛ در غیر این صورت، ممکن است نتیجه کار صرفاً تولید گزارش و مستندات باشد، بدون آنکه تغییری در عملکرد شرکت ایجاد کند.
در این چارچوب، انتصاب افراد نامناسب نیز تنها یک خطای اداری نیست؛ زیرا کیفیت انتصابات بر عملکرد هیئتمدیره، تصمیمهای مدیریتی و در نهایت منافع شرکت و ذینفعان اثر میگذارد.
استقلال هیئتمدیره، گره اصلی کمیته حسابرسی است
موسی بزرگاصل، رئیس هیئت عامل و مدیرعامل سازمان حسابرسی، مسئله استقلال هیئتمدیره را یکی از مهمترین موانع تحقق حاکمیت شرکتی در ایران دانست. از نگاه او، تا زمانی که هیئتمدیره استقلال واقعی نداشته باشد، نمیتوان انتظار داشت کمیته حسابرسی نیز بهصورت مستقل عمل کند.
او در توضیح این موضوع تأکید کرد که رئیس کمیته حسابرسی باید از میان اعضای مستقل هیئتمدیره انتخاب شود. اگر اعضای هیئتمدیره تحت نفوذ سهامدار مسلط باشند، استقلال کمیتهای که قرار است بر عملکرد شرکت و فرایندهای مالی نظارت کند نیز با تردید مواجه خواهد شد.
بزرگاصل در بخش دیگری از سخنان خود به وضعیت حسابرسی داخلی اشاره کرد. به گفته او، حسابرسی داخلی در بسیاری از موارد عملاً زیرمجموعه مدیریت اجرایی قرار گرفته و از استقلال، نیروی انسانی و دسترسی کافی برای انجام وظایف خود برخوردار نیست. در چنین شرایطی، حتی اگر این واحد در ساختار سازمانی شرکت وجود داشته باشد، نمیتواند نقش نظارتی مورد انتظار را بهدرستی ایفا کند.
او مسئله را فراتر از حسابرسی صورتهای مالی دانست و بر ضرورت حفاظت از حقوق سهامداران، بهویژه سهامداران اقلیت، تأکید کرد. در شرکتهایی که سهامدار مسلط میتواند بر تصمیمها اثر بگذارد، نبود نظارت مستقل ممکن است به تصمیمهایی منجر شود که منافع سایر سهامداران را نادیده بگیرد. این مسئله در بانکها اهمیت بیشتری دارد؛ زیرا منابع سپردهگذاران و منابع عمومی نیز در معرض پیامدهای تصمیمهای مدیریتی قرار میگیرند.
بزرگاصل همچنین در بحث کلی حاکمیت شرکتی، مداخله دولت در اداره مستقیم شرکتها، ضعف استقلال هیئتمدیره و اقتباس دستورالعملهای خارجی بدون توجه کافی به شرایط حقوقی و اجرایی کشور را از چالشهای استقرار این نظام دانست. او تأکید داشت که تغییر مدیران، بدون اصلاح سازوکار انتخاب و اداره آنها، بهتنهایی مشکل را برطرف نمیکند.
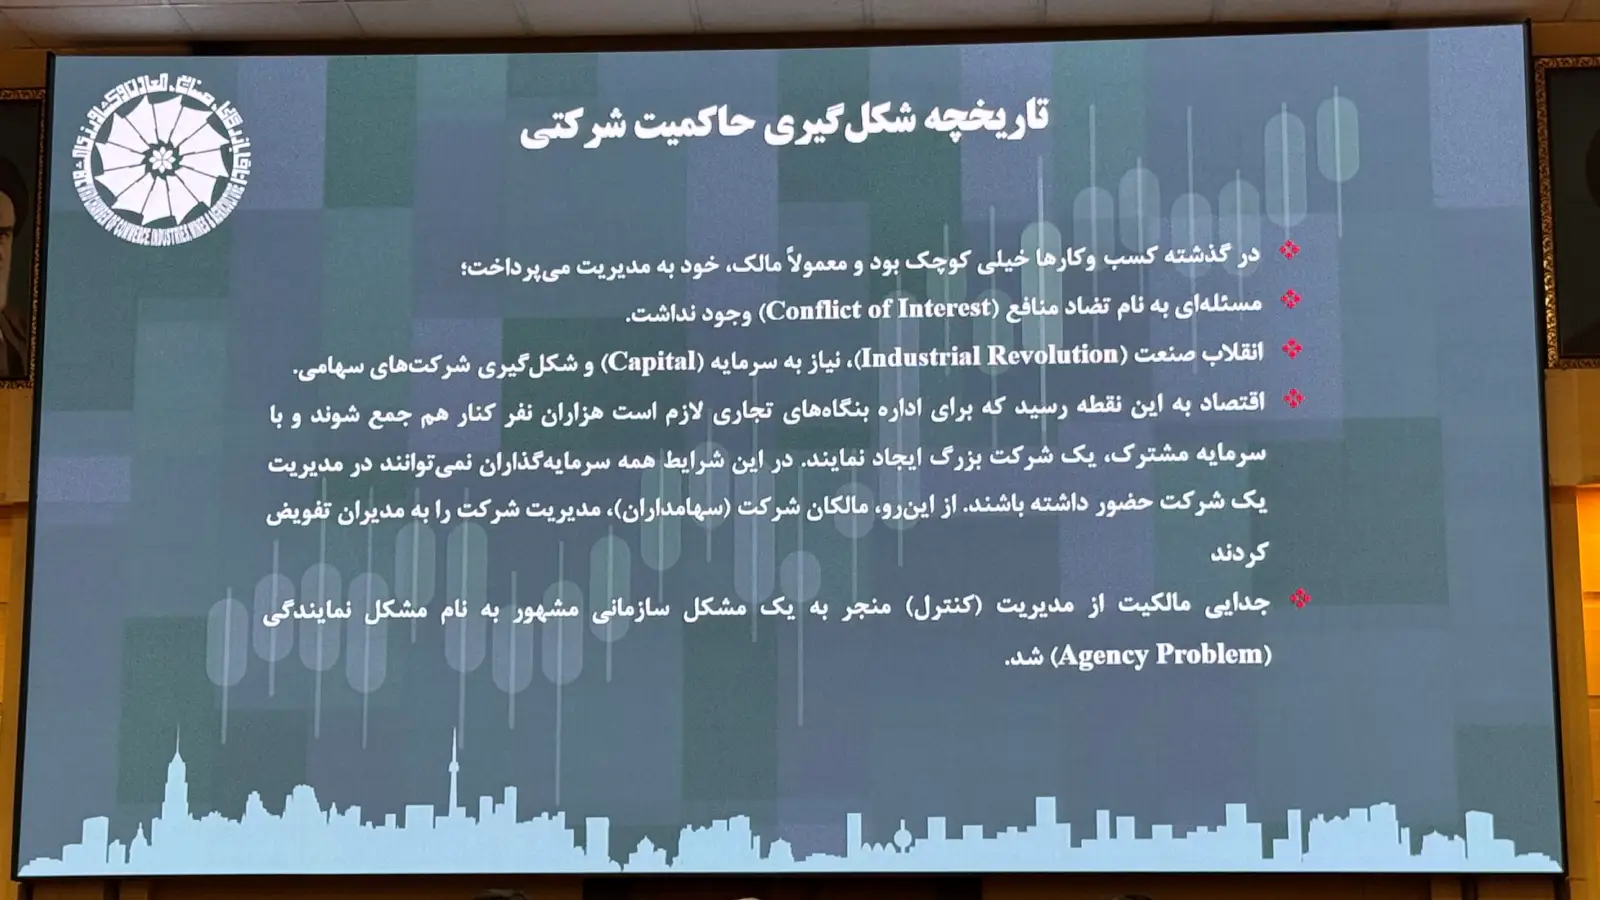
تصمیمهای کمیته ریسک به هیئتمدیره متصل نیست
مازیار قاسمی، مدیر گروه ریسک هلدینگ صنایع پتروشیمی خلیج فارس، یکی از مشکلات اجرای مدیریت ریسک در شرکتها را گسست میان تصمیمهای کمیته ریسک و تصمیمهای هیئتمدیره دانست. به گفته او، در بسیاری از موارد کمیته ریسک تشکیل شده و موضوعات را بررسی میکند، اما خروجی این بررسیها به تصمیمهای اصلی شرکت راه پیدا نمیکند.
قاسمی سه رکن مهم حاکمیت شرکتی را حسابرسی و نظارت بر کنترلهای داخلی، انتصاب افراد شایسته در جایگاههای مدیریتی و مدیریت ریسک بنگاه معرفی کرد. او مدیریت ریسک را در مقایسه با دو حوزه دیگر، موضوعی جوانتر در فضای شرکتهای ایرانی دانست که هنوز با کمبود نیروی متخصص، آموزش و منابع حرفهای مواجه است.
از نگاه او، هیئتمدیره باید ظرفیت پذیرش ریسک شرکت را بشناسد و تصمیمهای راهبردی را با این ظرفیت هماهنگ کند. به بیان دیگر، تعیین میزان ریسکپذیری نباید به یک سند مستقل محدود شود؛ بلکه باید در انتخاب پروژهها، سرمایهگذاریها و برنامههای توسعه شرکت اثر داشته باشد.
قاسمی برای توضیح دشواری تصمیمگیری در شرایط عدمقطعیت، به نمونه پروژهای اشاره کرد که حدود ۱۳۵ میلیون دلار در آن هزینه شده بود، اما درباره توجیه اقتصادی ادامه آن پرسشهایی وجود داشت. در چنین وضعیتی، مدیر ممکن است از توقف پروژه به دلیل احتمال افزایش قیمتها در آینده نگران باشد و از سوی دیگر، ادامه پروژه نیز میتواند در صورت اثبات ناموجه بودن اقتصادی آن، مسئولیتهایی برای او ایجاد کند. این وضعیت نشان میدهد ترس از پیامدهای حقوقی و نظارتی تصمیمها میتواند مدیران را از اتخاذ تصمیم اقتصادی مناسب بازدارد.
او همچنین به تجربه هلدینگ خلیج فارس در تشکیل کمیتههای ریسک اشاره کرد. بر اساس توضیحات او، این فرایند از سال ۱۴۰۰ برای شرکتهای تولیدی آغاز شد، از سال ۱۴۰۲ شرکتهای خدماتی را نیز دربر گرفت و از سال ۱۴۰۴ شرکتهای دارای فعالیتهای تغییر و پروژهای به آن اضافه شدند.
قاسمی بر این نکته تأکید داشت که ترکیب کمیته ریسک باید متناسب با ماهیت فعالیت و ریسکهای هر شرکت باشد. برای مثال، شرکتی که با مسائل حقوقی یا قیمتگذاری مواجه است، به حضور متخصصان همان حوزه نیاز دارد و در شرکتهای پروژهمحور نیز باید دانش تخصصی مدیریت پروژه در کمیته وجود داشته باشد. حضور مدیران عملیاتی نیز میتواند ارتباط میان تصمیمهای کمیته و واقعیتهای اجرایی شرکت را تقویت کند.
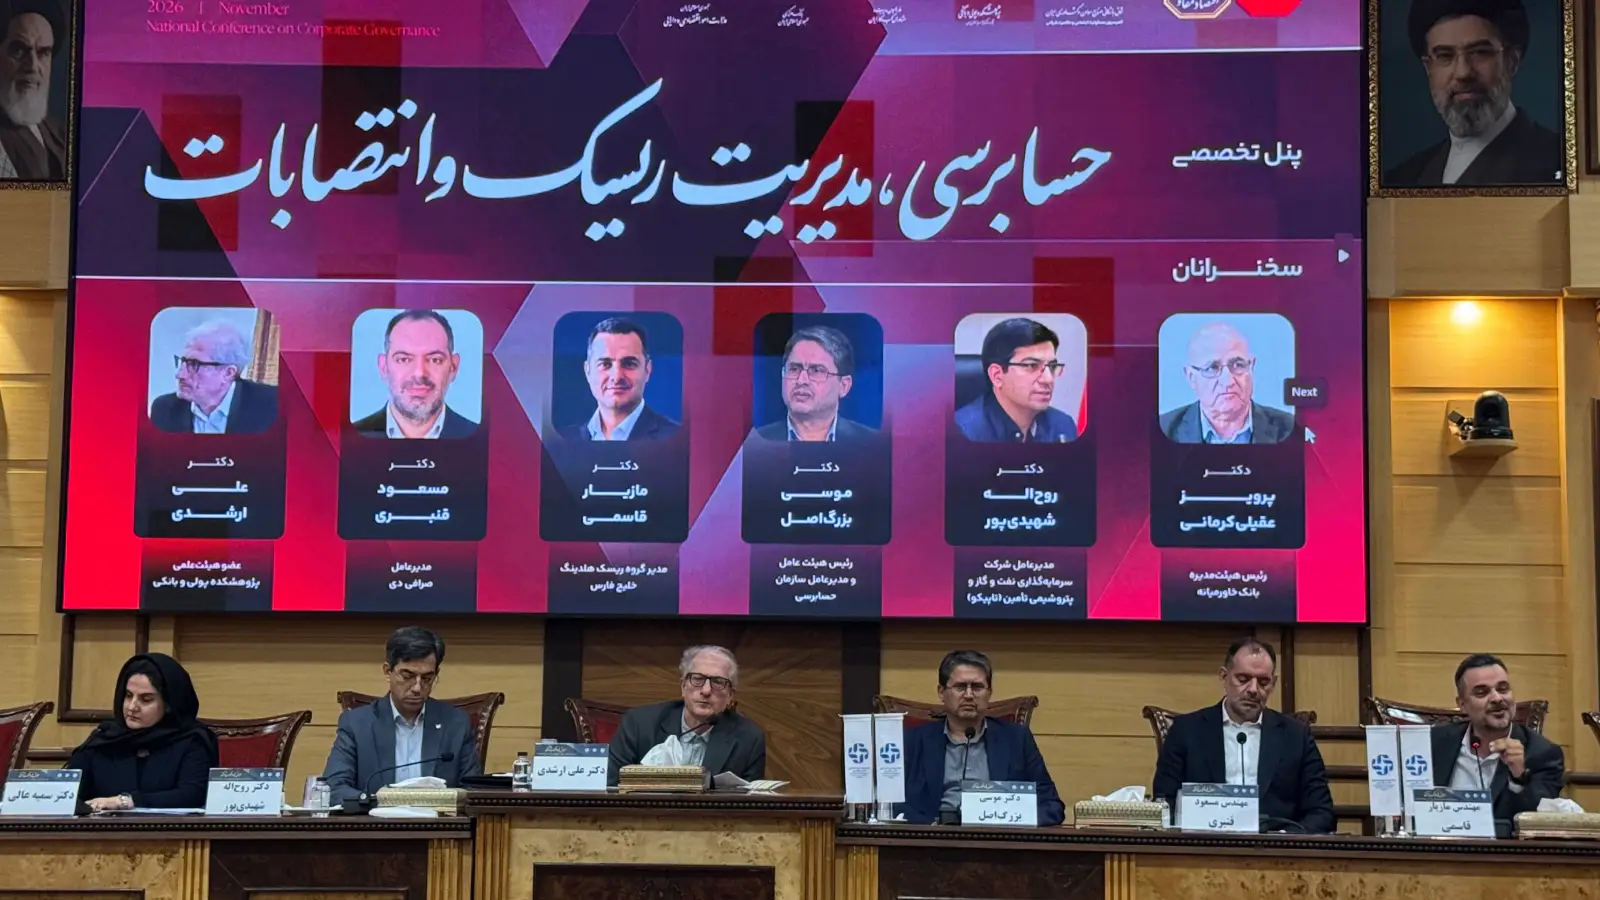
تاپیکو برای حدود ۲۵۰ جایگاه مدیریتی سازوکار انتصاب طراحی کرده است
روحالله شهیدیپور، مدیرعامل شرکت سرمایهگذاری نفت و گاز و پتروشیمی تأمین (تاپیکو)، از سازوکار این مجموعه برای انتخاب و ارزیابی مدیران سخن گفت. به گفته او، تاپیکو با حدود ۲۵۰ جایگاه مدیریتی در شرکتهای زیرمجموعه مواجه است و انتخاب افراد برای این جایگاهها نیازمند فرایندی فراتر از معرفی و انتصاب اداری است.
در سازوکاری که او تشریح کرد، کمیته انتصابات با حضور سه عضو مستقل خارج از شرکت و دو عضو مستقل هیئتمدیره فعالیت میکند. ارزیابی مدیران نیز از طریق کانونهای ارزیابی و پنلهای تخصصی انجام میشود تا انتخاب افراد با توجه به شایستگی و تناسب آنها با جایگاه مدیریتی صورت گیرد.
اهمیت این تجربه در آن است که انتصاب مدیران در یک هلدینگ بزرگ، فقط به انتخاب مدیرعامل شرکتهای زیرمجموعه محدود نمیشود؛ بلکه مجموعهای از جایگاههای مدیریتی را دربر میگیرد که تصمیمهای آنها میتواند بر عملکرد شرکت مادر و شرکتهای تابعه اثرگذار باشد. از این منظر، وجود فرایند مشخص برای ارزیابی و انتخاب مدیران، یکی از ابزارهای کاهش مداخلههای سلیقهای در انتصابات است.
تجربه آواپزشک نشان میدهد استقرار حاکمیت شرکتی به زمان نیاز دارد
مسعود قنبری، مدیرعامل صرافی دی و رئیس کمیته حاکمیت شرکتی اتاق بازرگانی ایران، تجربه گروه آواپزشک را بهعنوان نمونهای از استقرار تدریجی سازوکارهای حاکمیت شرکتی تشریح کرد.
بر اساس این تجربه، حرکت آواپزشک از سال ۱۳۹۹ و با تمرکز بر ایجاد سازوکارهای نظارتی و تفکیک نقشها آغاز شد. در بهمن ۱۳۹۹ استقلال حسابرسی داخلی در دستور کار قرار گرفت و در اسفند همان سال کمیته حسابرسی شکل گرفت. در اردیبهشت ۱۴۰۰ کمیته انتصابات ایجاد شد و در تیرماه همان سال بازطراحی ساختار نیز انجام گرفت.
این فرایند در سالهای بعد ادامه پیدا کرد. کمیته ریسک در شهریور ۱۴۰۳ و کمیته استراتژی در آبان همان سال به ساختار شرکت اضافه شدند. به این ترتیب، تجربهای که قنبری تشریح کرد، نشان میدهد ایجاد نظام حاکمیت شرکتی به یک اقدام مقطعی محدود نمانده و در چند مرحله توسعه یافته است.
در این تجربه، ترکیب کمیتهها نیز اهمیت داشت. بر اساس توضیحات ارائهشده، دستکم سه عضو از پنج عضو کمیتهها باید مستقل و متخصص باشند. این موضوع از آن جهت اهمیت دارد که کمیتههای تخصصی صرفاً بهعنوان واحدهای تشریفاتی در ساختار شرکت باقی نمانند و بتوانند با اتکا به دانش و استقلال اعضا، بر تصمیمهای مدیریتی اثر بگذارند.
قنبری همچنین بر ضرورت وجود دبیرخانه هیئتمدیره، گردش مناسب اطلاعات و پاسخگویی در ساختار شرکت تأکید کرد. تجربه آواپزشک از این منظر قابل توجه است که استقرار حاکمیت شرکتی را نه با تعداد کمیتهها، بلکه با استمرار اصلاح ساختارها و ایجاد سازوکارهای تصمیمگیری و نظارت توضیح میدهد.
تفکیک مالکیت از مدیریت، بخشی از اصلاح نظام اداره بنگاههاست
داود دانشجعفری، عضو هیئت عالی بانک مرکزی، در طرح بحث حاکمیت شرکتی بر ضرورت تغییر رویکرد در مدیریت بنگاههای اقتصادی تأکید کرد. در توضیح این موضوع، حاکمیت شرکتی بهعنوان مجموعهای از قواعد برای هدایت، نظارت و پاسخگویی شرکتها مطرح شد؛ قواعدی که هدف آنها افزایش شفافیت، پیشگیری از فساد و ایجاد توازن میان اختیارات مدیران و حقوق سهامداران است.
یکی از محورهای این بحث، تفکیک مالکیت از مدیریت بود. مالکیت یک بنگاه لزوماً به معنای ضرورت اداره مستقیم آن از سوی مالک نیست و در ساختار حرفهای، باید امکان واگذاری مدیریت به افراد متخصص و پاسخگو فراهم باشد. این مسئله بهویژه در شرکتهایی که مالکیت دولتی یا عمومی دارند، اهمیت پیدا میکند.
دانشجعفری همچنین به تجربههای جهانی و درسهای بحرانهای مالی اشاره کرد؛ تجربههایی که نشان میدهند نبود توازن میان اختیارات مدیران، نظارت و حقوق سهامداران میتواند زمینهساز بروز مشکلات جدی در بنگاهها شود.