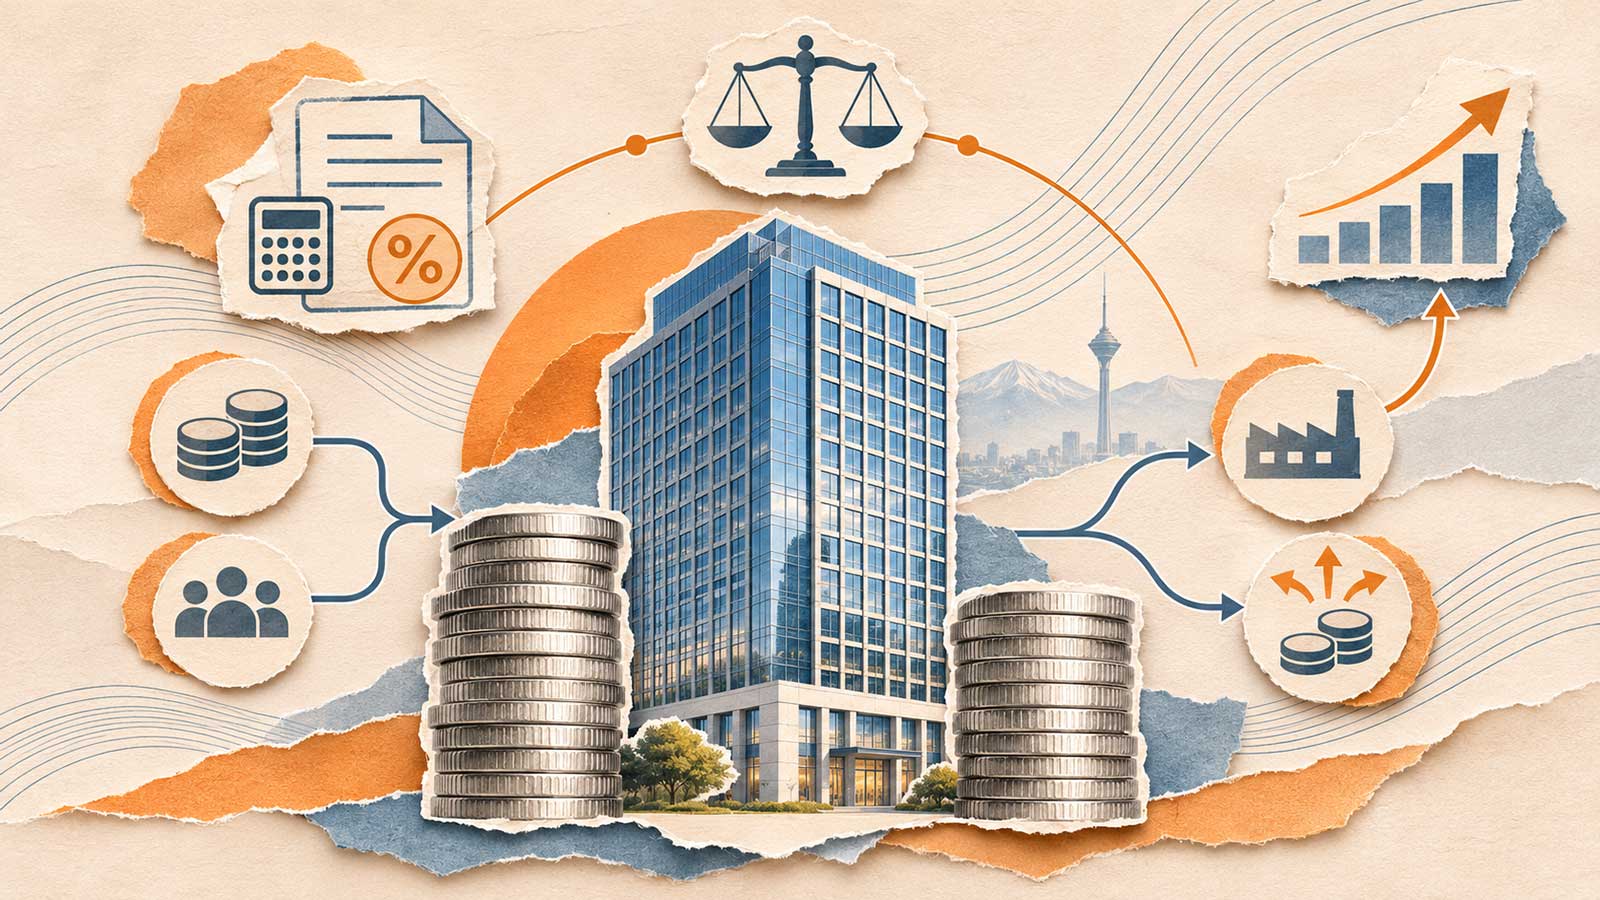
مالیات بر درآمد شرکتها در ظاهر سازوکار سادهای دارد؛ شرکت سود کسب میکند و بخشی از آن را بهعنوان مالیات میپردازد. اما نحوه محاسبه سود، هزینههای قابل کسر، تأمین مالی از طریق وام یا سرمایه سهامداران و شیوه تقسیم سود، همگی بر میزان مالیات پرداختی شرکت اثر میگذارند.
مرکز پژوهشهای مجلس شورای اسلامی در گزارشی با عنوان «مالیات بر درآمد شرکتها (۲)؛ انواع نظامهای مالیاتستانی» که ۱۷ آبان ۱۴۰۵ منتشر شده، الگوهای مختلف دریافت مالیات از شرکتها را مقایسه کرده است. این بررسی نشان میدهد که مالیات شرکتها علاوه بر تأمین درآمد دولت، بر هزینه سرمایهگذاری، انتخاب منابع مالی و رفتار سهامداران نیز اثرگذار است.
در این گزارش، نظامهای مالیاتی از نظر نحوه محاسبه درآمد مشمول مالیات، ارتباط مالیات شرکت و سهامدار، آثار درآمدی، شیوه برخورد با زیان و تورم و پیچیدگی اجرا بررسی شدهاند. نتیجه این مقایسه نشان میدهد که هر الگو در کنار مزایای خود، هزینهها و الزامات اجرایی متفاوتی دارد.
مالیات مضاعف؛ وقتی یک سود در دو مرحله مشمول مالیات میشود
یکی از موضوعات اصلی گزارش، رابطه میان مالیات شرکت و مالیات سهامداران است.
در نظام سنتی مالیاتستانی، سود شرکت ابتدا در سطح خود شرکت مشمول مالیات میشود. اگر شرکت باقیمانده سود را میان سهامداران تقسیم کند، این درآمد در نظامهایی که برای سود تقسیمی مالیات شخصی در نظر گرفتهاند، بار دیگر مشمول مالیات میشود. به این وضعیت «مالیات مضاعف» گفته میشود.
این شیوه از نظر اجرایی نسبتاً ساده است و امکان دریافت درآمد مالیاتی را برای دولت فراهم میکند، اما بر تصمیم شرکتها درباره تقسیم سود اثر میگذارد. شرکتی که با تقسیم سود، بار مالیاتی بیشتری را به سهامداران تحمیل میکند، انگیزه بیشتری برای نگهداری سود در داخل شرکت خواهد داشت.
گزارش مرکز پژوهشهای مجلس توضیح میدهد که نگهداری سود همیشه به معنای سرمایهگذاری بهتر نیست. در برخی شرایط، منابع مالی در فعالیتهایی با بازده پایین باقی میمانند؛ درحالیکه همان سرمایه میتواند در بخش دیگری از اقتصاد بازده بیشتری ایجاد کند.
برای کاهش این مشکل، چند الگوی جایگزین بررسی شده است. در روش «ادغام کامل»، مالیات پرداختی شرکت در محاسبه مالیات سهامدار لحاظ میشود تا مالیات مضاعف از بین برود. در روش «تخصیص اعتبار» نیز سهامدار میتواند تمام یا بخشی از مالیات پرداختشده توسط شرکت را بهعنوان اعتبار مالیاتی در نظر بگیرد.
روشهای دیگری مانند معافیت سود تقسیمی و اعمال نرخهای متفاوت بر سود توزیعشده و سود نگهداریشده نیز با هدف کاهش آثار مالیات مضاعف طراحی شدهاند. تفاوت اصلی این الگوها در میزان کاهش بار مالیاتی، هزینه اجرایی، تأثیر بر درآمد دولت و نحوه برخورد با سرمایهگذاران داخلی و خارجی است.
چرا نظام مالیاتی شرکتها را به دریافت وام تشویق میکند؟
یکی دیگر از مسائل مهم در طراحی مالیات شرکتها، تفاوت برخورد مالیاتی با بدهی و سرمایه سهامداران است.
در بسیاری از نظامهای مالیاتی، بهرهای که شرکت بابت دریافت وام میپردازد، جزو هزینههای قابل قبول مالیاتی محسوب میشود و از درآمد مشمول مالیات کسر میشود. در مقابل، تأمین مالی از طریق سرمایه سهامداران از مزیت مشابهی برخوردار نیست.
نتیجه این تفاوت آن است که دریافت وام از نظر مالیاتی برای شرکت بهصرفهتر از افزایش سرمایه میشود. این موضوع در گزارش با عنوان «سوگیری بدهی» بررسی شده است.
سوگیری بدهی انگیزه شرکتها را برای استفاده از تسهیلات بانکی افزایش میدهد. افزایش سهم بدهی در ساختار مالی شرکت نیز با بالا رفتن تعهدات بازپرداخت و هزینه بهره، ریسک مالی بنگاه را افزایش میدهد؛ بهویژه در دورههایی که درآمد شرکت کاهش پیدا میکند.
برخی الگوهای مالیاتی برای برطرف کردن این مشکل، محدود کردن یا حذف امکان کسر بهره را در نظر میگیرند. این روش فاصله مالیاتی میان بدهی و سرمایه سهامداران را کاهش میدهد و زمینه برخورد برابرتر با منابع مختلف تأمین مالی را فراهم میکند.
البته حذف کسر بهره بر هزینه تأمین مالی نیز اثر دارد. در این مدلها، نحوه تعیین پایه مالیاتی و سایر کسورات اهمیت زیادی پیدا میکند؛ زیرا افزایش هزینه سرمایه میتواند بر تصمیم شرکتها برای اجرای پروژههای جدید اثر بگذارد.
مالیات بر جریان نقدی؛ تمرکز بر پولی که وارد شرکت و از آن خارج میشود
گروه دیگری از الگوهای بررسیشده در گزارش، بهجای تکیه بر سود حسابداری، جریانهای نقدی شرکت را مبنای محاسبه مالیات قرار میدهند.
در این روشها، زمان دریافت و پرداخت پول اهمیت بیشتری پیدا میکند. یکی از ویژگیهای مهم برخی مدلهای مالیات بر جریان نقدی آن است که شرکت میتواند هزینه سرمایهگذاری را در همان زمان انجام آن از پایه مالیاتی کسر کند، بهجای اینکه این هزینه طی چند سال و از مسیر استهلاک محاسبه شود.
این سازوکار باعث میشود بازده متعارف سرمایه، یعنی بازده معمولی مورد انتظار از یک سرمایهگذاری، از پایه مالیاتی خارج شود و مالیات بیشتر بر بازده مازاد متمرکز باشد.
گزارش سه شکل اصلی این نظام را بررسی میکند. در مدل نخست، مبادلات واقعی مانند فروش کالا، ارائه خدمات و هزینههای تولید مبنای محاسبه هستند. مدل دوم جریانهای مالی مانند دریافت و بازپرداخت وام را نیز وارد محاسبات میکند. مدل سوم بر جریان پول میان شرکت و سهامداران، ازجمله تقسیم سود، انتشار و بازخرید سهام تمرکز دارد.
تفاوت این مدلها در دامنه فعالیتهایی است که مشمول مالیات میشوند. کنار گذاشتن جریانهای مالی از محاسبات، پایه مالیاتی را محدودتر میکند. در مقابل، وارد کردن جریانهای مالی دامنه محاسبات را گسترش میدهد و به ثبت اطلاعات دقیقتری نیاز دارد.
در این نظامها، نحوه برخورد با زیانهای اولیه شرکتها، معاملات مالی و تغییر روش محاسبه مالیات نیز بخش مهمی از طراحی و اجرای سیاست مالیاتی است.
معافیت بازده متعارف سرمایه چه تغییری ایجاد میکند؟
گزارش در کنار مدلهای جریان نقدی، سه روش دیگر را معرفی میکند که بدون کنار گذاشتن کامل حسابداری تعهدی، با کسر بازده متعارف سرمایه از پایه مالیاتی، آثار مالیات بر سرمایهگذاری را کاهش میدهند.
در روش «معافیت بازده متعارف حقوق صاحبان سهام» یا ACE، شرکت میتواند مبلغی معادل بازده متعارف سرمایه سهامداران را از درآمد مشمول مالیات خود کسر کند. هدف این است که مزیت مالیاتی بدهی کاهش پیدا کند و تأمین مالی از طریق سهام شرایط نزدیکتری به دریافت وام داشته باشد.
در روش ACC، مبنای محاسبه گستردهتر است و کسر بازده متعارف به کل سرمایه شرکت مربوط میشود. در این الگو، تعریف دقیق داراییها و بدهیهای مشمول اهمیت زیادی دارد.
روش ASE نیز موضوع را از سمت سهامدار بررسی میکند و کسر بازده متعارف سرمایهگذاری را در سطح او در نظر میگیرد.
وجه مشترک این سه روش، کاهش اثر مالیات بر تصمیم سرمایهگذاری است. تفاوت آنها در سطح اعمال معافیت، دامنه سرمایه مشمول و اطلاعات مورد نیاز برای محاسبه مالیات است.
اجرای این روشها به تعیین نرخ مناسب بازده متعارف، اطلاعات دقیق سرمایه، نحوه برخورد با زیانها و قواعد جلوگیری از اجتناب مالیاتی وابسته است. از سوی دیگر، کسر بازده متعارف از پایه مالیاتی بر درآمد دولت نیز اثر میگذارد و هزینه بودجهای آن باید در طراحی نظام مالیاتی محاسبه شود.
بخوانید: راهنمای استفاده از سامانه مالیات من؛ هر بخش سایت سازمان امور مالیاتی چه کاربردی دارد؟
چالش اجرای این الگوها در ایران چیست؟
بخش مهمی از گزارش مرکز پژوهشهای مجلس به شرایط اقتصاد ایران اختصاص دارد. در این بخش، چند مسئله بهعنوان عوامل اثرگذار بر انتخاب نظام مالیاتی مطرح شدهاند.
نخستین مسئله، تورم است. در شرایط تورمی، ارزش واقعی هزینههایی مانند استهلاک داراییها و زیانهای منتقلشده از سالهای گذشته کاهش مییابد. این وضعیت بر محاسبه درآمد مشمول مالیات اثر میگذارد و باعث میشود بخشی از سود اسمی شرکتها در پایه مالیاتی قرار گیرد.
مسئله دوم، نحوه برخورد با زیان شرکتهاست. براساس توضیح گزارش، در ایران زیان مالیاتی احرازشده میتواند از درآمد سالهای آینده کسر شود، اما امکان انتقال آن به سالهای گذشته یا دریافت نقدی ارزش مالیاتی زیان وجود ندارد.
در نتیجه، شرکتی که در سالهای ابتدایی فعالیت خود زیانده است، تنها در صورت سودآوری در آینده میتواند از این امکان استفاده کند. این موضوع برای کسبوکارهای نوپا و پروژههایی که دوره بازگشت سرمایه طولانی دارند، اهمیت بیشتری پیدا میکند.
سومین مسئله، ساختار بانکمحور تأمین مالی در ایران است. امکان کسر بهره تسهیلات از درآمد مشمول مالیات، هزینه مؤثر استفاده از بدهی را کاهش میدهد. این مزیت در کنار تسهیل تأمین مالی از طریق وام، انگیزه شرکتها را برای افزایش سهم بدهی در ساختار مالی تقویت میکند.
از طرف دیگر، محدود کردن این مزیت بر هزینه تأمین مالی شرکتها اثر میگذارد. به همین دلیل، اصلاح قواعد کسر بهره با شرایط دسترسی بنگاهها به منابع مالی و شیوههای جایگزین تأمین سرمایه ارتباط مستقیم دارد.
گزارش همچنین به گستردگی معافیتها و مشوقهای مالیاتی اشاره میکند. این معافیتها دامنه درآمدهای مشمول مالیات را کاهش میدهند و باعث میشوند تغییر نرخها یا کسورات مالیاتی، آثار متفاوتی بر شرکتها و درآمد دولت داشته باشد.
موضوع دیگر، هماهنگی مالیات شرکت با مالیات سهامداران و صاحبان کسبوکار است. فعالیت اقتصادی میتواند در قالب شرکت یا کسبوکار شخصی انجام شود و درآمد نیز به شکل حقوق، سود شرکت یا سود تقسیمی پرداخت شود. تفاوت قواعد مالیاتی این درآمدها، بر نحوه سازماندهی فعالیت اقتصادی و انتخاب شکل دریافت درآمد اثر میگذارد.
در این زمینه، شناسایی سهامداران نهایی و دسترسی به اطلاعات مالیاتی اشخاص از الزامات اجرای الگوهایی است که مالیات شرکت و سهامدار را با یکدیگر هماهنگ میکنند.
اصلاح نظام مالیاتی از کجا باید آغاز شود؟
بررسی مرکز پژوهشهای مجلس نشان میدهد که اصلاح نظام مالیاتستانی شرکتها در ایران مجموعهای از تغییرات مرتبط با یکدیگر را در بر میگیرد.
در این گزارش، تعریف درآمد مشمول مالیات، قواعد کسر هزینهها، نحوه برخورد با زیان و تورم، دامنه معافیتها، آثار بودجهای و هماهنگی مالیات شرکت با مالیات سهامداران از موضوعات اصلی طراحی نظام مالیاتی معرفی شدهاند.
در این چارچوب، تکمیل اطلاعات شرکتها و صاحبان کسبوکار، شناسایی مالکان نهایی و ایجاد ارتباط میان دادههای مالیاتی از پیشنیازهای اجرای برخی الگوهای جایگزین به شمار میروند.
گزارش همچنین بر اهمیت تعیین معیارهای روشن برای انتخاب الگوی مالیاتی و ترتیب اجرای اصلاحات تأکید دارد. آثار هر تغییر بر درآمد دولت، سرمایهگذاری و رفتار شرکتها باید در کنار یکدیگر بررسی شود.
برای نمونه، کاهش مالیات مضاعف میتواند هزینه سرمایه را پایین بیاورد، اما بر درآمد مالیاتی دولت نیز اثر میگذارد. حذف مزیت مالیاتی بدهی نیز شرایط تأمین مالی از طریق وام و سهام را به یکدیگر نزدیک میکند، اما در صورت طراحی نامناسب، هزینه سرمایهگذاری را افزایش میدهد.
به این ترتیب، نحوه ترکیب اجزای مختلف نظام مالیاتی، بهاندازه انتخاب مدل اصلی اهمیت دارد.
بخوانید: اطلاعات چکهای انتقالی در محاسبه مالیات مشاغل لحاظ میشود
انتخاب یک مدل کافی نیست
بررسی مرکز پژوهشهای مجلس نشان میدهد تفاوت نظامهای مالیاتستانی از شرکتها بسیار فراتر از نرخ مالیات است. اینکه چه درآمدی مشمول مالیات شود، هزینهها چه زمانی کسر شوند، با زیانها چگونه برخورد شود و مالیات شرکت چه ارتباطی با مالیات سهامدار داشته باشد، همگی بر نتیجه نهایی اثر میگذارند.
برای اقتصاد ایران، این انتخاب با عواملی مانند تورم، ساختار تأمین مالی بانکمحور، معافیتهای گسترده و ظرفیت اجرایی نظام مالیاتی ارتباط دارد.
پیام اصلی این بررسی آن است که اصلاح مالیات شرکتها به طراحی هماهنگ اجزای مختلف نظام مالیاتی نیاز دارد؛ از تعریف پایه مالیاتی و دامنه کسورات گرفته تا نحوه برخورد با زیان، تأمین مالی و درآمد سهامداران.
در چنین چارچوبی، هدف طراحی نظامی است که ضمن تأمین منابع عمومی، آثار نامطلوب مالیات بر تصمیم شرکتها درباره سرمایهگذاری، دریافت وام و تقسیم سود را کاهش دهد.