بررسی سابقه اعتباری صادرکننده چک، از جمله امتیاز و رتبه اعتباری، سوابق چکهای برگشتی و وضعیت رفع سوءاثر آنها، میتواند به کاهش ریسک پذیرش چک در معاملات کمک کند. بااینحال، گزارش اعتبارسنجی بهتنهایی تضمینی برای وصول چک نیست و باید در کنار بررسی شرایط معامله، توان مالی طرف مقابل و سایر استعلامهای معتبر مورد استفاده قرار گیرد. ترکیب نتایج اعتبارسنجی با بررسی شرایط قرارداد، مبلغ معامله و سایر نشانههای اعتبار مالی، میتواند دید جامعتری در اختیار معاملهگران قرار دهد.
از کجا گزارش اعتبارسنجی چک دریافت کنیم؟
به گزارش روابط عمومی شرکت اعتبارسنجی ایران، یکی از نکات مهم هنگام دریافت اطلاعات اعتباری، توجه به اعتبار منبع ارائهدهنده گزارش است. اطلاعات ناقص یا گزارشهایی که منشأ مشخصی ندارند، ممکن است به برداشت نادرست از وضعیت مالی طرف معامله منجر شوند. بنابراین، انتخاب مسیر معتبر برای دسترسی به این اطلاعات، بخشی از فرایند مدیریت ریسک محسوب میشود.
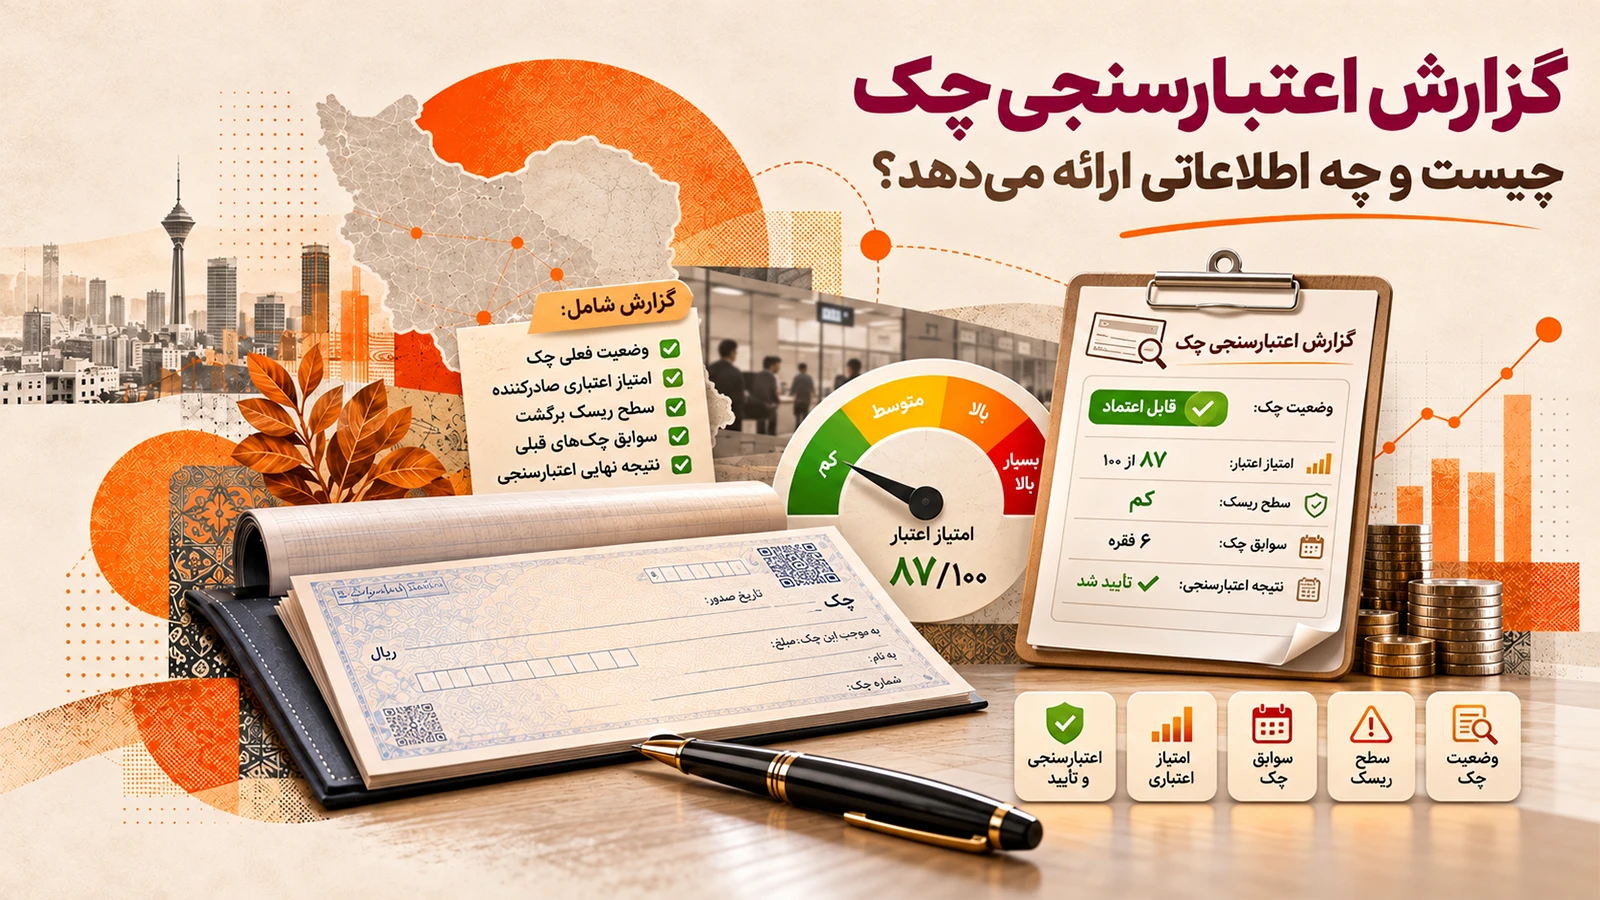
گزارش اعتبارسنجی چک چه اطلاعاتی ارائه میدهد؟
بررسی وضعیت اعتباری صادرکننده چک میتواند به شناخت بهتر طرف معامله و ارزیابی ریسک پذیرش چک کمک کند. مهمترین اطلاعات و کاربردهای آنها عبارتاند از:
| اطلاعات اعتباری | کاربرد در ارزیابی چک |
|---|---|
| امتیاز اعتباری | ارائه شاخصی برای ارزیابی وضعیت اعتباری صادرکننده چک بر اساس دادههای موجود |
| رتبه اعتباری | کمک به شناخت سطح اعتبار صادرکننده و مقایسه آن با معیارهای پذیرش چک |
| سابقه چکهای برگشتی | بررسی وجود سوابق چک برگشتی و توجه به آن در ارزیابی ریسک معامله |
| وضعیت رفع سوءاثر | بررسی وضعیت رفع سوءاثر چکهای برگشتی و تفسیر دقیقتر سوابق ثبتشده |
| سوابق اعتباری | شناخت بهتر پیشینه مالی طرف معامله در محدوده اطلاعات قابل ارائه |
| ارزیابی ریسک معامله | استفاده از اطلاعات اعتباری در کنار مبلغ چک، شرایط قرارداد و سایر استعلامها برای تصمیمگیری آگاهانهتر |
منبع: شرکت اعتبارسنجی ایران | تنظیم: راه پرداخت
در این میان، سامانههای ارائهدهنده خدمات اعتبارسنجی امکان دسترسی آنلاین به اطلاعات اعتباری را فراهم میکنند. سامانه اعتباریتو، بهعنوان بستری برای دریافت خدمات اعتبارسنجی، میتواند مسیر دسترسی کاربران به گزارشهای اعتباری را سادهتر کند. متقاضیان پیش از استفاده از خدمات، بهتر است جزئیات فرایند دریافت گزارش، شرایط احراز هویت و نوع اطلاعات قابل ارائه را در بستر رسمی سامانه بررسی کنند.
بخوانید: اعتبارسنجی چک؛ چه کسانی سود میبرند و چه کسانی محدود میشوند؟
استفاده از مسیرهای معتبر، علاوه بر کمک به اطمینان از منشأ اطلاعات، امکان پیگیری بهتر فرایند دریافت گزارش را نیز فراهم میکند. همچنین، باید توجه داشت که گزارش اعتبارسنجی لزوماً جایگزین استعلامهای بانکی یا اسناد رسمی موردنیاز در فرایندهای حقوقی نیست و قابلیت استناد آن به نوع گزارش و مقررات مربوط بستگی دارد.
مهمترین مزایای بررسی اعتبار صادرکننده چک
دسترسی به اطلاعات اعتباری زمانی بیشترین ارزش را دارد که به بخشی از فرایند تصمیمگیری مالی تبدیل شود. بررسی این اطلاعات میتواند از چند جهت برای صاحبان کسبوکار، فروشندگان و سایر فعالان اقتصادی مفید باشد.
آگاهی از سابقه اعتباری طرف مقابل، به معاملهگر کمک میکند پیش از پذیرش چک، ارزیابی دقیقتری از ریسک احتمالی داشته باشد. این اطلاعات بهویژه در معاملات عمده، فروشهای مدتدار و همکاریهای تجاری مستمر اهمیت پیدا میکنند.
بخوانید: از اعتبارسنجی چک و سقف اعتباری آن چه باید بدانیم؟
دریافت آنلاین گزارشهای اعتباری میتواند نیاز به پیگیریهای پراکنده و زمانبر را کاهش دهد. این موضوع برای کسبوکارهایی که روزانه با تعداد زیادی مشتری یا تأمینکننده سروکار دارند، اهمیت بیشتری دارد.
وقتی تصمیمگیری درباره پذیرش چک تنها بر پایه شناخت شخصی یا اعتماد اولیه انجام نشود و اطلاعات اعتباری نیز در ارزیابی دخالت داشته باشد، امکان بررسی واقعبینانهتر شرایط معامله فراهم میشود.
چکهای وصولنشده میتوانند برنامهریزی مالی کسبوکارها را با مشکل مواجه کنند. بررسی سابقه اعتباری پیش از معامله، در کنار تعیین شرایط پرداخت متناسب با میزان ریسک، میتواند به مدیریت بهتر منابع مالی کمک کند.
چگونه از گزارش اعتبارسنجی برای تصمیمگیری بهتر استفاده کنیم؟
دریافت گزارش، بهخودیخود ریسک معامله را از بین نمیبرد؛ ارزش اصلی آن زمانی مشخص میشود که اطلاعات ارائهشده بهدرستی تفسیر شوند. برای مثال، بررسی سابقه چکهای برگشتی در کنار وضعیت رفع سوءاثر، میتواند درک دقیقتری از سوابق فرد ایجاد کند. بااینحال، وجود سابقه منفی یا مثبت باید با توجه به جزئیات گزارش و شرایط فعلی معامله ارزیابی شود.
بخوانید: اعتبارسنجی چک در دسترس عموم قرار گرفت
در معاملات با مبالغ بالا، بهتر است نتیجه اعتبارسنجی تنها یکی از معیارهای تصمیمگیری باشد. بررسی هویت طرف معامله، تناسب مبلغ چک با ظرفیت مالی و شرایط پرداخت، اعتبارسنجی اطلاعات ارائهشده و استفاده از سایر روشهای قانونی استعلام، میتوانند مکمل این فرایند باشند.
برای کسبوکارهایی که بهطور مستمر با چک سروکار دارند، تعریف یک رویه مشخص برای بررسی اعتبار مشتریان نیز مفید است. چنین رویهای میتواند شامل تعیین معیارهای پذیرش چک، مشخص کردن حدود اعتبار برای معاملات مدتدار و بازبینی دورهای وضعیت مشتریان باشد.
نقش اعتبارسنجی در بهبود شفافیت اقتصادی
گسترش دسترسی به اطلاعات اعتباری معتبر میتواند به تغییر رویکرد فعالان اقتصادی از تصمیمگیری مبتنی بر حدس و شناخت شخصی به ارزیابی مبتنی بر داده کمک کند. هرچه تصمیمهای مالی با اطلاعات دقیقتر و بررسیهای منظمتری همراه باشند، امکان مدیریت بهتر ریسک و برنامهریزی مؤثرتر برای جریان نقدینگی افزایش مییابد.
البته کاهش چکهای برگشتی و بهبود سلامت مالی بازار، به عوامل متعددی از جمله شرایط اقتصادی، کیفیت اعتبارسنجی، نحوه استفاده از گزارشها و رعایت الزامات قانونی وابسته است. ازاینرو، نمیتوشان تنها با تکیه بر توسعه یک خدمت اعتبارسنجی، میزان مشخصی از کاهش چکهای برگشتی را پیشبینی کرد. آنچه اهمیت دارد، استفاده صحیح و مستمر از ابزارهای اطلاعاتی در کنار سایر روشهای مدیریت ریسک است.
گزارش اعتبارسنجی چک یکی از ابزارهای کاربردی برای شناخت بهتر وضعیت اعتباری طرف معامله و اتخاذ تصمیمهای سنجیدهتر در مبادلات مالی است. بررسی امتیاز اعتباری، رتبه و سوابق مرتبط با چکهای برگشتی میتواند به معاملهگران کمک کند ریسکهای احتمالی را بهتر ارزیابی کنند و با آگاهی بیشتری درباره شرایط پرداخت تصمیم بگیرند.
در این مسیر، انتخاب بستر معتبر برای دریافت اطلاعات و توجه به نحوه تفسیر گزارش اهمیت زیادی دارد. سامانه اعتباریتو نیز در چارچوب خدمات اعتبارسنجی خود میتواند یکی از گزینههای مورد بررسی برای دسترسی به این نوع اطلاعات باشد. در نهایت، ترکیب اعتبارسنجی با استعلامهای لازم، بررسی شرایط معامله و رعایت اصول مدیریت مالی، زمینه تصمیمگیری آگاهانهتر و ایجاد روابط تجاری شفافتر را فراهم میکند.