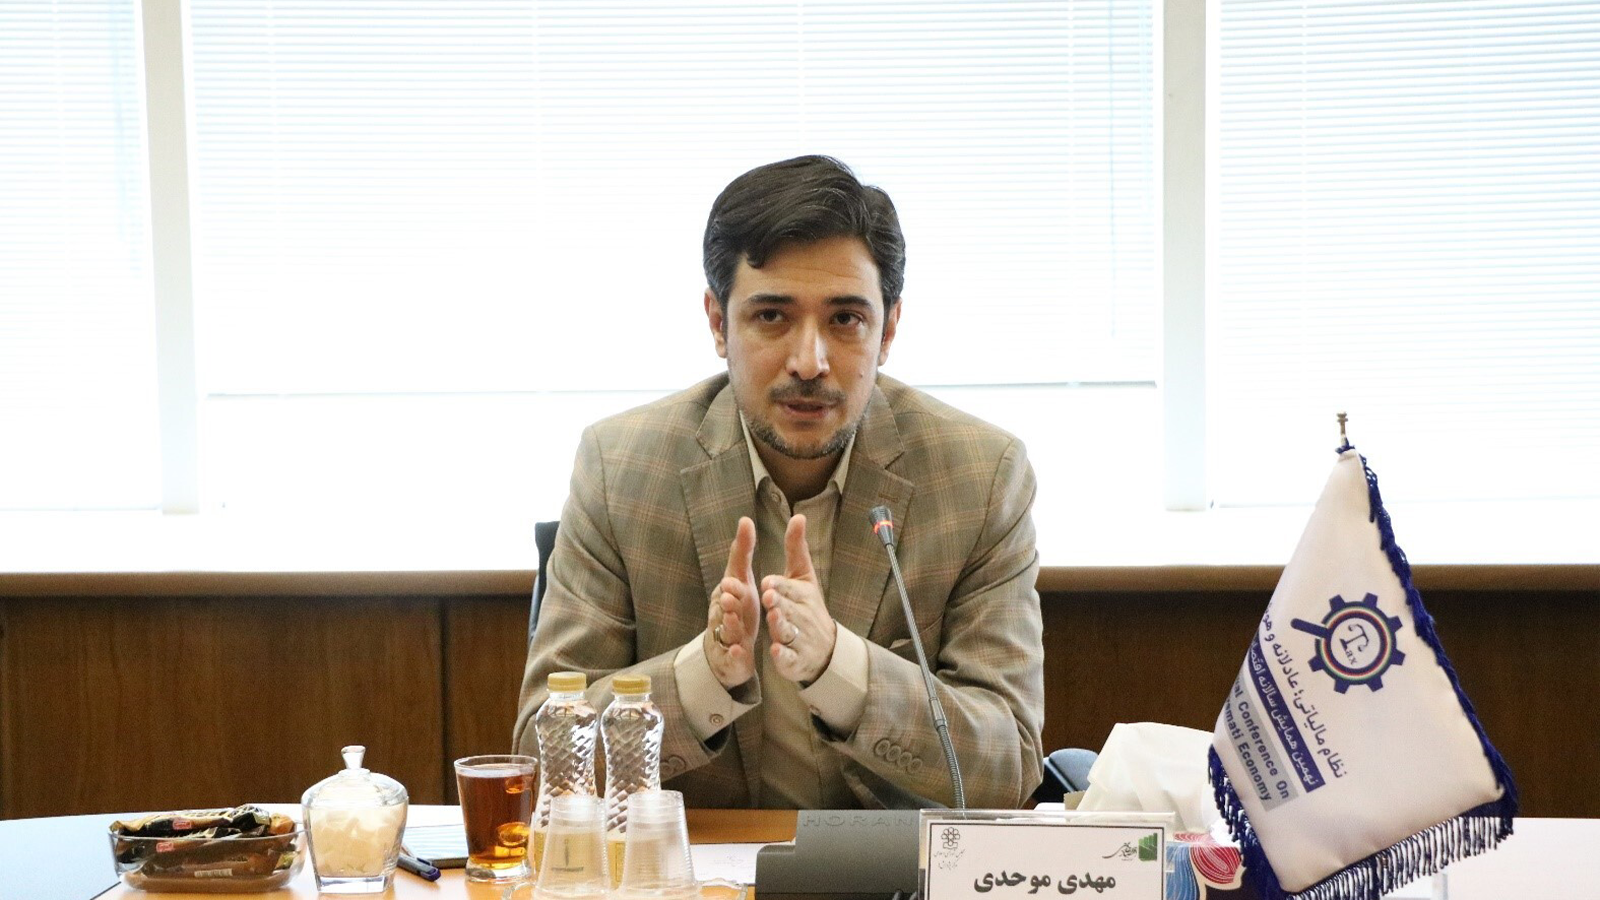
موضوع مالیات رمزارزها در روزهای اخیر دوباره مورد توجه کاربران قرار گرفته است. اظهارات سخنگوی سازمان امور مالیاتی نشان میدهد فعالیت اقتصادی در این حوزه از شمول نظام مالیاتی خارج نیست، اما نوع مالیات در این بازار به ماهیت فعالیت بستگی دارد و نمیتوان همه معاملات رمزارزی را مشمول یک حکم واحد دانست.
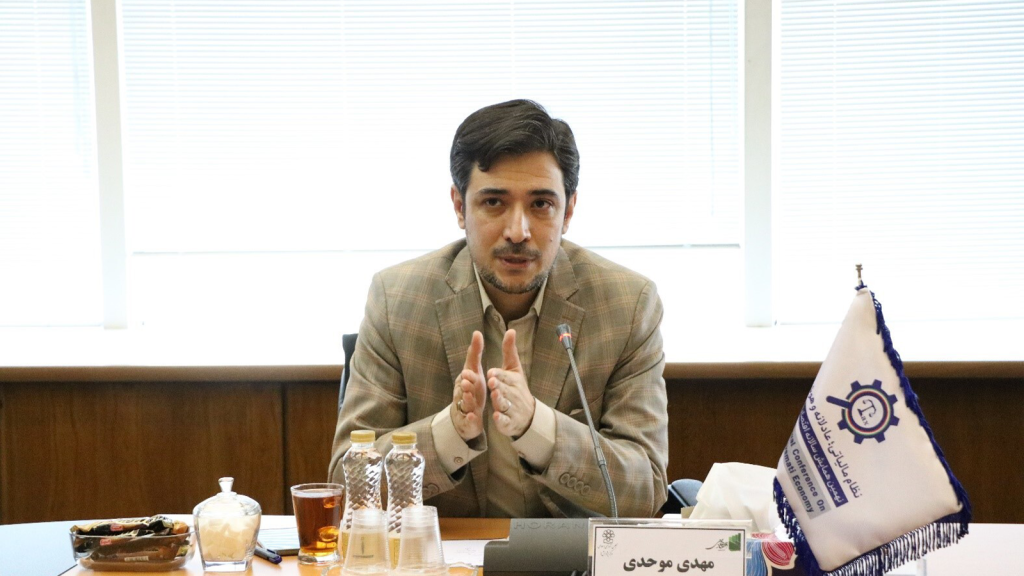
مهدی موحدیبکنظر، سخنگوی سازمان امور مالیاتی، در گفتوگو با خبرگزاری فارس توضیح داده که در حوزه رمزارز باید میان سه نوع مالیات تفاوت قائل شد: مالیات بر درآمد فعالان اقتصادی، مالیات بر ارزش افزوده خدمات مرتبط و مالیات بر عایدی سرمایه. به گفته او، هر یک از این موارد مبنا و احکام قانونی متفاوتی دارند.
مبنای مالیات رمزارز، درآمد است نه کل گردش مالی
بر اساس توضیحات سخنگوی سازمان امور مالیاتی، اشخاص حقیقی که در حوزه رمزارز فعالیت اقتصادی دارند، حسب مورد مشمول مالیات بر درآمد مشاغل میشوند و اشخاص حقوقی، از جمله شرکتها و سکوهای مبادله رمزارز، نیز اصولاً مشمول مالیات بر درآمد اشخاص حقوقی هستند.
او تأکید کرده است که مبنای مالیات، صرفاً حجم کل معاملات یا گردش مالی نیست، بلکه درآمد مشمول مالیات است. به عنوان مثال، اگر یک سکوی مبادله رمزارز حجم بالایی از تراکنش را ثبت کرده باشد، این رقم لزوماً به معنای درآمد مشمول مالیات آن نیست و باید درآمد واقعی، از جمله کارمزدها و سایر عواید مرتبط، همراه با هزینههای قابل قبول مالیاتی بررسی شود.
به گفته موحدیبکنظر، فعالیت استخراج رمزارز نیز در صورت تحقق درآمد و با رعایت مقررات مربوط، میتواند مشمول مالیات باشد.
مالیات بر عایدی سرمایه رمزارزها چه زمانی اجرا میشود؟
سخنگوی سازمان امور مالیاتی در بخش دیگری از این گفتوگو به قانون مالیات بر سوداگری و سفتهبازی اشاره کرده و گفته است که رمزارزها نیز در فهرست داراییهای مشمول مالیات بر عایدی سرمایه قرار گرفتهاند. با این حال، اجرای این بخش از قانون به فراهمشدن زیرساخت اجرایی لازم وابسته است.
به گفته او، مطابق قانون، اجرای مالیات بر عایدی سرمایه پس از استقرار بستر اجرایی پیشبینیشده در قانون پایانههای فروشگاهی و سامانه مؤدیان آغاز میشود و احتمال دارد این فرایند از اردیبهشت ۱۴۰۶ عملیاتی شود. بنابراین صرف تصویب قانون به این معنا نیست که هماکنون از همه معاملات رمزارزی مالیات بر عایدی سرمایه دریافت میشود.
موحدیبکنظر همچنین توضیح داده است که فروش رمزارز از سوی اشخاص غیرتجاری به اشخاص تجاری مجاز، مانند صرافیها یا سکوهای مجاز، از مالیات بر عایدی سرمایه معاف است. در مقابل، فروش این داراییها به سایر اشخاص میتواند مشمول احکام دیگری، از جمله مالیات بر درآمد اتفاقی، باشد.
مالیات بر ارزش افزوده؛ فقط برای خدمات، نه کل معامله
در بخش دیگری از این توضیحات، سخنگوی سازمان امور مالیاتی به مالیات بر ارزش افزوده در بازار رمزارز پرداخته و گفته است که باید میان خود رمزارز و خدماتی که در این بازار ارائه میشود تفاوت گذاشت.
بر این اساس، خدماتی مانند فراهمکردن بستر معامله، واسطهگری و دریافت کارمزد توسط سکوهای مبادله، در صورت احراز ماهیت خدمت، میتواند مشمول مالیات بر ارزش افزوده باشد. اما این مسئله به معنای تعلق مالیات بر ارزش افزوده به کل مبلغ خریدوفروش رمزارز نیست.
به عنوان نمونه، اگر کاربری ۱۰۰ میلیون تومان رمزارز خریداری کند و سکو بابت این معامله کارمزد بگیرد، مبنای بررسی مالیات بر ارزش افزوده، کارمزد و خدمت ارائهشده است، نه لزوماً کل مبلغ معامله.
همه معاملات رمزارزی مشمول یک نوع مالیات نیستند
اظهارات سخنگوی سازمان امور مالیاتی نشان میدهد بازار رمزارز از نگاه نظام مالیاتی، بازاری خارج از نظارت نیست؛ اما نوع و زمان اعمال مالیات در این حوزه به ماهیت فعالیت، شخصیت فعال اقتصادی و نوع درآمد بستگی دارد. به این ترتیب، نمیتوان بهصورت کلی گفت هر خریدوفروش رمزارز به یک شکل مشخص مشمول مالیات میشود؛ بلکه باید میان مالیات بر درآمد، مالیات بر ارزش افزوده خدمات و مالیات بر عایدی سرمایه تفکیک قائل شد.