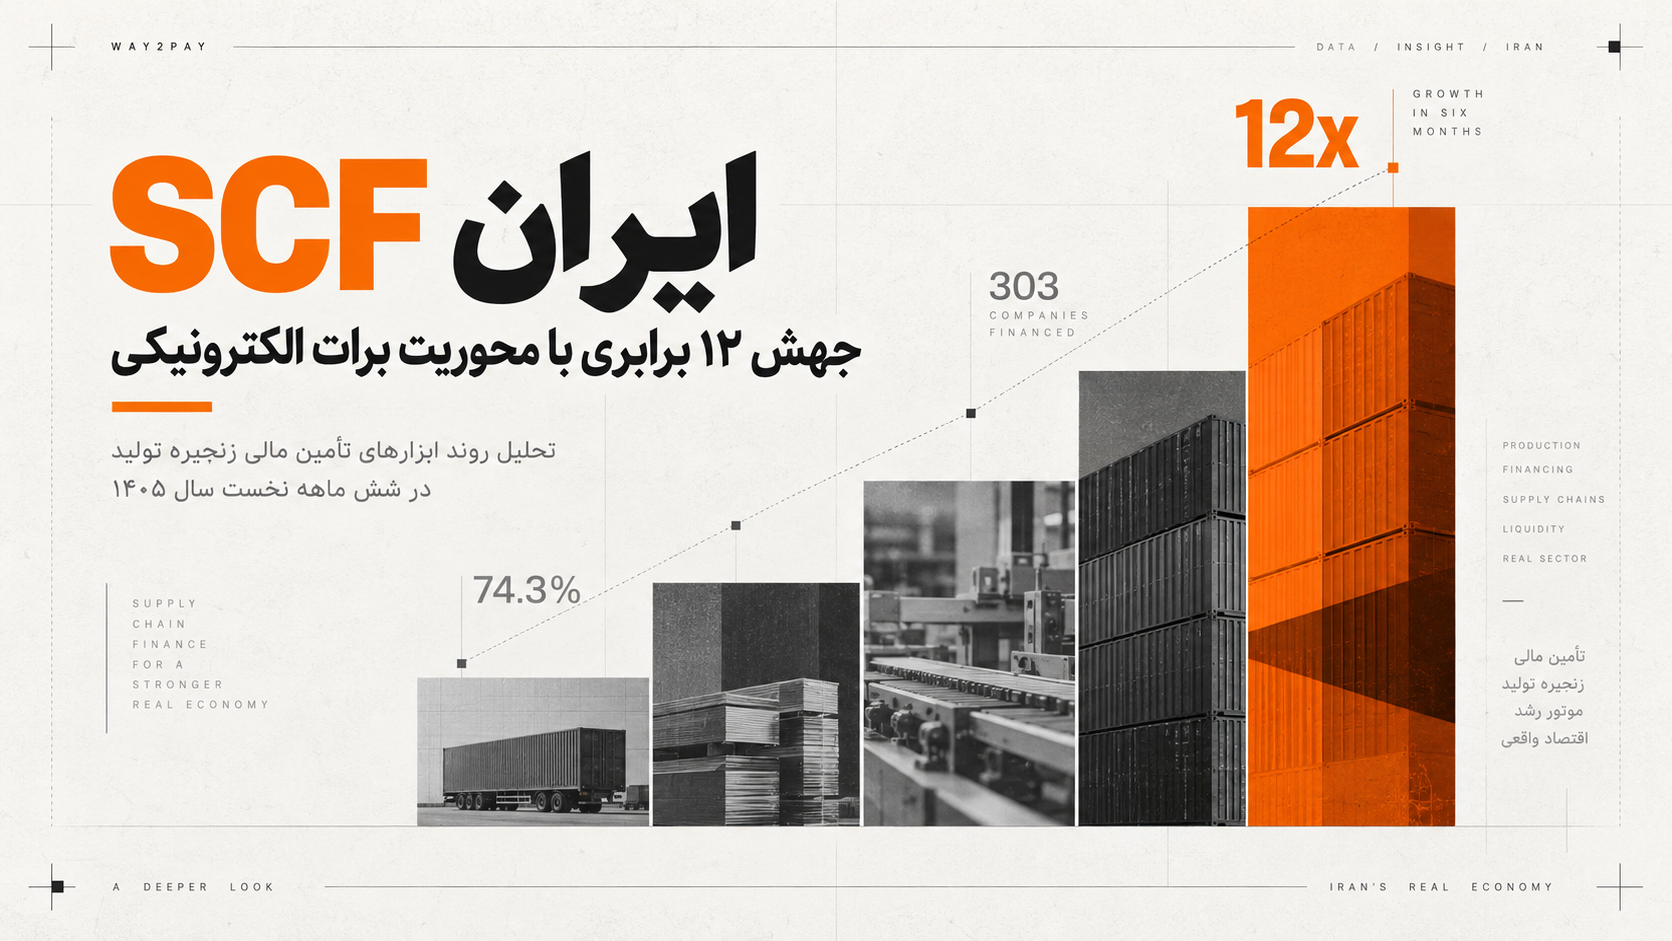
بانک مرکزی در گزارش ۲۰ مهر ۱۴۰۵ اعلام کرده است که مجموع عملکرد ابزارهای تأمین مالی زنجیره تولید در ششماهه نخست امسال به بیش از ۳۰۳ همت رسیده؛ رقمی که نزدیک به ۱۲ برابر دوره مشابه سال گذشته است. بااینحال، بازسازی جدولهای تفصیلی بانک مرکزی نشان میدهد رشد این بازار میان ابزارهای مختلف یکسان نبوده و برات الکترونیکی بخش عمده این جهش را رقم زده است.
این آمار تازه، ادامهای بر نقشه جامع SCF ایران است که راه پرداخت در شهریور ۱۴۰۵ با هدف معرفی بازار، ابزارها، بانکها، پلتفرمها و گلوگاههای تأمین مالی زنجیره تأمین منتشر کرد. راه پرداخت پیشتر نیز در گزارشی از عملکرد چهارماهه نخست ۱۴۰۵، وضعیت ابزارهای رسمی این حوزه را بررسی کرده بود. اکنون دادههای ششماهه فرصتی فراهم کردهاند تا فراتر از شناسایی بازیگران و ظرفیتها، عملکرد ثبتشده ابزارهای تأمین مالی زنجیرهای بررسی شود.
پرسش اصلی این است که جهش ۱۲ برابری مبلغ عملکرد، تا چه اندازه نشانه گسترش استفاده از ابزارهای SCF است و تا چه اندازه میتوان از آن درباره تعمیق تأمین مالی در حلقههای مختلف زنجیره نتیجه گرفت؟
۳۰۳ همت چگونه میان ابزارها توزیع شده است؟
بر اساس جدول تفصیلی بانک مرکزی، عملکرد چهار ابزار اصلی در نیمه نخست ۱۴۰۵ به ۳۰۳.۲ همت رسیده است؛ درحالیکه مجموع آنها در مدت مشابه سال گذشته ۲۵.۳۹ همت بوده است. نسبت این دو رقم، افزایش تقریباً ۱۱.۹۴ برابری مبلغ عملکرد را نشان میدهد.
جدول ۱ ـ مقایسه عملکرد ابزارهای تأمین مالی زنجیره تولید
| ابزار | ششماهه ۱۴۰۴ (همت) | ششماهه ۱۴۰۵ (همت) | سهم از عملکرد ۱۴۰۵ |
|---|---|---|---|
| اوراق گام | ۱۲٫۴۴ | ۵۹٫۶۴ | ۱۹٫۷٪ |
| برات الکترونیکی | ۱۲٫۷۰ | ۲۲۵٫۱۵ | ۷۴٫۳٪ |
| کارت رفاهی متصل به گام | ۰٫۲۵ | ۱۴٫۸۷ | ۴٫۹٪ |
| فاکتورینگ | ۰ | ۳٫۵۴ | ۱٫۲٪ |
| مجموع | ۲۵٫۳۹ | ۳۰۳٫۲۰ | ۱۰۰٪ |
منبع: بانک مرکزی؛ محاسبه سهمها توسط راه پرداخت. اختلاف جزئی در مجموع درصدها ناشی از گردکردن است.
به این ترتیب، برات الکترونیکی بهتنهایی حدود ۷۴.۳ درصد از مجموع عملکرد چهار ابزار را به خود اختصاص داده است. پس از آن، اوراق گام با سهم ۱۹.۷ درصدی قرار دارد و سهم دو ابزار دیگر در مجموع به حدود ۶ درصد میرسد.
نمودار 1 ـ سهم ابزارها از عملکرد ششماهه
تأمین مالی زنجیره تولید در نیمه نخست ۱۴۰۵
منبع: بانک مرکزی؛ سهمها از جمع مقادیر جدول ششماهه محاسبه شدهاند.
این ترکیب اهمیت ویژهای دارد؛ زیرا رشد مجموع عملکرد را نمیتوان به معنای رشد متوازن همه ابزارهای تأمین مالی زنجیرهای دانست. برات الکترونیکی عملاً به ابزار غالب در آمار رسمی تبدیل شده و فاصله چشمگیری با سایر ابزارها پیدا کرده است.
برات الکترونیکی؛ موتور اصلی جهش تأمین مالی زنجیرهای
عملکرد برات الکترونیکی از ۱۲.۷ همت در نیمه نخست ۱۴۰۴ به ۲۲۵.۱۵ همت در نیمه نخست ۱۴۰۵ رسیده است؛ افزایشی معادل ۲۱۲.۴۵ همت و رشد ۱۶۷۲.۸ درصدی.
این افزایش حدود ۷۶.۵ درصد کل رشد مبلغ عملکرد چهار ابزار نسبت به دوره مشابه را توضیح میدهد. به بیان دیگر، از مجموع ۲۷۷.۸۱ همت افزایش عملکرد، بیش از ۲۱۲ همت مربوط به برات الکترونیکی بوده است.
نمودار 3 ـ افزایش ارزش عملیات نسبت به سال قبل
تأمین مالی زنجیره تولید در نیمه نخست ۱۴۰۵
اختلاف عملکرد ششماهه ۱۴۰۵ و ۱۴۰۴؛ فاکتورینگ مبنای صفر دارد و رشد درصدی آن محاسبه نمیشود.
بانک مرکزی افزایش تعداد بانکهای فعال و توسعه صنایع استفادهکننده از این ابزار را از عوامل رشد آن معرفی کرده است. این توضیح با گسترش زیرساختهای بانکی سازگار است، اما گزارش منتشرشده تعداد بنگاههای استفادهکننده، تعداد زنجیرههای فعال و متوسط مبلغ هر برات را به تفکیک ارائه نمیکند.
ازاینرو، هنوز نمیتوان مشخص کرد چه سهمی از رشد برات ناشی از ورود استفادهکنندگان جدید و چه سهمی حاصل افزایش مبلغ معاملات استفادهکنندگان موجود بوده است.
در نقشه جامع SCF ایران، برات الکترونیکی بهعنوان ابزاری برای ایجاد و انتقال تعهد پرداخت در زنجیره معرفی شده است. اهمیت گسترش این ابزار زمانی بیشتر آشکار میشود که اعتبار صرفاً در حلقه نخست باقی نماند و امکان استفاده از آن توسط تأمینکنندگان بعدی نیز فراهم باشد.
شهریور؛ نقطه اوج عملکرد در نیمه نخست سال
بازسازی دادههای ماهانه بانک مرکزی نشان میدهد عملکرد مجموع ابزارهای تأمین مالی زنجیره تولید از ۲۰.۶۷ همت در فروردین به ۹۵.۳۶ همت در شهریور رسیده است.
شهریور بهتنهایی حدود ۳۱.۵ درصد کل عملکرد ششماهه را تشکیل میدهد؛ سهمی که تمرکز قابلتوجه ارزش عملیات در آخرین ماه دوره را نشان میدهد.
جدول ۲ ـ عملکرد ماهانه ابزارهای تأمین مالی زنجیره تولید در سال ۱۴۰۵
| ماه | اوراق گام | برات الکترونیکی | کارت رفاهی | فاکتورینگ | جمع |
|---|---|---|---|---|---|
| فروردین | ۱۲٫۶۹ | ۶٫۵۶ | ۱٫۴۲ | ۰ | ۲۰٫۶۷ |
| اردیبهشت | ۳٫۷۸ | ۲۳٫۱۶ | ۲٫۳۳ | ۰٫۶۲ | ۲۹٫۸۹ |
| خرداد | ۱۰٫۰۱ | ۳۵٫۵۹ | ۲٫۱۴ | ۱٫۱۳ | ۴۸٫۸۷ |
| تیر | ۵٫۳۰ | ۳۹٫۸۶ | ۲٫۴۵ | ۰٫۷۵ | ۴۸٫۳۶ |
| مرداد | ۱۲٫۷۶ | ۴۴٫۳۳ | ۲٫۸۸ | ۰٫۰۸ | ۶۰٫۰۵ |
| شهریور | ۱۵٫۱۰ | ۷۵٫۶۵ | ۳٫۶۵ | ۰٫۹۶ | ۹۵٫۳۶ |
| مجموع | ۵۹٫۶۴ | ۲۲۵٫۱۵ | ۱۴٫۸۷ | ۳٫۵۴ | ۳۰۳٫۲۰ |
واحد: همت. منبع: گزارش ششماهه بانک مرکزی؛ تبدیل واحد و بازسازی راه پرداخت.
برات الکترونیکی در شهریور به ۷۵.۶۵ همت رسیده و نزدیک به ۷۹.۳ درصد عملکرد کل همان ماه را تشکیل داده است. ارزش صدور این ابزار در شهریور حدود ۷۰.۷ درصد بیشتر از مرداد بوده است.
این در حالی است که عملکرد اوراق گام روند یکنواختی نداشته است. پس از ثبت ۱۲.۶۹ همت در فروردین، مبلغ عملکرد آن در اردیبهشت کاهش یافته و در ماههای بعد همراه با نوسان افزایش پیدا کرده است.
نمودار 2 ـ عملکرد ماهانه ابزارها
تأمین مالی زنجیره تولید در نیمه نخست ۱۴۰۵
واحد: همت؛ منبع: جدول ماهانه ششماهه بانک مرکزی.
روند فاکتورینگ نیز نوسانی بوده و مبلغ عملکرد آن در هیچیک از ماههای نیمه نخست به ۱.۲ همت نرسیده است. کارت رفاهی در مقایسه با ابزارهای دیگر تغییرات ملایمتری داشته و از ۱.۴۲ همت در فروردین به ۳.۶۵ همت در شهریور رسیده است.
این تفاوت روندها نشان میدهد رشد ششماهه حاصل افزایش همزمان و یکنواخت همه ابزارها نبوده، بلکه برات الکترونیکی، بهویژه در ماه پایانی دوره، نقش تعیینکنندهای داشته است.
صدور برات با گردش اعتبار در زنجیره یکسان نیست
یکی از ویژگیهای مهم تأمین مالی زنجیره تأمین، امکان انتقال تعهد و استفاده از اعتبار در حلقههای مختلف زنجیره است. در این مدل، اعتبار میتواند بر مبنای معامله و رابطه میان خریدار و تأمینکننده شکل بگیرد و در صورت وجود زیرساخت و پذیرش لازم، میان بازیگران بعدی نیز منتقل شود.
بانک مرکزی در گزارش ششماهه خود، علاوه بر مبلغ صدور برات الکترونیکی، اطلاعاتی درباره انتقال و تنزیل آن منتشر کرده است.
طبق این گزارش، تا پایان شهریور ۱۴۰۵ تعداد ۳۷۴ فقره برات الکترونیکی به ارزش مجموعاً ۲۰.۱۱ همت منتقل شده و ارزش براتهای تنزیلشده به ۱.۲۵ همت رسیده است.
ارزش انتقالهای گزارششده معادل حدود ۸.۹ درصد مبلغ صدور برات الکترونیکی و مبلغ تنزیل معادل حدود ۰.۶ درصد آن است.
بااینحال، این نسبتها را نباید بهعنوان نرخ قطعی انتقال یا تنزیل براتهای صادرشده در همین شش ماه معرفی کرد. ممکن است زمان صدور و انتقال یک سند متفاوت باشد و یک برات نیز بیش از یک بار انتقال یابد. بدون دسترسی به اطلاعات سندمحور، امکان تعیین تعداد اسناد منحصربهفرد منتقلشده یا میزان گردش آنها وجود ندارد.
این تمایز برای ارزیابی بلوغ SCF اهمیت دارد. افزایش صدور ابزار اعتباری، رشد استفاده از آن را نشان میدهد؛ اما برای اندازهگیری میزان گردش واقعی اعتبار در زنجیره، باید اطلاعات دقیقتری درباره تعداد انتقال هر سند، حلقههای استفادهکننده و شرایط نقدشوندگی منتشر شود.
در واقع، آمار صدور به این پرسش پاسخ میدهد که چه میزان تعهد اعتباری ایجاد شده است؛ اما بهتنهایی نمیگوید این اعتبار تا چه اندازه در زنجیره گردش کرده و چند تأمینکننده از آن استفاده کردهاند.
اوراق گام؛ رشد عملکرد و توسعه کاربرد در تأمین ارز
اوراق گواهی اعتبار مولد یا گام، دومین ابزار بزرگ در ترکیب عملکرد ششماهه است. طبق جدول بانک مرکزی، عملکرد این ابزار از ۱۲.۴۴ همت در نیمه نخست ۱۴۰۴ به ۵۹.۶۴ همت در نیمه نخست ۱۴۰۵ رسیده است.
این تغییر معادل رشد ۳۷۹.۴ درصدی است. بانک مرکزی توسعه استفاده از گام را در تأمین سرمایه در گردش بنگاهها مؤثر ارزیابی کرده و در گزارش تازه خود به گسترش کاربرد آن در فرایند تأمین و فروش ارز نیز پرداخته است.
بر اساس این گزارش، استفاده از اوراق گام در تأمین ارز واردکنندگان دارو و تجهیزات پزشکی، واردکنندگان نهادههای دامی و همچنین در قالب اوراق گام ویژه در بستر مرکز مبادله ارز و طلای ایران دنبال شده است.
جدول ۳ ـ عملکرد گزارششده کاربردهای ارزی اوراق گام
| حوزه استفاده | عملکرد | دوره |
|---|---|---|
| دارو و تجهیزات پزشکی | ۵٫۹۲ همت | از آغاز طرح تا پایان ۱۴۰۴ |
| دارو و تجهیزات پزشکی پس از تمدید | ۰٫۲۶ همت | ۱۴ مرداد تا پایان شهریور ۱۴۰۵ |
| واردکنندگان نهادههای دامی | حدود ۱٫۴۱ همت | ۷ آبان ۱۴۰۴ تا ۱۸ تیر ۱۴۰۵ |
| اوراق گام ویژه در مرکز مبادله | ۷٫۵۹ همت | ۴ شهریور ۱۴۰۵ تا زمان گزارش |
منبع: اطلاعیه ۲۰ مهر ۱۴۰۵ بانک مرکزی. دورههای آماری متفاوتاند؛ این ارقام با یکدیگر یا با کل عملکرد ششماهه اوراق گام جمعپذیر نیستند.
اهمیت این بخش تنها در افزایش مبلغ عملکرد نیست. استفاده از گام در فرایند تأمین ارز نشان میدهد این ابزار در حال یافتن کاربردهایی فراتر از تأمین مالی معاملات داخلی میان بنگاههاست.
بااینحال، ارقام مربوط به کاربردهای ارزی دارای بازههای زمانی متفاوتاند و بانک مرکزی نسبت آنها با مجموع عملکرد ششماهه گام را بهصورت تفصیلی مشخص نکرده است. به همین دلیل، نمیتوان سهم دقیق این کاربردها را از رقم ۵۹.۶۴ همتی بدون اطلاعات تکمیلی محاسبه کرد.
فاکتورینگ؛ سهم محدود در بازاری بزرگتر
فاکتورینگ یا تأمین مالی مبتنی بر مطالبات قراردادی، با عملکرد ۳.۵۴ همتی در نیمه نخست ۱۴۰۵ کوچکترین سهم را میان چهار ابزار دارد.
در سازوکار فاکتورینگ، مطالبات قراردادی تأمینکنندگان و پیمانکاران میتوانند به نهاد مالی واگذار شوند تا بنگاهها برای دسترسی به منابع مالی الزاماً تا زمان وصول مطالبات از کارفرما منتظر نمانند.
این سازوکار بهویژه برای کسبوکارهایی اهمیت دارد که بخش قابلتوجهی از سرمایه در گردش آنها در مطالبات از خریداران یا کارفرمایان قفل میشود.
بانک مرکزی اعلام کرده است که عملکرد ثبتشده فاکتورینگ در ششماهه نخست ۱۴۰۵ بهصورت غیربرخط و در بانکهای ملت، رفاه کارگران و توسعه تعاون انجام شده است.
از منظر توسعه SCF، سهم نزدیک به ۱.۲ درصدی فاکتورینگ نشان میدهد وزن این ابزار در آمار رسمی فعلاً محدود است. این وضعیت را میتوان در کنار مباحث مربوط به پذیرش اسناد، اتصال سامانهها و قابلیت واگذاری مطالبات قرار داد؛ موضوعاتی که در نقشه SCF ایران و نیز مطالب تحلیلی درباره نقش تأمین مالی زنجیرهای در رفع گره نقدینگی تولید مطرح شدهاند.
البته دادههای فعلی برای اثبات اینکه هرکدام از این موانع چه سهمی در محدودماندن عملکرد فاکتورینگ داشتهاند کافی نیستند. آنچه میتوان با اطمینان گفت، فاصله قابلتوجه مبلغ عملکرد فاکتورینگ با ابزارهایی مانند برات الکترونیکی و اوراق گام است.
کارت رفاهی؛ اتصال تأمین مالی زنجیره به سمت تقاضا
کارت رفاهی متصل به اوراق گام نیز یکی از ابزارهایی است که در گزارش تازه بانک مرکزی رشد چشمگیری داشته است. عملکرد خرید با این کارت در نیمه نخست ۱۴۰۵ به ۱۴.۸۷ همت رسیده، درحالیکه رقم دوره مشابه سال گذشته تنها ۰.۲۵ همت بوده است.
برخلاف ابزارهایی که مستقیماً بر مبنای معاملات میان بنگاهها عمل میکنند، کارت رفاهی از مسیر اعتبار خرید خانوار به فروش کالا و در ادامه به پذیرندگان و زنجیره تولید متصل میشود.
بانک مرکزی اعلام کرده است که در همین دوره حدود ۱۲.۰۲ همت اوراق گام به نفع پذیرندگان طرف قرارداد از سوی بانکهای رفاه کارگران، ملت، تجارت و شهر صادر شده است.
بااینحال، عملکرد خرید با کارت رفاهی و ارزش اوراق گام صادرشده برای پذیرندگان دو شاخص متفاوتاند و نباید بدون بررسی روش ثبت، به یکدیگر افزوده شوند.
حضور کارت رفاهی در آمار تأمین مالی زنجیره تولید از جهت دیگری نیز اهمیت دارد: دامنه ابزارهای تجمیعشده در گزارش رسمی صرفاً به تأمین مالی مستقیم معاملات بنگاه با بنگاه محدود نیست و اتصال اعتبار مصرفکننده به فروش کالا و جریان تأمین مالی تولید را نیز در بر میگیرد.
از این منظر، در تحلیل اندازه بازار SCF باید میان ابزارهای تأمین مالی معاملات تجاری، نقدکردن مطالبات و تأمین مالی سمت تقاضا تفاوت قائل شد.
از نقشه بازار تا سنجش عملکرد؛ SCF ایران در چه مرحلهای قرار دارد؟
راه پرداخت در شهریور ۱۴۰۵، با انتشار پروژه تعاملی «SCF ایران؛ بازار، ابزارها و بازیگران تأمین مالی زنجیره تأمین»، تلاش کرد تصویری یکپارچه از بازاری ارائه کند که اطلاعات آن میان اطلاعیههای بانک مرکزی، فعالیت بانکها، شرکتهای فناوری و پلتفرمهای تأمین مالی پراکنده بود.
این نقشه علاوه بر معرفی چهار ابزار اصلی، به بازیگران و پلتفرمهای فعال، زنجیرههای کاربرد و گلوگاههای توسعه بازار پرداخت. گزارش عصر تراکنش درباره بانکها، شرکتها و پلتفرمهای فعال در حوزه تأمین مالی زنجیره تأمین نیز به شناخت تنوع مدلها و بازیگران این حوزه کمک میکند.
اکنون دادههای ششماهه بانک مرکزی، بعد عملکردی این تصویر را پررنگتر کردهاند. در کنار شناسایی بانکها و پلتفرمهای فعال، میتوان میزان استفاده از چهار ابزار رسمی را با سهمیههای ابلاغی سال ۱۴۰۵ مقایسه کرد.
بر اساس سهمیههای ثبتشده در نقشه SCF راه پرداخت، برای سال ۱۴۰۵ مجموعاً ۶۷۰ همت عملکرد برای این چهار ابزار هدفگذاری شده است؛ شامل ۲۵۰ همت برات الکترونیکی، ۲۲۰ همت اوراق گام، ۱۳۰ همت کارت رفاهی و ۷۰ همت فاکتورینگ.
جدول ۴ ـ نسبت عملکرد ششماهه به سهمیه سالانه
| ابزار | سهمیه سال ۱۴۰۵ (همت) | عملکرد ششماهه (همت) | درصد تحقق |
|---|---|---|---|
| برات الکترونیکی | ۲۵۰ | ۲۲۵٫۱۵ | ۹۰٫۱٪ |
| اوراق گام | ۲۲۰ | ۵۹٫۶۴ | ۲۷٫۱٪ |
| کارت رفاهی | ۱۳۰ | ۱۴٫۸۷ | ۱۱٫۴٪ |
| فاکتورینگ | ۷۰ | ۳٫۵۴ | ۵٫۱٪ |
| مجموع | ۶۷۰ | ۳۰۳٫۲۰ | ۴۵٫۳٪ |
منابع: سهمیههای سالانه مندرج در نقشه SCF راه پرداخت و آمار ششماهه بانک مرکزی. درصد تحقق توسط راه پرداخت محاسبه شده است.
نتایج این مقایسه قابلتوجه است. برات الکترونیکی در پایان شهریور به حدود ۹۰ درصد سهمیه سالانه خود رسیده است، درحالیکه اوراق گام حدود ۲۷ درصد و کارت رفاهی و فاکتورینگ سهم بسیار کمتری از اهداف سالانه خود را محقق کردهاند.
نمودار 4 ـ نسبت عملکرد به سهمیه سالانه
تأمین مالی زنجیره تولید در نیمه نخست ۱۴۰۵
مبنای سهمیهها: نقشه SCF راه پرداخت؛ عملکرد: گزارش ششماهه بانک مرکزی.
در مجموع، عملکرد چهار ابزار تا پایان نیمه نخست سال به حدود ۴۵.۳ درصد سهمیه سالانه رسیده است.
بااینحال، سهمیه ابلاغی را نباید معادل اندازه واقعی تقاضای بازار یا سقف ظرفیت تأمین مالی دانست. این نسبتها صرفاً میزان تحقق برنامه ابلاغی را بر اساس ارزش عملیات ثبتشده نشان میدهند.
رشد عملکرد تا چه اندازه به معنای بلوغ SCF است؟
تأمین مالی زنجیره تأمین صرفاً مجموعهای از ابزارهای اعتباری نیست. در این مدل، رابطه میان خریدار، تأمینکننده، قرارداد، جریان کالا و خدمات و تعهد پرداخت، بخشی از مبنای تأمین مالی را تشکیل میدهد.
مقالات تخصصی درباره توانمندسازی اصناف و بخش واقعی اقتصاد با SCF نیز بر ظرفیت این شیوه برای بهبود دسترسی فعالان اقتصادی به سرمایه در گردش تمرکز دارند.
از این منظر، افزایش ارزش عملیات، یکی از شاخصهای توسعه بازار است، اما بهتنهایی برای ارزیابی اثربخشی آن کافی نیست.
برای پاسخ به این پرسش که SCF تا چه اندازه به تأمینکنندگان کوچک، بنگاههای متوسط، اصناف و حلقههای پاییندستی رسیده است، به شاخصهای دیگری نیز نیاز داریم؛ از جمله تعداد بنگاههای استفادهکننده، تعداد زنجیرههای فعال، مبلغ متوسط تأمین مالی، تعداد دفعات انتقال اعتبار، هزینه تنزیل، دوره سررسید و توزیع عملکرد میان صنایع و مناطق مختلف.
نبود این اطلاعات در گزارش عمومی بانک مرکزی به معنای نبود آنها در نظام بانکی نیست؛ اما دسترسینداشتن به این دادهها، دامنه تحلیل عمومی درباره عمق و اثربخشی بازار را محدود میکند.
افزایش مبلغ صدور برات الکترونیکی میتواند نشانه رشد استفاده از این ابزار باشد، ولی برای ارزیابی میزان دسترسی حلقههای مختلف زنجیره به منابع مالی، شاخصهای مکمل لازم است.
توضیحی درباره مبنای آمار
بانک مرکزی پیشتر در گزارش سهماهه و گزارش چهارماهه سال ۱۴۰۵، بهترتیب از عملکرد بیش از ۹۱ و ۱۱۷ همتی ابزارهای تأمین مالی زنجیره تولید خبر داده بود. بااینحال، جمع ارقام ماهانه مربوط به همین دورهها در گزارش تازه ششماهه، با ارقام اعلامشده قبلی یکسان نیست.
این تفاوت میتواند ناشی از تکمیل یا بازنگری اطلاعات ثبتشده باشد، هرچند توضیح مشخصی درباره علت آن در اطلاعیه اخیر ارائه نشده است. در این گزارش، برای حفظ یکپارچگی محاسبات، جدولها و نمودارها، آخرین جدول منتشرشده بانک مرکزی، مربوط به ششماهه نخست ۱۴۰۵، مبنای تحلیل قرار گرفته است.
SCF ایران؛ رشد مقیاس، در انتظار سنجش عمق
دادههای تازه بانک مرکزی یک تغییر مهم را مستند میکنند: ارزش عملیات ثبتشده ابزارهای تأمین مالی زنجیره تولید در ایران بهطور قابلتوجهی افزایش یافته و برات الکترونیکی به ابزار غالب این حوزه تبدیل شده است.
در نیمه نخست ۱۴۰۵، نزدیک به سهچهارم عملکرد چهار ابزار به برات الکترونیکی اختصاص یافته و همین ابزار بیش از سهچهارم افزایش مبلغ عملکرد نسبت به سال قبل را رقم زده است.
این تمرکز در کنار رشد اوراق گام، توسعه کاربردهای ارزی آن، گسترش کارت رفاهی و سهم محدود فاکتورینگ، تصویری از بازاری ارائه میکند که ابزارهای آن با سرعتهای متفاوت در حال توسعهاند.
بااینحال، رشد مقیاس عملیات هنوز بهتنهایی پاسخ نمیدهد که تأمین مالی زنجیرهای تا چه اندازه توانسته اعتبار را در حلقههای مختلف زنجیره به گردش درآورد، دسترسی بنگاههای کوچکتر را افزایش دهد یا وابستگی آنها به دریافت مستقیم تسهیلات بانکی را کاهش دهد.
مرحله بعدی شفافیت در این بازار، انتشار دادههایی است که علاوه بر ارزش صدور ابزارها، میزان انتقال اعتبار، تعداد استفادهکنندگان، هزینه تأمین مالی و سهم صنایع و بنگاههای مختلف را نیز نشان دهد.
آمار ششماهه بانک مرکزی رشد قابلتوجه استفاده از ابزارهای رسمی SCF را تأیید میکند؛ اما برای سنجش بلوغ این بازار، اکنون بیش از هر زمان دیگری به اطلاعاتی درباره چگونگی گردش و توزیع اعتبار در زنجیره تأمین نیاز است.