حسن اطاعت، مشاور کسبوکار و فعال حوزه وب و تجارت الکترونیکی، پس از حضور در رویداد HumanX در هلند، مسیر سفر اروپایی خود را در لیسبون و با شرکت در نخستین دوره اروپایی Fintech Meetup ادامه داده است؛ رویدادی تخصصی در حوزه بانکداری، پرداخت و فناوریهای مالی که امسال با محور «ساختن برای ماندگاری» برگزار میشود. از رقابت استارتاپها و حرکت هوش مصنوعی به سمت «اقدام» گرفته تا تغییر رابطه بانکها و فینتکها، رشد مدلهای زیرساختی وایتلیبل و پرسش قدیمی «ساختن یا خریدن»، روایت حسن اطاعت از روز نخست این رویداد، تصویری از فینتک اروپایی ارائه میدهد که بیش از رشد سریع، به دوام مدل کسبوکار، انطباق، درآمد و قابلیت ادغام فکر میکند.
از پایان رویداد HumanX در ۲۴ سپتامبر در هلند تا رسیدن به لیسبون، مسیر سفر من در اروپا ادامه داشت؛ سفری که بخش نخست آن بیشتر به هوش مصنوعی، سرمایهگذاری و مقررات اختصاص یافته بود و اکنون به یکی از مهمترین حوزههای کاری خودم، یعنی بانکداری، پرداخت و فناوریهای مالی رسیده است.
| روز | سرخط | توضیح خلاصه |
|---|---|---|
| پیش از رویداد | گزارش نخست از HumanX آمستردام | نخستین گزارش این مجموعه، پیش از ورود به سالن HumanX، از مسیر آمستردام و مواجهه یک مسافر ایرانی با ویزا، مرز، دادههای زیستی و چهره دیگر آینده دیجیتال آغاز میشود. |
| روز اول رویداد | وقتی هوش مصنوعی از نمایش فناوری به کاربرد واقعی میرسد | روایت روز نخست HumanX آمستردام؛ از سخنرانیها، غرفهها و وعدههای صنعت هوش مصنوعی تا فاصله میان نمایش فناوری و کاربرد واقعی آن در کسبوکارها. |
| روز دوم رویداد | پول هوشمند در جستوجوی هوش واقعی | سرمایهگذاری در هوش مصنوعی چه زمانی به مسئلهای واقعی، مشتری و بازگشت اقتصادی میرسد؛ پرسشی که از پرداخت، امنیت سایبری و جستوجوی مبتنی بر هوش مصنوعی نیز دنبال میشود. |
| روز سوم رویداد | اروپا و سودای تعیین قواعد هوش مصنوعی | هوش مصنوعی چگونه باید از یک فناوری آزمایشی به زیرساختی قابلاعتماد، مسئولانه و دارای ارزش اقتصادی واقعی تبدیل شود؟ |
ششم اکتبر، برابر با ۱۴ مهرماه ۱۴۰۵، نخستین دوره اروپایی Fintech Meetup در محل نمایشگاه بینالمللی لیسبون آغاز شد؛ مجموعه ای که هر سال میزبان وبسامیت هست، رویدادی که بیش از ۷۰ هزار نفر را در همین مجموعه نمایشگاهی گرد هم میآورد و حدود یک ماه بعد هم نسخه ۲۰۲۶ آن برگزار خواهد شد.
Fintech Meetup Europe
رویداد چندان بزرگی نیست و طبیعتاً نمیتوان آن را از نظر وسعت، شمار شرکتکنندگان یا تنوع موضوعات با وبسامیت مقایسه کرد. با این حال، کوچکتر بودن Fintech Meetup الزاماً نقطهضعف آن نیست. اینجا موضوعات تخصصیترند، ترکیب مخاطبان هدفمندتر است و دسترسی به مدیران بانکها، شرکتهای پرداخت، فینتکها و سرمایهگذاران آسانتر به نظر میرسد.
موضوع محوری این دوره «ساختن برای ماندگاری» است؛ عبارتی که میتوان رد آن را در بسیاری از برنامههای روز نخست دید. پس از سالهایی که رشد سریع، جذب سرمایه و افزایش تعداد کاربران تقریباً به معیار اصلی موفقیت فینتکها تبدیل شده بود، اکنون توجه بیشتری به دوام مدل کسبوکار، درآمد واقعی، انطباق با مقررات، تابآوری عملیاتی و امکان توسعه در بازارهای مختلف اروپا دیده میشود.
رقابت استارتاپها در یک سطح خارج از تصور
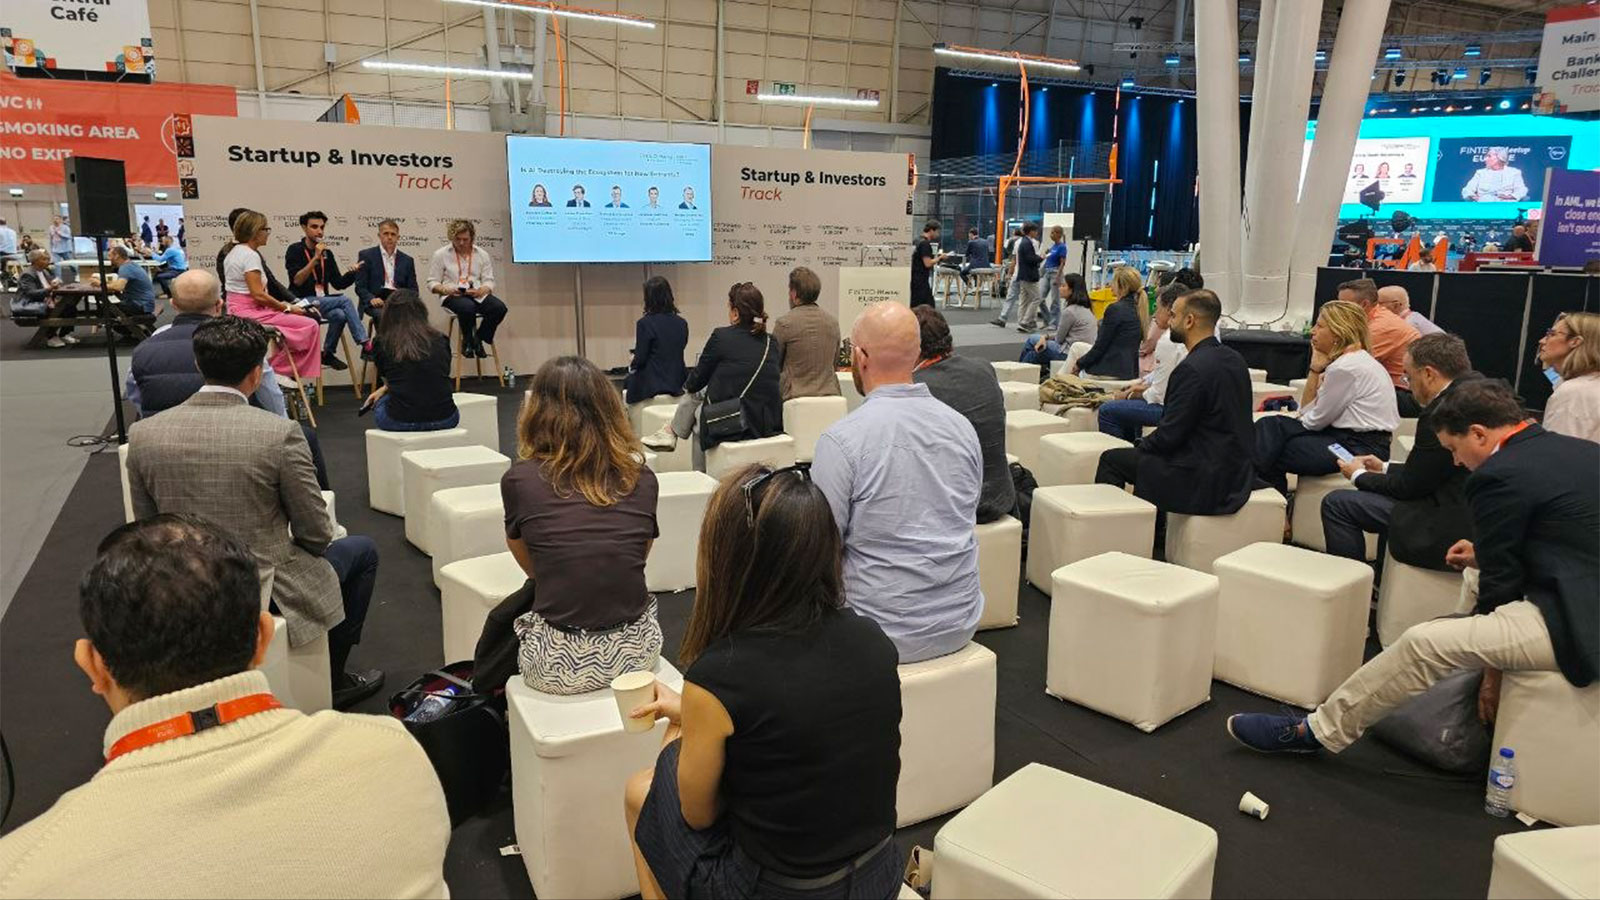
اولین برنامه صبح، حتی پیش از جلسه افتتاحیه، رقابت استارتاپها بود. در هر دور، شش شرکت نوپا فرصت داشتند در زمانی کوتاه محصول خود را معرفی کنند و به پرسشهای داوران پاسخ دهند. من ارائه چهار استارتاپ نخست را دیدم و پس از آن برای دنبالکردن برنامههای همزمان به استیجهای دیگر رفتم.
ایده ارائه نخست، عبور هوش مصنوعی از مرحله پاسخگویی به مرحله اقدام بود. تا امروز بخش عمدهای از کاربرد عمومی هوش مصنوعی بر تولید متن، تحلیل اطلاعات و پاسخ به پرسشها متمرکز بوده است؛ اما با گسترش عاملهای هوشمند، سیستم قرار است از طرف کاربر یا سازمان دست به عمل بزند. در خدمات مالی، این تغییر بسیار مهم است، زیرا اقدام میتواند به معنای انتقال پول، تأیید یک درخواست، تغییر اطلاعات یا اجرای یک تصمیم دارای پیامد حقوقی و مالی باشد. بنابراین، همزمان با افزایش توان عاملهای هوشمند، موضوعاتی مانند حدود اختیار، تأیید انسانی، احراز هویت عامل و ثبت سوابق تصمیمها نیز اهمیت بیشتری پیدا میکنند.
دومین ارائه متعلق به شرکت بریکس (Briqs) بود؛ شرکتی که به ارائهدهندگان خدمات پرداخت یا PSPها امکان میدهد خدمات اعتباری را در محصولات خود تعبیه کنند. در این مدل، یک PSP میتواند علاوه بر پردازش پرداخت، بر مبنای اطلاعات تراکنشی پذیرندگان، خدمات تأمین مالی نیز ارائه کند. برای من که سالها در صنعت پرداخت فعالیت کردهام، این ایده از آن جهت جالب بود که نشان میدهد رقابت آینده PSPها فقط بر سر ابزار پذیرش و کارمزد تراکنش نخواهد بود؛ دادههای پرداخت میتوانند مبنای ارائه اعتبار و ایجاد جریان درآمدی تازه قرار گیرند. البته بیست و سه سال پیش، ما در تجارت الکترونیک پارسيان، این ایده را عملیاتی کرده بودیم اما به خاطر دارید که چه شد.
در مجموع، ارائههای صبح یک پیام مشترک داشتند: بسیاری از استارتاپهای جدید دیگر صرفاً در پی ساخت یک اپلیکیشن مستقل برای مصرفکننده نیستند. آنها میکوشند یکی از لایههای زیرساختی بانکداری و پرداخت را بسازند؛ لایههایی که بتوان آنها را از طریق API، اشتراک نرمافزاری یا همکاری تجاری در محصولات بانکها، فینتکها و شرکتهای پرداخت قرار داد.
وقتی بانکها بهجای خریدن، میسازند
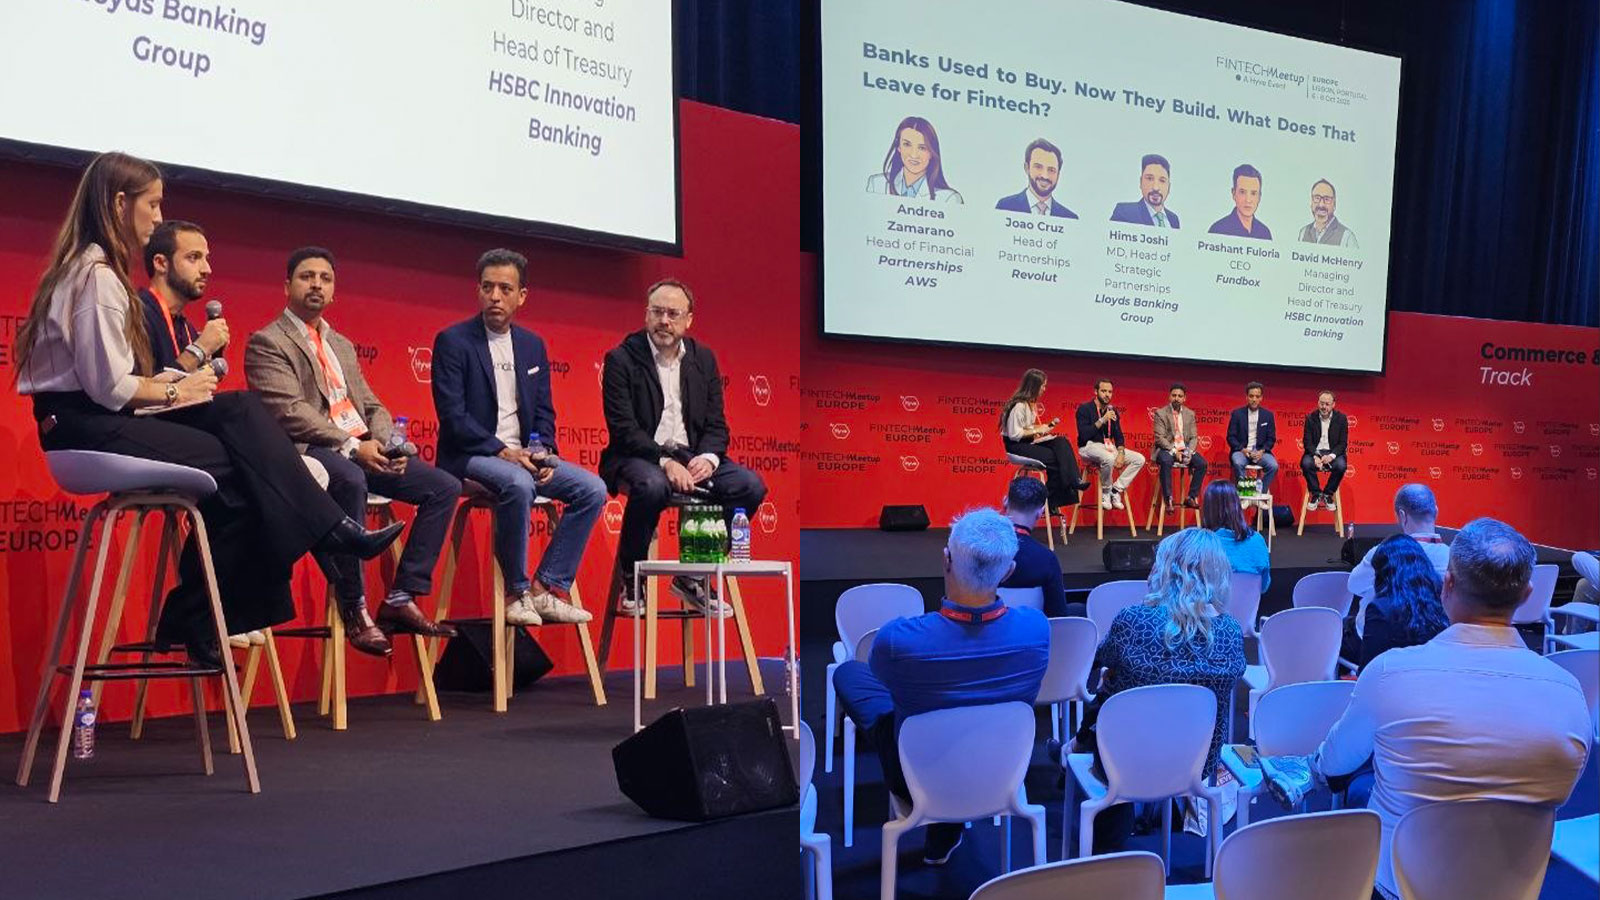
یکی از جالبترین پنلهای امروز عنوان صریحی داشت: «بانکها عادت داشتند بخرند؛ حالا میسازند. چه چیزی برای فینتکها باقی میماند؟» نمایندگانی از HSBC Innovation Banking، گروه بانکی Lloyds و Revolut در این گفتوگو حضور داشتند و موضوع اصلی، تغییر رابطه بانکها با شرکتهای فناوری بود.
در سالهای گذشته، بسیاری از فینتکها با این فرض شکل گرفتند که بانکها به دلیل ساختار بزرگ، سامانههای قدیمی و سرعت پایین توسعه، ناچار خواهند بود راهحلهای مورد نیاز خود را از بیرون خریداری کنند. اما اکنون بانکها در انتخاب محصولات بیرونی محتاطتر شدهاند و در برخی حوزهها ترجیح میدهند توانایی فنی و مالکیت دانش را در داخل سازمان ایجاد کنند.
این تغییر به معنای پایان همکاری بانکها و فینتکها نیست، اما شکل آن را تغییر میدهد. برای بانک، تصمیم میان «ساختن، خریدن یا همکاریکردن» فقط یک تصمیم فنی نیست؛ امنیت دادهها، الزامات نظارتی، هزینه نگهداری، وابستگی به فروشنده و سرعت ورود محصول به بازار نیز در آن دخالت دارند.
از طرف دیگر، فینتکها دیگر نمیتوانند صرفاً یک محصول جذاب بسازند و منتظر خرید بانکها بمانند. آنها باید نشان دهند که راهحلشان چگونه با زیرساخت موجود بانک یکپارچه میشود، چه ارزش اقتصادی قابلاندازهگیری ایجاد میکند و چرا ساخت همان قابلیت در داخل بانک دشوارتر یا گرانتر خواهد بود.
نئوبانک آماده در یک هفته
بحث «ساختن یا خریدن» در یکی از ملاقاتهای کاری من شکل عملیتری پیدا کرد. با رومن ماتسکویچ، مدیر یکپارچهسازی فینتک و موفقیت مشتریان NS.CARDS، گفتوگو کردم؛ پلتفرمی که امکان راهاندازی نئوبانک و صدور کارت را بهصورت وایتلیبل فراهم میکند.
این مجموعه بهجای آنکه مشتری را وادار کند سامانه بانکداری و ارتباط با تأمینکنندگان مختلف را از ابتدا بسازد، اجزایی مانند کارتهای فیزیکی و مجازی، حساب و IBAN، پرداختهای SEPA و SWIFT، کیف پول چندارزی، تبادل ارز و رمزارز، کنترلهای KYC و AML و رابطهای وب و موبایل را در یک زیرساخت آماده ارائه میدهد.
شرکت مدعی است نسخهای با برند مشتری را میتواند ظرف ۲۴ ساعت و راهکار کامل وایتلیبل را حداکثر طی هفت روز راهاندازی کند.
قیمت پیشنهادی ارزان نبود، اما استدلال نماینده شرکت نیز قابلتوجه بود: اگر یک مجموعه بخواهد همین سامانه را از ابتدا بسازد، علاوه بر هزینه اولیه توسعه، باید هزینه استخدام و حفظ نیروی متخصص، امنیت، انطباق با مقررات، بهروزرسانی مستمر و نگهداری بلندمدت آن را نیز بپردازد. در چنین محاسبهای، مبلغ بالای اشتراک ممکن است در مقایسه با هزینه واقعی ساخت و مالکیت یک زیرساخت کامل، توجیهپذیر باشد.
البته پاسخ این پرسش برای همه یکسان نیست. استفاده از یک پلتفرم آماده، سرعت ورود به بازار را افزایش میدهد و ریسک فنی را کاهش میدهد؛ اما همزمان میتواند وابستگی قابلتوجهی به تأمینکننده ایجاد کند. برای بانکی که فناوری را بخشی از مزیت رقابتی خود میداند، ساخت زیرساخت اختصاصی ممکن است منطقی باشد. در مقابل، شرکتی که هدف اصلیاش ارائه یک خدمت مالی مشخص است، شاید ترجیح دهد منابع خود را بهجای ساخت سامانههای پایه، صرف طراحی محصول، جذب مشتری و توسعه بازار کند.
این ملاقات در واقع نمونهای واقعی از همان بحث «ساختن یا خریدن» بود که روی استیج مطرح شد. مرز میان شرکت نرمافزاری، ارائهدهنده زیرساخت بانکی و شریک تجاری بانکها هر روز کمرنگتر میشود و حتی ساخت یک نئوبانک نیز بهتدریج میتواند به خرید مجموعهای از خدمات آماده و قابلترکیب تبدیل شود.
این تجربه برای ایران چه معنایی دارد؟
در ایران نیز این پرسش کاملاً موضوعیت دارد، اما پاسخ آن با اروپا یکسان نیست. آنچه در کشور ما نئوبانک نامیده میشود، عموماً بانک مستقلی شبیه برخی نمونههای خارجی نیست، بلکه واحد دیجیتال یا برند تازهای متعلق به یک بانک موجود است. مقررات بانک مرکزی تصریح میکند که خدمات این واحد باید از طریق سامانه بانکداری متمرکز همان بانک ارائه شود و ایجاد یا استفاده از یک کربنکینگ مجزا برای آن مجاز نیست. بنابراین، راهاندازی یک نئوبانک ایرانی با خرید مستقیم پلتفرمی مانند NS.CARDS، دستکم با ساختار فعلی مقررات، به همان شکلی که در بازارهای دیگر عرضه میشود امکانپذیر نیست.
بااینحال، منطق اقتصادی این مدل برای ایران همچنان قابلاستفاده است. بانکها و مؤسسات مالی ما میتوانند بهجای ساخت همه اجزای بانکداری دیجیتال از ابتدا، بخشهایی مانند احراز هویت، اعتبارسنجی، کیف پول، مدیریت کارت، مبارزه با تقلب، تجربه کاربری و تحلیل داده را از شرکتهای تخصصی داخلی خریداری کنند یا با آنها به مشارکت برسند. بر اساس گزارش «فینتک ایران ۱۴۰۴»، بیش از ۲۰ نئوبانک در کشور فعالیت میکنند، بیش از ۳۰ میلیون حساب از این مسیر افتتاح شده و حدود هفت درصد تسهیلات خرد بانکی نیز از طریق همین بازیگران در اختیار کاربران قرار گرفته است. این ارقام نشان میدهد که بانکداری دیجیتال در ایران دیگر یک تجربه جانبی نیست، هرچند هنوز استقلال عملیاتی آن با نمونههای بینالمللی فاصله دارد.
ایده بریکس برای استفاده از دادههای پرداخت در اعطای اعتبار نیز برای بازار ایران اهمیت ویژهای دارد. شبکه شاپرک هر ماه میلیاردها تراکنش را پردازش میکند و PSPها از گردش واقعی کسبوکار تعداد بسیار زیادی از پذیرندگان اطلاع دارند. این دادهها، در صورت وجود رضایت مشتری، چارچوب روشن مالکیت و دسترسی به داده و رعایت الزامات محرمانگی، میتوانند برای ارزیابی توان بازپرداخت پذیرندگان بسیار ارزشمندتر از مدارک سنتی باشند.
البته PSP یا فینتک نمیتواند رأساً نقش بانک را بر عهده بگیرد؛ مسیر عملیتر آن است که فینتک یا شرکت پرداخت، تحلیل داده، اعتبارسنجی و ارتباط با مشتری را انجام دهد و تأمین مالی در قالب همکاری با بانک و مطابق مقررات تسهیلاتیار صورت گیرد.
شاید درس اصلی این رویداد برای ایران نیز همین باشد: لازم نیست هر بانک، PSP یا فینتک تمام فناوری مورد نیاز خود را از صفر بسازد. اما خرید یک راهکار آماده هم بهتنهایی تحول ایجاد نمیکند. تا زمانی که دسترسی مسئولانه به داده، تقسیم روشن مسئولیت میان بانک و فینتک، امکان اتصال استاندارد سامانهها و قواعد پایدار همکاری فراهم نشود، حتی بهترین نرمافزارها نیز ممکن است به پروژههایی گرانقیمت و کماستفاده تبدیل شوند.
دستور کار فینتک اروپا
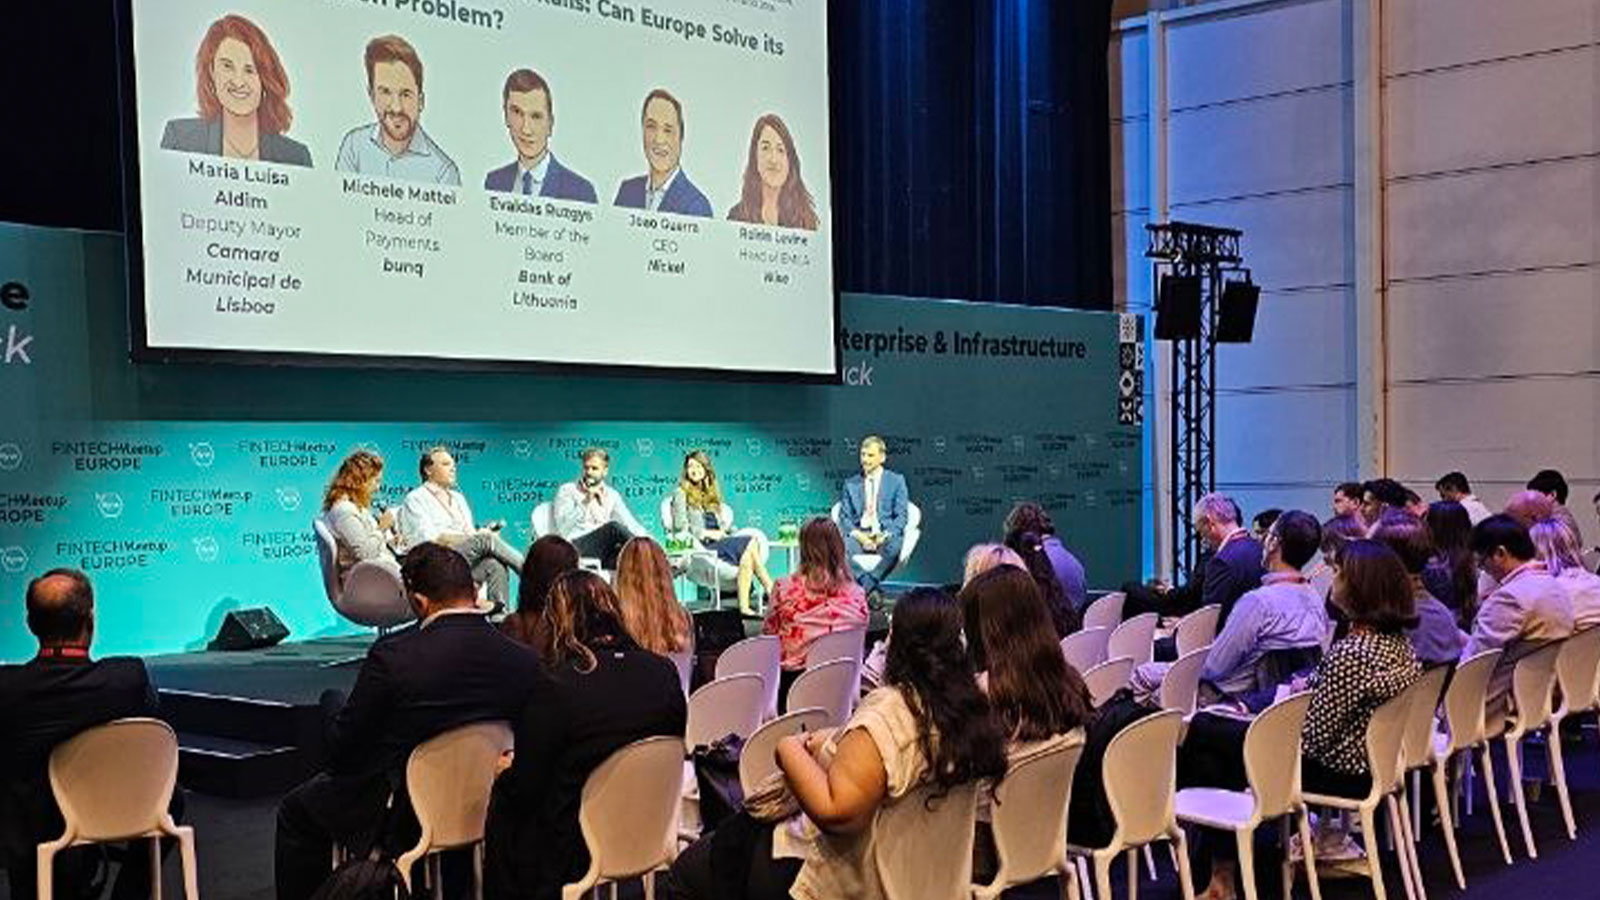
برنامههای همزمان روز نخست تصویری نسبتاً روشن از دغدغههای کنونی صنعت مالی اروپا ارائه میکردند. یک پنل به پراکندگی بازار پرداخت اروپا در میان دهها کشور، شبکه پرداخت، مقررات و رفتار محلی اختصاص داشت و این پرسش را مطرح میکرد که آیا اروپا میتواند در عمل به یک بازار واحد پرداخت تبدیل شود. در برنامهای دیگر، مسئولیت تصمیمهایی بررسی شد که بهتدریج از انسان به سامانههای هوش مصنوعی واگذار میشوند.
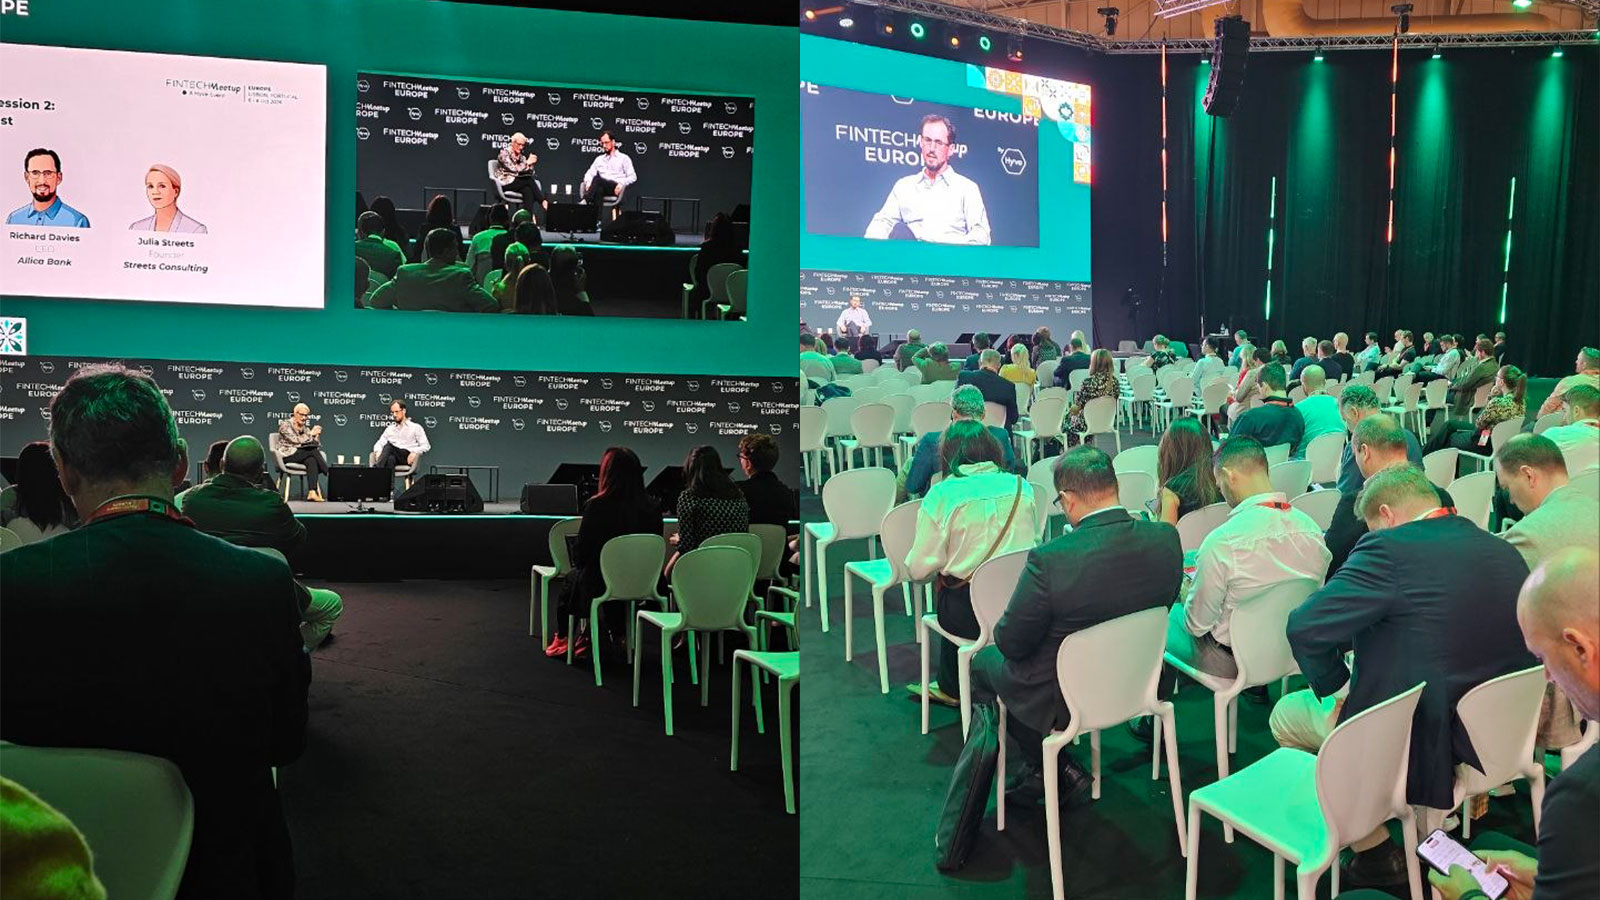
موضوعات دیگری مانند دوام نوآوریهای پرداخت پس از ورود به محیط پیچیده سازمانی، تحول بازار اعتبار، تأثیر اتوماسیون بر نیروی انسانی و توسعه بانکهای دیجیتال در کشورهای مختلف اروپا نیز در دستور کار قرار داشتند. کنار هم قرار گرفتن این موضوعات نشان میداد که بحث امروز اروپا صرفاً درباره اختراع یک ابزار مالی تازه نیست؛ مسئله اصلی این است که چگونه میتوان فناوری را در ساختارهای واقعی، مقرراتگذاریشده و گاه بسیار پراکنده بازار اروپا به کار گرفت.
دو مسیر بریتانیایی برای ساختن بانک آینده
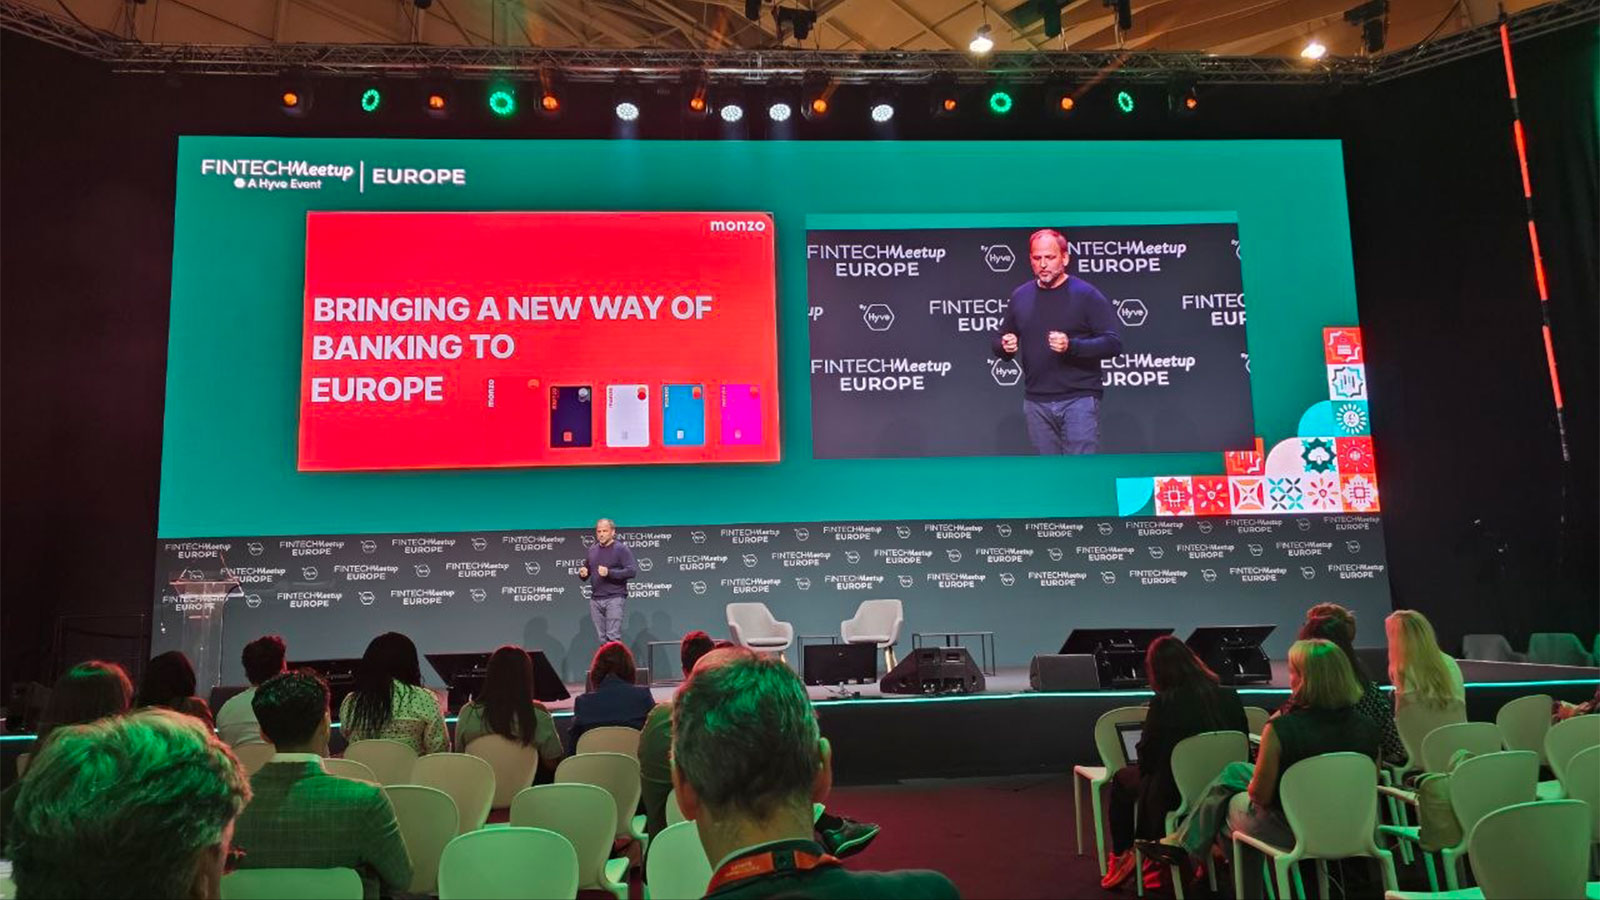
دو سخنرانی کلیدی پیدرپی روز نخست، دو تصویر متفاوت از آینده بانکداری دیجیتال بریتانیا ارائه کردند. در سخنرانی نخست، مایکل کارنی، مدیرعامل اروپایی مونزو، از برنامه این بانک برای انتقال تجربه موفق خود در بریتانیا به دیگر کشورهای اروپا گفت. مونزو اکنون بیش از ۱۵ میلیون مشتری دارد، درآمد سالانهاش به حدود ۱.۷ میلیارد پوند رسیده و با دریافت مجوز بانکی در ایرلند، نخستین گام عملی خود را برای توسعه در اتحادیه اروپا برداشته است.
اگر این ارقام و برنامهها همانگونه که مطرح شد پیش بروند، این پرسش شکل میگیرد که آیا مونزو میتواند به رِولوت بعدی اروپا تبدیل شود. شنیدن این ادعاها مرا به سالهای آغازین فعالیت رِولوت برگرداند. من در یکی از دورههای وبسامیت در لیسبون، زمانی که رِولوت هنوز استارتاپی نوپا با غرفهای بسیار کوچک بود، آن را از نزدیک دیدم. آن روز چه کسی میتوانست با اطمینان پیشبینی کند که همین استارتاپ کوچک، سالها بعد به یکی از بزرگترین و باارزشترین شرکتهای فناوری مالی اروپا تبدیل خواهد شد؟
سخنرانی کلیدی دوم نشان داد که برای ساختن یک بانک دیجیتال بزرگ، فقط یک مسیر وجود ندارد. ریچارد دیویس، مدیرعامل آلیکا بانک، بهجای بازار انبوه مشتریان خرد، بر شرکتهای کوچک و متوسط تثبیتشده تمرکز کرده است؛ بخشی که با وجود نقش مهمش در اقتصاد، به اعتقاد او از سوی بانکهای سنتی بهاندازه کافی مورد توجه قرار نگرفته است.
آلیکا از آغاز فعالیت اعتباری خود در سال ۲۰۲۰ بیش از چهار میلیارد پوند تسهیلات پرداخت کرده و اکنون سوئد را بهعنوان نخستین مقصد توسعه خارجی خود برگزیده است. اقتصاد دیجیتال، بازار قابلتوجه وامدهی تجاری، تمرکز بالای بازار در دست بانکهای قدیمی و اعتبار نهاد ناظر، از دلایل این انتخاب عنوان شدند.
قرار گرفتن این دو سخنرانی در کنار یکدیگر جالب بود: مونزو میخواهد الگوی موفق یک بانک دیجیتال مصرفکنندهمحور را در کشورهای مختلف اروپا تکرار کند، درحالیکه آلیکا در پی توسعه یک بانک تخصصی برای شرکتهای کوچک و متوسط است. اولی با تجربه کاربری، برند و تعداد زیاد مشتریان رشد میکند؛ دومی با تمرکز بر بخشی مشخص از بازار، شناخت عمیقتر مشتریان و ارائه خدمات بانکی و اعتباری متناسب با نیاز بنگاهها. نقطه مشترک هر دو، عبور از مرزهای بریتانیا و مواجهه با بازار پراکنده، مقررات متفاوت و رفتارهای محلی کشورهای اروپایی است.
میان داستان آلیکا و خاطره من از رِولوت نیز ارتباط مستقیمی وجود دارد. ریچارد دیویس پیش از پیوستن به آلیکا، مدیر عملیات گروه رِولوت بود؛ آن هم در دورهای که شمار مشتریان این شرکت از پنج میلیون به ۱۵ میلیون نفر رسید و فعالیتش به بازارهای تازه گسترش یافت. او اکنون همان تجربه مقیاسپذیری را در مدلی متفاوت به کار گرفته است: بانکی دیجیتال که بهجای هدفگرفتن همه مصرفکنندگان، یک بخش معین و کمتر مورد توجه بازار را انتخاب کرده است.
بنابراین شاید هنوز برای نامیدن مونزو بهعنوان «رِولوت بعدی» زود باشد و حتی ممکن است موفقیت بزرگ بعدی اروپا دقیقاً شبیه رِولوت نباشد. شاید مونزو با بانکداری خرد و میلیونها مشتری به آن جایگاه برسد؛ شاید آلیکا با تمرکز تخصصی بر بنگاههای کوچک و متوسط؛ و شاید نامی که امروز هنوز در یکی از غرفههای کوچک یا رقابت استارتاپی رویداد دیده میشود. تجربه دیدن رِولوت در سالهای آغاز فعالیتش به من یادآوری میکند که در چنین گردهماییهایی، تشخیص برنده آینده بسیار دشوارتر از آن چیزی است که پس از موفقیتش به نظر میرسد.
نقطه تمایز واقعی رویداد: ملاقاتهای ۱۵ دقیقهای
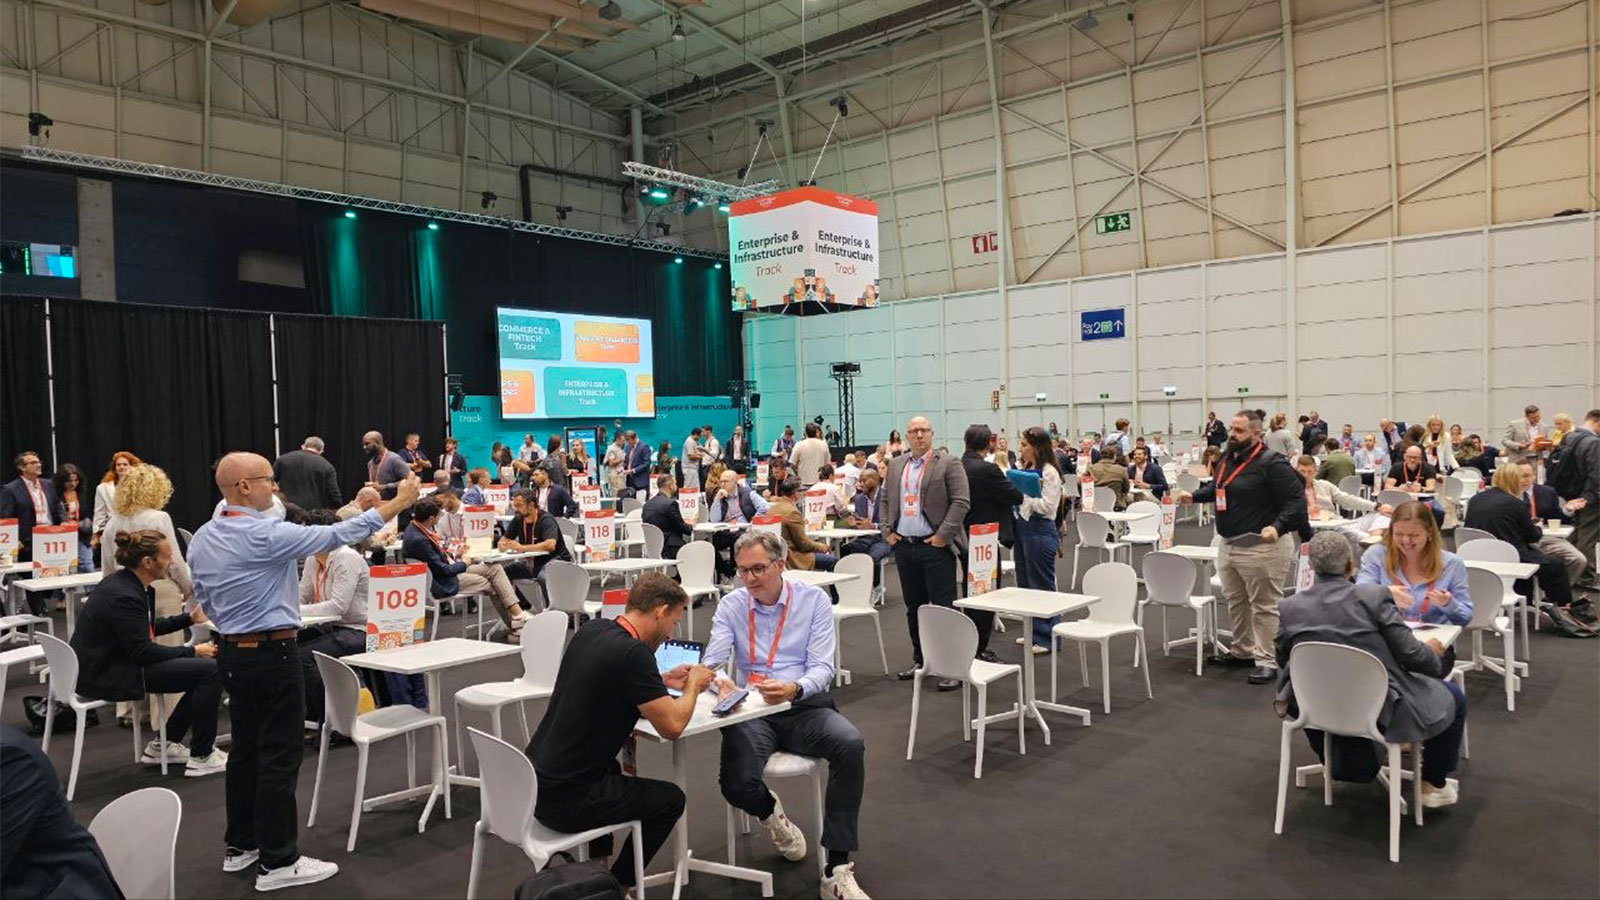
اگرچه چندین استیج و برنامه همزمان در رویداد وجود دارد، نقطه تمایز اصلی Fintech Meetup را باید در برنامه ملاقاتهای ازپیشتعیینشده آن جستوجو کرد. شرکتکنندگان پیش از رویداد از طریق اپلیکیشن، افراد و شرکتهای موردنظر خود را پیدا کرده اند و در صورت پذیرش دو طرف، یک جلسه ۱۵ دقیقهای برای آنها ثبت میشود.
امروز این بخش بسیار بهتر از آنچه تصور میکردم عمل کرد. تعداد زیادی از شرکتکنندگان در فضای اختصاصیافته به ملاقاتها، طبق برنامه پشت میزهای شمارهگذاریشده مینشستند و پس از پایان هر بازه کوتاه، برای جلسه بعدی جابهجا میشدند. این جلسات کوتاهاند، اما همین محدودیت زمانی باعث میشود طرفین سریعتر سر اصل مطلب بروند: چه محصولی ارائه میکنید، به دنبال چه نوع همکاری هستید و آیا زمینهای برای ادامه گفتوگو وجود دارد؟
در نمایشگاههای بسیار بزرگ، بخش قابلتوجهی از وقت صرف پیدا کردن افراد، عبور از سالنها و گفتوگوهای اتفاقی میشود. در اینجا، اپلیکیشن و سازوکار پذیرش دوطرفه بخشی از این اتلاف زمان را حذف کرده است. ممکن است رویداد از نظر تعداد شرکتکنندگان کوچکتر باشد، اما اگر هدف اصلی ایجاد ارتباط تجاری باشد، کیفیت طراحی این ملاقاتها میتواند مهمتر از وسعت سالن نمایشگاهی باشد.
از هیاهوی رشد تا مسئله ماندگاری
برداشت من از روز نخست این است که صنعت فینتک اروپا وارد مرحله واقعگرایانهتری شده است. سرمایه، رشد و نوآوری همچنان اهمیت دارند، اما دیگر بهتنهایی کافی نیستند. بانکها از فینتکها درباره امنیت، درآمد، انطباق، یکپارچگی و هزینه بلندمدت سؤال میکنند. سرمایهگذاران نیز بیش از گذشته به دوام مدل کسبوکار توجه دارند و شرکتهای فناوری تلاش میکنند نشان دهند که محصولشان نه یک قابلیت نمایشی، بلکه بخشی قابلاعتماد از عملیات مالی است.
از سوی دیگر، هوش مصنوعی نیز از سطح ابزارهای پاسخگو عبور کرده و به قلب محصولات و تصمیمهای مالی نزدیک میشود. همین حرکت، پرسشهای تازهای درباره اختیار، مسئولیت و کنترل ایجاد کرده است. شاید مهمترین خط مشترک میان برنامههای امروز همین باشد: فناوری مالی آینده فقط باید سریع و هوشمند نباشد؛ باید قابلاعتماد، قابلادغام و از نظر اقتصادی ماندگار نیز باشد.