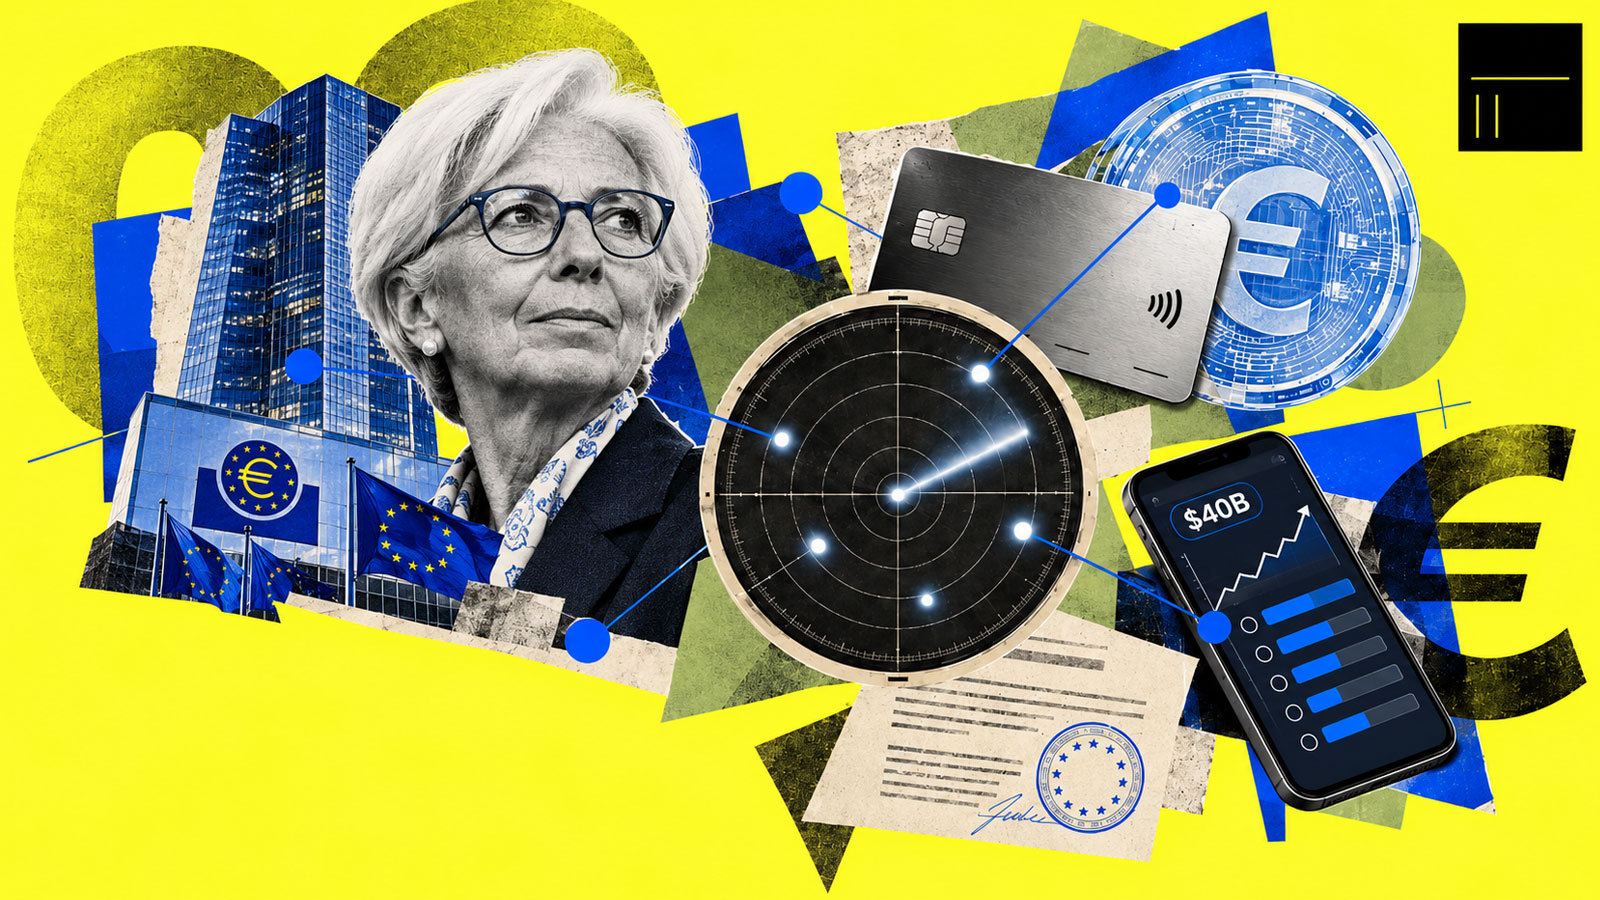
در تحولات صنعت مالی و فناوری در مهر ۱۴۰۵، سه جریان بیش از بقیه جلب توجه میکنند: تلاش برای کنترل مستقل زیرساختهای پرداخت، گسترش مرز خدمات مالی و ورود بازیگران جدید به بازارهایی که پیشتر در اختیار بانکها و نهادهای سنتی بود. از اروپا تا آمریکا و آسیا، رقابت دیگر فقط بر سر تعداد تراکنشها یا جذب مشتری نیست؛ مالکیت زیرساخت، نحوه تسویه پول، دسترسی به داده و توانایی ارائه مجموعهای از خدمات مالی به موضوعات تعیینکننده تبدیل شدهاند.
در اروپا، اعلام کنارهگیری زودهنگام کریستین لاگارد از ریاست بانک مرکزی، در کنار تلاش برای توسعه یوروی دیجیتال و اتصال شبکههای پرداخت ملی، توجهها را به آینده سیاست پولی و استقلال زیرساخت پرداخت معطوف کرده است. در همین حال، ویزا و مسترکارت با وجود رشد درآمد و سودآوری، با فشارهای حقوقی و رقابتی تازهای روبهرو هستند. در امارات نیز یک فینتک با استفاده از شبکه ملی کارت بهدنبال توسعه دسترسی کارگران به خدمات مالی است.
در بازار داراییهای دیجیتال، همکاری استرایپ و پلاسما، ورود استیبلکوین ریپل به کوینبیس و توسعه کارتهای مبتنی بر استیبلکوین نشان میدهد که شرکتها تلاش میکنند فاصله میان دارایی دیجیتال و پرداخت روزمره را کاهش دهند. همزمان، رولوت به بازار وامدهی و سرمایهگذاری خصوصی نزدیکتر شده و شرکت مادر کراکن برای دستیابی به زیرساخت بانکی اروپا اقدام کرده است.
بازارهای پیشبینی نیز به یکی از موضوعات مهم این دوره تبدیل شدهاند. ارزشگذاری ۴۰ میلیارد دلاری کالشی و همکاری آن با اساندپی داوجونز، پرسشهای تازهای درباره مرز میان بازار سرمایه، مشتقات مالی و قراردادهای مبتنی بر رویداد ایجاد کرده است.
این شماره رادار راه پرداخت، ۲۵ تحول منتخب را در چهار محور بررسی میکند؛ تحولاتی که هرکدام بخشی از تغییر مدل کسبوکار، ساختار رقابت یا آینده زیرساختهای مالی و فناوری را نشان میدهند.
سیاست پولی و زیرساختهای پرداخت؛ رقابت بر سر استقلال و کنترل
۱. کریستین لاگارد پیش از پایان دوره ریاست بانک مرکزی اروپا کنارهگیری میکند
کریستین لاگارد، رئیس بانک مرکزی اروپا، ۲۹ اکتبر ۲۰۲۶ اعلام کرد که در ۷ فوریه ۲۰۲۷ از سمت خود کنارهگیری خواهد کرد. دوره رسمی ریاست او قرار بود در ۳۱ اکتبر ۲۰۲۷ پایان یابد، اما این تصمیم باعث میشود فرایند انتخاب رئیس جدید بانک مرکزی اروپا حدود ۹ ماه زودتر از زمان برنامهریزیشده انجام شود.
براساس اطلاعیه رسمی بانک مرکزی اروپا، لاگارد تصمیم خود را به شورای حکام این بانک و آنتونیو کوستا، رئیس شورای اروپا، اطلاع داده است. انتخاب جانشین او مطابق سازوکار تعیینشده در معاهدات اتحادیه اروپا انجام خواهد شد. شورای اروپا نیز اعلام کرده که فرایند انتخاب جانشین بلافاصله آغاز میشود.
کنارهگیری لاگارد در شرایطی اتفاق میافتد که سیاست پولی منطقه یورو همچنان با فشارهای تورمی، تغییر مسیر نرخ بهره و بحث درباره نقش بانک مرکزی در اقتصاد دیجیتال روبهروست. در دوره ریاست او، بانک مرکزی اروپا علاوه بر مدیریت پیامدهای همهگیری کرونا، بحران انرژی و تورم، پروژه یوروی دیجیتال را نیز پیش برد.
با اعلام این تصمیم، توجه بازارهای مالی به ترکیب آینده هیئت اجرایی بانک مرکزی اروپا و رویکرد رئیس بعدی در قبال تورم، نرخ بهره و آینده پول دیجیتال معطوف خواهد شد. هنوز جانشین لاگارد معرفی نشده و درباره جهتگیری سیاست پولی او نمیتوان نتیجه قطعی گرفت.
۲. پنج شبکه پرداخت اروپایی برای پوشش ۱۳ کشور به یکدیگر متصل میشوند
پنج مجموعه پرداخت اروپایی شامل بیزوم اسپانیا، بنکومات ایتالیا، ورو، MB WAY پرتغال و Vipps MobilePay کشورهای شمال اروپا، در ۳۰ سپتامبر از تأسیس شرکت مشترکی به نام «شبکه پرداخت اروپا» (European Network for Payments) خبر دادند. این شرکت که مرکز آن در مادرید خواهد بود، مأموریت دارد زیرساختهای پرداخت موجود در کشورهای مختلف را به یکدیگر متصل کند.
براساس اطلاعیه رسمی ابتکار پرداخت اروپا، خدمات اعضای مؤسس در مجموع حدود ۱۳۰ میلیون کاربر در ۱۳ کشور را پوشش میدهد. این مجموعه بهدنبال ایجاد امکان پرداخت فرامرزی با استفاده از زیرساختهای اروپایی است، بدون آنکه سامانهها و برندهای ملی ناچار به ادغام کامل شوند.
اجرای طرح قرار است مرحلهای باشد. در مرحله نخست، پرداختهای فردبهفرد فرامرزی توسعه مییابد و سپس خدمات پرداخت اینترنتی و پرداخت در فروشگاهها به آن اضافه خواهد شد. پنج مجموعه مؤسس سهم برابری در شرکت مشترک خواهند داشت و زیرساخت فنی آن بر استانداردهای اروپایی و پرداختهای آنی حساببهحساب متکی خواهد بود.
این اقدام را میتوان بخشی از تلاش اروپا برای کاهش وابستگی به ویزا و مسترکارت دانست. برخلاف ایجاد یک شبکه کاملاً تازه، این طرح از اتصال سامانههایی استفاده میکند که پیشتر در بازارهای داخلی خود به مقیاس قابل توجهی رسیدهاند. بااینحال، پوشش بالقوه ۱۳۰ میلیون کاربر به معنای فعالشدن پرداخت فرامرزی برای همه آنها نیست و موفقیت طرح به اجرای فنی، پذیرش کسبوکارها و گسترش همکاری اعضا بستگی دارد.
۳. بانک مرکزی اروپا: یوروی دیجیتال میتواند مزیت رقابتی بانکها را افزایش دهد
پیرو چیپولونه، عضو هیئت اجرایی بانک مرکزی اروپا، در سخنرانی ۶ اکتبر تأکید کرد که توسعه یوروی دیجیتال قرار نیست بانکهای تجاری را از چرخه خدمات مالی حذف کند. به گفته او، هدف ایجاد زیرساختی مشترک برای پرداخت دیجیتال با پول بانک مرکزی است که بانکها و سایر ارائهدهندگان مجاز خدمات پرداخت بتوانند محصولات خود را بر پایه آن توسعه دهند.
طبق متن سخنرانی چیپولونه، حدود دوسوم پرداختهای کارتی منطقه یورو به شبکههای بینالمللی وابستهاند و ۱۳ کشور از ۲۱ کشور عضو منطقه یورو، شبکه کارت داخلی ندارند. بانک مرکزی اروپا معتقد است این وابستگی، علاوه بر مسئله استقلال مالی، توان رقابت ارائهدهندگان اروپایی خدمات پرداخت را نیز محدود میکند.
در مدل پیشنهادی، یوروی دیجیتال یک شکل تازه از همان پول یورو خواهد بود. بانک مرکزی مسئول انتشار و زیرساخت اصلی است و بانکها و مؤسسات پرداخت مجاز، خدمات مرتبط با مشتریان را ارائه خواهند کرد. این سازوکار میتواند امکان ارائه خدمات پرداخت یکپارچه در سراسر منطقه یورو را فراهم کند.
براساس برنامه آزمایشی بانک مرکزی اروپا، آغاز یک دوره آزمایشی ۱۲ماهه از نیمه دوم سال ۲۰۲۷ پیشبینی شده است. در صورت تکمیل قانونگذاری، نخستین انتشار احتمالی یوروی دیجیتال میتواند در سال ۲۰۲۹ انجام شود. بااینحال، تصمیم نهایی درباره انتشار هنوز اتخاذ نشده است.
۴. بوتیم کارت ملی پیشپرداخت امارات را برای بیش از ۲۰۰ هزار کارگر عرضه میکند
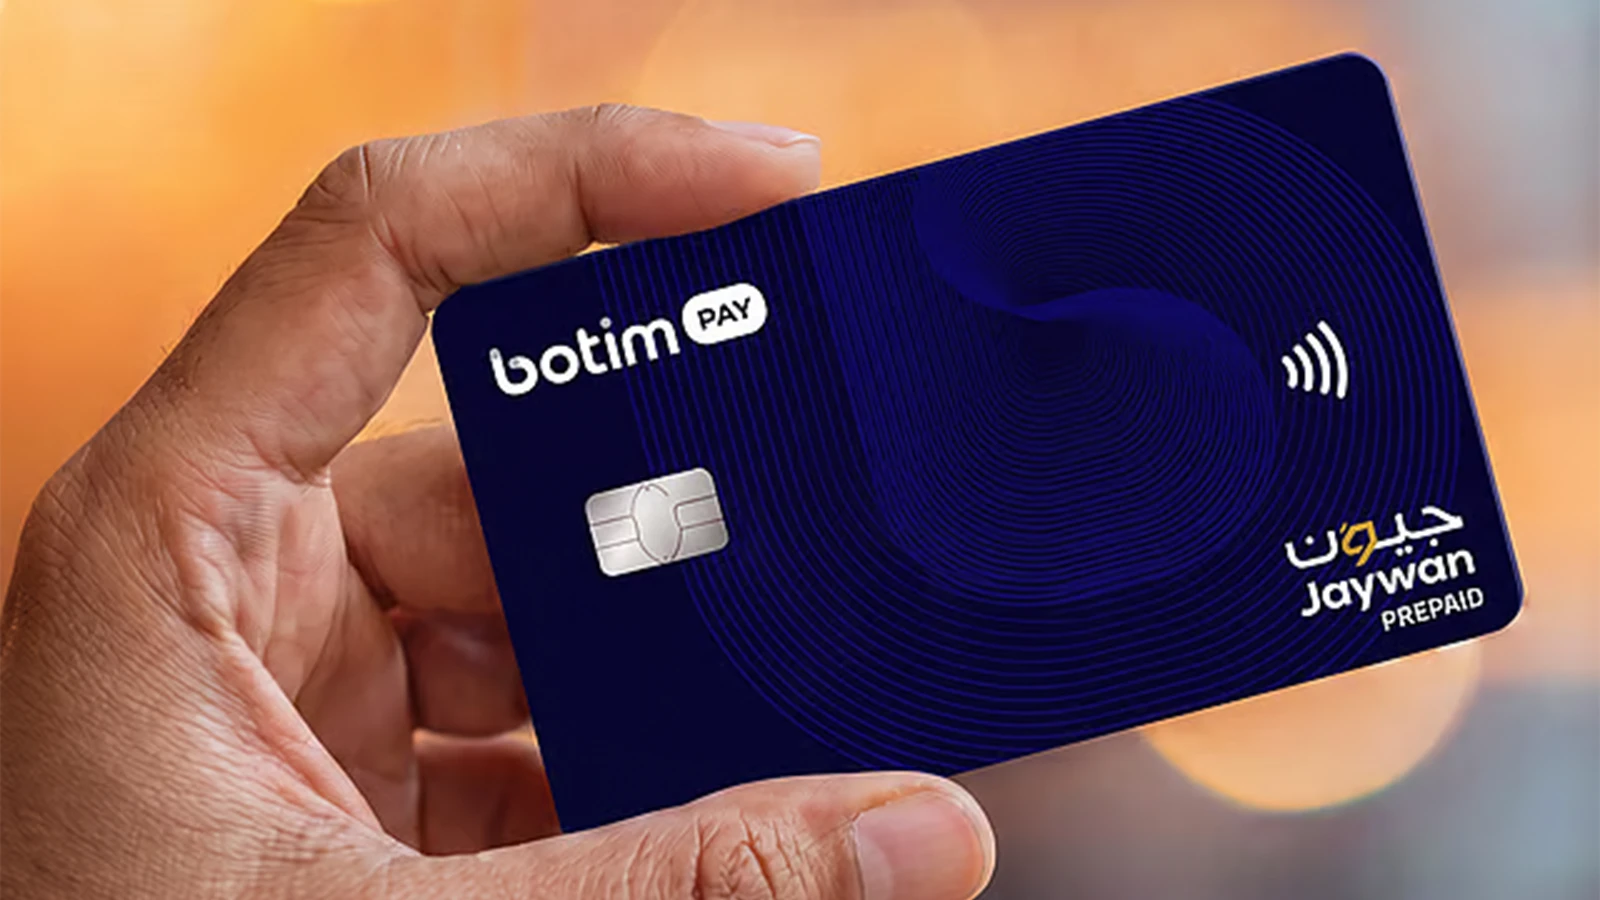
پلتفرم فینتک بوتیم (Botim) در ۲۹ اکتبر از عرضه کارت پیشپرداخت Botim One Jaywan خبر داد؛ محصولی که به گفته این شرکت، نخستین کارت پیشپرداخت صادرشده توسط یک فینتک در چارچوب شبکه ملی کارت امارات است.
براساس گزارش گلفنیوز، کارت جدید از طریق شبکههای پرداخت حقوق و همکاری با صرافیها در اختیار کاربران قرار میگیرد. برنامه اولیه، دسترسی بیش از ۲۰۰ هزار کارگر به این محصول است و بوتیم اعلام کرده در بلندمدت میخواهد دامنه آن را تا چهار میلیون کارگر گسترش دهد.
جیوان (Jaywan) شبکه ملی کارت امارات است که با هدف توسعه زیرساخت داخلی پرداخت و کاهش وابستگی به شبکههای بینالمللی ایجاد شده است. استفاده بوتیم از این شبکه میتواند راهی برای اتصال پرداخت حقوق و خدمات مالی دیجیتال باشد؛ بهویژه برای گروههایی که دسترسی محدودتری به محصولات بانکی متعارف دارند.
بوتیم بیش از ۸٫۵ میلیون کاربر در امارات دارد و ورود آن به شبکه ملی کارت نشان میدهد سیاست توسعه زیرساخت پرداخت بومی الزاماً به معنای محدودکردن فعالیت فینتکها نیست. در این مدل، شبکه ملی زیرساخت را فراهم میکند و فینتک میتواند بر توزیع خدمت، تجربه کاربری و دسترسی به مشتریان تمرکز کند. البته تعداد اعلامشده برای مراحل بعدی، هدف توسعه است و نباید با تعداد کارتهای فعال یکسان تلقی شود.
۵. درآمد مسترکارت ۱۴ درصد و درآمد ویزا ۱۳ درصد افزایش یافت
ویزا و مسترکارت در گزارشهای مالی اکتبر ۲۰۲۶ از ادامه رشد درآمد و سودآوری خبر دادند. مسترکارت در سهماهه سوم سال ۲۰۲۶، ۹٫۸۱ میلیارد دلار درآمد خالص ثبت کرد که نسبت به مدت مشابه سال قبل ۱۴ درصد افزایش یافته است. سود خالص این شرکت نیز به حدود ۴٫۶۳ میلیارد دلار رسید.
براساس گزارش مالی مسترکارت، درآمد بخش اصلی شبکه پرداخت با رشد ۱۱ درصدی همراه بوده، اما درآمد خدمات ارزشافزوده و راهکارهای این شرکت ۱۹ درصد افزایش یافته است. این بخش شامل خدماتی مانند پیشگیری از تقلب، تحلیل داده و سایر راهکارهایی است که مستقیماً به پردازش تراکنش محدود نمیشوند.
ویزا نیز در گزارش عملکرد سهماهه چهارم سال مالی ۲۰۲۶ از افزایش ۱۳ درصدی درآمد خالص به ۱۲٫۱ میلیارد دلار خبر داد. سود خالص ویزا در این دوره شش میلیارد دلار بود. حجم پرداختهای این شرکت از نظر ارزش ۹ درصد و تعداد تراکنشهای پردازششده ۱۰ درصد رشد کرد.
هر دو گزارش مربوط به دوره سهماهه منتهی به ۳۰ سپتامبر ۲۰۲۶ هستند، هرچند فصل مالی آنها نامگذاری متفاوتی دارد.
عملکرد این دو شرکت نشان میدهد شبکههای بینالمللی کارت، با وجود افزایش تلاش کشورها برای ایجاد زیرساختهای پرداخت مستقل، همچنان از گسترش پرداختهای دیجیتال سود میبرند. در مورد مسترکارت، رشد سریعتر خدمات ارزشافزوده نسبت به بخش اصلی شبکه، اهمیت تنوعبخشی به منابع درآمد را نیز نشان میدهد.
۶. ویزا و مسترکارت با شکایت جمعی پنج میلیارد پوندی در بریتانیا روبهرو شدند
دو دعوای جمعی با ارزش برآوردی مجموعاً پنج میلیارد پوند علیه ویزا و مسترکارت در دادگاه تجدیدنظر رقابت بریتانیا مطرح شده است. شاکیان مدعیاند سازوکار تعیین کارمزدهای بینبانکی چندجانبه یا MIF در پرداختهای کارتی، رقابت را محدود کرده و هزینههای اضافی به پذیرندگان تحمیل کرده است.
براساس توضیح کنفدراسیون خردهفروشی بریتانیا، این پرونده پرداختهای انجامشده با کارتهای بدهی، اعتباری و پیشپرداخت مصرفکنندگان را در بازه ۲۳ اکتبر ۲۰۲۰ تا ۲۳ اکتبر ۲۰۲۶ در بر میگیرد. دو مؤسسه حقوقی Hausfeld و Harcus Parker پیگیری دعاوی را بر عهده دارند.
ساختار مشارکت کسبوکارها در دو دعوا متفاوت است. در پرونده مربوط به کسبوکارهای با گردش مالی گروهی کمتر از ۱۰۰ میلیون پوند، در صورت صدور مجوز رسیدگی جمعی، مشارکت واجدان شرایط بهصورت پیشفرض خواهد بود، مگر آنکه انصراف دهند. کسبوکارهای بزرگتر برای پیوستن به پرونده باید درخواست مشارکت ارائه کنند.
ویزا و مسترکارت اتهامات را رد کردهاند. رقم پنج میلیارد پوند نیز برآورد خواسته دعاوی است، نه جریمه قطعی یا غرامت تعیینشده. هنوز دادگاه درباره مسئولیت حقوقی شرکتها در این پرونده تصمیم نهایی نگرفته است.
این پرونده در کنار رشد درآمد دو شبکه کارت، یکی از تضادهای مهم صنعت پرداخت را آشکار میکند: شبکههایی که از افزایش مقیاس و حجم تراکنش سود میبرند، همزمان با فشار پذیرندگان و نهادهای رقابتی برای بازنگری در ساختار کارمزدها مواجهاند.
۷. هند اجرای کارمزد ۰٫۴ درصدی برخی پرداختهای UPI را به تعویق انداخت
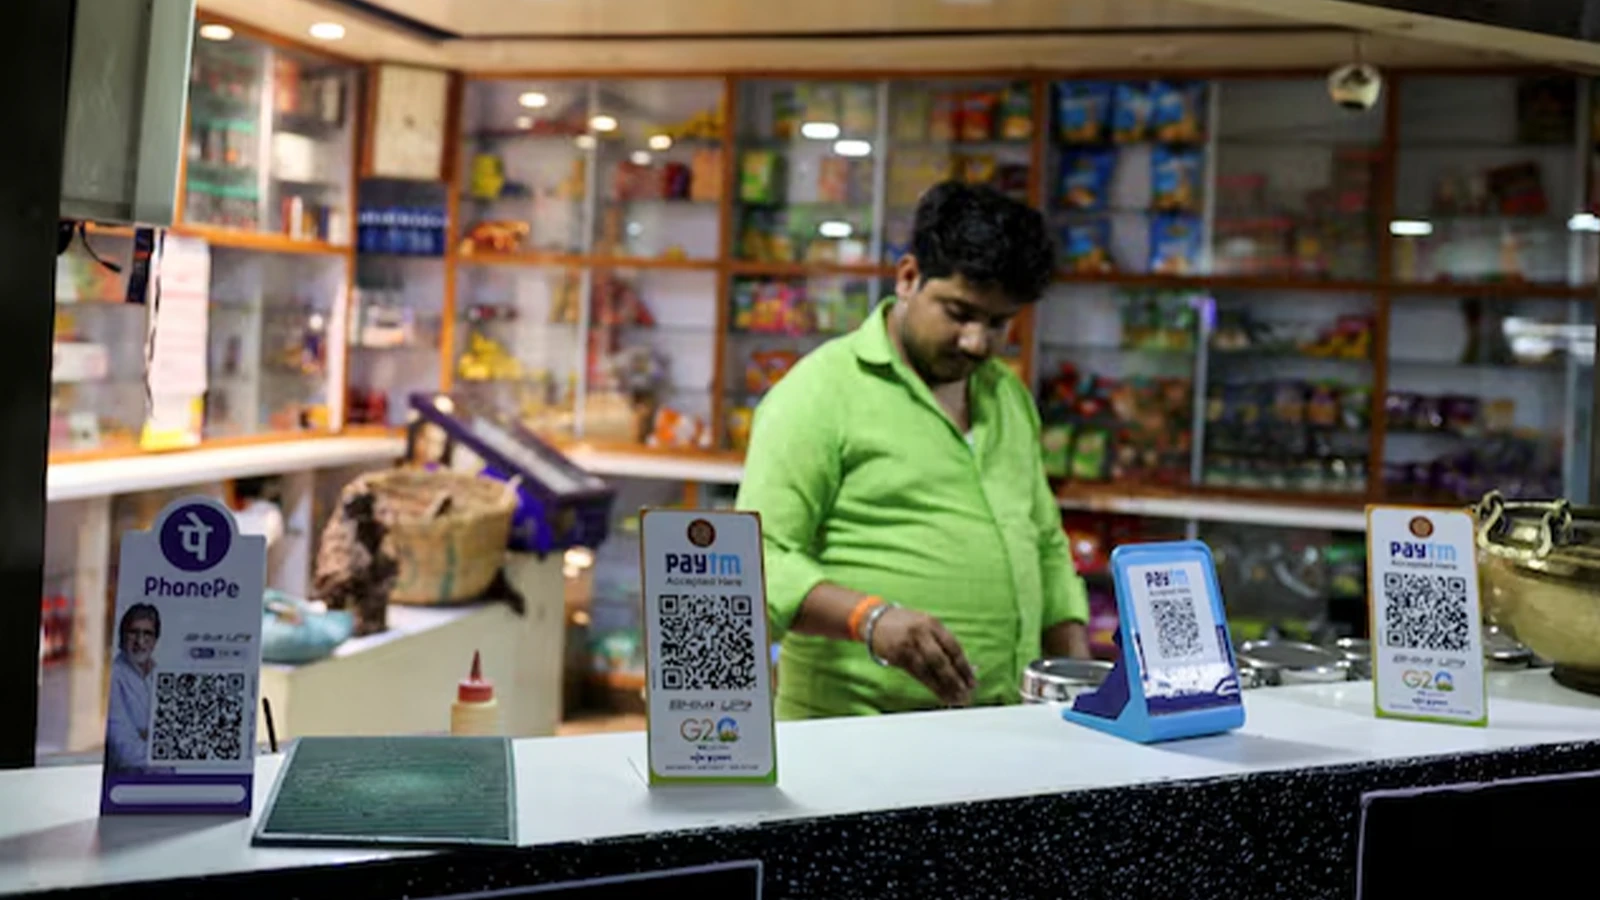
شرکت ملی پرداخت هند (NPCI) اجرای کارمزد پذیرندگی برای بخشی از تراکنشهای تجاری شبکه پرداخت یکپارچه UPI را که قرار بود از ۱۵ اکتبر آغاز شود، تا پس از جشن دیوالی به تعویق انداخت. براساس چارچوب اعلامشده، نرخ عمومی کارمزد برای پرداختهای مشمول بالاتر از دو هزار روپیه، ۰٫۴ درصد در نظر گرفته شده است؛ هرچند معافیتها و نرخهای متفاوتی برای برخی موارد وجود دارد.
طبق گزارش رویترز، هدف از تعویق اجرای طرح، جلوگیری از ایجاد اختلال در خریدهای دوره جشنهای پایان سال هند بوده است. قرار است تاریخ تازه اجرا پس از دیوالی اعلام شود.
UPI یکی از بزرگترین زیرساختهای پرداخت آنی جهان است و بیش از ۵۰۰ میلیون کاربر دارد. رایگانبودن بخش بزرگی از پرداختها، یکی از عوامل گسترش سریع این شبکه بوده است. در مقابل، توسعه مقیاس خدمات پرداخت، بحث درباره نحوه جبران هزینه شرکتهای فعال در این شبکه را پررنگ کرده است.
این تغییر از نظر اقتصاد شبکههای پرداخت قابل توجه است. هند پس از سالها گسترش زیرساخت پرداخت کمهزینه، در حال بررسی مدلی است که تأمین مالی خدمات را پایدارتر کند، بدون آنکه مزیت اصلی شبکه در دسترسپذیری و هزینه پایین از بین برود. اجرای نهایی و اثر آن بر پذیرندگان هنوز نیازمند پیگیری است.
۸. سوئیفت با ساختار مدیریتی تازه، توسعه زیرساخت داراییهای توکنشده را دنبال میکند
سوئیفت در ۸ اکتبر از تشکیل هیئت نظارت ۱۵ نفره با حضور مدیران و متخصصانی از بانکداری، پرداخت، بازار سرمایه، فناوری و بخش عمومی خبر داد. این تغییر بخشی از بازآرایی ساختار حکمرانی تعاونی سوئیفت است که هدف آن تقویت نظارت راهبردی و توسعه خدمات آینده عنوان شده است.
براساس اطلاعیه رسمی سوئیفت، هیئت جدید بر مسیر توسعه زیرساختها و خدمات شرکت نظارت خواهد کرد. یکی از برنامههای مهم سوئیفت، توسعه دفترکل مبتنی بر بلاکچین است که قرار است امکان تبادل داراییهای توکنشده و جابهجایی ارزش را بهصورت شبانهروزی فراهم کند.
در سالهای اخیر، گسترش استیبلکوینها، شبکههای بلاکچینی و مدلهای تازه تسویه، جایگاه زیرساختهای سنتی پیامرسانی مالی را با پرسشهای تازهای مواجه کرده است. سوئیفت تلاش میکند بهجای محدودماندن به نقش تاریخی خود، امکان اتصال سامانههای متعارف مالی و زیرساختهای جدید را توسعه دهد.
اهمیت تشکیل هیئت نظارت جدید نیز در همین مسیر قرار میگیرد: برنامههای فناوری مالی جهانی دیگر فقط پروژههایی فنی نیستند و به تصمیمهای راهبردی درباره استانداردها، تعاملپذیری، مدیریت ریسک و همکاری نهادهای مالی نیاز دارند.
۹. حجم انتقال پول فرامرزی وایز با رشد ۲۲ درصدی به ۷۱٫۷ میلیارد دلار رسید
شرکت انتقال پول وایز در گزارش عملکرد سهماهه منتهی به ۳۰ سپتامبر ۲۰۲۶ اعلام کرد حجم انتقال پول فرامرزی آن با ۲۲ درصد رشد سالانه به ۷۱٫۷ میلیارد دلار رسیده است. تعداد مشتریان فعال این شرکت نیز با رشد ۲۰ درصدی به حدود ۱۲٫۵ میلیون نفر رسید.
طبق گزارش رسمی عملکرد وایز، درآمد خالص سهماهه شرکت به ۷۳۹٫۱ میلیون دلار افزایش یافت که ۲۱ درصد بیشتر از مدت مشابه سال قبل است. همزمان، نرخ درآمد حاصل از انتقال پول فرامرزی به نسبت حجم وجوه انتقالیافته از ۰٫۵۲ درصد به ۰٫۴۹ درصد کاهش یافت.
کاهش این نرخ در شرایط رشد درآمد و حجم تراکنش، یکی از نکات قابل توجه گزارش وایز است. شرکت با افزایش مقیاس فعالیت توانسته بخشی از منافع رشد خود را به کاهش هزینه خدمات اختصاص دهد، در حالی که مجموع درآمد همچنان افزایش یافته است.
وایز همچنین پیشبینی خود از رشد درآمد خالص سال مالی ۲۰۲۷ را به نیمه بالایی محدوده هدف ۱۵ تا ۲۰ درصدی افزایش داده است. البته این پیشبینی به عملکرد آتی وابسته است و با دادههای قطعی دوره گزارششده تفاوت دارد.
استیبلکوینها و دارایی دیجیتال؛ نزدیکشدن به پرداخت و بانکداری روزمره
۱۰. استرایپ و پلاسما برای توسعه کارتهای چندارزی مبتنی بر استیبلکوین همکاری میکنند
استرایپ و شرکت بلاکچینی پلاسما در ۱۵ اکتبر از همکاری برای توسعه تجربه کارتهای پرداخت چندارزی مبتنی بر استیبلکوین خبر دادند. هدف این همکاری، فراهمکردن امکان خرجکردن موجودی کاربران در ارزهای مختلف و کاهش تبدیلهای ارزی غیرضروری در پرداختهای روزمره است.
براساس اطلاعیه همکاری دو شرکت، زیرساخت کارت استیبلکوینی استرایپ برای پشتیبانی از ارزهای دلار آمریکا، یورو، رئال برزیل، پزوی مکزیک و پزوی کلمبیا توسعه مییابد. این زیرساخت در زمان اعلام همکاری، بیش از ۳۰ کشور را پوشش میداد و برنامه توسعه آن به بیش از ۱۰۰ کشور در سال ۲۰۲۷ مطرح شده است.
پلاسما در این همکاری نقش شریک طراحی را دارد و قرار است در تعریف تجربه محصول برای کاربرانی مشارکت کند که فعالیت مالی آنها به یک کشور یا یک ارز محدود نیست.
نکته مهم این همکاری، تلاش برای استفاده از استیبلکوینها در لایه پرداخت است، نه صرفاً نگهداری یا معامله دارایی دیجیتال. بااینحال، توسعه قابلیتهای زیرساختی و اعلام برنامه همکاری به معنای عرضه عمومی همه کارتها و ارزهای پیشبینیشده نیست و دسترسی واقعی کاربران به بازار و زمان عرضه هر محصول وابسته خواهد بود.
۱۱. کوینبیس و مارکتا کارتهای پرداخت با پشتوانه استیبلکوین توسعه میدهند
مارکتا، شرکت ارائهدهنده فناوری صدور کارت، در ۱۶ اکتبر همکاری خود با کوینبیس را برای توسعه کارتهای پرداخت متصل به موجودی استیبلکوین اعلام کرد. این همکاری برای مشتریان سازمانی مارکتا طراحی شده است تا بتوانند خدمات کارتی مبتنی بر دارایی دیجیتال را به کاربران خود ارائه دهند.
براساس اطلاعیه رسمی مارکتا، کوینبیس مسئول نگهداری داراییهای دیجیتال، تبدیل استیبلکوین به پول رایج و فراهمکردن زیرساخت تسویه بر بستر شبکه Base خواهد بود. مارکتا نیز خدمات صدور کارت و پردازش پرداخت را ارائه میکند.
این تقسیم کار نشان میدهد برای ورود استیبلکوینها به پرداختهای روزمره، لزوماً نیازی به ایجاد شبکه پذیرندگی جدید نیست. دارایی دیجیتال میتواند در لایه نگهداری و تأمین وجه استفاده شود، در حالی که مصرفکننده پرداخت خود را از طریق کارت و شبکههای پذیرندگی موجود انجام میدهد.
شرکتها هنوز زمان عرضه عمومی، ساختار کارمزدها و فهرست نهایی استیبلکوینهای پشتیبانیشده را اعلام نکردهاند. بنابراین، این خبر بیش از آنکه از یک محصول فراگیر عملیاتی حکایت کند، نشاندهنده توسعه زیرساخت تجاری برای اتصال بازار استیبلکوین به خدمات متعارف کارت است.
۱۲. استیبلکوین ریپل به پلتفرمهای معاملاتی و سازمانی کوینبیس اضافه شد
کوینبیس در ۲۸ اکتبر از اضافهشدن استیبلکوین دلاری ریپل با نماد RLUSD به خدمات خود خبر داد. این دارایی اکنون از طریق Coinbase Prime، Coinbase Exchange و اپلیکیشن اصلی کوینبیس برای مشتریان مناطق پشتیبانیشده در دسترس قرار گرفته است.
براساس اطلاعیه رسمی کوینبیس، کاربران میتوانند RLUSD را در شبکههای XRP Ledger، اتریوم و Base واریز یا برداشت کنند. تبدیل دلار آمریکا به این استیبلکوین با نسبت یکبهیک نیز پشتیبانی میشود.
کوینبیس اعلام کرده است که پشتیبانی از RLUSD در Coinbase Global Exchange و امکان استفاده از آن بهعنوان وثیقه معاملاتی در مراحل بعدی اضافه خواهد شد.
طبق گزارش رویترز، ارزش بازار RLUSD هنگام انتشار خبر از ۲٫۵ میلیارد دلار فراتر رفته بود. اضافهشدن این استیبلکوین به خدمات کوینبیس، دسترسی معاملهگران و مشتریان سازمانی به آن را گسترش میدهد و میتواند به توسعه کاربردهای مالی آن کمک کند.
بااینحال، افزایش دسترسی معاملاتی لزوماً معادل افزایش استفاده واقعی در پرداختهای تجاری نیست. برای ارزیابی نقش RLUSD در رقابت استیبلکوینها، علاوه بر ارزش بازار، حجم تسویه و کاربرد آن در انتقال پول نیز اهمیت دارد.
۱۳. شرکت مادر کراکن برای خرید یک بانک اروپایی توافق کرد
پیوارد (Payward)، شرکت مادر صرافی رمزارزی کراکن، در ۱۴ اکتبر توافق قطعی خود برای خرید Saldo Finance، شرکت مادر بانک لیتوانیایی Saldo Bank، را اعلام کرد. این معامله در صورت تکمیل، امکان دسترسی مستقیم پیوارد به مجوز بانکی اتحادیه اروپا و زیرساخت ارائه خدمات مالی متنوعتر را فراهم خواهد کرد.
براساس اطلاعیه رسمی پیوارد، بانک سالدو در لیتوانی مجوز فعالیت دارد و خدمات آن در چند بازار اروپایی، از جمله فنلاند، سوئد و آلمان ارائه میشود. این بانک در زمینه سپردهپذیری، تسهیلات مصرفی، خدمات مالی کسبوکارهای کوچک و زیرساخت بانکی فعالیت میکند.
پیوارد اعلام کرده است که خرید این بانک میتواند توسعه خدمات سپرده، اعتبار، صدور کارت، دسترسی به پرداختهای SEPA و بانکداری بهعنوان خدمت را در اروپا تسهیل کند.
قرار است معامله در سال ۲۰۲۷ و پس از دریافت تأییدیههای نظارتی تکمیل شود؛ بنابراین هنوز مالکیت نهایی بانک منتقل نشده است.
این اقدام یکی از نمونههای روشن نزدیکشدن کسبوکارهای رمزارزی به بانکداری متعارف است. شرکتهایی که فعالیت خود را از معامله دارایی دیجیتال آغاز کردهاند، اکنون برای توسعه خدمات مالی بهدنبال مالکیت مجوز، زیرساخت و رابطه مستقیم بانکی با مشتری هستند.
بانکداری، سرمایهگذاری و بازارهای مالی؛ گسترش خدمات و تغییر مدل رقابت
۱۴. رولوت ارائه وام شخصی را در بریتانیا آغاز کرد
رولوت در ۲۶ اکتبر از آغاز عرضه وامهای شخصی بدون وثیقه در بریتانیا خبر داد. این نئوبانک در مرحله نخست، تسهیلاتی بین دو هزار تا ۲۵ هزار پوند با نرخ سود سالانه ۶٫۹ تا ۲۹٫۳ درصد به مشتریان واجد شرایط ارائه میکند.
فرانچسکا کارلسی، مدیرعامل فعالیتهای رولوت در بریتانیا، در گفتوگو با رویترز گفته است که هدف شرکت عبور از نقش یک اپلیکیشن موفق پرداخت روزمره و تبدیلشدن به بانک اصلی انتخابی مشتریان است.
وامها ابتدا برای گروهی منتخب از مشتریان در دسترس قرار میگیرند و عرضه آنها بهتدریج گسترش خواهد یافت. رولوت بیش از ۱۴ میلیون مشتری در بریتانیا دارد و قصد دارد در آینده محصولات اعتباری دیگری مانند کارت اعتباری و در افق بلندتر وام مسکن نیز ارائه کند.
ورود به وامدهی، امکان افزایش درآمد هر مشتری را فراهم میکند، اما مدل کسبوکار رولوت را با ریسکهای تازهای روبهرو میسازد. برخلاف پرداخت و خدمات اشتراکی، اعطای تسهیلات مستلزم ارزیابی توان بازپرداخت، مدیریت نکول و تأمین سرمایه متناسب با ریسک است.
رولوت برای اعتبارسنجی از دادههای ارائهدهندگان بیرونی نیز استفاده میکند و اعلام کرده در بلندمدت میخواهد بخشی از ریسک اعتباری خود را از طریق اوراق بهادارسازی مدیریت کند.
۱۵. رولوت سرمایهگذاری در شرکتهای فناوری غیربورسی را به خدمات خود اضافه میکند
رولوت در ۲۶ اکتبر از برنامه راهاندازی Revolut Ventures با همکاری Carne Group خبر داد؛ بستری که قرار است در سال ۲۰۲۷ امکان سرمایهگذاری در شرکتهای فناوری خصوصی و هنوز بورسینشده را برای مشتریان واجد شرایط فراهم کند.
طبق گزارش یورونیوز، این محصول در اپلیکیشن رولوت و در کنار سایر گزینههای سرمایهگذاری، مانند سهام بورسی، صندوقهای قابل معامله و اوراق قرضه قرار خواهد گرفت.
یکی از دلایل توسعه این خدمت، طولانیترشدن دوره خصوصیماندن شرکتهای فناوری است. براساس دادههای مورد استناد رولوت، میانه سن شرکتها هنگام عرضه اولیه از ۶٫۹ سال در سال ۲۰۱۴ به ۱۱ سال در سال ۲۰۲۵ افزایش یافته است.
این تغییر به معنای آن است که بخشی از رشد ارزش شرکتهای فناوری پیش از ورود آنها به بورس اتفاق میافتد و سرمایهگذاران خرد معمولاً دسترسی محدودی به این دوره دارند.
رولوت میخواهد این فرصت را در اختیار گروه گستردهتری از مشتریان واجد شرایط قرار دهد، اما سرمایهگذاری در شرکتهای غیربورسی با خطرهایی مانند نقدشوندگی پایین، دشواری ارزشگذاری و احتمال ازدسترفتن سرمایه همراه است.
این برنامه در کنار ورود رولوت به وامدهی، نشان میدهد نئوبانکها برای گسترش رابطه مالی خود با مشتریان دیگر به خدمات پرداخت و حساب روزمره محدود نمیمانند.
۱۶. زیلچ برای عرضه اولیه احتمالی در سال ۲۰۲۷ با بانکهای سرمایهگذاری وارد مذاکره شد
فینتک بریتانیایی زیلچ (Zilch)، فعال در حوزه خرید اکنون، پرداخت بعداً، بررسی امکان عرضه اولیه سهام خود در بورس لندن را آغاز کرده است. این شرکت از بانکهای سرمایهگذاری دعوت کرده پیشنهادهای خود را برای مشارکت در عرضه اولیه احتمالی ارائه کنند؛ رویدادی که ممکن است در سال ۲۰۲۷ انجام شود.
براساس گزارش فایننشال تایمز، زیلچ نزدیک به شش میلیون مشتری دارد و زیان سالانه خود را در سال مالی منتهی به مارس ۲۰۲۵ از حدود ۵۰ میلیون پوند به ۱۰٫۵ میلیون پوند کاهش داده است.
این شرکت در دورهای پیشین جذب سرمایه با ارزشگذاری حدود دو میلیارد دلار شناخته میشد، اما ارزشگذاری نهایی آن در عرضه اولیه احتمالی هنوز مشخص نیست و ممکن است با ارزشگذاری دوره خصوصی تفاوت داشته باشد.
زیلچ علاوه بر خدمات خرید اکنون، پرداخت بعداً، در حوزه کارتهای نقدی همراه با بازگشت وجه و خدمات اعتباری نیز فعالیت میکند. این شرکت همچنین برای خرید یک بانک لیتوانیایی توافق کرده است.
عرضه اولیه احتمالی زیلچ میتواند آزمونی برای تمایل بازار سرمایه به سرمایهگذاری در فینتکهای اعتباری باشد؛ بهویژه در شرایطی که رشد تعداد مشتریان بهتنهایی برای ارزیابی این شرکتها کافی نیست و سودآوری، کیفیت پرتفوی اعتبار و هزینه جذب مشتری اهمیت بیشتری یافتهاند.
۱۷. بریتانیا مالیات اضافی بانکها را برای ۱۵ ماه دو برابر میکند
دولت بریتانیا در بودجه ۲۸ اکتبر ۲۰۲۶ اعلام کرد نرخ مالیات اضافی بر سود بانکها از ۳ درصد به ۶ درصد افزایش مییابد. این افزایش از اول ژانویه ۲۰۲۷ آغاز میشود و تا ۳۱ مارس ۲۰۲۸ ادامه خواهد داشت. طبق برنامه اعلامشده، نرخ مالیات از اول آوریل ۲۰۲۸ دوباره به سه درصد بازمیگردد.
براساس سند رسمی دولت بریتانیا، این مالیات علاوه بر مالیات شرکتها محاسبه میشود و به سودهای مشمول بالاتر از آستانه ۱۰۰ میلیون پوندی تعلق میگیرد. آستانه مذکور در تصمیم تازه تغییری نکرده است.
پیش از اعلام بودجه، گروهی از بانکها از جمله رولوت و مونزو خواستار افزایش آستانه سود مشمول این مالیات به ۵۰۰ میلیون پوند شده بودند. آنها استدلال میکردند که ساختار فعلی میتواند بر رشد بانکهای نوظهور و توان رقابت آنها با مؤسسات بزرگ اثر بگذارد.
دولت با حفظ آستانه ۱۰۰ میلیون پوندی و افزایش موقت نرخ مالیات، مسیر متفاوتی را انتخاب کرد. اجرای این تصمیم به تصویب قانون مالی مربوط وابسته است.
طبق گزارش رویترز، دولت انتظار دارد این افزایش موقت حدود ۱٫۵ میلیارد پوند درآمد اضافی ایجاد کند. این تصمیم از یکسو برای افزایش درآمد عمومی طراحی شده و از سوی دیگر، بحث درباره نحوه مواجهه نظام مالیاتی با بانکهای بزرگ و نئوبانکهای در حال رشد را دوباره مطرح کرده است.
۱۸. سود بانکهای بزرگ اروپا افزایش یافت، اما رشد آنها از والاستریت عقب ماند
نتایج مالی سهماهه سوم سال ۲۰۲۶ بانکهای بزرگ اروپایی از ادامه رشد سودآوری حکایت دارد، هرچند میزان رشد در بسیاری از آنها به اندازه جهش اخیر درآمد و سود بانکهای بزرگ آمریکایی نبوده است.
براساس گزارش فایننشال تایمز، بانک سوئیسی UBS در سهماهه سوم ۲٫۷ میلیارد دلار سود خالص ثبت کرد که هشت درصد بیشتر از دوره مشابه سال قبل بود. دویچه بانک آلمان نیز از سود پس از مالیات ۱٫۹ میلیارد یورویی خبر داد و بیانپی پاریبای فرانسه سود خالص حدود ۳٫۵ میلیارد یورویی ثبت کرد.
گزارش رسمی UBS نشان میدهد ورود داراییهای جدید به بخش مدیریت ثروت و رشد فعالیت معاملات سهام از عوامل مهم عملکرد این بانک بودهاند. دویچه بانک نیز سومین فصل متوالی سودآوری رکوردشکن خود را ثبت کرده است.
در مقابل، رشد برخی درآمدها با افزایش ریسکهای اعتباری و فشار مقررات سرمایهای همراه بوده است. عملکرد بانکهای اروپایی نیز یکدست نیست و نتایج بانکهایی مانند سانتاندر و استاندارد چارترد تفاوتهایی با این روند دارند.
این مجموعه نتایج نشان میدهد سودآوری بانکها بیشازپیش از ترکیب فعالیتهای بانکداری تجاری، مدیریت ثروت، خدمات شرکتی و بازار سرمایه تأثیر میگیرد. افزایش سود بهتنهایی به معنای رشد یکسان همه خطوط کسبوکار نیست و کیفیت درآمد و هزینه ریسک همچنان در ارزیابی عملکرد بانکها تعیینکننده است.
۱۹. ارزش کالشی به ۴۰ میلیارد دلار رسید؛ بازارهای پیشبینی به زیرساخت مالی نزدیکتر میشوند
کالشی، پلتفرم آمریکایی بازارهای پیشبینی، در ۲۹ اکتبر اعلام کرد در دور تازه تأمین مالی خود یک میلیارد دلار سرمایه جذب کرده و ارزشگذاری شرکت به ۴۰ میلیارد دلار رسیده است. این رقم در مقایسه با ارزشگذاری ۲۲ میلیارد دلاری در دور تأمین مالی پنج ماه قبل، نزدیک به ۸۲ درصد افزایش نشان میدهد.
براساس گزارش رویترز، شرکتهای سرمایهگذاری سکویا و ولینگتون هدایت این دور را بر عهده داشتهاند. کالشی قصد دارد فعالیت خود را از قراردادهای پیشبینی رویدادهایی مانند انتخابات و مسابقات ورزشی فراتر ببرد و به بستری برای معامله انواع بیشتری از داراییها تبدیل شود.
این تحول سه روز پس از اعلام همکاری کالشی با اساندپی داوجونز رخ داد. طبق اطلاعیه رسمی اساندپی گلوبال، کالشی میتواند قراردادهای رویدادمحور مبتنی بر شاخصهای مالی این مجموعه را عرضه کند. در مقابل، اساندپی داوجونز نیز امکان استفاده از دادههای بازار کالشی برای طراحی شاخصهای جدید را خواهد داشت.
رشد کالشی با افزایش حجم معاملات بازارهای پیشبینی همزمان شده است. براساس بررسی سیانان، تا ۲۳ اکتبر بیش از ۱٫۴ میلیارد دلار معامله مرتبط با انتخابات میاندورهای آمریکا در این بازارها ثبت شده بود که حدود ۱٫۱ میلیارد دلار آن به کالشی اختصاص داشت.
با وجود رشد سریع، اختلافهای حقوقی درباره ماهیت فعالیت این پلتفرمها ادامه دارد. مقامهای ایالت یوتا در اکتبر علیه کالشی و دو بنیانگذار آن اتهاماتی درباره فعالیت غیرقانونی در حوزه شرطبندی مطرح کردهاند؛ اتهاماتی که کالشی آنها را رد کرده است.
افزایش ارزشگذاری، ورود سرمایهگذاران بزرگ و همکاری با ارائهدهندگان شاخص نشان میدهد بازارهای پیشبینی در تلاشاند جایگاهی فراتر از قراردادهای مرتبط با رویدادهای عمومی پیدا کنند. بااینحال، مرز حقوقی میان مشتقات مالی، معاملات مبتنی بر رویداد و شرطبندی همچنان از مهمترین موانع توسعه این صنعت است.
۲۰. سیتی: دولتها در رقابت برای جذب سرمایه به بازار اوراق غیردلاری توجه بیشتری نشان میدهند
افزایش نیاز دولتها و شرکتهای خصوصی به تأمین مالی، رقابت بر سر منابع سرمایه را تشدید کرده است. استفانی فون فریدبورگ، مدیر جهانی گروه بخش عمومی سیتی، در گفتوگو با رویترز در ۱۵ اکتبر گفته است دولتها و نهادهای دولتی بیشازپیش به بازار اوراق بدهی با ارزهایی غیر از دلار آمریکا توجه نشان میدهند.
براساس گزارش اصلاحشده رویترز، بازارهای بدهی به یوآن چین، دلار استرالیا، دلار هنگکنگ و دلار سنگاپور از گزینههایی هستند که برای تنوعبخشی به منابع تأمین مالی مطرح شدهاند.
یکی از عوامل افزایش این رقابت، سرمایهگذاری سنگین شرکتهای خصوصی در زیرساختهای هوش مصنوعی است. توسعه مراکز داده، تجهیزات پردازشی و شبکههای ارتباطی به منابع مالی گسترده نیاز دارد و این تقاضا در کنار نیاز دولتها برای تأمین مالی زیرساخت، انرژی، دفاع و توسعه اقتصادی قرار گرفته است.
در چنین شرایطی، تنوعبخشی به ارز انتشار اوراق میتواند برای برخی دولتها و نهادهای عمومی راهی برای دسترسی به سرمایهگذاران جدید باشد. بااینحال، این تغییر به معنای جایگزینی سریع دلار نیست.
مدیر سیتی نیز تأکید کرده است که عمق و نقدشوندگی بازار دلار همچنان جایگاه غالب آن را حفظ میکند. اهمیت این تحول بیشتر در افزایش رقابت برای جذب منابع مالی و نقش روبهرشد سرمایهگذاری در هوش مصنوعی در بازارهای بدهی جهانی است.
هوش مصنوعی و اقتصاد سکوها؛ فرصتهای تازه و مسئله کنترل
۲۱. مؤسسات مالی آمریکا جلوی انتقال پول توسط عاملهای هوش مصنوعی غیرمجاز را میگیرند
گزارش بلومبرگ در ۱۶ اکتبر نشان میدهد برخی مؤسسات مالی آمریکایی در حال محدودکردن دسترسی عاملهای هوش مصنوعی غیرمجاز به حساب مشتریان هستند. ریک وورستر، مدیرعامل چارلز شوآب، گفته است این شرکت از انجام عملیات مالی توسط عاملهایی که خارج از مسیرهای تأییدشده وارد حساب کاربران میشوند جلوگیری میکند.
طبق گزارش بلومبرگ، یکی از نمونههای مطرحشده عامل هوش مصنوعی Muse متعلق به متاست. نگرانی شوآب درباره شرایطی است که مشتری اطلاعات ورود خود را در اختیار یک عامل هوشمند قرار دهد و آن عامل بدون سازوکار نظارتی مشخص، از طرف مشتری اقدام مالی انجام دهد.
مسئله اصلی در اینجا فقط امنیت اطلاعات نیست. وقتی یک عامل هوش مصنوعی بتواند پول جابهجا کند یا تصمیم مالی بگیرد، تعیین حدود اختیار، احراز هویت و مسئولیت خطا یا زیان اهمیت بیشتری پیدا میکند.
شوآب اعلام کرده بهدنبال ایجاد مسیرهای کنترلشده برای استفاده مشتریان از ابزارهای هوش مصنوعی است؛ مسیرهایی که میتوانند دسترسی محدود به اطلاعات حساب یا ابزارهای پژوهشی فراهم کنند، بدون آنکه اختیار انتقال وجه به عاملهای بیرونی داده شود.
این رویکرد نشان میدهد آینده بانکداری مبتنی بر عاملهای هوش مصنوعی به طراحی زیرساخت اعتماد و کنترل وابسته است. قابلیت انجام دستور مالی توسط نرمافزار، بهتنهایی برای پذیرش آن در شبکه بانکی کافی نخواهد بود.
۲۲. استارتاپ Ricursive Intelligence طراحی تراشه با هوش مصنوعی را دنبال میکند
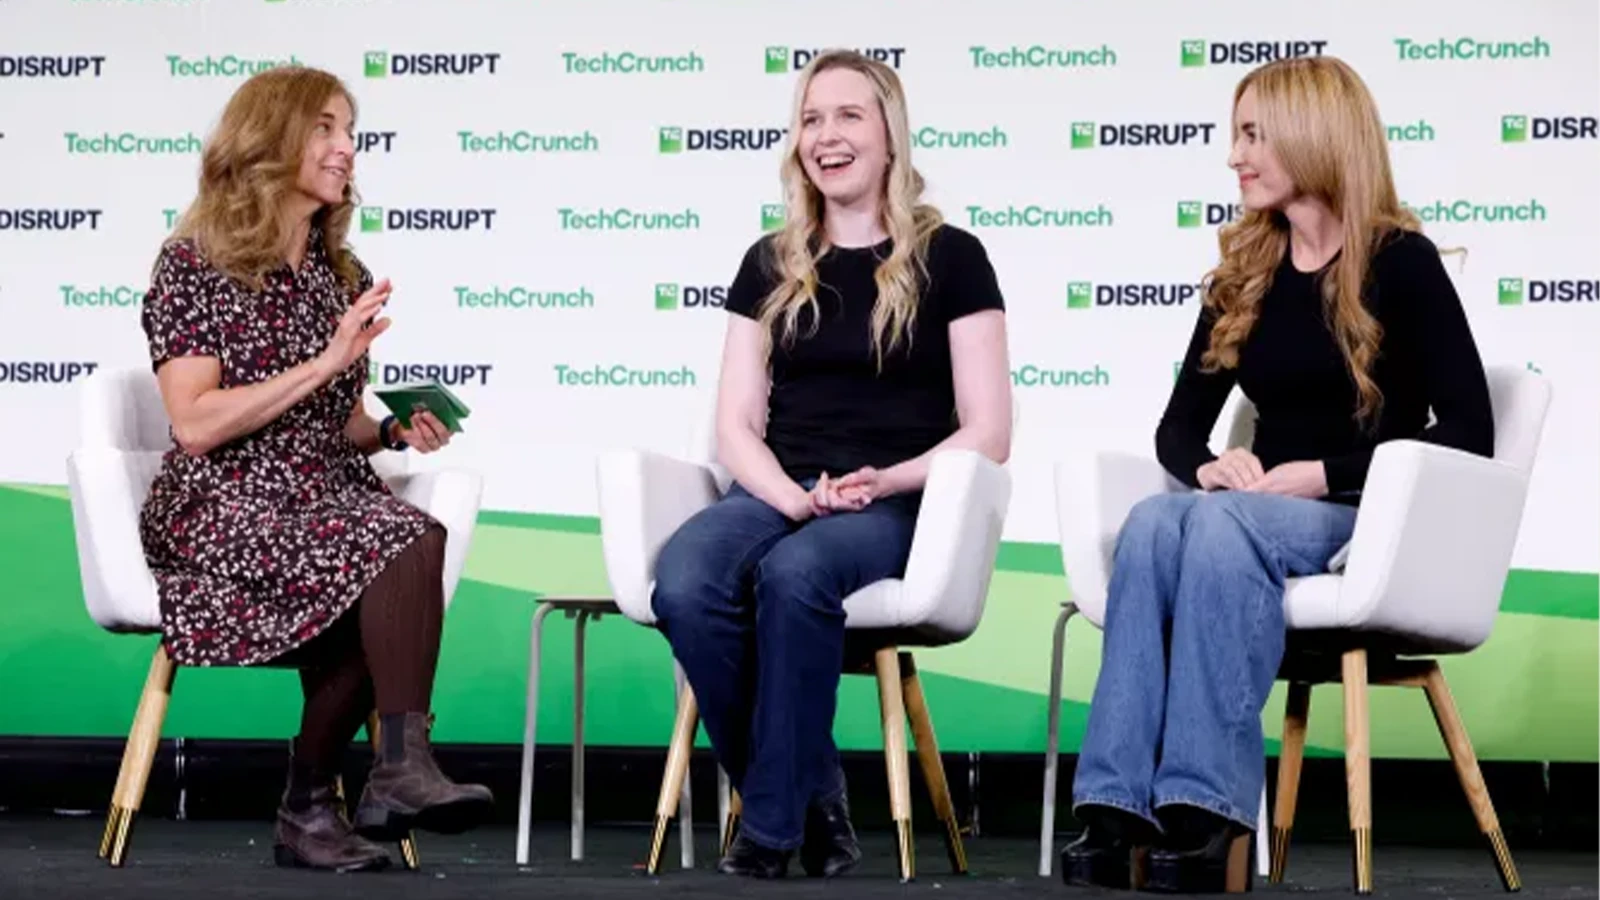
بنیانگذاران استارتاپ Ricursive Intelligence در ۱۴ اکتبر، در رویداد TechCrunch Disrupt، از رویکرد خود برای استفاده از هوش مصنوعی در طراحی تراشه سخن گفتند. آنا گلدی و آزالیا میرحسینی معتقدند افزایش بهرهوری طراحی تراشه میتواند یکی از راههای پاسخ به رشد شدید تقاضا برای توان پردازشی باشد.
براساس گزارش تککرانچ، این شرکت در حال توسعه سامانههایی است که بتوانند طراحی تراشه را انجام دهند، از نتایج هر مرحله یاد بگیرند و طرحهای بعدی را بهبود دهند.
بنیانگذاران شرکت پیشتر در توسعه AlphaChip نیز مشارکت داشتهاند؛ پروژهای که از هوش مصنوعی برای بهینهسازی چیدمان اجزای تراشه استفاده میکند. رویکرد Ricursive بر بهینهسازی یکپارچهتر طراحی تراشه تمرکز دارد، نه صرفاً بهبود بلوکهای جداگانه آن.
اهمیت اقتصادی این موضوع در زمان و هزینه طراحی سختافزار است. اگر فرایندهایی که امروز ممکن است چند ماه یا چند سال طول بکشند، با استفاده از هوش مصنوعی کوتاهتر شوند، توسعه تراشههای اختصاصی برای کاربردهای مختلف میتواند از نظر اقتصادی توجیهپذیرتر شود.
بااینحال، کاهش هزینه در مقیاس تجاری و امکان تعمیم این روش به انواع مختلف تراشه هنوز به شواهد عملی بیشتری نیاز دارد. اهمیت خبر در معرفی مسیری فناورانه است که میتواند بر اقتصاد مراکز داده و زیرساخت پردازش هوش مصنوعی اثر بگذارد.
۲۳. سیانان و گوگل برای استفاده از محتوای خبری در محصولات هوش مصنوعی توافق کردند
سیانان در ۱۵ اکتبر از امضای توافقی چندساله با گوگل خبر داد که براساس آن، حقوق گستردهتری برای استفاده از محتوای خبری این شبکه در برخی قابلیتهای آزمایشی محصولات گوگل فراهم میشود.
طبق اطلاعیه رسمی سیانان، این توافق شامل سازوکاری برای جبران مالی استفاده از محتوای خبری و مالکیت فکری سیانان در محصولات مبتنی بر هوش مصنوعی است. جزئیات مالی قرارداد و فهرست نهایی قابلیتهایی که از این محتوا استفاده خواهند کرد، منتشر نشده است.
این همکاری در شرایطی شکل گرفته که گسترش جستوجوی مبتنی بر هوش مصنوعی و پاسخهای تولیدشده توسط مدلهای زبانی، رابطه میان رسانهها و شرکتهای فناوری را تغییر داده است. استفاده از محتوای خبری برای تولید پاسخ میتواند ارزش اطلاعاتی تازهای برای پلتفرمها ایجاد کند، اما همزمان پرسشهایی درباره حق استفاده، درآمد رسانهها و هدایت مخاطب به منبع اصلی به وجود میآورد.
توافق گوگل و سیانان یکی از نمونههای تلاش برای ایجاد مدل تجاری در این حوزه است. بااینحال، روشن نیست چنین توافقهایی در بلندمدت چه اثری بر ترافیک، درآمد اشتراک یا وابستگی رسانهها به پلتفرمهای فناوری خواهند داشت.
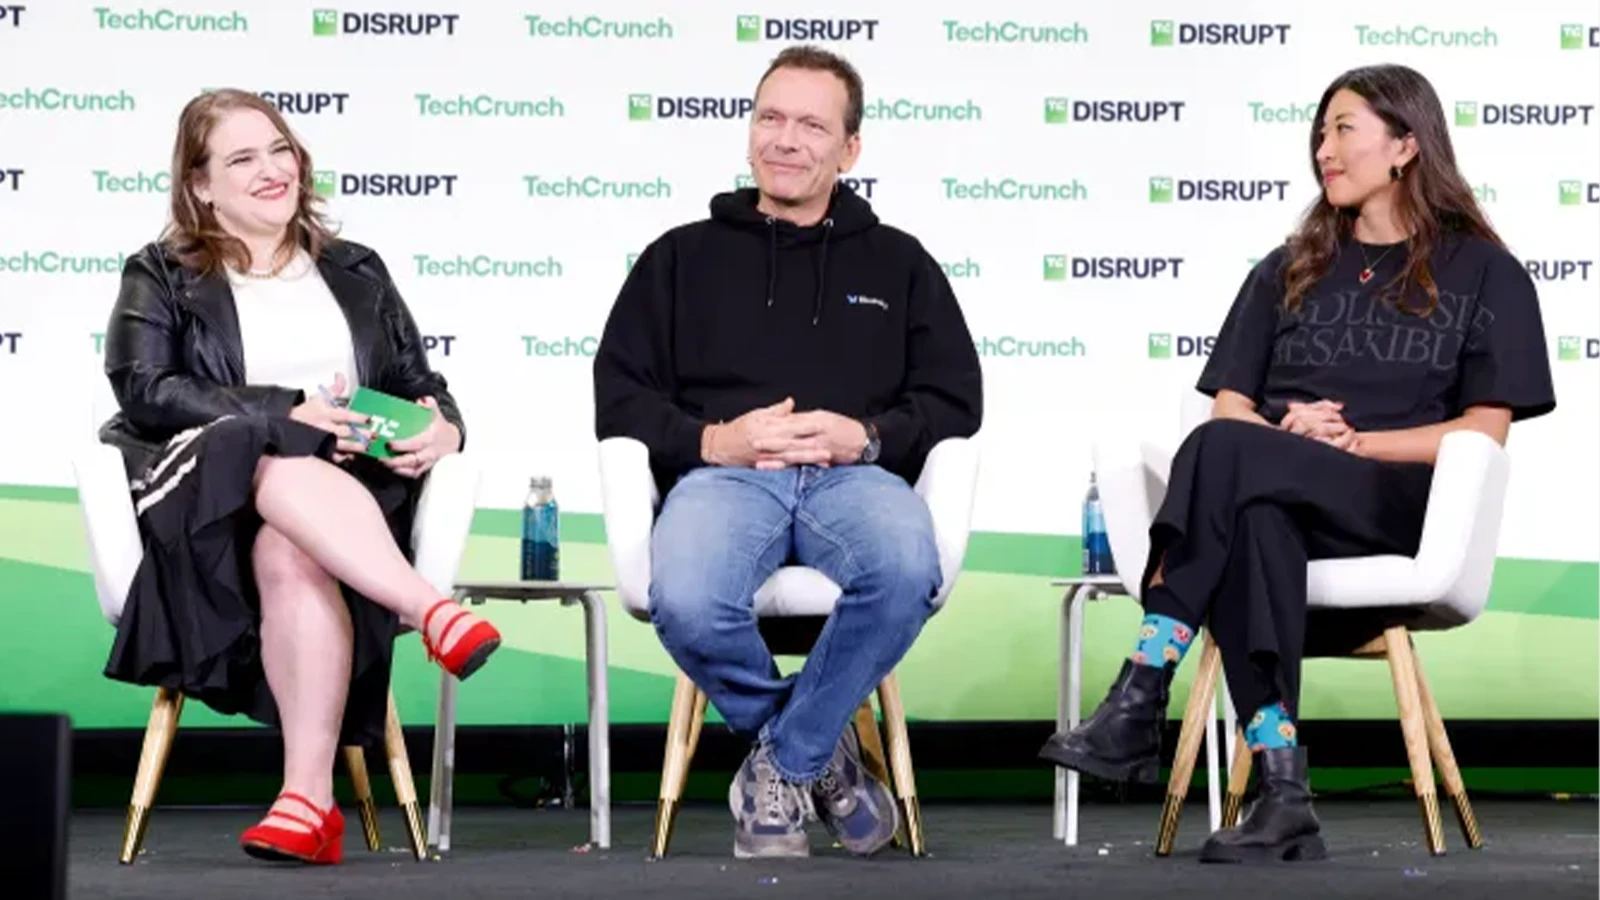
۲۴. بلواسکای برای کاهش وابستگی به تبلیغات، پرداخت را وارد شبکه اجتماعی خود میکند
مدیران شبکه اجتماعی بلواسکای در ۱۵ اکتبر اعلام کردند قصد دارند قابلیتهای پرداخت را در ماههای آینده به این شبکه اضافه کنند. هدف اولیه، تسهیل خریدوفروش، حمایت مالی از تولیدکنندگان محتوا و جمعآوری کمکهای مالی در محیط شبکه است.
براساس گزارش تککرانچ، تونی اشنایدر، مدیرعامل بلواسکای، و رز وانگ، مدیر عملیات شرکت، در رویداد TechCrunch Disrupt توضیح دادهاند که این برنامه بخشی از تلاش برای توسعه مدل درآمدی بدون وابستگی اصلی به تبلیغات است.
بلواسکای بر پایه معماری باز و غیرمتمرکز توسعه یافته و مدیران آن میخواهند قابلیتهای مالی نیز تا حد امکان با همین ساختار سازگار باشند؛ بهگونهای که کاربران و تولیدکنندگان محتوا بتوانند از ارزش اقتصادی ایجادشده در شبکه سهم بیشتری داشته باشند.
بااینحال، هنوز اطلاعات مشخصی درباره شریک پرداخت، ساختار کارمزد، کشورهای تحت پوشش و زمان عرضه عمومی این قابلیتها منتشر نشده است.
این برنامه از آن جهت قابل توجه است که پرداخت را به بخشی از مدل اقتصادی شبکه اجتماعی تبدیل میکند. اگر امکان انتقال ارزش مالی در خود شبکه فراهم شود، رابطه میان تولیدکننده محتوا، مخاطب و پلتفرم میتواند از مدل متکی به نمایش تبلیغات فاصله بگیرد. موفقیت چنین مدلی همچنان به مقیاس استفاده، مقررات پرداخت و اعتماد کاربران وابسته خواهد بود.
۲۵. چهار سکوی ایرانی در شهریور بیش از ۸۴ میلیارد بازدید محتوا ثبت کردند
مرکز پایش و فراداده مرکز ملی فضای مجازی در گزارش شهریورماه «رادار فضای مجازی»، فعالیت پنج سکوی ایرانی ایتا، روبیکا، بله، سروش پلاس و ویراستی را بررسی کرده است. براساس دادههای منتشرشده، مجموع بازدید محتوای چهار سکوی نخست از ۸۴ میلیارد بار فراتر رفته است.
طبق گزارش منتشرشده به نقل از مرکز ملی فضای مجازی، روبیکا با بیش از ۴۶٫۷ میلیارد بازدید، پربازدیدترین سکوی این مجموعه بوده است. ایتا با بیش از ۱۷٫۹ میلیارد بازدید، بله با بیش از ۱۶٫۱ میلیارد بازدید و سروش پلاس با حدود ۳٫۴۶ میلیارد بازدید در رتبههای بعدی قرار گرفتهاند.
بااینحال، ترتیب سکوها از نظر حجم تولید محتوا متفاوت است. ایتا در شهریور با انتشار بیش از ۳۰٫۸ میلیون محتوا و برخورداری از حدود ۱۹۴٫۵ هزار کانال فعال، از نظر میزان تولید محتوا رتبه نخست را داشته است. روبیکا نیز با حدود ۲۱ میلیون محتوای منتشرشده و ۱۷۲ هزار کانال فعال در رتبه دوم تولید محتوا قرار گرفته، اما میزان بازدید محتوای آن بیش از دو و نیم برابر ایتا بوده است.
بله در این دوره حدود ۱۵ میلیون محتوا و ۹۸٫۳ هزار کانال فعال داشته و سروش پلاس نیز با حدود ۹٫۴ میلیون محتوا و ۱۶٫۶ هزار کانال فعال فعالیت کرده است.
این تفاوت نشان میدهد تعداد محتوا و میزان بازدید، دو شاخص متفاوت از فعالیت سکوها هستند. بااینحال، بازدید محتوا را نباید با تعداد کاربران یکتا یا تعداد کاربران فعال یکسان گرفت. همچنین بدون اطلاع از روش محاسبه بازدیدها، نمیتوان این ارقام را مستقیماً به سهم بازار یا میزان نفوذ واقعی هر سکو تبدیل کرد.
برای صنعت مالی و فناوری ایران، این دادهها از آن جهت اهمیت دارند که سکوهای ارتباطی و اجتماعی میتوانند بر توزیع خدمات دیجیتال، ارتباط کسبوکارها با مشتریان و توسعه خدمات مالی تعبیهشده در محیطهای پرکاربر اثر بگذارند. ارزیابی این ظرفیت، علاوه بر تعداد بازدید، به دادههایی درباره کاربران فعال، رفتار تراکنشی و الگوی استفاده از خدمات نیاز دارد.
جمعبندی سیگنالها؛ سه تغییر در رقابت مالی و فناوری
مجموع تحولات این شماره نشان میدهد رقابت در صنعت مالی و فناوری از توسعه محصولات منفرد به رقابت بر سر زیرساخت و رابطه پایدار با مشتری حرکت کرده است. این روند در حوزههای مختلف شکل یکسانی ندارد، اما چند تغییر مشخص را میتوان از میان خبرها دنبال کرد.
نخست، کنترل زیرساخت پرداخت به مسئلهای راهبردی تبدیل شده است. تشکیل شبکه پرداخت اروپا، پیشبرد یوروی دیجیتال و توسعه کارت ملی امارات نشان میدهد کشورها و بازیگران مالی بهدنبال کاهش وابستگی به زیرساختهای بیرونی هستند. در مقابل، رشد درآمد ویزا و مسترکارت نشان میدهد شبکههای جهانی همچنان از مقیاس گسترده، پذیرندگی و خدمات ارزشافزوده برخوردارند. بنابراین، توسعه شبکههای بومی لزوماً به معنای تضعیف فوری شبکههای بینالمللی نیست.
دوم، مرز میان بانکداری، پرداخت و دارایی دیجیتال در حال جابهجایی است. همکاری استرایپ و پلاسما، توسعه کارتهای مبتنی بر استیبلکوین توسط مارکتا و کوینبیس، خرید بانک توسط شرکت مادر کراکن و گسترش خدمات رولوت، نمونههایی از تلاش بازیگران مختلف برای ارائه زنجیره کاملتری از خدمات مالی هستند. در این مدلها، دسترسی مستقیم به مشتری، نگهداری دارایی، اعتباردهی و امکان پرداخت به یکدیگر نزدیکتر میشوند.
سوم، ورود فناوریهای تازه به خدمات مالی، مسئله اعتماد و تنظیمگری را پیچیدهتر کرده است. رشد کالشی و همکاری آن با اساندپی داوجونز، امکان گسترش ابزارهای مالی مبتنی بر رویداد را نشان میدهد؛ در مقابل، پروندههای حقوقی این شرکت و محدودیتهای اعمالشده بر عاملهای هوش مصنوعی در مؤسسات مالی یادآور میشوند که توسعه قابلیتهای جدید، بدون سازوکار روشن مسئولیت و کنترل، با موانع عملی روبهرو خواهد شد.
برای صنعت مالی و فناوری ایران، اهمیت این تغییرات بیش از آنکه در تکرار مستقیم محصولات خارجی باشد، در شناخت مدلهای زیرساختی و اقتصادی آنهاست. آینده رقابت در پرداخت و بانکداری تنها به سرعت توسعه فناوری وابسته نیست؛ توانایی ایجاد زیرساخت قابل اتکا، تعریف مدل درآمدی پایدار و مدیریت ریسک، تعیین خواهد کرد کدام خدمات در مقیاس گسترده پذیرفته میشوند.