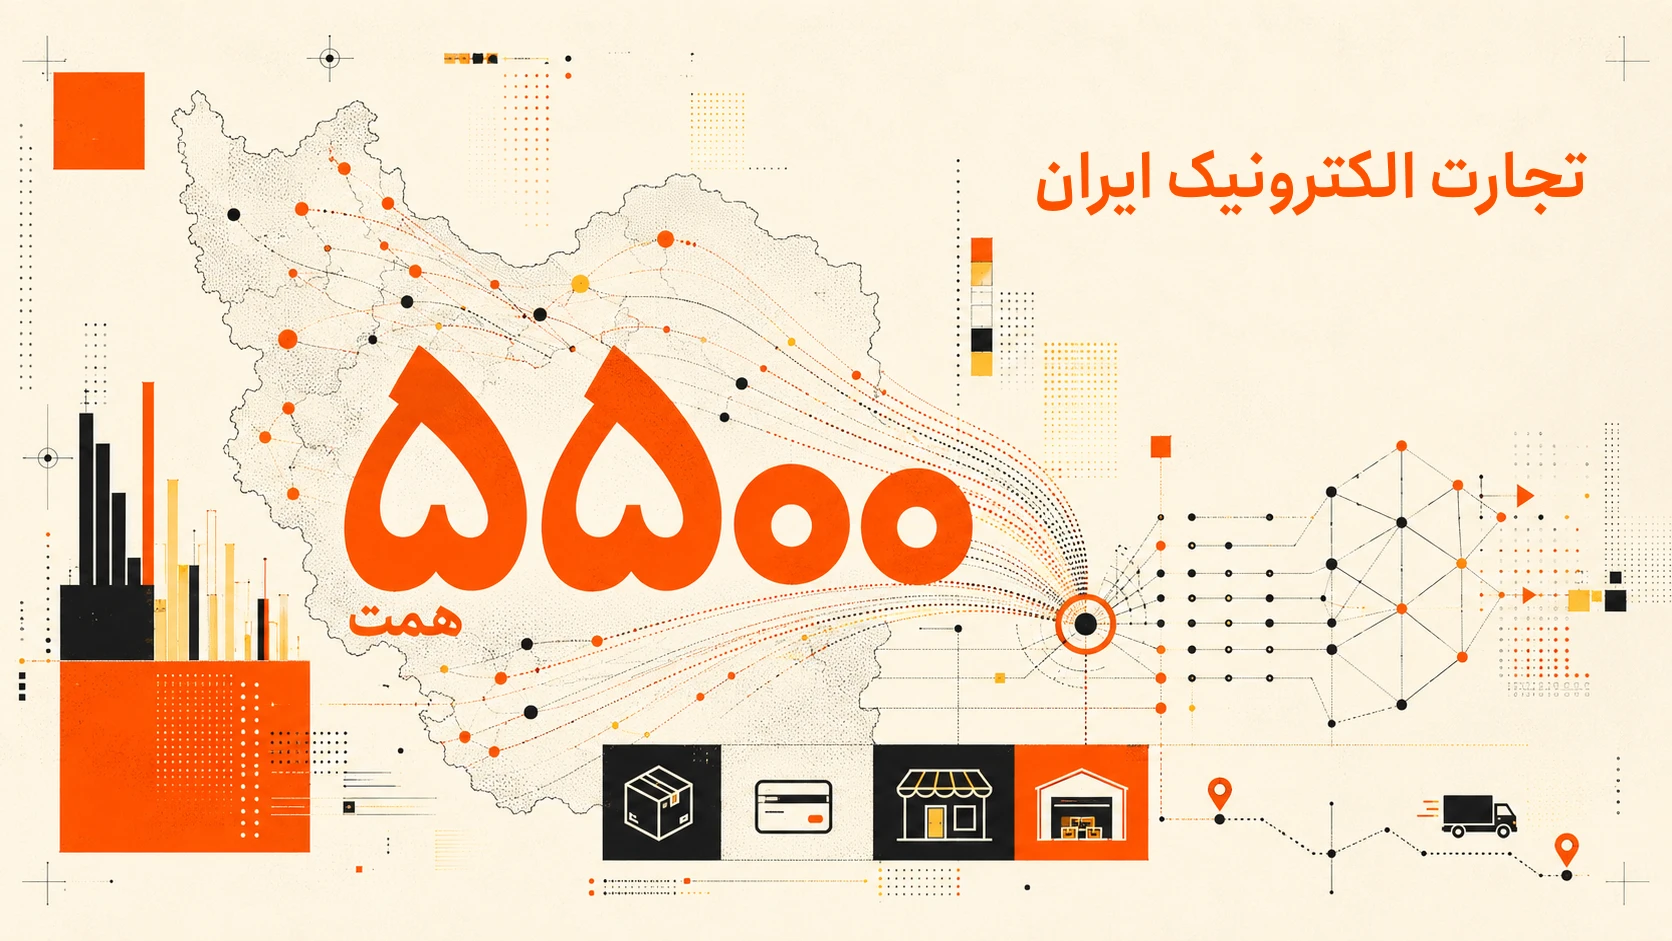
صفحه ویژه و تعاملی «تجارت الکترونیک ایران» در راه پرداخت منتشر شد؛ گزارشی دادهمحور که تلاش میکند به چند پرسش اساسی پاسخ دهد: تجارت الکترونیک ایران دقیقاً چقدر بزرگ است؟ چه میزان پول در این فضا جابهجا میشود؟ بازیگران اصلی آن چه کسانیاند؟ بانکها و شرکتهای فینتک در کدام لایهها فرصت حضور دارند و موج بعدی رشد این صنعت از کجا خواهد آمد؟
این گزارش برای مدیران بانکی، مالی و پرداخت طراحی شده و آمار پراکنده چند منبع رسمی، صنفی، شرکتی و رسانهای را در یک روایت منسجم گرد هم آورده است. مخاطبان میتوانند نمودارها را تغییر دهند، دادهها را با مخرجهای مختلف مقایسه کنند، نقشه بازیگران را ببینند و با استفاده از ماشینحساب سناریو، اثر افزایش نفوذ فروش آنلاین را بررسی کنند.
بازار ۵۵۰۰ همتی؛ اما با چهار مخرج متفاوت
براساس گزارش تجارت الکترونیکی ایران در سال ۱۴۰۳، ارزش کل تجارت الکترونیکی کشور به ۵۵۰۰ همت رسیده است؛ رقمی که نسبت به سال قبل ۷۳ درصد رشد نشان میدهد. در همین سال حدود ۴٫۷ میلیارد معامله ثبت شده و متوسط ارزش هر معامله نیز به یکمیلیونو۱۶۶ هزار تومان رسیده است.
بااینحال، یکی از پیامهای اصلی گزارش تعاملی راه پرداخت این است که نمیتوان تمام اعداد منتشرشده درباره تجارت الکترونیک را مستقیماً با یکدیگر مقایسه یا جمع کرد. عدد ۵۵۰۰ همت، کل تجارت الکترونیکی شامل کالا، خدمات و انواع مبادلات B2C و B2B را در بر میگیرد؛ درحالیکه برآورد ۱۸۵۷٫۷ همتی انجمن تجارت الکترونیک تهران به خردهفروشی منتخب اختصاص دارد.
در مخرجی محدودتر، فروش ۹ پلتفرم منتخب در سال ۱۴۰۳ حدود ۸۹٫۵ همت برآورد شده است. در کنار آن، فروش نزدیک به ۱۳۰ هزار فروشگاه فعال اینستاگرامی نیز حدود ۸۸٫۷ همت برآورد میشود. این اعداد، چهار تصویر متفاوت از یک اکوسیستماند و باید با توجه به دامنه و تعریف هرکدام خوانده شوند.
روند ششساله نشان میدهد ارزش اسمی تجارت الکترونیکی از ۴۲۳ همت در سال ۱۳۹۸ به ۵۵۰۰ همت در سال ۱۴۰۳ رسیده و تقریباً ۱۳ برابر شده است. دادههای نیمه نخست سال ۱۴۰۴ نیز از ادامه این مسیر خبر میدهند: ارزش معاملات به ۳۲۶۳ همت رسیده که ۵۲ درصد بیشتر از مدت مشابه سال قبل است؛ درحالیکه تعداد معاملات ۱۴ درصد رشد کرده است. این فاصله نشان میدهد بخش مهمی از رشد بازار همچنان از مسیر افزایش ارزش معاملات میگذرد.
رشد واقعی است؛ اما سهم آنلاین هنوز محدود است
دادههای پلتفرمهای منتخب نشان میدهد فروش واقعی آنها در سال ۱۴۰۳ با احتساب طلا ۳۲ درصد و بدون احتساب طلا ۲۳ درصد رشد کرده است. با وجود این، سهم فروش آنلاین از خردهفروشی منتخب بدون طلا تنها ۵٫۶ درصد برآورد میشود.
این فاصله نشان میدهد مسئله اصلی تجارت الکترونیک ایران دیگر صرفاً آوردن کاربران به فضای آنلاین نیست. براساس برآورد مدیران صنعت، بیش از ۵۰ میلیون ایرانی تجربه خرید آنلاین دارند؛ اما تعداد خرید سالانه هر کاربر همچنان حدود هشت تا ۱۰ مرتبه است. موج دوم رشد باید از افزایش دفعات خرید و گرفتن سهم بیشتری از سبد خانوار شکل بگیرد.
گزارش تعاملی همچنین دو مسیر موازی بازار را با یکدیگر مقایسه میکند: پلتفرمهای منتخب با فروش ۸۹٫۵ همتی و تجارت اجتماعی با فروش برآوردی ۸۸٫۷ همتی. نزدیکی این دو عدد نشان میدهد شبکههای اجتماعی، با وجود فعالیت در ساختاری غیرمتمرکز و کمتر رسمی، به یکی از لایههای اصلی فروش آنلاین ایران تبدیل شدهاند.
بازیگران اصلی و تمرکز جغرافیایی بازار
در بخش نقشه بازیگران، کسبوکارهای شاخص در پنج لایه بازارگاهها، کشف و مقایسه، خردهفروشی تخصصی، تجارت سریع و اعتبار و پرداخت دستهبندی شدهاند. دیجیکالا، باسلام، اسنپشاپ، ترب، ایمالز، دیوار، تکنولایف، خانومی، اکالا، اسنپمارکت، اسنپپی، دیجیپی و تارا ازجمله نمونههای حاضر در این نقشهاند.
این بخش عمداً یک جدول رتبهبندی نیست؛ زیرا داده عمومی همسنخ و حسابرسیشدهای برای مقایسه سهم تمام شرکتها وجود ندارد. در عوض، گزارش با استفاده از دادههای عمومی دیجیکالا، اکالا، اسنپمارکت و خانومی، نمونههایی از مقیاس و الگوهای مختلف کسبوکار را نمایش میدهد.
جغرافیای تقاضا نیز همچنان متمرکز است. تهران ۴۷٫۷ درصد از فروش پلتفرمهای نمونه را به خود اختصاص داده و خرید سرانه آنلاین در این استان حدود ۲٫۹ میلیون تومان برآورد شده است. این رقم در البرز ۱٫۴۸ میلیون تومان، در گیلان ۱٫۰۳ میلیون تومان و در سیستانوبلوچستان حدود ۲۸۰ هزار تومان است.
این شکاف فقط به قدرت خرید مربوط نیست؛ کیفیت لجستیک، زمان تحویل، دسترسی به مراکز پردازش سفارش و تنوع عرضه نیز در آن نقش دارند. در نتیجه، توسعه زیرساخت خارج از تهران هم یک مسئله عملیاتی و هم یک فرصت مالی برای بانکها، سرمایهگذاران و شرکتهای لجستیکی است.
زیرساخت پرداخت بالغ است؛ تأمین مالی هنوز نه
درگاه پرداخت اینترنتی با سهم ۶۲٫۷درصدی، اصلیترین روش دریافت وجه در کسبوکارهای آنلاین است. همزمان، سهم خرید اعتباری در فروش پلتفرمهای منتخب از حدود چهار درصد در سال ۱۴۰۱ به ۲۵ درصد در سال ۱۴۰۳ رسیده است؛ جهشی که نشان میدهد اعتبار در نقطه خرید به یکی از موتورهای رشد بازار تبدیل شده است.
در مقابل، ۹۳٫۸ درصد کسبوکارهای مورد بررسی همچنان برای تأمین سرمایه به منابع شخصی متکیاند و سهم هرکدام از روشهای دیگر تأمین مالی کمتر از دو درصد است. این وضعیت از یک شکاف ساختاری خبر میدهد: فروش آنلاین با سرعت رشد میکند، اما دسترسی کسبوکارها به سرمایه در گردش متناسب با آن توسعه نیافته است.
رشد بازار با افزایش فشار بر اعتماد نیز همراه بوده است. در بهار ۱۴۰۵ تعداد شکایتهای ثبتشده به ۸۴۳۵ مورد رسید که ۵۶ درصد بیشتر از بهار سال قبل بود. بنابراین هویت دیجیتال، اعتبارسنجی، کشف تقلب، ضمانت بازگشت وجه و رسیدگی به شکایتها باید همزمان با توسعه اعتبار و پرداخت رشد کنند.
گزارش راه پرداخت شش فرصت اصلی را برای بانکها و فینتکها شناسایی میکند: سرمایه در گردش دادهمحور، اعتبار در نقطه خرید، هویت و مقابله با تقلب، تأمین مالی موجودی و لجستیک، ایجاد ریل رسمی برای تجارت اجتماعی و توسعه بانکداری تعبیهشده در کسبوکارهای B2B.
موج بعدی تجارت الکترونیک از هوش مصنوعی میگذرد
بخش پایانی گزارش به هوش مصنوعی اختصاص دارد؛ اما نه با تمرکز صرف بر چتباتها. پیام این بخش آن است که هوش مصنوعی زمانی در تجارت الکترونیک ارزش واقعی میسازد که دادههای محصول، مشتری، پرداخت، موجودی و عملیات به یکدیگر متصل شوند.
جستوجو و پیشنهاد هوشمند، قیمتگذاری، اعتبارسنجی، کشف تقلب، پیشبینی تقاضا، مدیریت موجودی و بهینهسازی مسیر تحویل، مهمترین نقاط اثرگذاری هوش مصنوعی در این زنجیرهاند. دادههای دیجیکالا از ۲۹۸ هزار جستوجوی تصویری، ۳۹۷ هزار جستوجوی توصیفی، رضایت ۹۰درصدی از خلاصه نظرات و رشد ۱۵درصدی بهرهوری عملیات، نمونهای از عبور هوش مصنوعی از مرحله آزمایش به فرایندهای عملیاتی است.
تز راهبردی گزارش این است که برنده موج بعدی الزاماً شرکتی نیست که فقط مدل هوش مصنوعی بهتری در اختیار دارد؛ برنده کسی است که بتواند حلقه «داده، تصمیم و عملیات» را کوتاهتر کند.
گزارشی برای دیدن، مقایسهکردن و ساختن سناریو
صفحه ویژه تجارت الکترونیک ایران صرفاً یک متن یا مجموعهای از نمودارهای ثابت نیست. کاربران میتوانند روند ارزش و تعداد معاملات را جابهجا کنند، فروش اسمی و واقعی را ببینند، اثر احتساب طلا را تغییر دهند، گروههای مختلف بازیگران را بررسی کنند و سناریوهای افزایش نفوذ آنلاین را بسازند.
ماشینحساب تعبیهشده در صفحه نشان میدهد اگر سهم فروش آنلاین از خردهفروشی منتخب افزایش یابد، چه ظرفیت تازهای برای فروش، پرداخت، اعتبار و تأمین مالی ایجاد خواهد شد. در مخرج ثابت این گزارش، هر یک واحد درصد افزایش نفوذ آنلاین معادل حدود ۱۴ همت فروش بیشتر است.
این گزارش با استفاده از دادههای مرکز توسعه تجارت الکترونیکی، انجمن تجارت الکترونیک تهران، اتحادیه کشوری کسبوکارهای مجازی، گزارشهای شرکتی و منابع رسانهای تهیه شده و آخرین بهروزرسانی دادههای آن مربوط به شهریور ۱۴۰۵ است.
گزارش تعاملی «تجارت الکترونیک ایران» را در راه پرداخت ببینید.