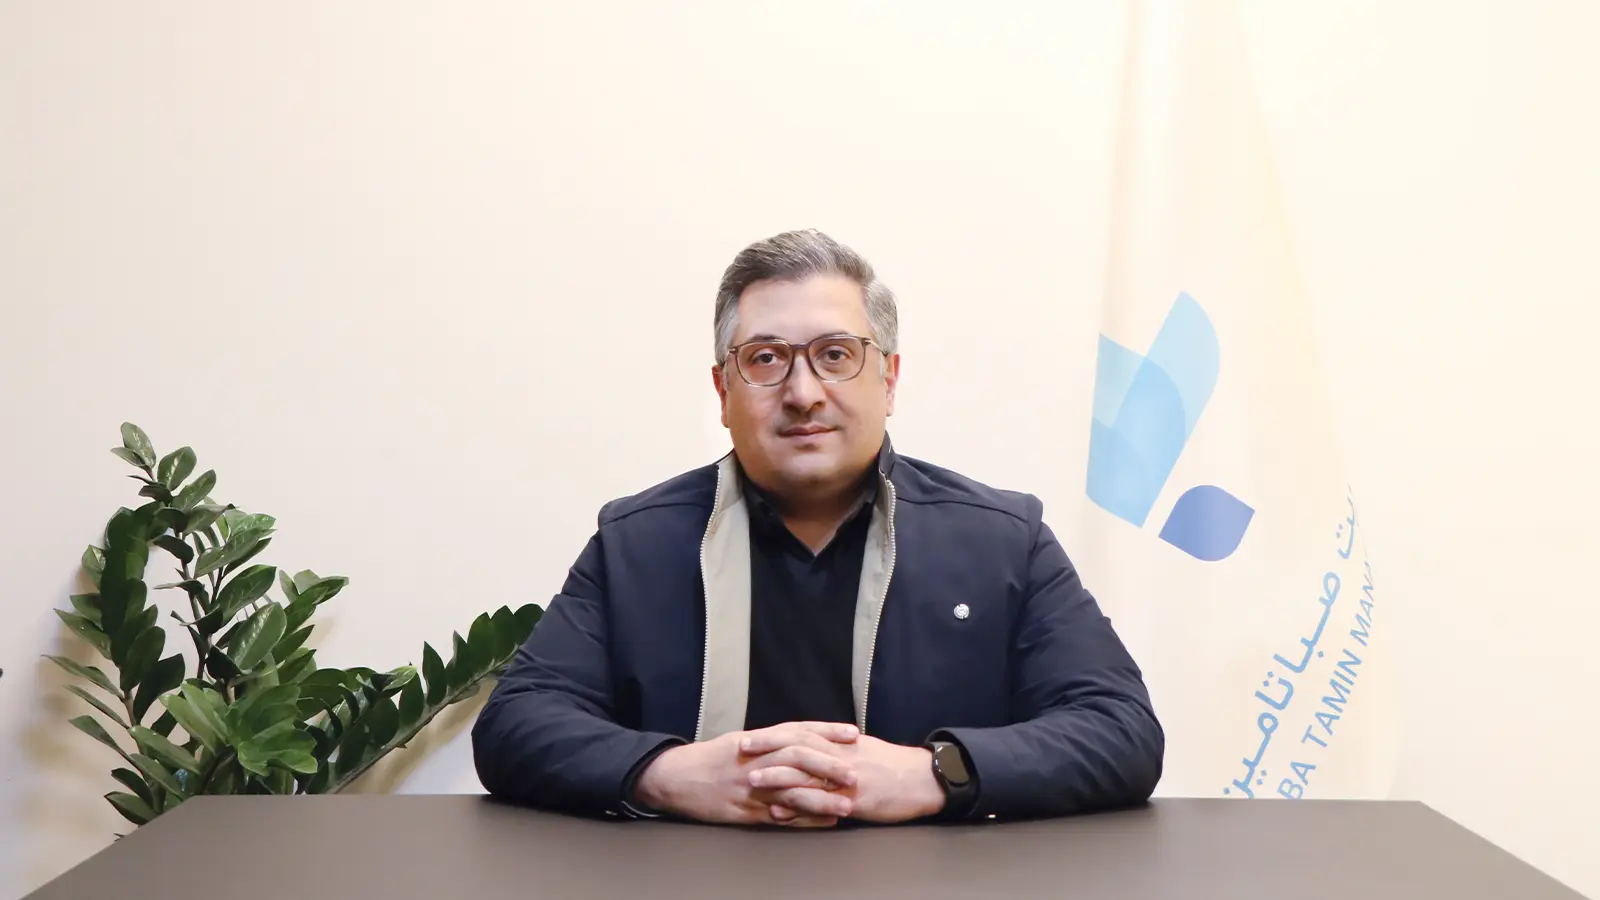
وقتی از ثروت یک سازمان صحبت میکنیم، معمولاً ذهن به سمت داراییها، موجودی حسابها، سهام، املاک و سایر اقلام ترازنامهای میرود. اما شهریار محمودزاده، مدیرعامل صباتک، معتقد است بخش مهمی از ظرفیت اقتصادی یک سازمان نه فقط در آنچه مالک آن است، بلکه در نحوه مدیریت جریانهای مالی آن نهفته است؛ در فاصله میان زمانی که درآمد وارد سازمان میشود تا زمانی که باید صرف تعهدات، سرمایهگذاری، تأمین مالی یا حقوق و مزایای کارکنان شود. همین نگاه، مبنای رویکردی شده که صباتک از آن با عنوان «مدیریت ثروت سازمانی» یاد میکند و دو محصول داراوِست و ناروِست را نیز بر اساس دو سوی همین مسئله توسعه داده است؛ یک سو، مدیریت منابع و جریانهای مالی بنگاه و سوی دیگر، رفاه مالی کارکنان.
اما آیا این مفهوم واقعاً رویکردی تازه است یا نامی جدید برای مجموعهای از خدمات مالی قدیمی؟ آیا کنار هم گذاشتن بانکداری شرکتی، سرمایهگذاری، اعتبار، بیمه و لیزینگ بهمعنای مدیریت ثروت سازمانی است؟ و مهمتر از آن، ورود سازمان به حوزه رفاه مالی کارکنان تا کجا میتواند پیش برود؟ راه پرداخت، به بهانه حضور صباتک در نمایشگاه بانک، بورس و بیمه و رونمایی این شرکت از دو محصول جدید ناروِست و داراوِست، گفتوگویی با شهریار محمودزاده، مدیرعامل این شرکت داشته است.
در ادامه متن کامل گفتوگوی راه پرداخت با شهریار محمودزاده، مدیرعامل صباتک آورده شده است.
وقتی از «ثروت سازمان» حرف میزنید، دقیقاً از چه چیزی صحبت میکنید؟ مگر ثروت سازمان همان داراییهایی نیست که در ترازنامه دیده میشود؟
ترازنامه قطعاً بخشی مهم از تصویر مالی یک سازمان است، اما تصویری لحظهای ارائه میدهد. زمین، ساختمان، سهام، مطالبات، موجودی بانک و سایر داراییها نشان میدهند سازمان در یک نقطه زمانی چه در اختیار دارد. اما زندگی مالی واقعی سازمان در فاصله میان دو ترازنامه اتفاق میافتد.
بخوانید: از سبد خدمات مالی تا معماری ثروت سازمانی
در این فاصله است که درآمد وارد حساب میشود، موعد پرداختها فرا میرسد، سرمایه در گردش تأمین میشود، مطالبات وصول میشوند و بخشی از منابع نیز در قالب حقوق و مزایا وارد زندگی کارکنان میشود. پرسش ما این بود که چه میزان ظرفیت اقتصادی در شیوه اداره همین جریانها نهفته است.
یعنی ممکن است دو شرکت با میزان دارایی مشابه، از نظر «ثروت واقعی» وضعیت متفاوتی داشته باشند؟
بله. ممکن است از نظر مانده منابع در یک مقطع شرایط مشابهی داشته باشند، اما کیفیت مدیریت آنها متفاوت باشد. فرض کنید دو بنگاه منابع و تعهدات تقریباً مشابهی دارند؛ یکی زمان وصول مطالبات و پرداختهای خود را با دقت بیشتری پیشبینی میکند و میداند چه میزان از منابعش تا چه زمانی در دسترس خواهد بود اما دیگری تصمیمهای مربوط به نگهداری پول، سرمایهگذاری و تأمین مالی را جدا از یکدیگر میگیرد و گاهی در آستانه سررسید تعهدات مجبور میشود نقدینگی تأمین کند. ممکن است هر دو در یک روز مشخص مانده نقدی مشابهی داشته باشند، اما توان آنها در ایفای تعهدات و بازدهی حاصل از منابع یکسان نباشد. این تفاوت فقط از مقدار منابع ناشی نمیشود و بخشی از آن نتیجه کیفیت مدیریت است.
اما مدیریت نقدینگی و خزانهداری که مفهوم تازهای نیست. «مدیریت ثروت سازمانی» دقیقاً چه چیزی به آن اضافه میکند؟
ما ادعا نمیکنیم که ابزارهایی مانند بانکداری شرکتی، مدیریت نقدینگی، سرمایهگذاری، تأمین مالی، بیمه یا اعتبار ابزارهای جدیدی هستند. موضوع، تغییر نقطه شروع طراحی است. اگر مسئله یک بنگاه ناهماهنگی میان زمان وصول مطالبات و سررسید پرداختها باشد، صرفاً خرید یک ابزار سرمایهگذاری مسئله را حل نمیکند و ابتدا باید مشخص شود منابع چه زمانی وارد میشوند، تعهدات چه زمانی سررسید میشوند، در چه دورهای مازاد موقت وجود دارد و چه زمانی احتمال کسری منابع مطرح است. بعد از شناخت مسئله است که میتوان درباره ابزار مناسب تصمیم گرفت. بنابراین نقطه آغاز، محصول مالی نیست، بلکه مسئله مالی سازمان است.
پس شما میگویید مشکل بازار این است که معمولاً از محصول شروع میکنیم؟
حداقل در رویکردی که ما دنبال میکنیم، تلاش کردهایم بین «مسئله مالی»، «خدمت مالی» و «بستر ارائه خدمت» تمایز ایجاد کنیم. ممکن است یک خدمت مالی بهخودیخود مناسب باشد، اما اگر در زمان نامناسب یا برای مسئلهای متفاوت استفاده شود، نتیجه مطلوب ایجاد نکند. مدیریت ثروت سازمانی از این منظر، تلاش برای دیدن مجموعه تصمیمهای مالی سازمان در ارتباط با یکدیگر است.
این نگاه چگونه به دو محصول داراوست و ناروست رسید؟
ما برنامه توسعه محصولات را از دو زاویه دنبال کردیم. در یک سو، از منظر مدیر مالی و خزانهدار به سازمان نگاه کردیم یعنی جریان نقد، منابع در دسترس، تعهدات، سرمایهگذاری و تأمین مالی. این مسیر به داراوست رسید.
بخوانید: مولدسازی فناورانه جریانهای مالی بهمنظور کاهش ناترازی در نظام بازنشستگی
در سوی دیگر، نقطهای را بررسی کردیم که پرداخت سازمان به درآمد فرد تبدیل میشود؛ یعنی زمانی که حقوق و مزایا از حساب سازمان خارج شده و وارد زندگی مالی کارکنان میشود. در اینجا پرسش ما این بود که سازمان پس از پرداخت حقوق و مزایا، چه ظرفیتی برای ارتقای رفاه مالی کارکنان دارد. این مسیر به ناروست منتهی شد.
درباره داراوِست کمی ملموستر صحبت کنیم. مسئلهای که میخواهد حل کند چیست؟
یک مدیر مالی وقتی ماندهحساب شرکت را میبیند، نمیتواند فقط عدد موجودی را ببیند. پشت آن عدد، مجموعهای از تاریخها وجود دارد: موعد پرداخت حقوق، سررسید بدهی به تأمینکننده، زمان احتمالی وصول مطالبات، اقساط و سایر تعهدات. فرض کنید شرکتی ۳۰ میلیارد تومان وجه نقد دارد. ممکن است بخشی از آن سه روز دیگر برای حقوق مورد نیاز باشد، بخشی در پایان ماه صرف یک تعهد شود و زمان استفاده از قسمت دیگری به پیشرفت یک پروژه بستگی داشته باشد. در ظاهر همه این منابع «وجه نقد» هستند، اما از منظر تصمیم مالی یکسان نیستند.
یعنی بیشترین بازده همیشه بهترین تصمیم نیست؟
دقیقاً. اگر تمام منابع را صرفاً با هدف کسب بالاترین بازده سرمایهگذاری کنیم، ممکن است در زمان ایفای تعهد، نقدینگی کافی نداشته باشیم. از طرف دیگر اگر همه منابع را صرفاً نقد نگه داریم، ممکن است بخشی از ظرفیت اقتصادی آنها بلااستفاده بماند. حتی ممکن است شرکتی از یک سرمایهگذاری بازده مناسبی کسب کند، اما بعد برای تأمین یک تعهد، مجبور شود با هزینه بالاتری منابع مالی تهیه نماید. در این شرایط، نگاهکردن صرف به نرخ بازده سرمایهگذاری تصویر دقیقی از نتیجه اقتصادی ارائه نمیدهد. بازده خالص، هزینه تأمین مالی، نقدشوندگی و زمانبندی تعهدات باید کنار هم دیده شوند.
داراوِست در این میان چه نقشی دارد؟
در داراوست، بانکداری شرکتی تجمیعی، مدیریت نقدینگی و تعهدات، سرمایهگذاری، تأمین مالی و اعتبار را حول نیاز مالی سازمان کنار هم قرار دادهایم. هدف این است که مدیر مالی بتواند از شناخت وضعیت منابع، به تصمیم درباره آنها برسد. زمانی که منابع مازاد دارد، بتواند گزینههای کسب بازده را متناسب با زمان مصرف منابع بررسی کند و زمانی که احتمال کسری وجود دارد، پیش از رسیدن سررسید درباره مبلغ، زمان و شیوه تأمین مالی تصمیم بگیرد.
این مدل برای هلدینگها هم کاربرد دارد؟
اتفاقاً در سطح هلدینگ مسئله میتواند اهمیت بیشتری پیدا کند. ممکن است یک شرکت در یک گروه در حال برنامهریزی برای تأمین منابع باشد و در همان زمان، شرکت دیگری در همان گروه منابع مازاد کوتاهمدت داشته باشد. صرف مشاهده این وضعیت در سطح کل گروه میتواند بر زمان و شیوه تصمیمگیری مالی اثر بگذارد، البته در چارچوب ترتیبات مالی و حقوقی مجموعه. بنابراین ارزش فقط در مشاهده اطلاعات یک شرکت نیست، بلکه در مرتبطکردن اطلاعات پراکنده با تصمیمهایی است که اثرشان در سطح گروه ظاهر میشود.
بیاییم سراغ ناروِست. چرا یک شرکت باید وارد زندگی مالی کارکنانش شود؟ آیا این مسئله شخصی کارکنان نیست؟
ناروست بر مبنای مداخله در تصمیم مالی افراد طراحی نشده است. مسئله از این واقعیت شروع میشود که پرداخت حقوق، پایان یک فرایند برای سازمان است اما آغاز مجموعهای از تصمیمها برای کارکنان. فرد باید از درآمد خود برای هزینههای جاری، بدهیها، اتفاقات پیشبینینشده و در صورت امکان پسانداز و سرمایهگذاری استفاده کند. زندگی هم همیشه مطابق تقویم حقوق پیش نمیرود. هزینه درمان، تعمیر خودرو یا خرید یک وسیله ضروری ممکن است زمانی ایجاد شود که منابع نقدی فرد کافی نباشد. در این شرایط، اعتبار، بیمه، پسانداز و سرمایهگذاری هرکدام میتوانند بخشی از مسئله مالی فرد را پاسخ دهند.
اما همین اعتبار میتواند خودش تبدیل به مسئله شود. افزایش قدرت خرید امروز ممکن است به بدهکاری فرد در ماههای آینده منجر شود.
کاملاً درست است و به همین دلیل ما کیفیت اعتبار را جزء مهمی از رفاه مالی میدانیم. اگر خرید اعتباری بخش بزرگی از حقوق ماههای آینده فرد را درگیر کند، چیزی که امروز افزایش قدرت خرید به نظر میرسد ممکن است در ماههای بعد توان مالی او را کاهش دهد. بنابراین صرف تخصیص اعتبار نمیتواند معیار موفقیت باشد. هزینه کل اعتبار، مبلغ اقساط و تناسب آن با توان بازپرداخت فرد باید در طراحی خدمت دیده شود. هدف، صرفاً افزایش مقدار اعتبار نیست؛ هدف این است که فرد بتواند آگاهانهتر انتخاب کند و توان بیشتری برای اداره زندگی مالی خود داشته باشد.
پس ناروِست یک فروشگاه خدمات مالی نیست؟
اگر ناروِست فقط مجموعهای از خدمات بانکی، اعتباری، بیمهای و سرمایهگذاری باشد، بخش مهمی از ایده شکلگیری آن از بین میرود. نقطه شروع ما، فهرستکردن یکسری خدمات نبوده است. کارکنان شرایط متفاوتی دارند. فردی که بخش بزرگی از درآمدش صرف مسکن میشود با کسی که بهدنبال پوشش بیمهای بهتر است یا فردی که میخواهد پسانداز منظم داشته باشد، نیاز یکسانی ندارد. هدف این است که سازمان بتواند علاوه بر مبلغی که برای رفاه کارکنان هزینه میکند، به کیفیت دسترسی، میزان استفاده و ارزشی که کارکنان واقعاً از این خدمات دریافت میکنند نیز توجه کند.
اما بانکداری شرکتی، اعتبار، بیمه، لیزینگ و سرمایهگذاری همه از قبل وجود داشتهاند. تازگی داراوست و ناروست دقیقاً کجاست؟
تازگی مورد نظر ما در اختراع یک ابزار مالی جدید نیست بلکه در تغییر «واحد طراحی خدمت» است. در داراوست، نقطه شروع یک ابزار سرمایهگذاری یا نرخ بازده نیست، بلکه مجموعه تصمیمهایی است که مدیر مالی درباره جریان نقد، تعهدات و منابع میگیرد. در ناروست نیز نقطه شروع یک خدمت اعتباری یا بیمهای نیست، بلکه مجموعه تصمیمهایی است که فرد در طول ماه و در دورههای مختلف زندگی درباره درآمد، مصرف، تعهدات و آینده مالی خود میگیرد. خدمات مالی بر اساس نقشی که در این تصمیمها دارند کنار هم قرار میگیرند.
یعنی شما عملاً مدیریت مالی شرکت و رفاه کارکنان را یک مسئله میبینید؟
ایندو دو مسئله متفاوت با ابزارها و مسئولیتهای متفاوتاند، اما نقطه اتصال مشخصی دارند. در بسیاری از سازمانها مدیر مالی مسئول جریان نقد و تعهدات است و مدیر منابع انسانی مسئول خدمات و برنامههای رفاهی. پرداخت حقوق یکی از نقاطی است که این دو حوزه در عمل به یکدیگر میرسند. داراوست از سمت منابع سازمان به این نقطه نزدیک میشود و ناروست از سمت زندگی مالی کارکنان. قرار دادن این دو در یک چارچوب مشترک میتواند باعث شود سازمان سؤالهای دقیقتری مطرح کند.
چه سؤالهایی؟
مثلاً اینکه آیا برنامه پرداختها با جریان نقد بنگاه هماهنگ است؟ آیا خدمات رفاهی واقعاً با نیاز کارکنان تناسب دارند؟ آیا میتوان از مقیاس سازمان برای ایجاد شرایط بهتر دسترسی استفاده کرد؟ آیا چیزی که در گزارش شرکت بهعنوان هزینه رفاهی ثبت شده، در تجربه واقعی کارمند نیز به یک منفعت ملموس تبدیل شده است؟ این پرسشها کمک میکنند بهرهوری مالی و اثربخشی رفاهی را همزمان بررسی کنیم.
معیار موفقیت این دو محصول چیست؟ تعداد کاربر؟ حجم منابع؟ میزان اعتبار؟
اینها اطلاعات مهمی هستند، اما بهتنهایی کافی نیستند. داراوست را باید بر اساس اثری که بر منابع سازمان میگذارد ارزیابی کرد؛ مثلاً چه مقدار از منابع کمبازده، با حفظ نیاز نقدینگی، بهتر بهکار گرفته شدهاند؟ هزینه کسریهای کوتاهمدت چه تغییری کرده؟ و مدیر مالی تا چه اندازه زودتر میتواند برای تعهدات آینده تصمیم بگیرد؟ در ناروست هم صرفاً تعداد خدمات یا مبلغ اعتبار تخصیصیافته ملاک نیست. باید ببینیم کارکنان در عمل چه شرایطی برای افزایش قدرت خرید، مدیریت ریسک از طریق پوشش بیمهای یا افزایش ارزش ثروت شخصی خود به دست آوردهاند.
این نگاه از سطح شرکت چطور به مأموریت بزرگتر صباتک در نظام رفاهی متصل میشود؟
سوال خوبی بود. حقوق، مزایا، مستمری و سایر پرداختهای رفاهی در مقیاسهای مختلف یک ویژگی مشترک دارند. در مبدأ، یک سازمان یا نهاد باید منابع را تجهیز و مدیریت کند و در مقصد، فرد یا خانوار باید همان منابع را به مجموعهای از تصمیمهای اقتصادی تبدیل نماید و کیفیت عملکرد در هر دو طرف، بر ارزش نهایی پرداخت اثر میگذارد. اگر جریان پرداخت منظم و پایدار باشد، فرد امکان برنامهریزی بیشتری خواهد داشت. اگر در سمت دریافت نیز دسترسی به خدمات مالی متناسب وجود داشته باشد، امکان استفاده مؤثرتر از درآمد فراهم میشود. برای ما، مفهوم توسعه زیرساخت فناوری مالی نظام رفاهی از همین مسائل مشخص آغاز میشود.
این مأموریت خیلی بزرگ نیست؟ فاصله میان یک محصول مدیریت مالی سازمانی تا «زیرساخت فناوری مالی نظام رفاهی» زیاد به نظر میرسد.
ما این مسیر را از مسائل مشخص و قابل اندازهگیری شروع کردهایم. داراوست باید در تجربه مدیر مالی معنا پیدا کند، مدیری که برای سررسیدهای آینده آمادگی بیشتری دارد و میتواند ترکیب مناسبتری از منابع مالی خود ایجاد نماید. ناروست نیز باید در تجربه کارمندی معنا پیدا کند که شرایط بهتری برای مدیریت زندگی مالی و حرکت به سمت استقلال مالی در اختیار دارد. این دو تجربه در نهایت به یک جریان مالی مربوط هستند، یکی در سازمان آغاز میشود و دیگری در زندگی انسان ادامه پیدا میکند و این همان ادعای ما مبنی بر بازطراحی زیرساخت فناوری مالی نظام رفاهی است.