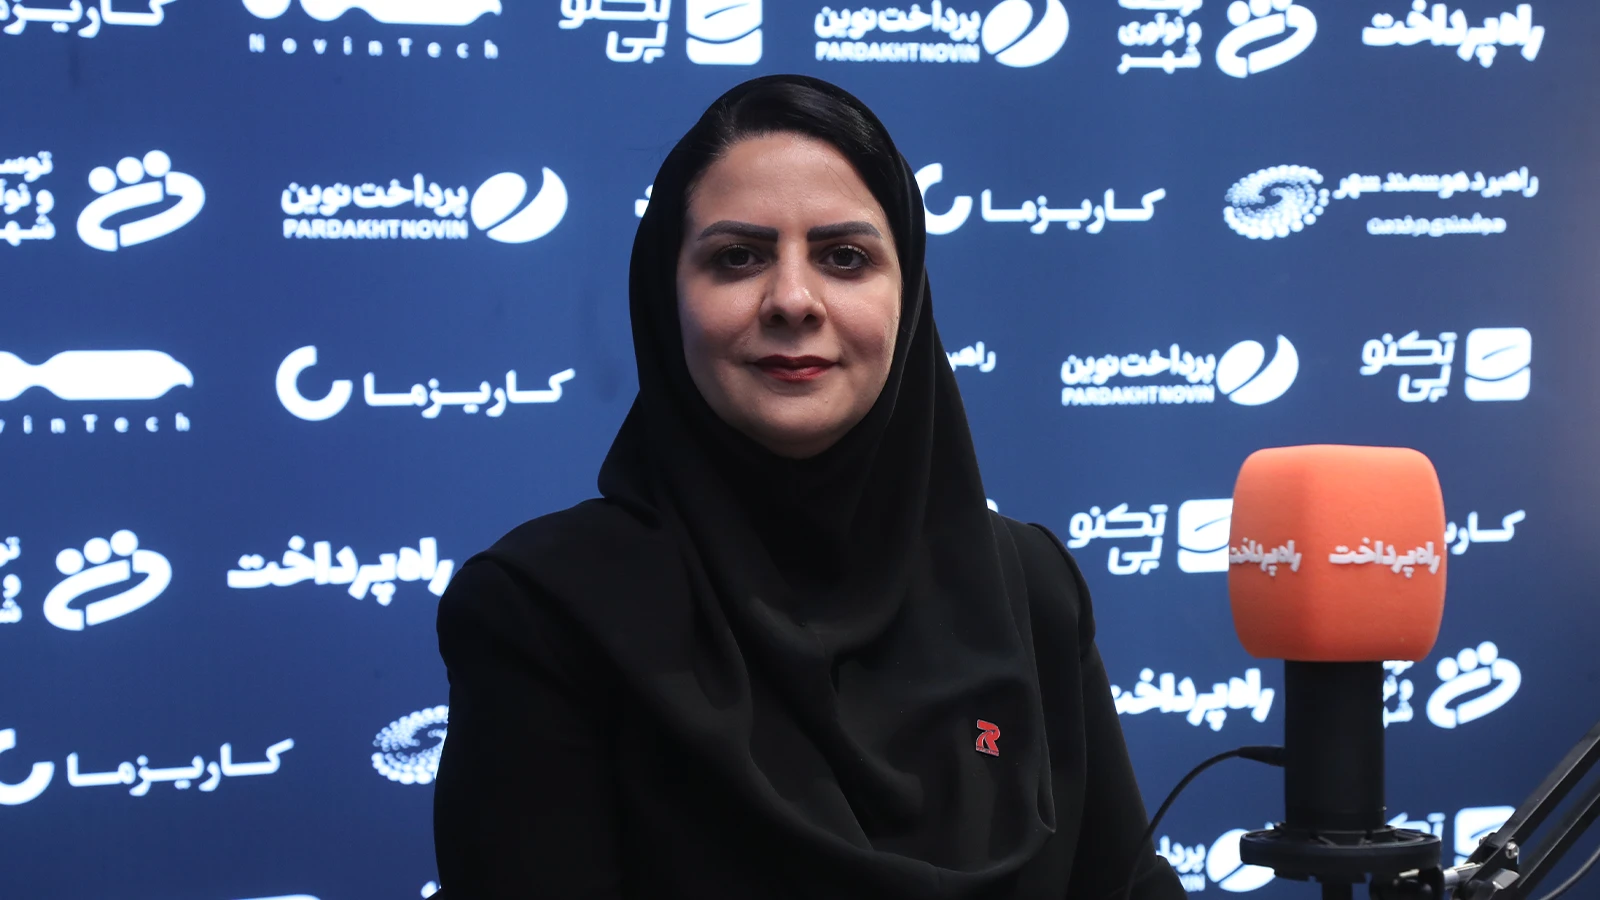
به گزارش راه پرداخت، الهام مقدم، مدیر پلتفرم ردبانک، با تشریح رویکرد این نئوبانک در استفاده از دادههای مشتریان و توسعه خدمات مالی هوشمند، اعتماد کاربران را پیششرط شخصیسازی خدمات بانکی دانست. به گفته او، دسترسی به دادههای مالی باید بر پایه رضایت آگاهانه مشتری، شفافیت در نحوه استفاده از اطلاعات و امکان لغو مجوز دسترسی انجام شود.
به گزارش روابط عمومی ارتباطات هوشمند شهر، مقدم همچنین معتقد است تبدیل نئوبانکها به دستیاران هوشمند مالی، علاوه بر بهرهگیری از هوش مصنوعی، به تعیین مرز مشخص میان اطلاعرسانی، پیشنهاد و اقدام نیاز دارد. او نبود چارچوب مشترک برای اشتراک داده میان بازیگران صنعت مالی را نیز یکی از موانع توسعه خدمات یکپارچه مدیریت دارایی خرد در ایران عنوان کرد.
شخصیسازی خدمات مالی باید از رضایت مشتری آغاز شود
مقدم با اشاره به اهمیت حفظ حریم خصوصی کاربران در توسعه خدمات بانکی مبتنی بر داده گفت: «برای ما شخصیسازی از اجازه مشتری آغاز میشود، نه از داده.»
به گفته او، رویکرد ردبانک در استفاده از اطلاعات مشتریان بر سه اصل حداقلسازی دریافت داده، شفافیت در ارائه پیشنهادهای مالی و حفظ اختیار کاربر استوار است.
بر اساس اصل نخست، اطلاعات دریافتی از مشتری باید به دادههای موردنیاز برای ارائه همان خدمت محدود شود. اصل دوم بر شفافیت در علت ارائه پیشنهادهای مالی تأکید دارد؛ به این معنا که کاربر بداند چرا یک پیشنهاد مشخص، مانند برنامه پسانداز متناسب با رفتار مالی ماهانه، به او ارائه شده است.
اصل سوم نیز به اختیار مشتری در مدیریت دادههای خود مربوط میشود. بر این اساس، کاربر باید بتواند در هر زمان پیشنهاد ارائهشده را رد کند یا مجوز دسترسی به اطلاعات خود را لغو کند.
مدیر پلتفرم ردبانک با اشاره به ظرفیت نئوبانکها برای طراحی خدمات بر پایه این اصول توضیح داد: «حفظ اعتماد برای ما صرفاً یک اصل اخلاقی نیست، بلکه یک ضرورت کسبوکار است؛ زیرا مشتری که اعتماد نکند، دادهای نیز به اشتراک نخواهد گذاشت.»
هوش مصنوعی تا کجا میتواند در مدیریت دارایی مشتری مداخله کند؟
یکی دیگر از موضوعات مورد تأکید مقدم، نقش هوش مصنوعی در تبدیل نئوبانکها به دستیاران هوشمند مالی است. او معتقد است استفاده از هوش مصنوعی برای پیشبینی نیازهای مالی کاربران باید با تعیین حدود اختیارات این فناوری همراه باشد.
به گفته مدیر پلتفرم ردبانک، پیشدستی دستیارهای هوشمند مالی در تعامل با مشتری را میتوان در سه سطح اطلاعرسانی، ارائه پیشنهاد و اقدام با تأیید صریح مشتری تعریف کرد.
در سطح نخست، دستیار هوشمند میتواند تغییرات رفتار مالی کاربر، مانند افزایش هزینههای ماهانه یا وجود منابع مالی بلااستفاده در حساب را شناسایی و اطلاعرسانی کند. در سطح دوم، این سامانه میتواند بر اساس الگوهای مالی مشتری، پیشنهادهایی برای مدیریت بهتر منابع یا پسانداز ارائه دهد.
بااینحال، مقدم تأکید کرد ورود به سطح سوم، یعنی انجام اقداماتی مانند جابهجایی پول، باید تنها با تأیید مستقیم کاربر صورت گیرد. همچنین در تصمیمگیریهای مالی پرریسک، نظارت انسانی بر عملکرد هوش مصنوعی ضروری است.
او هدف از توسعه چنین خدماتی را ایجاد تجربهای دانست که در آن کاربر از همراهی یک دستیار هوشمند برای مدیریت امور مالی خود بهرهمند شود، بدون آنکه اختیار تصمیمگیری از او گرفته شود.
نبود چارچوب مشترک اشتراک داده؛ مانعی برای توسعه مدیریت دارایی خرد
مدیر پلتفرم ردبانک یکی از چالشهای توسعه خدمات مالی شخصیسازیشده در ایران را نبود مدل مشخص همکاری و اعتماد میان بازیگران صنعت مالی عنوان کرد.
به اعتقاد او، برخورداری بانکها و شرکتهای فناوری مالی از حجم گسترده داده، بهتنهایی برای توسعه خدمات هوشمند کافی نیست و ارزشآفرینی از این اطلاعات به وجود سازوکارهای مشخص برای اشتراک داده، تعیین مسئولیتها و حفظ حقوق کاربران وابسته است.
مقدم در این زمینه گفت: «داده بدون چارچوب مشخص اشتراک و مسئولیت، صرفاً حجم است و منجر به خلق ارزش نمیشود. زمانی میتوان نظام مالی را آماده دانست که مشتری از مسیر حرکت داده خود و نفع حاصل از آن آگاه باشد.»
او ایجاد یک چارچوب ساده و استاندارد برای دریافت رضایت مشتری و اشتراک داده میان بانکها، فینتکها و بازار سرمایه را از اقدامات ضروری برای تحول مدیریت دارایی خرد در دو سال آینده دانست.
به گفته مقدم، در چنین چارچوبی مشتری باید بتواند با ارائه یک مجوز شفاف و قابل لغو، امکان تجمیع اطلاعات داراییهای خود را فراهم کند و تصویری یکپارچه از وضعیت مالیاش در اختیار داشته باشد.
او هشدار داد در نبود این سازوکار، توسعه خدمات شخصیسازیشده در بخشهای مختلف صنعت مالی بهصورت جزیرهای ادامه خواهد یافت و امکان ارائه تصویری جامع از داراییهای کاربران محدود میماند.
تمرکز ردبانک بر توسعه خدمات مالی هوشمند و شخصیسازیشده
ردبانک بهعنوان نئوبانکی متکی بر زیرساخت بانکی بانک شهر، توسعه خدمات پلتفرمی و هوشمندسازی مدیریت امور مالی را از محورهای فعالیت خود تعریف کرده است.
به گفته مدیر این پلتفرم، طراحی تجربه مالی شخصیسازیشده، شفافیت در نحوه استفاده از دادههای کاربران و حفظ اختیار مشتری در تصمیمگیریهای مالی از موضوعاتی است که ردبانک در توسعه خدمات خود دنبال میکند.
در این رویکرد، استفاده از داده و هوش مصنوعی قرار است به ارائه پیشنهادهای متناسب با نیاز کاربران و تسهیل مدیریت امور مالی و سرمایهگذاری کمک کند؛ با این شرط که دسترسی به اطلاعات و انجام اقدامات مالی تحت کنترل مشتری باقی بماند.