انویدیا سال ۱۹۹۳ نام خود را از واژهای لاتین بهمعنای حسادت انتخاب کرد. همانطور که انتظار میرود، این غول آمریکایی حسادت بسیاری را برمیانگیزد. تقاضای سیریناپذیر جهانی برای واحدهای پردازش گرافیکی یا GPUهای این شرکت، یعنی تراشههایی که هوش مصنوعی را به حرکت درمیآورند، انویدیا را با ارزش ۵.۴ تریلیون دلار به ارزشمندترین شرکت جهان تبدیل کرده است. ممکن است انویدیا سال آینده با کسب ۳۷۰ میلیارد دلار سود خالص، سودآورترین شرکت جهان بشود. طبق پیشبینیها فروش انویدیا تا سال ۲۰۲۹ میتواند به یک تریلیون دلار برسد.
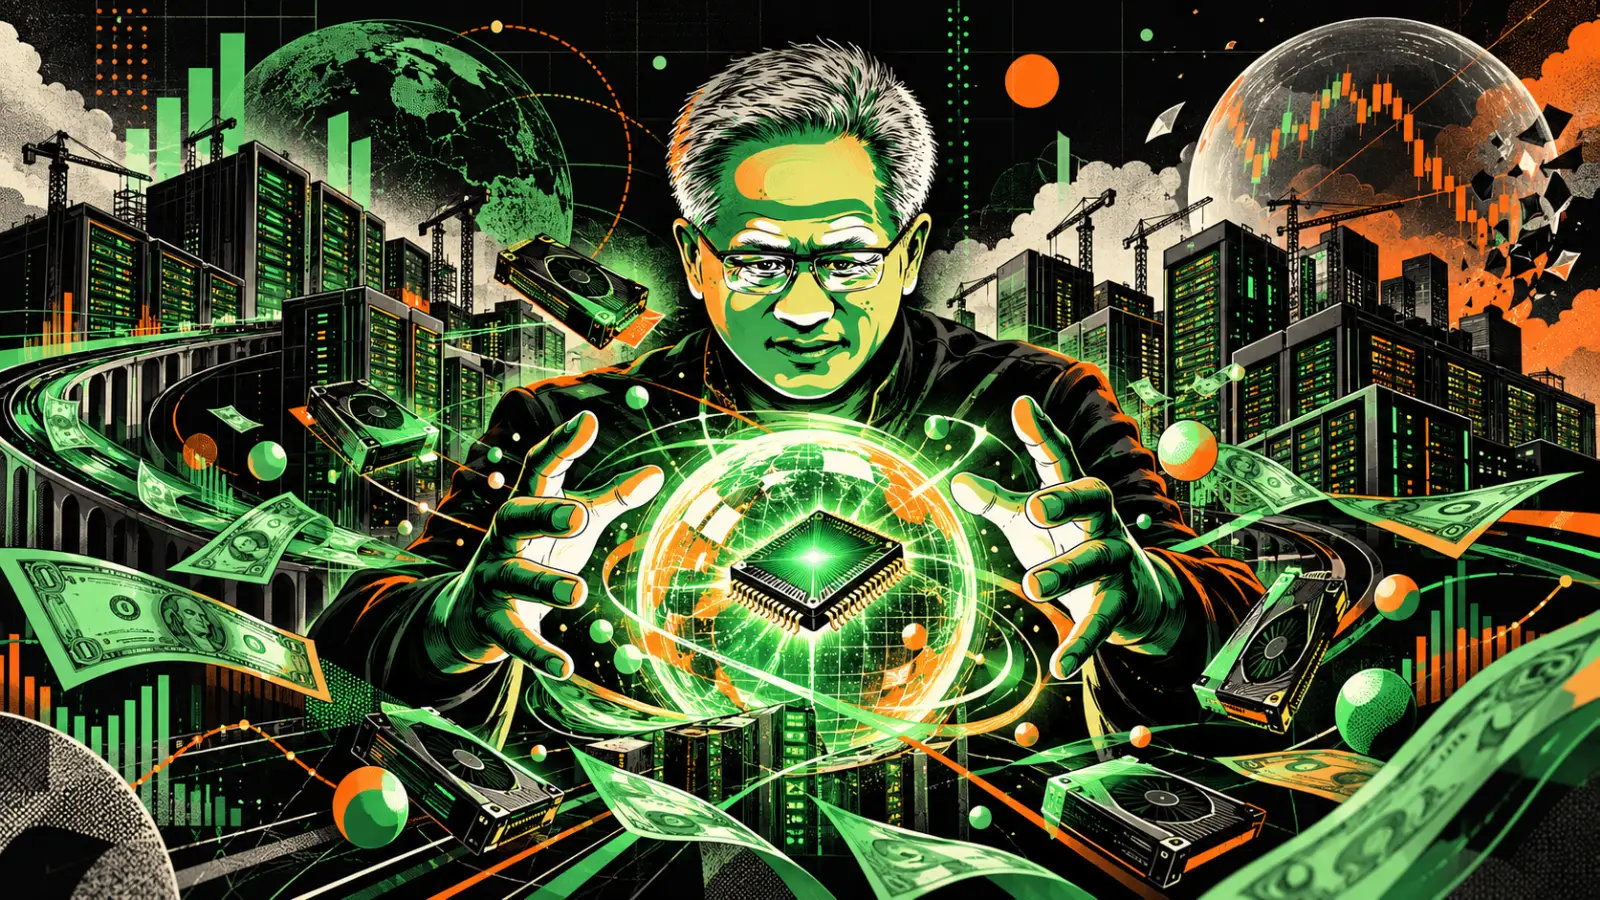
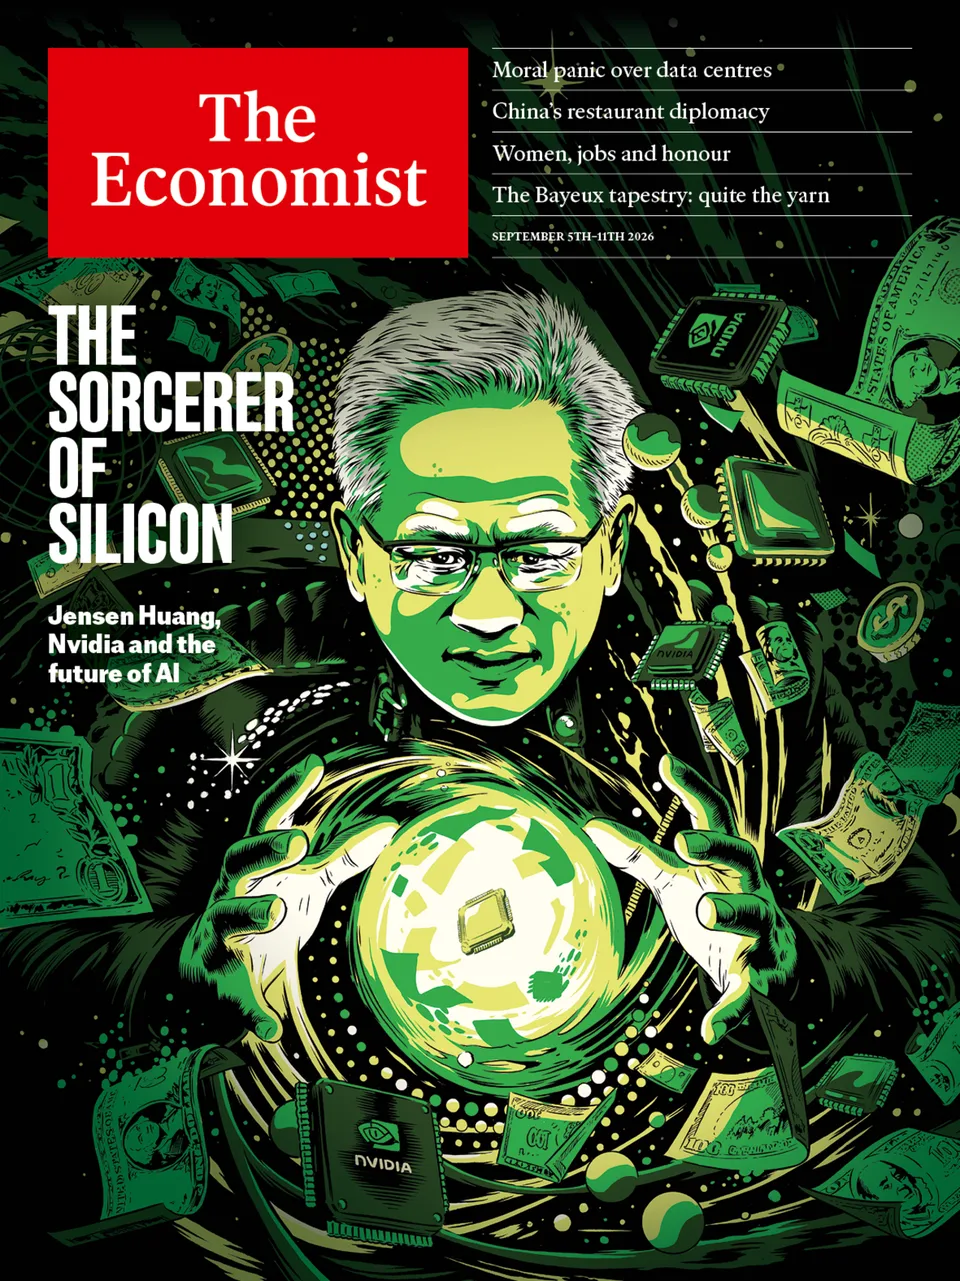
جنسن هوانگ، رئیس انویدیا، بهراستی جادوگر حاضر در قلب رونق هوش مصنوعی است. قیمت سهام شرکت او اکنون ۱۴ برابر زمان عرضهٔ چتجیپیتی در اواخر سال ۲۰۲۲ است. ده شرکت بزرگ بورسی که سردمدار هوش مصنوعیاند، ۴۰ درصد از ارزش شاخص S&P 500 را تشکیل میدهند. سهم انویدیا بهتنهایی ۸ درصد است و این شرکت، برخلاف اپل یا تسلا که گوشی هوشمند و خودرو تولید میکنند، تقریباً بهطور کامل یک قمار روی هوش مصنوعی محسوب میشود. از سال ۲۰۲۳ تا امروز، از هر دلار بازدهی بازار سهام آمریکا حدود ۱۵ سنت را انویدیا ایجاد کرده است؛ بازدهیای که با وجود افزایش نرخ بهره، تعرفهها و جنگ با ایران، به تداوم هزینهکرد مصرفکنندگان کمک کرده است.
بخوانید: انویدیا در زمین فینتک چه میکند؟
بااینحال، بسیاری آقای هوانگ را از جنبهای نگرانکنندهتر نیز جادوگر میدانند؛ آنها میترسند او شعبدهبازی باشد که حبابی خطرناک را باد میکند. انویدیا در قالب معاملاتی به ارزش یک تریلیون دلار، پول نقد یا تضمینهایی در اختیار مالکان مراکز داده و آزمایشگاههای هوش مصنوعی قرار میدهد تا بتوانند GPUهای این شرکت را بخرند. برخی آن را «بانک هوش مصنوعی» مینامند. منتقدان انویدیا دستکم میگویند مهندسی مالی این شرکت یادآور «تأمین مالی فروشنده» است؛ همان روشی که در تب داتکام سالهای ۲۰۰۰ و ۲۰۰۱، درآمد سازندگان تجهیزات شبکه مانند سیسکو را بهطور مصنوعی بالا برد و فروپاشی آن منجر به رکود شد.
اما اگر دقیقتر نگاه کنیم، بیشتر این نگرانیها بیاساساند. اگر قمارهای انویدیا روی هوش مصنوعی نتیجه دهد، میتواند پذیرش این فناوری را سرعت ببخشد و بهرهوری و استانداردهای زندگی را ارتقا دهد. اگر این قمارها شکست بخورد، هزینهٔ آن عمدتاً بر دوش سهامداران انویدیا خواهد افتاد. سرمایهداری به همین شکل عمل میکند.
درست است که رونق داتکام و هوش مصنوعی شباهتهایی نگرانکننده دارند: فناوری جدید و هیجانانگیز، بازار صعودی خارقالعاده و مدیران فناوری سرمست از غرور. صعود انویدیا از فروشندهٔ تراشه به بازیکنندگان بازیهای ویدئویی و استخراجکنندگان رمزارز تا تبدیلشدن به یکی از ارکان اصلی اقتصاد چنان سریع بوده که بسیاری از مردم هنوز تلفظ نام آن را یاد نگرفتهاند: «اِنویدیا»، نه «نِویدیا». این وضعیت یادآور صعود سیسکو است که در سال ۲۰۰۰ برای مدتی کوتاه به ارزشمندترین شرکت جهان تبدیل شد. همانطور که فروش روترها و سوئیچهای سیسکو بر فرض رشد تصاعدی ترافیک وب استوار بود، پیشفرض درآمد انویدیا از GPUها نیز تقاضای بیپایان برای توکنهای هوش مصنوعی است.
پیشبینی سیسکو دربارهٔ تقاضای نهایی درست بود، اما زمانبندی آن اشتباه از آب درآمد؛ به همین علت سقوط داتکام رخ داد. امروز پیشبینی سرعت پذیرش هوش مصنوعی دشوار است. اگر مهندسان نرمافزاری را که شیفتهٔ کلاد شدهاند کنار بگذاریم، میزان استفاده هنوز در مراحل ابتدایی است. اگر این میزان بهزودی اوج نگیرد، ممکن است درست همزمان با سقوط شدید فروش خود انویدیا، مشتریان این شرکت خواستار اجرای تضمینها شوند. ازآنجاکه هیچکس نمیداند GPUها با چه سرعتی ارزش خود را از دست میدهند، تراشههای کارکردهای که انویدیا پس میگیرد ممکن است هیچ ارزشی نداشته باشند.
جادوی مالی انویدیا تا حدی ماهیتی دفاعی دارد. جدیدترین GPUهای این شرکت دیگر بازار را بهطور انحصاری در اختیار ندارند. تقریباً نیمی از درآمد انویدیا بهلطف «ابرمقیاسدهندگان» رایانش ابری آمریکا، بهویژه آمازون، گوگل، متا و مایکروسافت، به دست میآید؛ شرکتهایی که در حال طراحی تراشههای اختصاصی خود هستند. سهم تراشههای هوش مصنوعی غیرانویدیا از بازار به ۳۸ درصد رسیده است؛ رقمی که در سال ۲۰۲۳ معادل ۲۶ درصد بود. انویدیا برای پیشتازماندن، پیشتر بیش از یکپنجم فروش خود را صرف تحقیقوتوسعه میکرد. اکنون این سهم به کمتر از یکدهم رسیده است.
در نهایت، ابعاد تعهدات مالی انویدیا میتواند هراسآور به نظر برسد. مورگان استنلی برآورد میکند که مجموع ریسک اعتباری این شرکت، یعنی استقراض اندک آن بهاضافهٔ حمایت از مشتریان، تا ابتدای سال ۲۰۲۹ به ۲۰۰ میلیارد دلار خواهد رسید. بدهی سایهٔ انویدیا ممکن است در گذر زمان به ۳۰۰ میلیارد دلار یا بیشتر افزایش یابد. این عدد، مبلغی عظیم است: امروزه فقط شش بانک بزرگ آمریکا بدهیای بیشتر از این عدد دارند.
بااینحال، تفاوتها با رونق داتکام مهمتر از شباهتهاست. ترازنامهٔ انویدیا بهشکلی خارقالعاده مستحکم است. این شرکت ۹۹ میلیارد دلار وجه نقد دارد و همچنان پول بیشتری تولید میکند. فروش سالانهٔ آن در هر یک از سه سال گذشته تقریباً دو برابر شده است. حاشیهٔ سود ناخالص شرکت از کمتر از ۶۰ درصد به ۷۵ درصد افزایش یافته است. جایگاه آقای هوانگ بهعنوان مدیری با هوادارانی دوآتشه اکنون با جایگاه ایلان ماسک برابری میکند. اما درحالیکه شرکتهای آقای ماسک یا پول نقد چندانی تولید نمیکنند، مانند تسلا، یا مقدار زیادی از آن را میسوزانند، مانند اسپیسایکس، انویدیا امسال حدود ۲۰۰ میلیارد دلار عایدی خواهد داشت.
این یعنی برخلاف سیسکو که از بدهی استفاده میکرد، انویدیا میتواند با پول نقد خود پشت معاملاتش با خریداران GPUهای این شرکت بایستد. حتی اگر زمان ایفای تعهداتش فرا برسد و جریانهای نقدی شرکت از سال آینده دیگر رشد نکنند، انویدیا در سال ۲۰۲۸ همچنان از همهٔ شرکتهای غیرمالی کنونی حاضر در شاخص S&P 500، بهجز ۳۹ شرکت، اهرم مالی کمتری خواهد داشت. سود شرکت باید نسبت به آن سطح ثابت ۶۰ درصد کاهش یابد تا انویدیا رتبهٔ اعتباری در سطح سرمایهگذاری خود را از دست بدهد.
تقاضا برای هوش مصنوعی نیز، برخلاف تقاضا برای Pets.com و دیگر ستارگان بیدرآمد دوران داتکام، توهمی نیست. فروش آنتروپیک، یکی از آزمایشگاههای پیشتاز هوش مصنوعی، از ۵ میلیارد دلار در سهماههٔ نخست به ۱۱.۵ میلیارد دلار در سهماههٔ دوم جهش کرده است. احتمالاً اوپنایآی، رقیب اصلی آن، فاصلهٔ زیادی با این رقم ندارد. ابرمقیاسدهندگان نیز در حال ثبت درآمدهای حاصل از هوش مصنوعیاند. در مجموع، ممکن است هوش مصنوعی اکنون سالانه حدود ۱۵۰ میلیارد دلار برای صنعت فناوری آمریکا درآمد ایجاد کند؛ صنعتی که چند سال پیش هیچ درآمدی از این محل نداشت. این رقم هنوز با ۲.۵ تریلیون دلاری که برای پوشش مخارج سرمایهای هوش مصنوعی لازم است فاصلهٔ زیادی دارد، اما رشدش سریع است.
آقای هوانگ معتقد است بزرگترین مانع انقلاب هوش مصنوعی نه کمبود تقاضا برای این فناوری، بلکه ناکافیبودن زیرساختهاست. بازارها سرمایهٔ لازم را در مقیاس موردنیاز فراهم نخواهند کرد؛ بنابراین انویدیا خود تأمین مالی را بر عهده گرفته است. انویدیا در درک توازن میان ریسکها و پاداشها مزیت دارد. هرچند این قمار آنقدر بزرگ است که بر اقتصاد اثر بگذارد، همچنان قماری کارآفرینانه است. هر شرکتی که بهجای بازگرداندن پول نقد به سهامداران، آن را دوباره سرمایهگذاری میکند، درواقع شرط میبندد که میتواند از بازار پیشی بگیرد. اساساً شرکتها برای انجام چنین قمارهای متمرکزی به وجود آمدهاند. اگر سرمایهگذاران بخواهند سرمایهگذاریهای خود را متنوع کنند، میتوانند شخصاً این کار را انجام دهند.
آقای هوانگ نیز بههیچوجه تنها نیست. ابرمقیاسدهندگان که پیش از ظهور انویدیا موفقترین شرکتهای جهان بودند، همین قمار را انجام میدهند. برخی نامهای بزرگ والاستریت نیز چنین کردهاند. ماه گذشته گلدمن ساکس، بلکراک، بلکاستون و چند شرکت دیگر در کنار انویدیا به ابتکاری ۵۰۰ میلیارد دلاری برای توسعهٔ مراکز داده پیوستند. سهامداران آقای هوانگ نیز که هنوز برای خروج هجوم نبردهاند، همین قمار را کردهاند. اگر همهٔ آنها اشتباه کرده باشند، این پول خودشان است که در معرض خطر قرار دارد؛ و اگر حق با آنها باشد، شاید عصر هوش مصنوعی کمی زودتر از راه برسد.