


آزاده سورانی، کارشناس ارشد توسعه محصول / تحول دیجیتال در نظام مالی، دیگر صرفاً به ارائه خدمات بانکی از طریق اینترنت و اپلیکیشنهای موبایلی محدود نیست. در سالهای اخیر، فناوریهایی مانند توکنیزاسیون، قراردادهای هوشمند و پول برنامهپذیر، زمینه شکلگیری معماری جدیدی از خدمات مالی را فراهم کرده است. معماریای که در آن، دارایی، مالکیت، انتقال وجه، پرداخت و تسویه میتوانند در بستری یکپارچه و تا حدی خودکار مدیریت شود.
در نظام بانکی سنتی، اطلاعات داراییها و مانده حسابها عمدتاً در پایگاههای داده ثبت میشوند و فرآیندهایی مانند معامله، انتقال مالکیت، پرداخت و تسویه، ممکن است در سامانههای جداگانه و بهصورت متوالی انجام شود. این ساختار، اگرچه در طول زمان تکامل یافته و از سازوکارهای کنترلی و نظارتی متعددی برخوردار شده است، ولی همچنان با محدودیتهایی مانند تعدد واسطهها، زمانبر بودن تطبیق حسابها و تأخیر در تسویه مواجه است.
توکنیزاسیون میتواند این الگو را تغییر دهد. در این رویکرد، یک دارایی یا حق مالی در قالب توکن دیجیتال نمایش داده و انتقال آن میتواند در زیرساختی مشترک ثبت و مدیریت شود. با استفاده از قراردادهای هوشمند، امکان اجرای همزمان و خودکار برخی فرآیندها، از جمله انتقال مالکیت و پرداخت، فراهم میشود.
با این حال، اهمیت توکنیزاسیون فقط در افزایش سرعت یا کاهش هزینه تراکنشها نیست؛ بلکه این فناوری میتواند نحوه مدیریت نقدینگی، توزیع ریسک، نقش بانکها و حتی سازوکار نظارت بر نظام مالی را دگرگون کند.
برای درک این تحول، ابتدا باید چند مفهوم کلیدی را از یکدیگر تفکیک کرد.
بخوانید: ورود بانکداری به عصر پرداختهای مبتنی بر هوش مصنوعی
۱. مفاهیم کلیدی در معماری جدید پول و بانکداری
مفاهیم پول دیجیتال، توکنیزاسیون، استیبلکوین، پول دیجیتال بانک مرکزی و پول برنامهپذیر، اگرچه با یکدیگر ارتباط دارند، اما هممعنا و همسطح نیستند. برخی از آنها به ماهیت پول مربوط میشوند، برخی به روش ثبت و انتقال دارایی و برخی دیگر به قابلیتهای اجرای پرداخت.
۱-۱. پول دیجیتال (Digital Money)
پول دیجیتال به پولی گفته میشود که بهصورت الکترونیکی نگهداری و منتقل میشود. برخلاف تصور رایج، این مفهوم لزوماً پدیدهای جدید نیست؛ زیرا موجودی حسابهای بانکی و بخش عمدهای از پرداختهای امروزی نیز از سالها قبل بهصورت دیجیتال ثبت و مدیریت شدهاند.
۱-۲. توکنیزاسیون (Tokenization)
توکنیزاسیون به معنای نمایش یک دارایی یا حق مالی در قالب توکن دیجیتال و ثبت و مدیریت آن در یک زیرساخت مشخص است.
برای مثال، فرض کنید شرکتی اوراق بدهی به ارزش ۱۰۰ میلیارد تومان منتشر کرده است. این اوراق میتوانند به ۱۰۰ هزار توکن تقسیم شوند که ارزش اسمی هر توکن یک میلیون تومان است. در این حالت، هر توکن نماینده بخشی از حق مالی مربوط به اوراق خواهد بود و دارنده آن میتواند، مطابق قواعد و محدودیتهای زیرساخت مربوط، توکن را به شخص دیگری منتقل کند.
قراردادهای هوشمند نیز میتوانند برخی فرآیندها، مانند انتقال مالکیت، پرداخت سود یا کنترل شرایط معامله را بهصورت خودکار اجرا کنند. در توکنیزاسیون، خودِ حق مالی یا مالکیت مرتبط با آن میتواند در قالب توکن و در چارچوب حقوقی و فنی مشخص مدیریت و منتقل شود.
۱-۳. استیبلکوین (Stablecoin)
استیبلکوین نوعی دارایی دیجیتال است که با هدف حفظ ارزش نسبت به یک دارایی مرجع، منتشر میشود.
استیبلکوین الزاماً بدون ریسک نیست چراکه حفظ ثبات ارزش دارایی به عواملی مانند کیفیت و نقدشوندگی ذخایر، امکان بازخرید، اعتبار صادرکننده و شرایط بازار بستگی دارد. در شرایط بحرانی، حتی استیبلکوینهایی که پشتوانه دارند نیز ممکن است با اختلال در نقدشوندگی یا فاصله گرفتن از ارزش مرجع مواجه شوند. از این رو، استیبلکوین را نباید معادل پول بانک مرکزی یا سپرده بانکی در نظر گرفت؛ زیرا ماهیت تعهد صادرکننده و چارچوب نظارتی آن میتواند متفاوت باشد.
۱-۴. پول دیجیتال بانک مرکزی (CBDC)
پول دیجیتال بانک مرکزی یا CBDC شکل دیجیتال پولی است که مستقیماً توسط بانک مرکزی منتشر میشود و در واقع بدهی بانک مرکزی به دارنده آن محسوب میشود.تفاوت اصلی آن با موجودی حساب بانکی در این است که موجودی حساب مشتری، تعهد بانک تجاری به سپردهگذار است؛ در حالی که CBDC مطالبهای دیجیتال در برابر بانک مرکزی محسوب میشود.
۱-۵. پول برنامهپذیر (Programmable Money)
پول برنامهپذیر به پول یا سازوکاری گفته میشود که امکان تعریف قواعد و شروط مشخص برای استفاده، انتقال یا تسویه آن وجود داشته باشد؛ بهگونهای که با تحقق شرایط از پیش تعیینشده، عملیات مالی بهصورت خودکار اجرا شود.
در این زمینه، باید میان دو مفهوم تفاوت قائل شد:
- پول برنامهپذیر (Programmable Money): قواعد و محدودیتهایی که به خود پول یا توکن متصل میشوند و بر نحوه استفاده یا انتقال آن اثر میگذارند.
- پرداخت برنامهپذیر (Programmable Payments): قواعدی که بر فرآیند اجرای پرداخت اعمال میشوند، بدون آنکه لزوماً خود پول محدود یا برنامهپذیر شده باشد.
برای مثال، برداشت خودکار قسط از یک حساب بانکی معمولی، نوعی پرداخت خودکار است؛ اما اگر یک توکن فقط در صورت تحقق شرایط مشخص یا برای خرید کالای معینی قابلاستفاده باشد، با نوعی برنامهپذیری در خود توکن مواجه هستیم.
۲. تفاوت مفاهیم و جایگاه آنها در نظام مالی
برای جلوگیری از خلط مفاهیم، میتوان آنها را بر اساس ماهیت و کارکردشان به شکل زیر مقایسه کرد:
جدول ۱ | تفاوت ماهیت و کارکرد انواع پول
| مفهوم | تعریف و ماهیت | نهاد صادرکننده | زیرساخت ثبت و انتقال | چارچوب مقرراتی | قابلیت انتقال | نمونه یا کاربرد |
|---|---|---|---|---|---|---|
| دیجیتالیسازی Digitalization | ثبت و مدیریت اطلاعات دارایی یا پول در سامانه دیجیتال | بانک، مؤسسه یا سازمان مربوط | سامانهها و پایگاههای داده دیجیتال | تابع مقررات فعالیت مربوط | ثبت و انتقال اطلاعات یا موجودی در سامانه دیجیتال | مشاهده موجودی حساب در همراه بانک |
| توکنیزاسیون Tokenization | نمایش یک دارایی یا حق مالی در قالب توکن دیجیتال | تابع ساختار حقوقی و فنی طرح | دفتر کل و زیرساخت پشتیبان توکن | وابسته به ماهیت دارایی و چارچوب حقوقی | امکان انتقال توکن در زیرساخت مشخص | اوراق بهادار یا سپرده توکنیزه شده |
| پول بانکی Bank Deposit | موجودی مشتری نزد بانک تجاری و تعهد بانک به سپردهگذار | بانک تجاری | زیرساخت بانکی | در چارچوب نظام بانکی | انتقال از طریق زیرساخت بانکی | موجودی حساب بانکی مشتری |
| استیبلکوین Stablecoin | دارایی دیجیتال با هدف حفظ ارزش نسبت به یک دارایی مرجع | معمولاً شرکت یا نهاد خصوصی | ممکن است زیرساخت بلاکچین باشد | وابسته به نوع استیبلکوین و حوزه قضایی | انتقال از طریق شبکه پشتیبان آن | USDC و USDT |
| پول دیجیتال بانک مرکزی CBDC | شکل دیجیتال پول بانک مرکزی | بانک مرکزی | زیرساختی که بانک مرکزی برای انتشار و مدیریت آن طراحی میکند | در چارچوب سیاست پولی و مقررات بانک مرکزی | تابع طراحی و زیرساخت CBDC | پول دیجیتال منتشرشده توسط بانک مرکزی |
| پول برنامهپذیر Programmable Money | پول یا توکنی که قواعد مشخصی برای استفاده یا انتقال آن تعریف شده است | پول یا توکنی که قواعد مشخصی برای استفاده یا انتقال آن تعریف شده است | تابع طراحی و زیرساخت مربوط | تابع چارچوب حقوقی و نظارتی حاکم | تابع قواعد و شروط از پیش تعریفشده | پولی که استفاده از آن به تحقق یک شرط مالی وابسته است |
در نمایشگرهای کوچک، جدول را افقی جابهجا کنید.
نکته مهم این است که این مفاهیم الزاماً مراحل متوالی یک تحول فنی نیستند. برای مثال، پول دیجیتال بانک مرکزی میتواند بدون استفاده از توکنیزاسیون طراحی شود و پرداخت برنامهپذیر نیز الزاماً به پول توکنیزهشده نیاز ندارد.
۳. توکنیزاسیون چگونه معماری مالی را تغییر میدهد؟
در معماری متعارف نظام مالی، بسیاری از فرآیندهای مرتبط با انجام معاملات، انتقال مالکیت، پرداخت و تسویه، در سامانههای مجزا و بهصورت متوالی انجام میشوند. توکنیزاسیون این امکان را فراهم میکند که بازنمایی دیجیتال دارایی، اطلاعات مالکیت، قواعد معاملاتی و سازوکارهای پرداخت و تسویه، در قالب یک زیرساخت هماهنگ به یکدیگر متصل شوند. در چنین ساختاری، قراردادهای هوشمند میتوانند اجرای مجموعهای از عملیات مرتبط را بر اساس شروط از پیش تعریفشده مدیریت و هماهنگ کنند. تفکیک عملیاتی، اگرچه امکان تخصصیشدن فعالیتها و اعمال سازوکارهای کنترلی را فراهم کرده است، اما میتواند به تعدد واسطهها، پیچیدگی تبادل اطلاعات، نیاز به تطبیق مکرر دادهها و افزایش زمان تسویه منجر شود.
یکی از مهمترین قابلیتهای این معماری، امکان انجام تسویه اتمیک (Atomic Settlement) است. در این سازوکار، انتقال دارایی و پرداخت وجه بهگونهای به یکدیگر وابسته میشوند که یا هر دو عملیات با موفقیت انجام شوند یا هیچیک از آنها نهایی نشود. از این منظر، توکنیزاسیون را نباید صرفاً ابزاری برای سریعتر کردن فرآیندهای مالی دانست؛ بلکه باید آن را تحولی در نحوه اتصال دارایی، پول، اطلاعات و سازوکارهای تسویه در نظام مالی تلقی کرد. تحولی که میتواند ساختار عملیاتی بازارهای مالی و نقش بانکها و سایر واسطههای مالی را نیز تحت تأثیر قرار دهد.
۴. سه شکل مهم پول در تسویه معاملات توکنیزهشده
با گسترش توکنیزاسیون، انتخاب ابزار تسویه به یکی از موضوعات محوری معماری مالی جدید تبدیل میشود. همانطور که در شکل 1 نشان داده شده است، سپردههای بانکی توکنیزهشده، استیبلکوینها و ذخایر توکنیزهشده بانک مرکزی، سه گزینه اصلی در این زمینهاند که هر یک از نظر مبنای تعهد، مزایا و ملاحظات ریسک و عملیاتی تفاوت دارند.
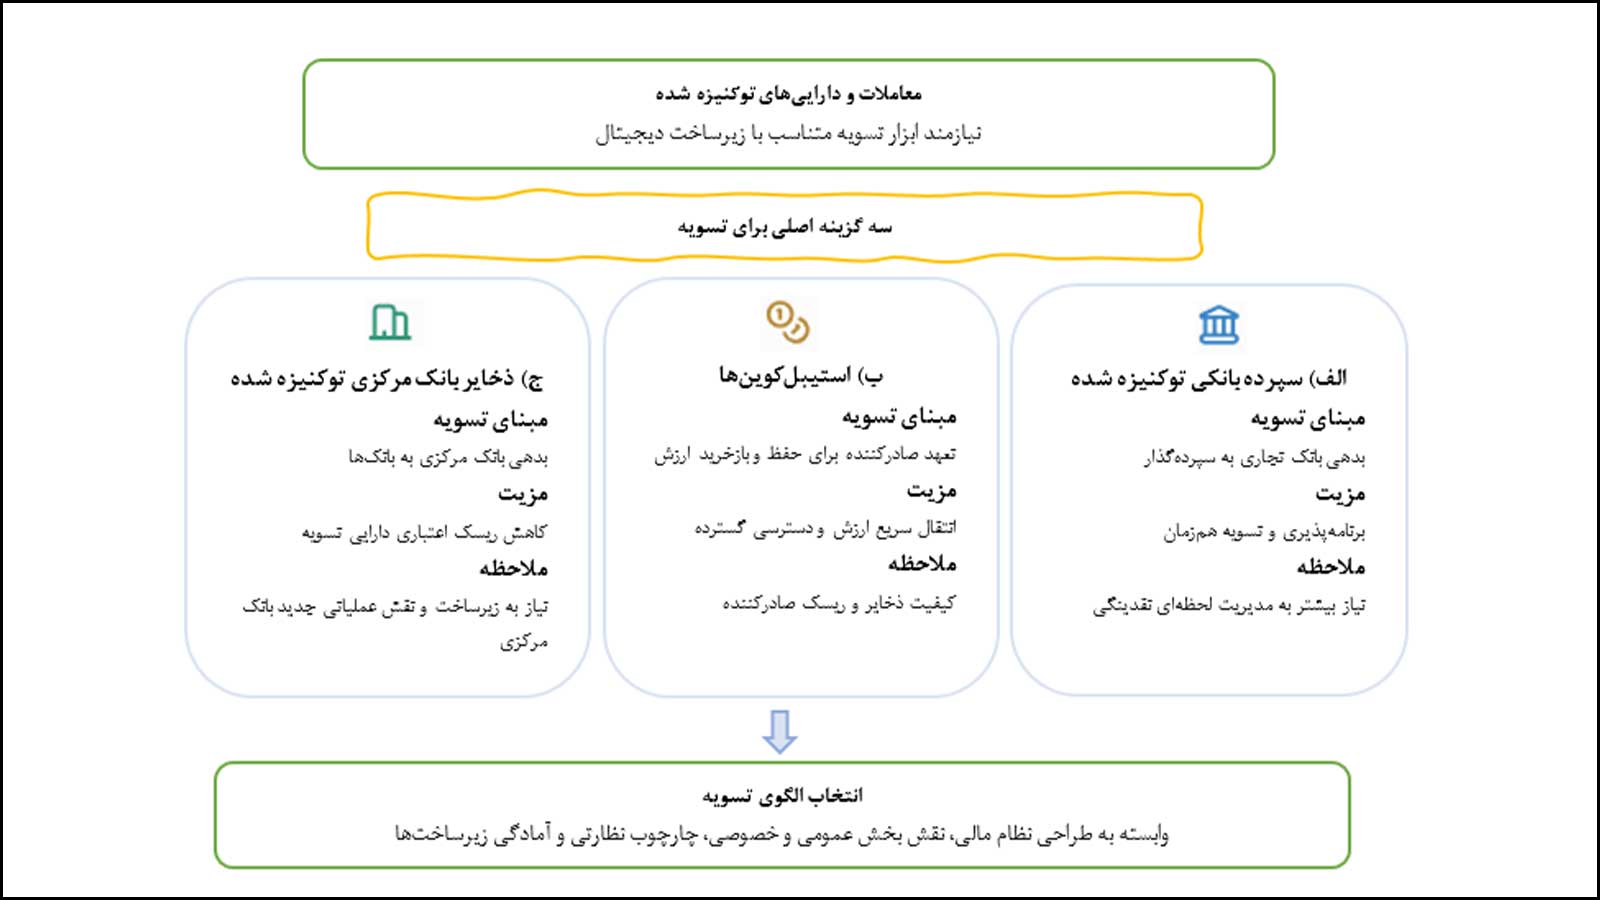
در نهایت، انتخاب میان این مدلها به طراحی نظام مالی، نقش بخش عمومی و خصوصی، چارچوبهای نظارتی و میزان آمادگی زیرساختها بستگی دارد.
۵. نقش بانکها در معماری جدید؛ تغییر نقش بهجای حذف
یکی از برداشتهای نادرست درباره گسترش توکنیزاسیون این است که توسعه این فناوری ممکن است به حذف بانکها از نظام مالی منجر شود. در حالی که تحول اصلی، بیش از آنکه به حذف بانکها مربوط باشد، به تغییر نقش، کارکرد و شیوه فعالیت آنها در معماری جدید مالی بازمیگردد.
بانکها همچنان میتوانند نقشهای اساسی خود را در تجهیز و تخصیص منابع، تأمین مالی، خلق اعتبار، مدیریت نقدینگی، ارزیابی ریسک اعتباری و مدیریت تعهدات مالی ایفا کنند؛ با این تفاوت که ابزارها، زیرساختها و فرآیندهای انجام این فعالیتها دستخوش تغییر خواهند شد.
در معماری توکنیزهشده، بانکها میتوانند علاوه بر ایفای نقش سنتی خود بهعنوان واسطههای پولی و اعتباری، به بازیگران اصلی در انتشار و مدیریت سپردههای توکنیزهشده، ارائه خدمات تسویه، مدیریت هویت و دسترسی، و توسعه خدمات مالی مبتنی بر قراردادهای هوشمند تبدیل شوند. بنابراین، بانک ها در آینده صرفاً یک واسطه برای انتقال وجه نخواهد بود؛ بلکه میتواند به مدیر و طراح جریانهای مالی هوشمند، یکپارچه و مبتنی بر قواعد تبدیل شود.
۶. فرصتها و ریسکهای توکنیزاسیون
توکنیزاسیون در کنار فرصتهای قابلتوجه برای افزایش کارایی و بازطراحی فرآیندهای مالی، چالشها و ریسکهای جدیدی نیز برای نظام بانکی و مالی ایجاد میکند. کاهش اصطکاکهای عملیاتی، تسریع فرآیندهای پرداخت و تسویه و افزایش قابلیت خودکارسازی معاملات، لزوماً به معنای کاهش همه ریسکها نیست؛ بلکه ممکن است ماهیت، محل تمرکز و نحوه انتقال برخی از ریسکها را تغییر دهد.
از این منظر، ارزیابی آثار توکنیزاسیون باید همزمان بر فرصتهای عملیاتی و اقتصادی و نیز پیامدهای آن برای نقدینگی، ثبات مالی، امنیت زیرساختها و نظارت متمرکز باشد.
۶-۱. مدیریت نقدینگی در زمان واقعی
در نظام مالی متعارف، فاصله زمانی میان انجام معامله و تسویه، در برخی موارد فرصتی برای مدیریت منابع و واکنش به شرایط غیرمنتظره ایجاد میکند. با حرکت به سمت تسویه سریع و مستمر، این فاصله کاهش مییابد. در نتیجه، بانکها و مؤسسات مالی باید آمادگی بیشتری برای تأمین نقدینگی در هر لحظه داشته باشند. به بیان دیگر، تسویه سریعتر میتواند بخشی از نیاز به نگهداری منابع برای پوشش تأخیرهای عملیاتی را کاهش دهد، اما همزمان ممکن است نیاز به دسترسی فوری به منابع نقدینگی را افزایش دهد. بنابراین، اثر توکنیزاسیون بر نقدینگی الزاماً کاهشی نیست؛ بلکه میتواند زمانبندی، نحوه توزیع و مدیریت منابع نقدینگی را تغییر دهد.
۶-۲. تمرکز ریسک در زیرساختها و پلتفرمها
استفاده از دفاتر کل مشترک و پلتفرمهای توکنیزهشده میتواند به کاهش پراکندگی اطلاعات، افزایش هماهنگی میان بازیگران مالی و بهبود کارایی فرآیندهای معاملاتی و تسویه کمک کند. با این حال، تمرکز فعالیتهای مالی در تعداد محدودی از زیرساختهای مشترک ممکن است وابستگی متقابل میان مؤسسات و ریسک تمرکز عملیاتی را افزایش دهد.
در چنین شرایطی، اختلال در یک پلتفرم مهم، حمله سایبری یا نقص فنی در زیرساخت میتواند آثار خود را به تعداد زیادی از مؤسسات مالی و معاملات وابسته به آن منتقل کند.
از این رو، تابآوری عملیاتی ، امنیت سایبری، تداوم کسبوکار و مدیریت بحران به مؤلفههای اساسی معماری مالی توکنیزهشده تبدیل میشوند.
۶-3. نظارت بر قراردادهای هوشمند
با ورود قواعد مالی به قراردادهای هوشمند، بخشی از مقررات و رویههای اجرایی به کد تبدیل میشوند. در چنین شرایطی، خطا در طراحی یا اجرای کد میتواند پیامدهای مالی گستردهای داشته باشد.از این رو، نظارت مؤثر نباید صرفاً به مؤسسات مالی محدود بماند؛ بلکه زیرساختها و قراردادهای هوشمند حیاتی نیز باید از نظر امنیت، قابلیت اطمینان، مدیریت تغییرات و امکان رسیدگی به خطاها مورد توجه نهادهای ناظر قرار گیرند. برای توسعه گسترده توکنیزاسیون، باید اعتبار حقوقی سوابق توکنیزهشده، شناسایی مالکیت، قطعیت قانونی تسویه و تعیین قانون حاکم بر معاملات روشن شود
۷. پیامدهای توکنیزاسیون برای اقتصادهای نوظهور
برای اقتصادهای نوظهور و در حال توسعه، توکنیزاسیون میتواند فرصتهایی مانند تسریع پرداختهای فرامرزی، کاهش برخی هزینههای انتقال وجه، بهبود دسترسی به بازارهای مالی و افزایش کارایی تسویه را فراهم کند. بنابراین، بهرهگیری از مزایای توکنیزاسیون مستلزم تدوین چارچوبهای سیاستی و نظارتی متناسب با شرایط داخلی و همچنین سیاست های همکاری بینالمللی است.
۸. یک سناریوی بانکی؛ از سپرده عادی تا پرداخت هوشمند
برای درک بهتر ارتباط مفاهیم مطرحشده،فرض کنید بانک «الف» قصد دارد به مشتریان خود امکان دهد بخشی از سپرده بانکیشان را به شکل توکنیزهشده نگهداری کنند و با استفاده از آن، پرداختهای مشروط انجام دهند. این فرآیند را میتوان در چند مرحله توضیح داد:
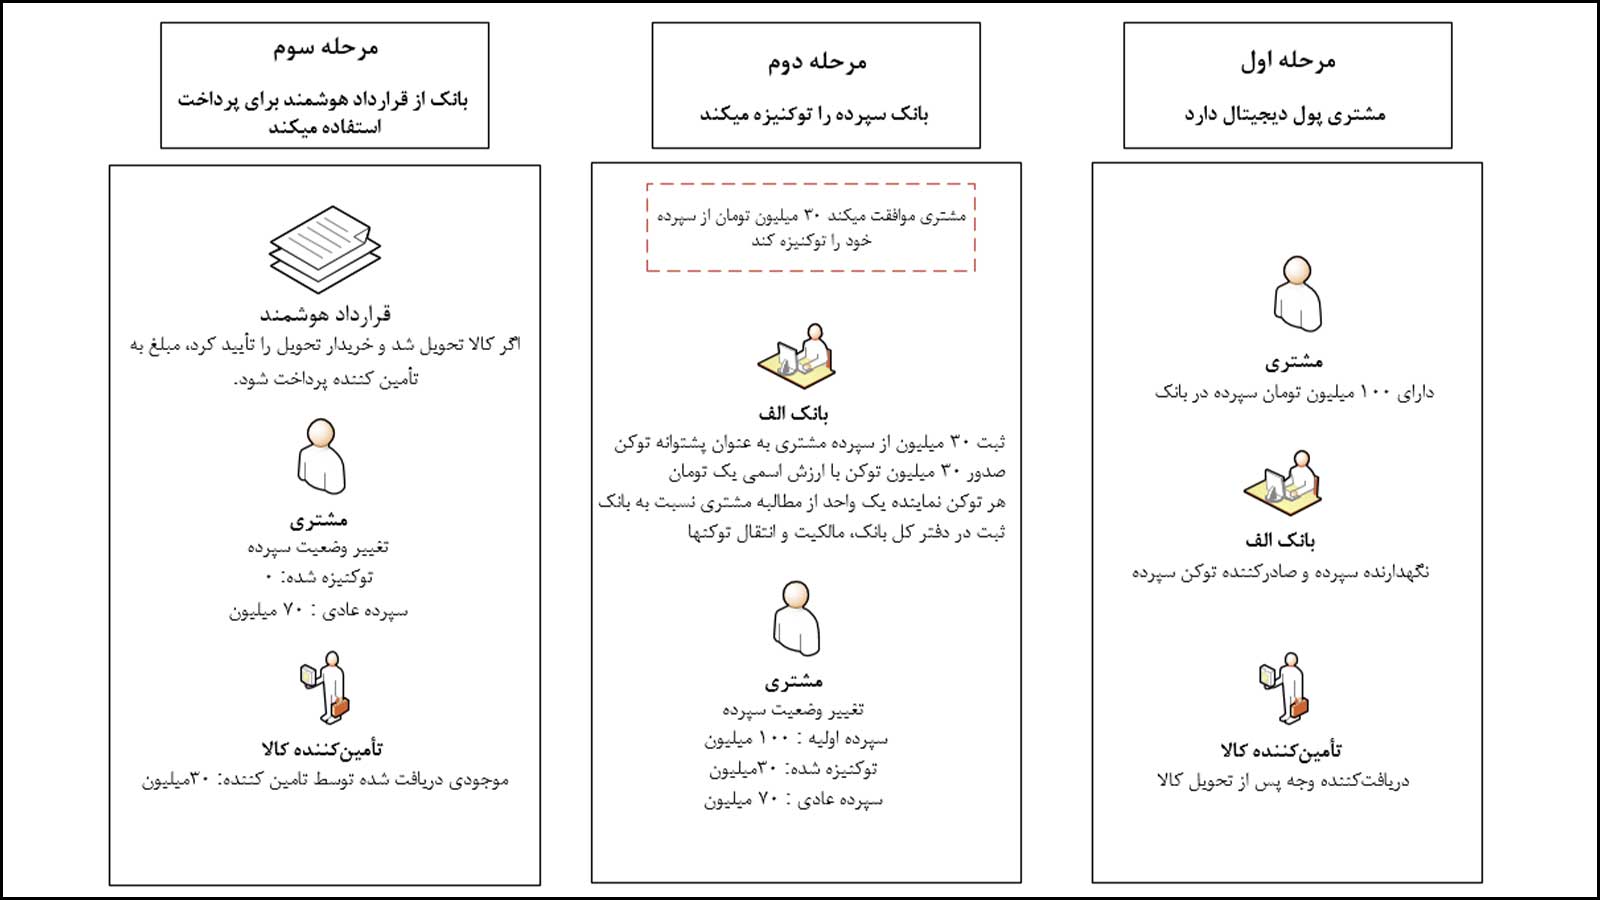
قرارداد هوشمند وظیفه اجرای خودکار این قاعده را بر عهده دارد؛ اما بهتنهایی نمیتواند تشخیص دهد که کالا واقعاً تحویل شده است. برای اجرای شرط، اطلاعات تأیید تحویل باید از یک منبع معتبر، مانند سامانه لجستیک یا تأیید طرفین معامله، به قرارداد منتقل شود.در این فرآیند، پول از بین نمیرود؛ بلکه دارنده حق مالی تغییر میکند. اگر تأمینکننده نیز سپرده توکنیزهشده را بپذیرد و نگهداری کند، لزوماً نیازی به تبدیل آن به سپرده عادی وجود ندارد.
در این سناریوی فرضی، برای پرداخت مشتری به تأمینکننده نیازی به استیبلکوین وجود ندارد؛ زیرا بانک از سپرده توکنیزهشده خود استفاده کرده است.
با این حال، باید میان دو سطح تفاوت قائل شد:
- سطح مشتری: مشتری با استفاده از سپرده بانکی توکنیزهشده پرداخت میکند.
- سطح بینبانکی: بانکها برای تسویه تعهدات میان خود میتوانند از پول بانک مرکزی، از جمله ذخایر توکنیزهشده بانک مرکزی در صورت وجود چنین زیرساختی، استفاده کنند.
اهمیت این موضوع در آن است که وقتی سپردهها و داراییها در قالب توکن منتقل میشوند، باید مشخص باشد تسویه نهایی میان مؤسسات مالی با چه نوع پولی انجام خواهد شد. پول بانک مرکزی به دلیل آنکه بدهی بانک مرکزی است، میتواند نقش دارایی تسویه با ریسک اعتباری بسیار پایین را ایفا کند.
۹. جمعبندی؛ آینده بانکداری فراتر از دیجیتالیشدن خدمات است
تحول دیجیتال در نظام بانکی تاکنون عمدتاً بر الکترونیکیکردن خدمات، توسعه کانالهای ارتباطی و بهبود فرآیندهای پرداخت متمرکز بوده است. با این حال، توکنیزاسیون میتواند مرحله متفاوتی از این تحول را رقم بزند؛ مرحلهای که در آن، نهتنها شیوه ارائه خدمات، بلکه ساختار ثبت، انتقال و تسویه پول و داراییهای مالی نیز دستخوش تغییر میشود.
در نظام بانکی متعارف، پول عمدتاً بهصورت مانده حساب ثبت میشود و پرداختها از طریق مجموعهای از دستورها، کنترلها و فرآیندهای بانکی انجام میگیرند. در مقابل، در معماری توکنیزهشده، امکان آن وجود دارد که سپردههای بانکی و سایر داراییهای مالی در قالب توکن بازنمایی شوند، انتقال مالکیت آنها در یک زیرساخت دیجیتال ثبت شود و قواعد مربوط به معامله، پرداخت و تسویه از طریق قراردادهای هوشمند اجرا شوند.
این تحول میتواند زمینه یکپارچگی بیشتر میان دارایی، مالکیت، پرداخت و تسویه را فراهم کند و از طریق کاهش برخی اصطکاکهای عملیاتی، افزایش سرعت معاملات و خودکارسازی فرآیندهای مالی، کارایی نظام مالی را بهبود بخشد.
با این حال، تحقق این ظرفیتها به وجود زیرساختهای امن و قابل همکاری، چارچوبهای حقوقی و نظارتی شفاف، مدیریت مؤثر نقدینگی و حفظ ثبات مالی وابسته است. همچنین، انتخاب نوع پول مورد استفاده در معاملات و تسویه، بهویژه رابطه میان سپردههای توکنیزهشده، استیبلکوینها و پول بانک مرکزی، نقش تعیینکنندهای در شکلگیری معماری جدید مالی خواهد داشت.
از این منظر، نقش بانکها نیز از انتقالدهندگان صرف وجه فراتر میرود و میتواند به انتشار و مدیریت پول توکنیزهشده، طراحی خدمات مالی برنامهپذیر، مدیریت جریانهای نقدینگی و مشارکت در زیرساختهای یکپارچه مالی گسترش یابد.
در نهایت، پرسش اصلی این نیست که آیا توکنیزاسیون جایگزین بانکداری سنتی خواهد شد یا خیر؛ بلکه این است که بانکها، بانکهای مرکزی، نهادهای ناظر و سیاستگذاران چگونه خود را با معماری جدید پول و خدمات مالی تطبیق خواهند داد. آینده بانکداری بیش از آنکه در حذف نهادهای موجود تعریف شود، در بازتعریف نقش آنها و چگونگی تعاملشان در یک نظام مالی دیجیتال، یکپارچه و برنامهپذیر شکل خواهد گرفت.




