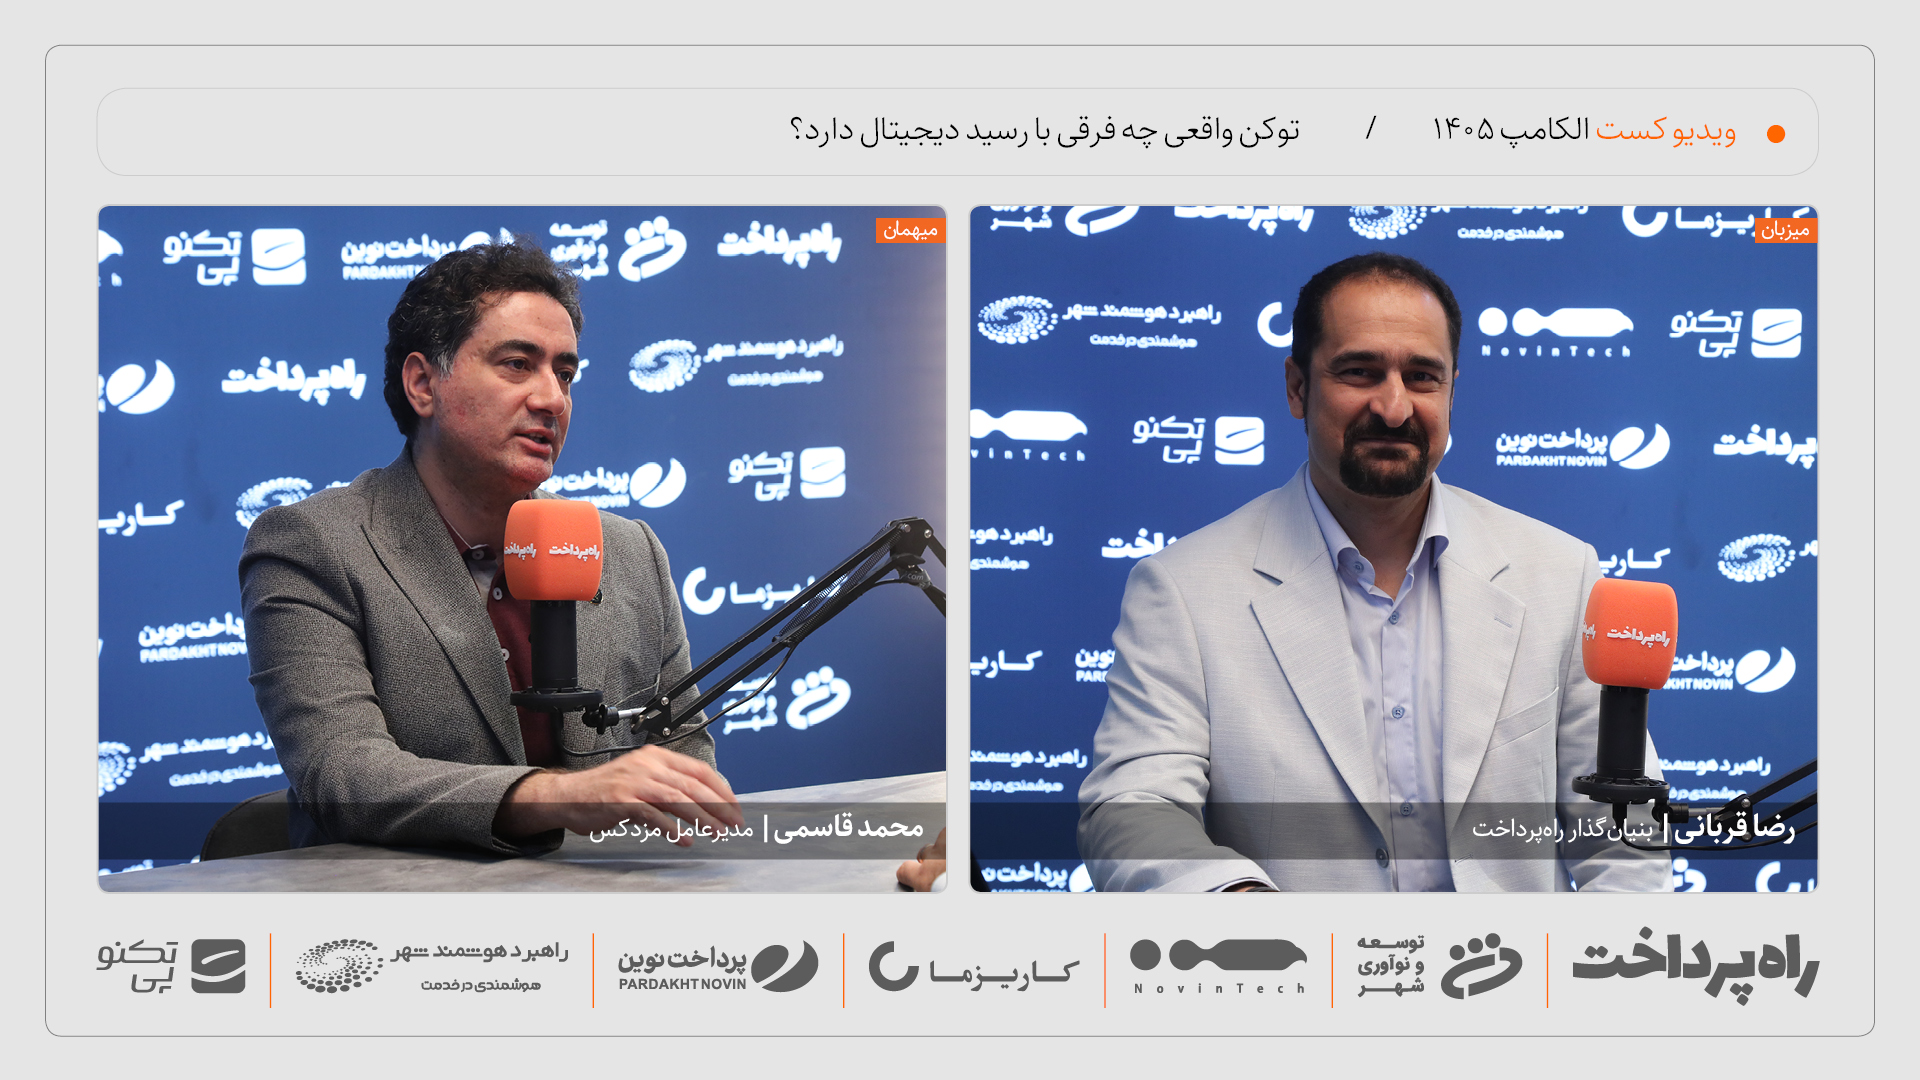
آیا هر دارایی دیجیتالی که روی یک پلتفرم خریدوفروش شود، واقعاً «توکن» است؟ محمد قاسمی، مدیرعامل مزدکس، در گفتوگو با رضا قربانی، بنیانگذار راه پرداخت، پاسخ منفی به این سؤال میدهد. از نگاه او، تفاوت اساسی توکنسازی با دیجیتالیکردن دارایی در قابلیت انتقال آن نهفته است؛ اگر دارایی فقط در یک پلتفرم قابل معامله باشد و کاربر نتواند آن را به کیفپول خود منتقل کند، با یک توکن واقعی مواجه نیستیم، بلکه آنچه ایجاد شده بیشتر شبیه یک «رسید دیجیتال» است.
مزدکس از ابتدا تلاش کرده روی اتصال اقتصاد متمرکز و اقتصاد غیرمتمرکز تمرکز کند. قاسمی توضیح میدهد که یکی از روندهای مهم چند سال اخیر در جهان، ایجاد پل میان Web2 و Web3 و استفاده از فناوری بلاکچین برای پاسخدادن به نیازهای مالی سنتی است. مزدکس نیز با همین هدف، فعالیت خود را روی توکنسازی داراییهای مالی و فیزیکی متمرکز کرده است.
در بخش داراییهای فیزیکی، تمرکز این مجموعه بیشتر روی معادن و املاک بوده و در حوزه داراییهای مالی نیز صندوقهای بورسی و اوراق در دستور کار قرار گرفتهاند. قاسمی معتقد است در اقتصادی مانند ایران که حفظ ارزش سرمایه در برابر تورم به یکی از دغدغههای جدی مردم تبدیل شده، توکنسازی میتواند امکان دسترسی سادهتر و خردتر به برخی فرصتهای سرمایهگذاری را فراهم کند.
یکی از تجربههای مزدکس در این حوزه، پروژهای با عنوان توکن «کرومی» است که دارایی پایه آن به یک معدن کرومیت در جنوب کرمان مرتبط است. قاسمی میگوید این پروژه پس از حدود یک سال کار مقدماتی و نزدیک به شش ماه فعالیت عملیاتی وارد بازار شد و با وجود شرایط دشوار اقتصادی و فضای جنگی، استقبال مناسبی از آن صورت گرفت. مزدکس اکنون در حال اصلاح و تکمیل این مدل است تا بتواند آن را برای تأمین مالی معادن دیگر نیز به کار گیرد.
قاسمی همچنین از تجربهای قدیمیتر در تأمین مالی یک نیروگاه خورشیدی ۱.۵ مگاواتی سخن میگوید. به گفته او، این پروژه با استقبال سرمایهگذاران مواجه شد، نیروگاه ساخته شد و فرایند تسویه با مشتریان نیز به پایان رسید. این تجربه یکی از نخستین گامهای مزدکس در پیوند فناوری توکنسازی با تأمین مالی پروژههای واقعی بوده است.
یکی دیگر از نمونههای مطرحشده در این مصاحبه، توکن یک صندوق طلاست. پرسش اصلی اینجاست که اگر دارایی پایه فقط در ساعت معاملات بازار سرمایه قیمت داشته باشد اما توکن آن ۲۴ ساعت شبانهروز و هفت روز هفته قابل معامله باشد، کشف قیمت چگونه انجام میشود؟ قاسمی توضیح میدهد که در زمان بستهبودن بازار، قیمتگذاری با استفاده از متغیرهایی مانند قیمت جهانی طلا و نرخ تتر بهصورت الگوریتمی انجام میشود و این مدل پیش از اجرا با نهادهای مرتبط نیز بررسی شده است.
اما از نگاه مدیرعامل مزدکس، ارزش اصلی توکنسازی فقط در معامله شبانهروزی نیست. او تأکید میکند که قابلیت انتقال به کیفپول شخصی، ویژگی بنیادی یک توکن است. اگر این قابلیت فراهم باشد، دارایی میتواند وارد مرحله بعدی شود؛ برای مثال بهعنوان وثیقه استفاده شود یا در پلتفرمهای متمرکز و غیرمتمرکز دیگری مورد معامله قرار گیرد.
به اعتقاد قاسمی، همین ویژگی است که توکنسازی را از مدلهای قبلی بازار سرمایه متمایز میکند. او میگوید اگر یک دارایی تنها در محیط بسته یک پلتفرم قابل خریدوفروش باشد، نمیتوان صرفاً با استفاده از واژه «توکن» آن را به بخشی از اقتصاد Web3 تبدیل کرد. «اگر فقط توی پلتفرم X قابل معامله باشد، این اصلاً توکن نیست؛ رسید دیجیتال است.»
در حوزه املاک، مسئله پیچیدهتر است. قاسمی املاک را بزرگترین کلاس دارایی در جهان میداند و میگوید طی چند سال گذشته مدلهای فروش خرد و مالکیت جزئی املاک در کشورهای مختلف توسعه پیدا کردهاند. با این حال، در ایران پروژههای متعدد توکنسازی ملک هنوز نتوانستهاند به مقیاس جدی برسند. از نگاه او، مهمترین مانع نه فناوری، بلکه زیرساخت حقوقی مالکیت و انتقال ملک است.
مزدکس به گفته قاسمی طی حدود دو سال و نیم روی مدلهای حقوقی این حوزه کار کرده و برخی مدلهای مورد استفاده در سایر کشورها را برای شرایط ایران بازطراحی کرده است. این مجموعه در حال حاضر نیز چند پروژه در این زمینه در دست بررسی یا اجرا دارد، اما توسعه گسترده بازار نیازمند روشنترشدن نگاه رگولاتور است.
مدل درآمدی مزدکس نیز در این گفتوگو تشریح میشود. قاسمی میگوید درآمد اصلی مجموعه در شرایط فعلی بیشتر از ارائه خدمات و زیرساخت به نهادهای مالی و بانکی به دست میآید و کارمزد معاملات هنوز سهم بزرگی در درآمد مزدکس ندارد. بخشی از فعالیت مجموعه نیز صرف توسعه بازار و فرهنگسازی درباره توکنسازی شده است.
او درباره آینده نزدیک مزدکس میگوید تمرکز اصلی مجموعه بر دو کلاس دارایی خواهد بود: داراییهای مالی، بهویژه صندوقها، و املاک. قاسمی انتظار دارد تعداد داراییهای مالی قابل عرضه افزایش پیدا کند و در صورت رفع موانع حقوقی، املاک نیز به یکی از مهمترین حوزههای رشد بازار توکنسازی در ایران تبدیل شود.