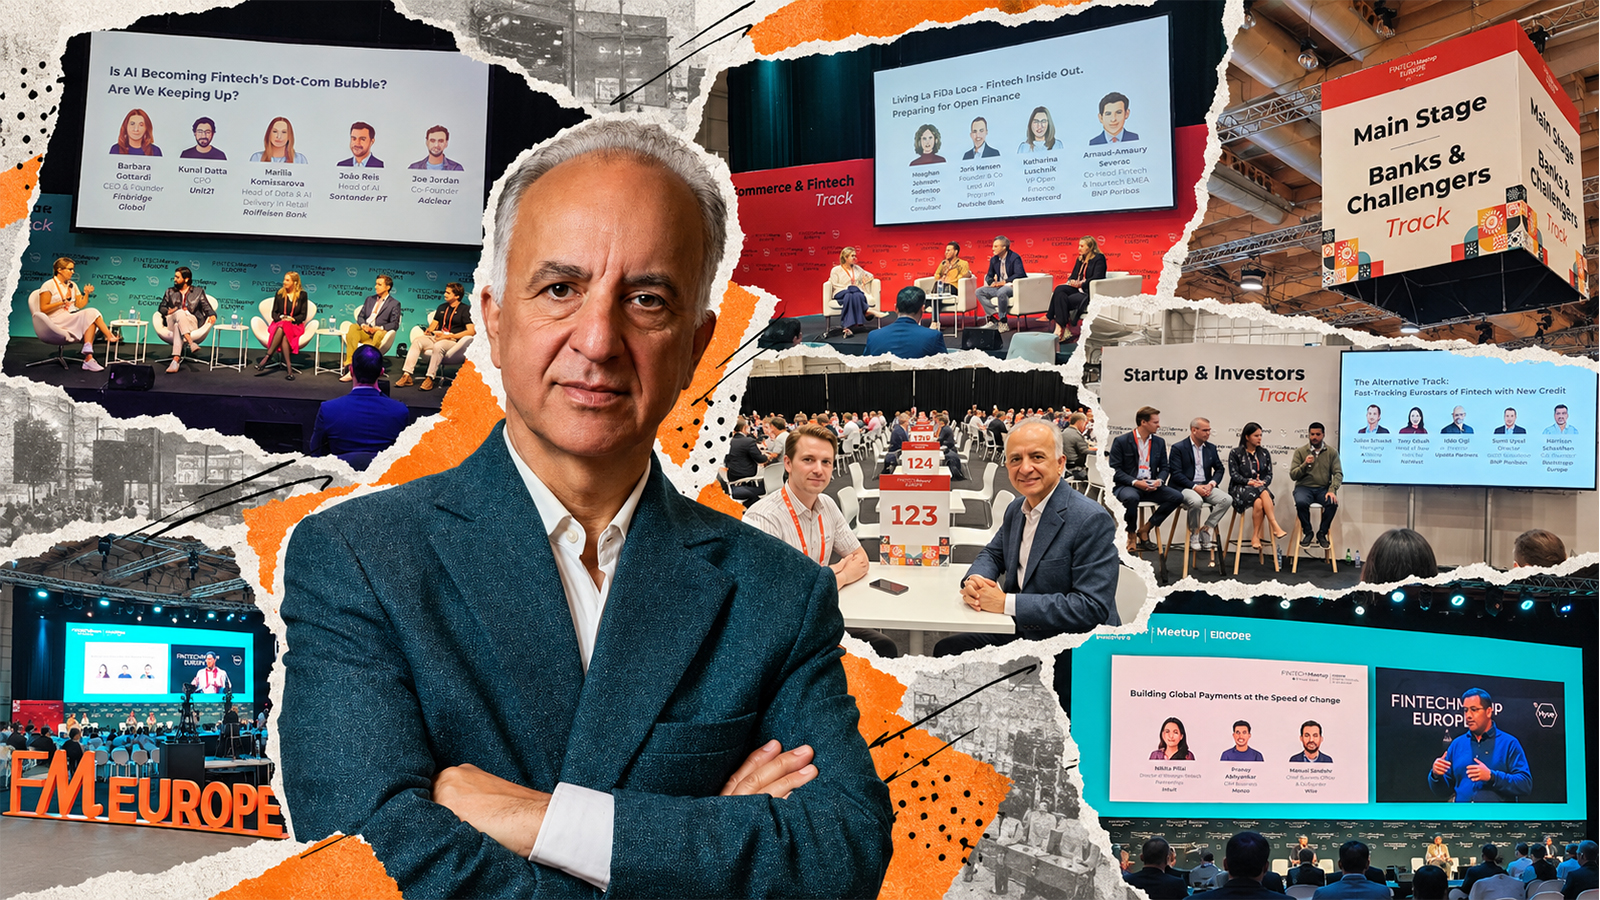
حسن اطاعت، مشاور کسبوکار و فعال حوزه وب و تجارت الکترونیکی، پس از حضور در رویداد HumanX در هلند، مسیر سفر اروپایی خود را در لیسبون و با شرکت در نخستین دوره اروپایی Fintech Meetup ادامه داده است؛ رویدادی تخصصی در حوزه بانکداری، پرداخت و فناوریهای مالی که امسال با محور «ساختن برای ماندگاری» برگزار میشود.
پانزدهم مهرماه ۱۴۰۵ و روز دوم Fintech Meetup Europe، ساعت ششونیم صبح بیدار شدم و خیلی زود خودم را به محل برگزاری رویداد رساندم.
بخوانید: روایت حسن اطاعت از Fintech Meetup Europe 2026؛ روز اول
علاقهام به تهیه همزمان این گزارشها ایجاب میکند که پیش از شلوغشدن سالنها، با غرفهداران گفتوگو کنم، محتوای برنامههای روز را مرور کنم و از میان چند پنل همزمان، اولویتهایم را برای تهیه گزارش انتخاب کنم؛ کاری که در رویدادی با چند استیج موازی، گاهی از شرکت در خود جلسات نیز دشوارتر است.
آیا هوش مصنوعی حباب داتکام بعدی است؟
نخستین انتخاب من، پنلی با این عنوان بود: «آیا هوش مصنوعی به حباب داتکام فینتک تبدیل میشود؟ آیا میتوانیم با سرعت آن همراه شویم؟»
محور جلسه، کاربرد هوش مصنوعی در حوزههایی مانند اعتبارسنجی، مقابله با تقلب و مبارزه با پولشویی و الزاماتی بود که قانون هوش مصنوعی اتحادیه اروپا برای سامانههای پرریسک ایجاد میکند.
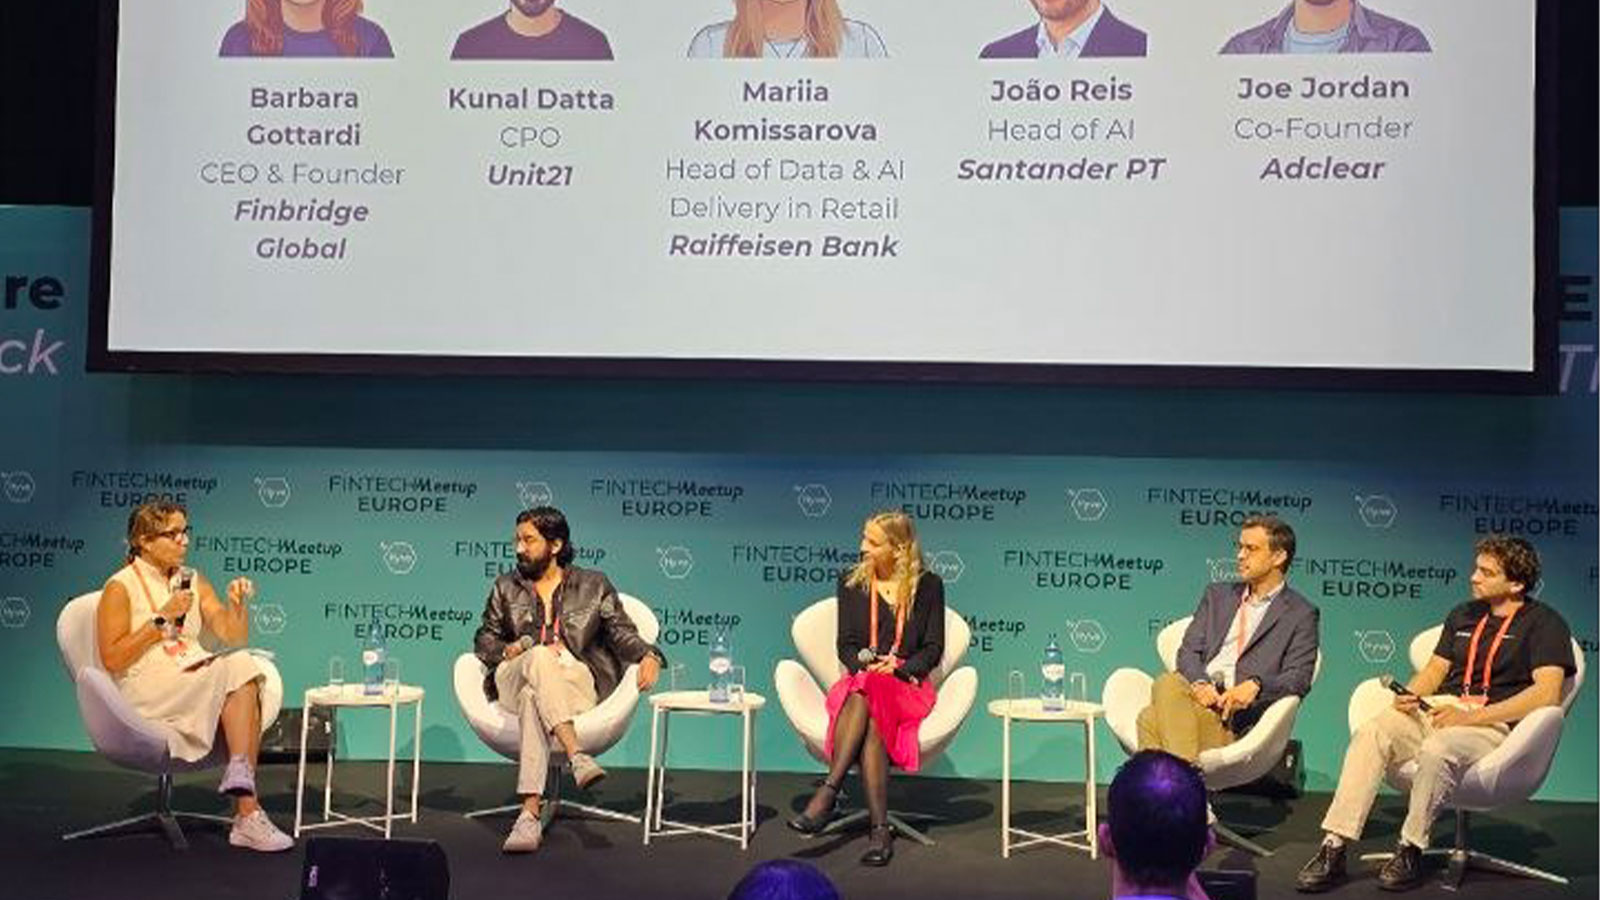
برای خوانندگانی که با اصطلاح «حباب داتکام» آشنا نیستند، ماجرا به نیمه دوم دهه ۱۹۹۰ بازمیگردد. آن زمان در ایران، اینترنت را در حد دسترسی متنی از طریق ترمینالهای مبتنی بر یونیکس در مراکز دانشگاهی تجربه میکردیم؛ اما در آمریکا و دیگر نقاط جهان، گسترش اینترنت موج عظیمی از خوشبینی و سرمایهگذاری ایجاد کرده بود. کافی بود شرکتی نام اینترنت را به مدل کسبوکار خود اضافه کند تا سرمایهگذاران، گاه بدون توجه کافی به درآمد، سودآوری یا حتی امکان عملیشدن ایده، ارزش بسیار بالایی برای آن در نظر بگیرند. در سالهای ۲۰۰۰ و ۲۰۰۱ بخش بزرگی از این حباب ترکید، ارزش بسیاری از شرکتها سقوط کرد و تعداد زیادی از آنها از بین رفتند.
ترکیدن حباب داتکام به معنای بیارزشبودن اینترنت نبود؛ اینترنت جهان را تغییر داده است. مشکل این بود که همه شرکتهایی که با نام اینترنت سرمایه جذب کرده بودند، توان ساختن کسبوکاری ماندگار را نداشتند. به همین دلیل، مقایسه هوش مصنوعی با آن دوره الزاماً به معنای انکار اهمیت AI نیست. پرسش این است که آیا ارزشگذاریها، وعدهها و حجم سرمایهگذاری با ارزش اقتصادی واقعی و توان اجرایی شرکتها تناسب دارند یا نه.
این موضوع در فینتک حساستر است. اشتباه ابزار تولید محتوا ممکن است به انتشار پاسخی نادرست منجر شود، اما اشتباه یک مدل هوش مصنوعی در بانک میتواند باعث رد ناعادلانه درخواست اعتبار، تأیید تراکنشی متقلبانه، مسدودشدن حساب فردی بیگناه یا نقض مقررات مبارزه با پولشویی شود. بنابراین بحث فقط بر سر سرعت پیشرفت فناوری نیست؛ باید مشخص شود چه کسی مسئول تصمیم مدل است، دادهها چگونه کنترل میشوند، تصمیم تا چه اندازه قابلتوضیح است و آیا انسان همچنان در تصمیمهای حساس نقش مؤثر دارد یا نه.
قانون هوش مصنوعی اتحادیه اروپا ممکن است در نگاه نخست مانعی برای توسعه سریع به نظر برسد، اما دیدگاه دیگری نیز در پنل مطرح شد: الزاماتی مانند ثبت مسیر تصمیم، کنترل کیفیت داده، نظارت انسانی و قابلیت ممیزی میتوانند هوش مصنوعی را از فناوریای نمایشی به ابزاری تبدیل کنند که بانکها واقعاً بتوانند به آن اعتماد کنند. از این منظر، مقررات لزوماً سوزنی برای ترکاندن حباب نیست؛ شاید همان عاملی باشد که کاربرد واقعی را از ادعای تبلیغاتی جدا میکند.
مسیر جایگزین تأمین مالی استارتاپهای فینتک
در بخش استارتاپها و سرمایهگذاران، پنلی با عنوان «مسیر جایگزین؛ شتابدادن به ستارههای فینتک اروپا با اعتبار جدید» برگزار شد. مدیرانی از Bootstrap Europe، NatWest، Upside Partners و BNP Paribas CIB درباره شیوههای تازه تأمین مالی شرکتهای در حال رشد صحبت کردند.
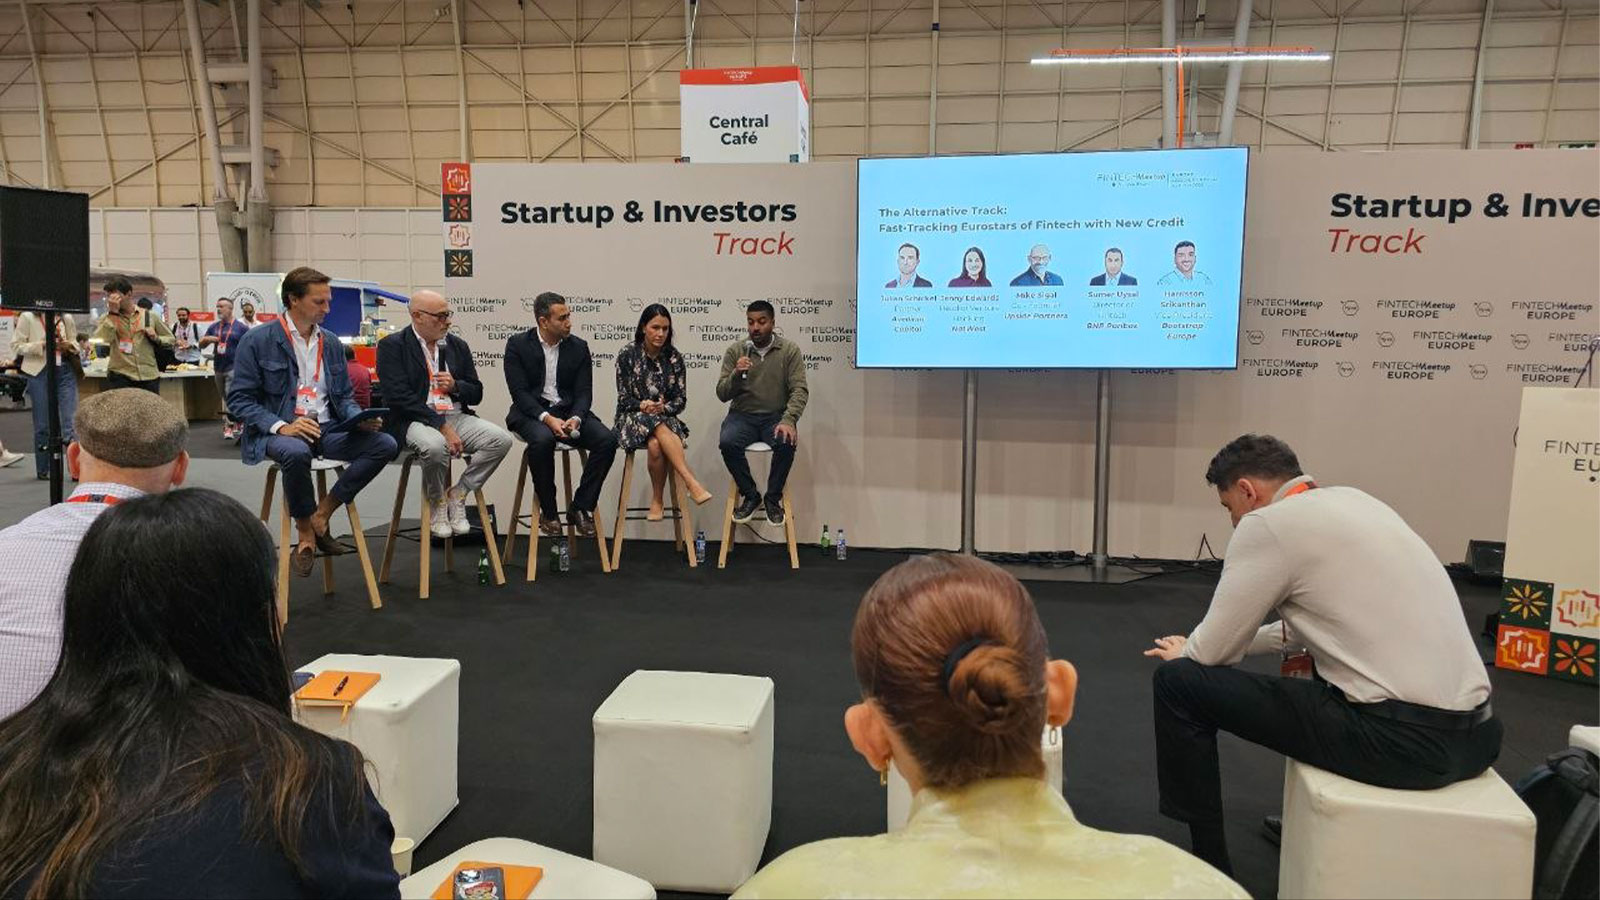
موضوع این جلسه به یکی از مسائل کاری خود من نیز نزدیک بود: استارتاپها الزاماً نباید تمام سرمایه موردنیاز برای رشد را از طریق فروش سهام تأمین کنند. در مدل رایج سرمایهگذاری خطرپذیر، بنیانگذاران در مقابل دریافت پول، بخشی از مالکیت شرکت را واگذار میکنند و تکرار این روند ممکن است سهم آنها را بهتدریج کاهش دهد. مسیر جایگزین، ترکیب سرمایه سهامی با بدهیهایی است که مالکیت بنیانگذاران را رقیق نمیکنند؛ از جمله «بدهی خطرپذیر» یا Venture Debt.
این روش بیشتر برای استارتاپی مناسب است که از مرحله ایده عبور کرده، درآمد یا پشتوانه سرمایهگذاران معتبر دارد و برای توسعه به منابع بیشتری نیازمند است. البته بدهی باید طبق قرارداد بازپرداخت شود و به همین دلیل ترکیب درست سرمایه و اعتبار به مرحله رشد، جریان نقدی، توان بازپرداخت و میزان ریسکپذیری بنیانگذاران بستگی دارد.
برای من جالب بود که در ایران نیز، با وجود تفاوتهای جدی در محیط اقتصادی، گاه به راهحلهایی مشابه میرسیم. محرومیت گاهی به خلاقیت منجر میشود، اما هزینه این محدودیتها چنان بالاست که نمیتوان خلاقیت ناشی از اجبار را مزیت «زندگی در جزیره» دانست و آن را بر حضور در اقتصادی آزاد، متصل و برخوردار از ابزارهای متنوع مالی ترجیح داد.
تفاوت اصلی این است که در اروپا چنین الگوهایی میتوانند به محصولاتی رسمی، قابلاندازهگیری و توسعهپذیر تبدیل شوند؛ در ایران بسیاری از آنها به توافقهای موردی و شخصی محدود میمانند.
خرید مجوز استفاده بهجای ساخت دوباره فناوری
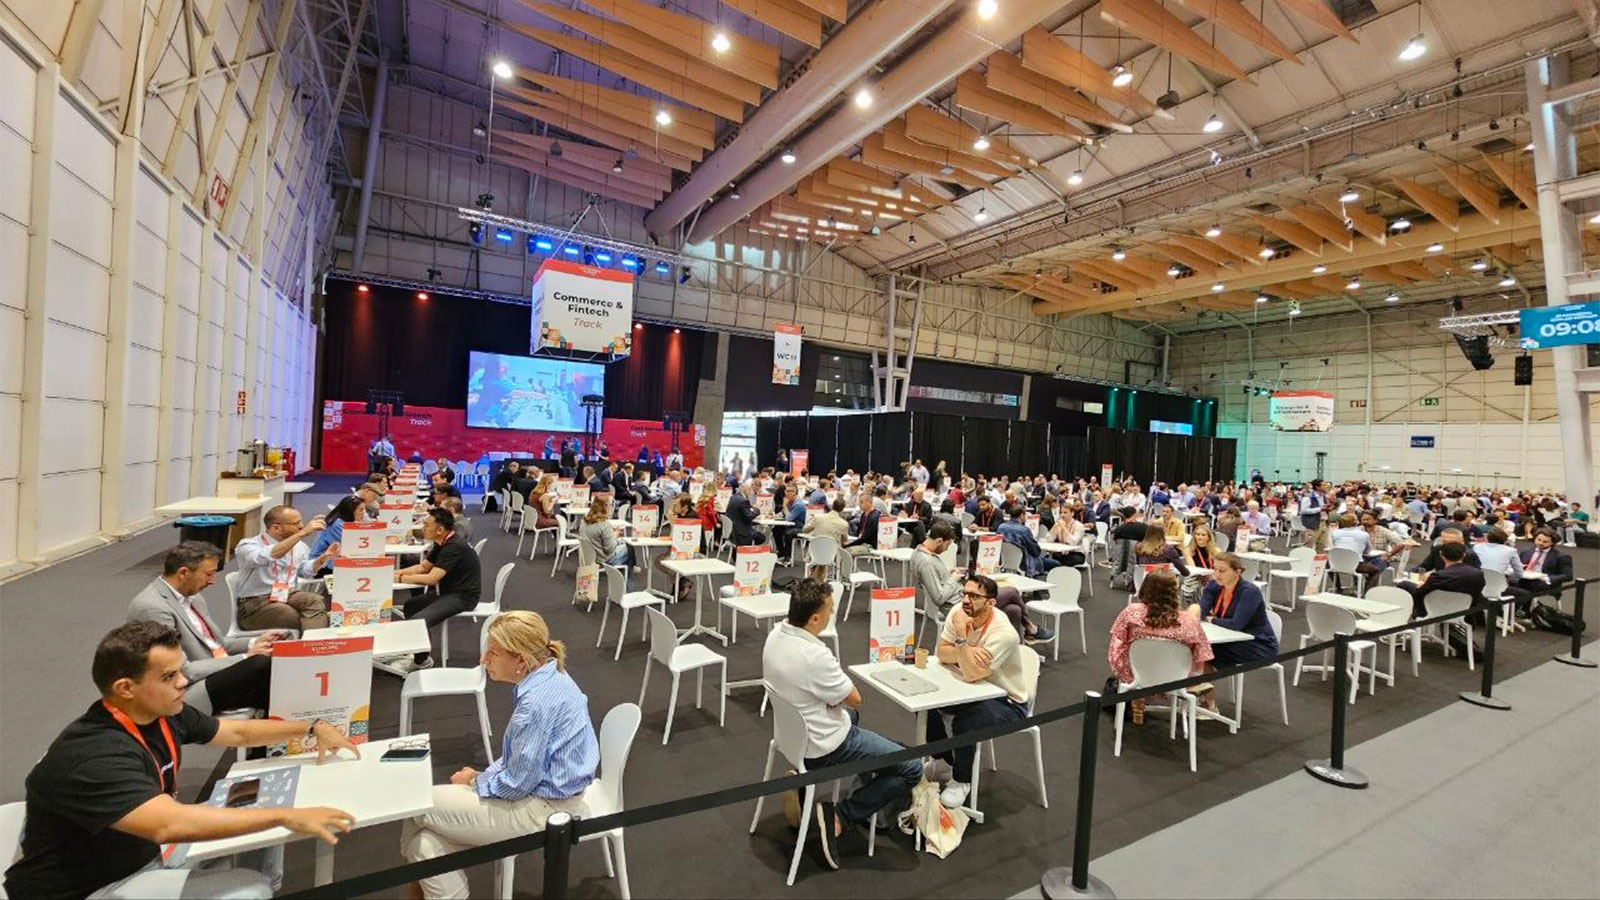
جلسات ملاقات من برای امروز و فردا برنامهریزی شدهاند. نخستین فردی که برای ملاقات درخواست داده بود، یکی از همبنیانگذاران کسبوکاری نوپا به نام Shape Technologies بود. این شرکت بریتانیایی محصول خود را «پلتفرم پرداخت بهعنوان خدمت» یا Payments-Platform-as-a-Service معرفی میکند؛ زیرساختی که برای PSPها، پرداختیارها، درگاههای پرداخت و دیگر کسبوکارهای این صنعت طراحی شده است.
پلتفرم Shape شش ماژول اصلی دارد: پذیرش و ثبتنام مشتریان و پذیرندگان، احراز و کنترل اطلاعات، مدیریت داده، هماهنگی پرداختها، تحلیل عملکرد و صورتحساب. شرکت PSP میتواند ترکیب موردنیاز خود را از میان این ماژولها و ارائهدهندگان ازپیشمتصلشده انتخاب کند، فرایند پذیرش مشتری و قواعد جابهجایی وجوه را تغییر دهد و محصول نهایی را با نام و ظاهر برند خودش عرضه کند. Shape همچنین اعلام میکند زیرساختش با الزامات GDPR و PCI DSS سازگار است.
منطق پیشنهاد Shape شبیه چیزی است که روز قبل از شرکت سوئیسی ارائهدهنده زیرساخت نئوبانک شنیده بودم: چرا یک شرکت مالی باید زمان و سرمایه زیادی برای ساخت دوباره لایههای پایه فناوری صرف کند، وقتی میتواند زیرساختی آماده و قابلتنظیم را با خرید مجوز استفاده یا پرداخت اشتراک به کار بگیرد؟ در این مدل، PSP منابع خود را بهجای ساخت سامانههای عمومی، بر شناخت بازار، جذب پذیرنده، طراحی محصول و خدمات مشتری متمرکز میکند.
درخواست همبنیانگذار Shape از من این بود که امکان عرضه این فناوری در ایران و در صورت دسترسی، دیگر بازارهای خاورمیانه را بررسی کنم. چنین محصولی از نظر نیاز بازار میتواند جذاب باشد، اما ورود به ایران فقط به ارزیابی فنی و تجاری محدود نمیشود. تحریمها، انتقال پول، مالکیت و محل نگهداری دادهها، الزامات شاپرک و بانک مرکزی، استانداردهای امنیتی و امکان پشتیبانی بلندمدت باید بررسی شوند. کشورهای خاورمیانه با محیط نظارتی بازتر ممکن است نقطه شروع عملیتری باشند.
این ملاقات همان پرسش روز نخست را دوباره مطرح کرد: کدام قابلیت باید در داخل شرکت ساخته شود و کدامیک را میتوان از تأمینکنندهای تخصصی خرید؟ پاسخ فقط به قیمت نرمافزار بستگی ندارد؛ سرعت ورود به بازار، هزینه نگهداری، امکان سفارشیسازی، امنیت، وابستگی به تأمینکننده و مالکیت دانش فنی نیز باید در محاسبه وارد شوند.
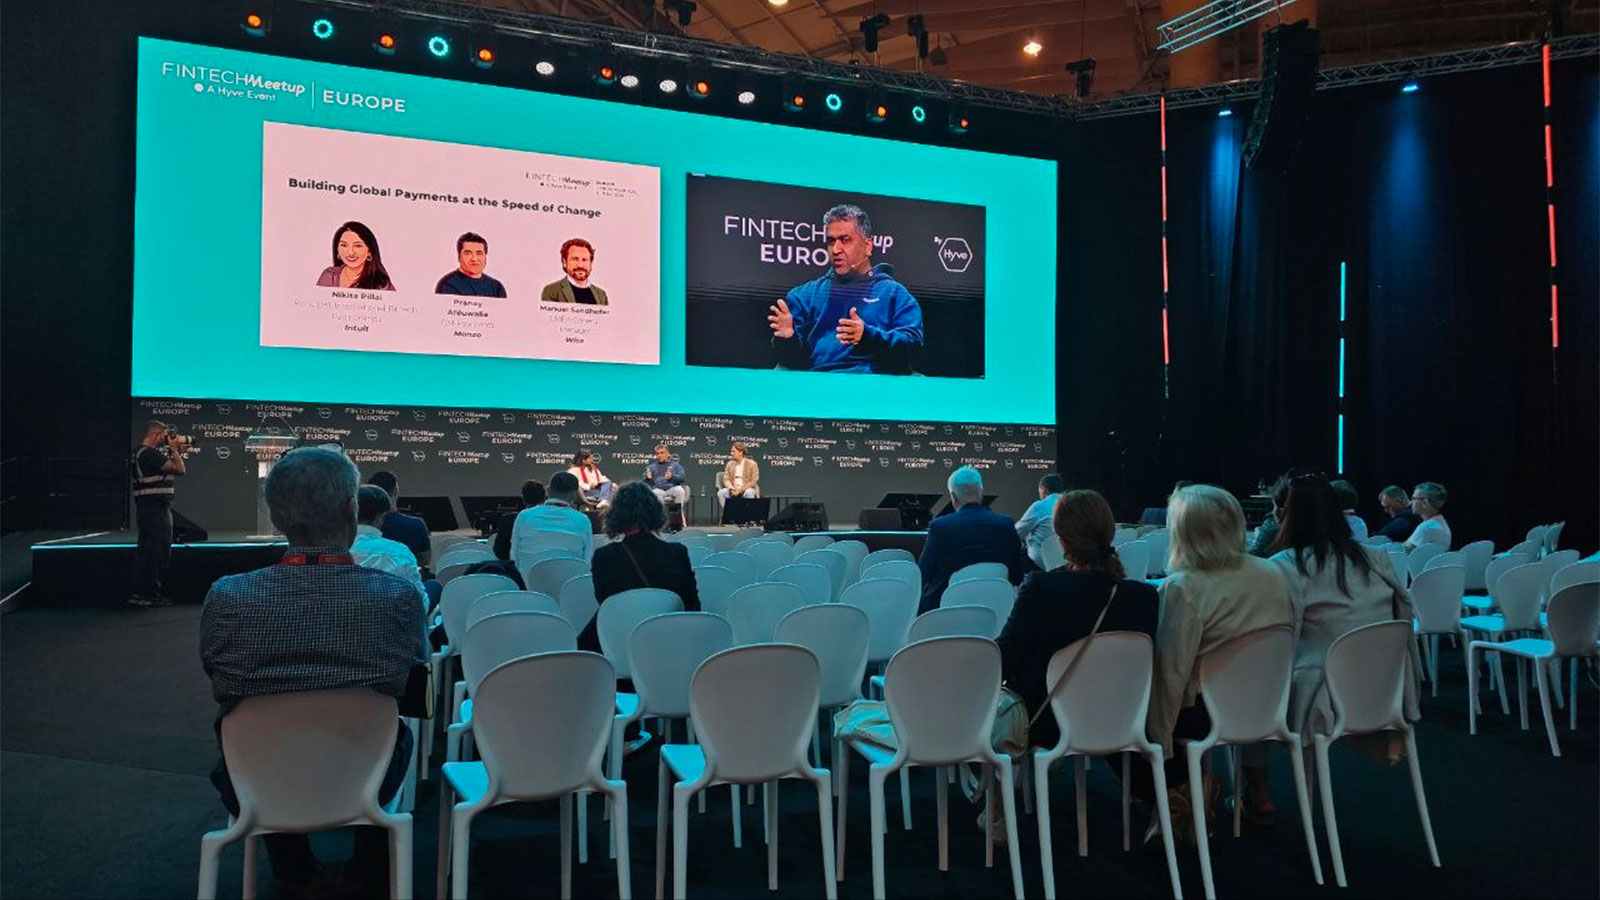
ساخت سامانههای جهانی پرداخت منطبق با سرعت تغییرات
در سفرهای قبلی، اصطلاح رایج صنعت برای چنین خدماتی «پرداخت برونمرزی» یا Cross-border Payment بود؛ اما اکنون ادبیات شرکتها نیز تغییر کرده و بیشتر از ساخت «سامانههای پرداخت جهانی Global payment» سخن گفته میشود.
منظور از پرداخت جهانی صرفاً فرستادن پول از کشوری به کشور دیگر نیست. یک سامانه واقعاً جهانی باید میان ارزها، بانکها، کیف پولها، شبکههای پرداخت و مقررات مختلف ارتباط برقرار کند؛ نرخ تبدیل و کارمزد را شفاف نگه دارد، هویت طرفین را کنترل کند و وجه را با کمترین تأخیر به مقصد برساند.
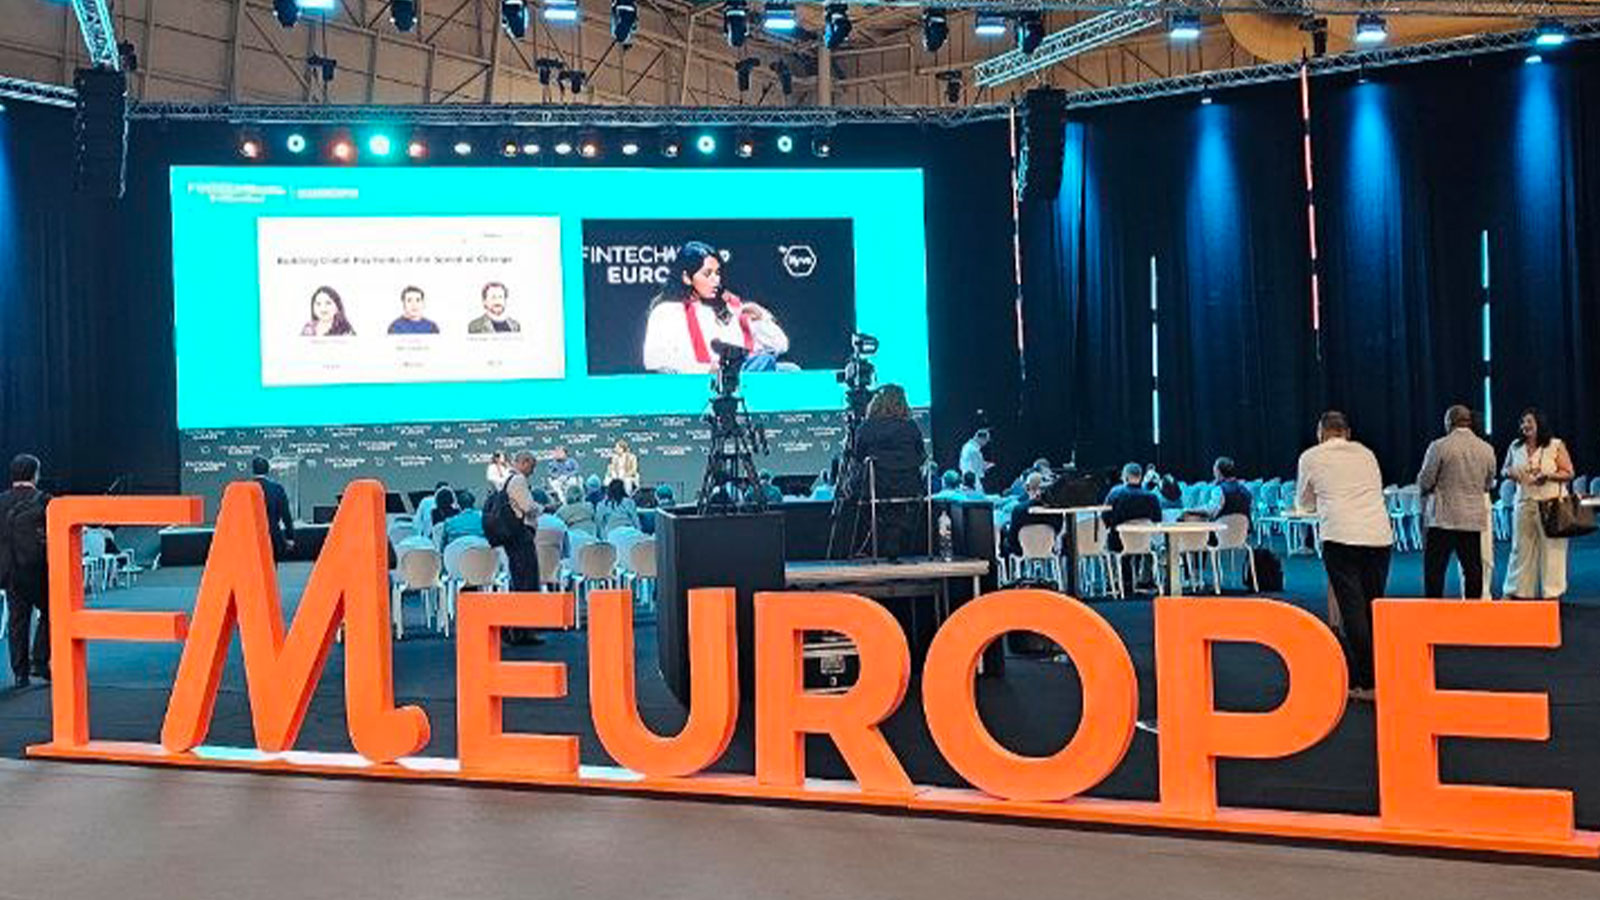
پرسش پنل این بود که وقتی اتصال فنی به امکانی عمومی و ارزان تبدیل شود، پلتفرمهای مسلط آینده چه ویژگیهایی خواهند داشت؟ رقابت اصلی بر سر این است که کدام شرکت میتواند پیچیدگی پرداخت بینالمللی را از دید مشتری پنهان کند و همزمان هزینه، انطباق، نقدینگی و ریسک را مدیریت کند.
هدف نهایی این است که جابهجایی پول میان کشورها برای کاربر بهاندازه فرستادن یک پیام ساده، سریع و قابلفهم شود؛ هرچند زیرساخت پنهان آن همچنان بسیار پیچیده خواهد ماند.
سرمایهگذاران فینتک هنوز کجا به دنبال بازدهی ماندگارند؟
یکی از پنلهای بعدازظهر به پرسشی پرداخت که پس از پایان دوران پول ارزان اهمیت بیشتری یافته است: سرمایهگذاران فینتک هنوز در کدام حوزهها میتوانند بازدهی پایدار پیدا کنند؟ مدیران و شرکایی از مرکز فناوری مالی لوکزامبورگ، Motive Partners، 13Books Capital، Viola Ventures و Deciens Capital در این گفتوگو حضور داشتند.
در سالهای رونق سرمایهگذاری خطرپذیر، افزایش تعداد کاربران، ورود به کشورهای تازه و رشد ارزشگذاری گاهی مهمتر از درآمد، سودآوری و کیفیت عملیات تلقی میشد. اما افزایش نرخ بهره و اصلاح ارزشگذاری شرکتهای فناوری، معیارها را تغییر داده است. اکنون پرسش فقط این نیست که یک فینتک با چه سرعتی رشد میکند؛ مهمتر آن است که این رشد با چه هزینهای به دست آمده، چه میزان درآمد تکرارشونده ایجاد میکند و آیا بدون تزریق پیدرپی سرمایه نیز قابلادامه است.
بحث پنل بر تفاوت میان «تابآوری واقعی» و شرکتی متمرکز بود که صرفاً هزینههایش را کاهش داده و تصمیمهای دشوار را به آینده موکول کرده است. تعدیل نیرو یا کاهش هزینه بازاریابی ممکن است برای مدتی صورتهای مالی را بهتر نشان دهد؛ اما اگر محصول مزیتی مشخص نداشته باشد، مشتریان وفادار نباشند یا هزینه جذب مشتری از ارزشی که ایجاد میکند بیشتر باشد، مشکل اصلی همچنان باقی میماند.
این تمایز برای کسبوکارهای ایرانی، بهویژه در شرایط جنگی و بحرانی امروز، اهمیت بیشتری دارد. تابآوری واقعی فقط به معنای کوچککردن سازمان و تحمل چند ماه کاهش فروش نیست؛ بلکه توان ادامه خدمترسانی در برابر اختلال اینترنت و زیرساخت، بیثباتی ارز، محدودیت نقدینگی، دشواری تأمین و تغییر ناگهانی رفتار مشتری است، بدون آنکه کیفیت محصول و اعتماد بازار از بین برود.
بازدهی ماندگار معمولاً در کسبوکارهایی شکل میگیرد که مسئلهای واقعی و پرهزینه را حل میکنند و درآمدشان با استفاده بیشتر مشتری افزایش مییابد، بیآنکه رشد آنها به افزایش متناسب نیروی انسانی و هزینهها وابسته باشد. به بیان ساده، دستکم برای بخش بزرگی از بازار، دورهای که افزایش ارزش شرکت میتوانست جایگزین ساختن کسبوکاری اقتصادی و ماندگار شود، به پایان رسیده است.
وقتی همه فینتکها شبیه هم شدهاند، چه چیزی هنوز نوآوری است؟
در پنل دیگری، مدیران محصول و استراتژی از BNP Paribas، آلیکا بانک، Citadele، Finom و رِولوت این پرسش را بررسی کردند: «اگر همه فینتکها شبیه هم به نظر میرسند، چه چیزی هنوز نوآوری محصول محسوب میشود؟»
بسیاری از اپلیکیشنهای مالی اکنون مجموعهای مشابه از امکانات ارائه میکنند: افتتاح حساب غیرحضوری، کارت مجازی، اعلان لحظهای تراکنش، انتقال وجه، دستهبندی هزینهها، کیف پول چندارزی و گاهی سرمایهگذاری یا اعتبار. طراحی، رنگ و نام آنها متفاوت است، اما قابلیتهای موفق با سرعت زیادی کپی میشوند. در چنین بازاری، افزودن گزینهای تازه به منوی اپلیکیشن الزاماً نوآوری نیست.
نوآوری واقعی زمانی رخ میدهد که محصول، مسئلهای مهم را بهتر از روشهای موجود حل کند. قابلیت تازه ممکن است ظرف چند ماه کپی شود، اما شناخت رفتار مشتری، دادههای انباشتهشده، کیفیت عملیات، شبکه شرکای تجاری و جایگاهی که محصول در زندگی مالی کاربر پیدا میکند، بهمراتب دشوارتر قابلتکرار است. مزیت رقابتی فینتکها بهتدریج از «داشتن قابلیتی متفاوت» به «اجرای بهتر یک تجربه کامل» منتقل میشود.
این پرسش برای بازار ایران نیز آشناست. بسیاری از اپلیکیشنهای بانکی و پرداختی ما از نظر خدمات اصلی شبیه یکدیگرند و رقابت گاهی به رنگ، قرعهکشی، جایزه یا افزودن خدمات جانبی محدود میشود. تفاوت پایدار از جایی آغاز میشود که یک شرکت بهجای پرسیدن «رقیب چه قابلیتی اضافه کرده است؟» بپرسد: «کدام مشکل مشتری هنوز واقعاً حل نشده است؟»
پلی میان سیستمهای قدیمی و نرمافزارهای نسل جدید
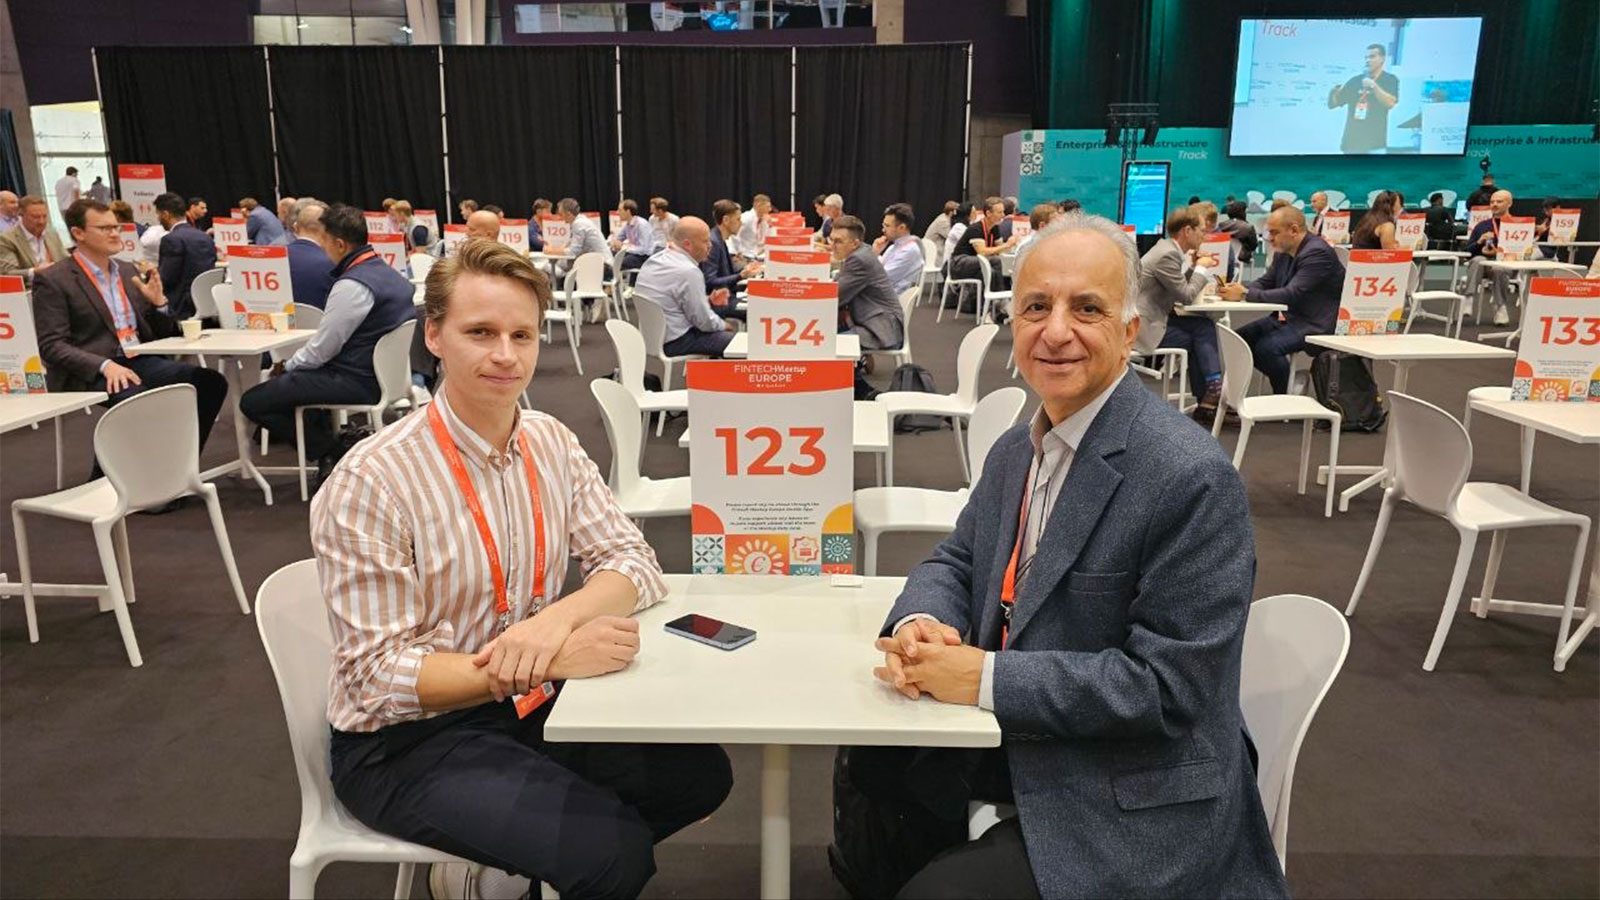
یکی از ملاقاتهای جالب امروز با هنری کاسورینن، کارآفرین ۳۲ساله فنلاندی و همبنیانگذار و مدیرعامل Nomain بود. او در حوزهای فعالیت میکند که شاید در نگاه نخست بسیار تخصصی به نظر برسد، اما یکی از مسائل مهم بانکها و شرکتهای بیمه بزرگ جهان است: ایجاد پل میان نرمافزارها و ابزارهای جدید هوش مصنوعی با سامانههای قدیمی مبتنی بر مینفریم.
مینفریمها رایانههای بزرگ و پایداری هستند که دههها بخش مهمی از عملیات بانکها، شرکتهای بیمه، دولتها و سازمانهای بزرگ را اجرا کردهاند. بسیاری از این سامانهها هنوز با زبانهایی مانند COBOL کار میکنند و میلیونها خط کد و قواعد چندین دهه فعالیت سازمان را در خود جای دادهاند.
مشکل فقط قدیمیبودن فناوری نیست؛ بخش بزرگی از دانشی که منطق این سیستمها را توضیح میدهد، در ذهن کارشناسان باتجربهای قرار دارد که بهتدریج بازنشسته میشوند.
این موضوع مرا به تجربهای قدیمی در تراکتورسازی تبریز برگرداند. آخرین کارشناس مینفریم آن مجموعه حدود بیست و پنج سال قبل بازنشسته شد و بعدها خود دستگاه را با جرثقیل از محل خارج کردند. سختافزار کنار گذاشته شد؛ اما پرسش مهم این است که چه میزان از دانش انباشتهشده همراه آن دستگاه و کارشناسانش از سازمان خارج شد.
Nomain تلاش میکند با ترکیب تحلیل ساختاری کد و هوش مصنوعی، از سامانههای پیچیده قدیمی یک «نقشه دانش» بسازد؛ نقشهای که ارتباط میان کدها، دادهها، معماری و منطق کسبوکار را نشان میدهد. مستندات، دادههای عملیاتی و مصاحبه با کارشناسان باسابقه نیز به آن افزوده میشود تا توسعهدهندگان نسل تازه فقط ندانند سیستم چه کاری انجام میدهد، بلکه بفهمند چرا به این شکل ساخته شده است.
نکته جالب برای من، دلیل درخواست ملاقات بود.
هنری گفت هرگاه در میان شرکتکنندگان فردی را میبیند که به نظر میرسد تجربه قدیمیتری در فناوری اطلاعات دارد، تلاش میکند با او گفتوگو کند. سن من برای او نشانه احتمالی تجربهای بود که شاید به شناخت بهتر سیستمهای قدیمی و شیوه شکلگیری آنها کمک کند. او عملاً پیوند میان فناوریهای قدیمی و جدید و ارتباط میان متخصصان باسابقه و نسل تازه را به موضوع کسبوکار خود تبدیل کرده است.
این نگاه برایم قابلتأمل بود؛ زیرا گاهی در جامعه خودمان بخشی از نسل جوان تصور میکند بهترین راه اثبات تواناییهایش، انکار نسل پیش از خود است. البته هیچ نسلی نباید فقط به سابقهاش تکیه کند و در برابر تغییر مقاومت نشان دهد، اما نوسازی نیز به معنای پاککردن گذشته نیست. تجربه کسانی که سامانهها را ساخته یا سالها اداره کردهاند، بخشی از سرمایه دانشی سازمان است.
گفتوگوی امروز یادآوری کرد که آینده را نه نسل تازه بهتنهایی میسازد و نه نسل باتجربه با پافشاری بر روشهای گذشته. ارزش واقعی زمانی ایجاد میشود که نیروی جوان، فناوری و جسارت تغییر را بیاورد و نسل پیشین، تجربه، زمینه تاریخی و شناخت خطاهای پرهزینه را در اختیار او بگذارد. شاید مسئله اصلی تحول دیجیتال نیز همین باشد: پیشرفت نه با خرابکردن همه پلهای پشت سر، بلکه با ساختن پلی مطمئن میان گذشته و آینده امکانپذیر است.