جلسهای قرار است برگزار شود درباره آینده. یک محصول تازه روی میز است. اما پیش از رسیدن به آن، باید درباره اختلال سامانه، هزینه نگهداری زیرساخت، تأمین نقدینگی و احتمال بحران بعدی تصمیم گرفت. وقت جلسه تمام میشود. آینده هم میرود برای جلسه بعد.
با خواندن پژوهش جدید «عصر تراکنش» درباره چشمانداز صنعت مالی تا پایان ۱۴۰۵، چنین تصویری برای من خلق شد؛ مدیرانی که باید همزمان کسبوکار را سرپا نگه دارند و برای تغییر هم جا باز کنند.
پاسخهای ۱۰۲ مدیرعامل و مدیر ارشد صنعت مالی را میشود از همین زاویه خواند. نگرانی از فردا، کنار امید به رشد بعضی بازارها. ضرورت تغییر فهمیده شده، اما درباره امکانش تردید وجود دارد. اول این عددها را ببینیم.
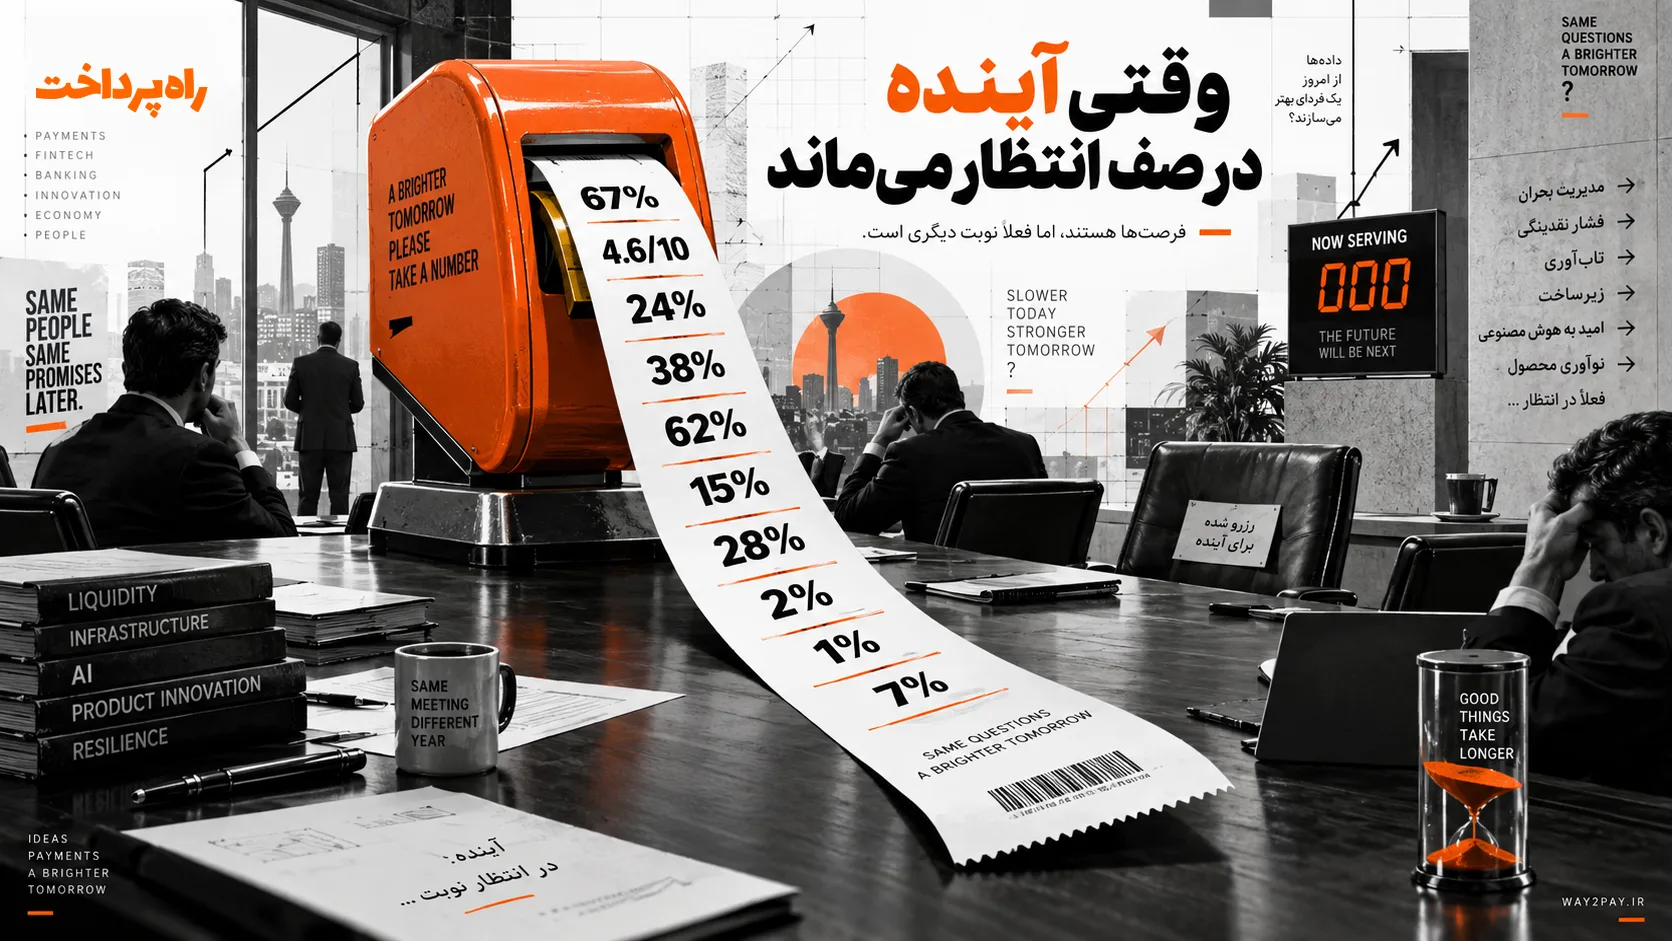
وقتی آینده در صف انتظار میماند
۱۰ عدد از پاسخهای مدیران صنعت مالی ایران؛ روایتی از نگرانی، تابآوری، رشد و فاصله میان ضرورت تغییر و اولویتدادن به آن.
این اینفوگرافیک، خلاصهای بصری از ده عدد انتخابشده از پژوهش «عصر تراکنش» درباره چشمانداز صنعت مالی تا پایان ۱۴۰۵ است. اعداد، دادههای گزارشاند و توضیحهای کوتاه، برداشت تحلیلی نویسنده از کنار هم گذاشتن آنهاست.
بعضی عددها دقیقاً در همین فاصله معنا پیدا میکنند.
من از این گزارش ده عدد را بیرون کشیدهام. ده عددی که کنار هم، تصویری از این کشمکش میسازند. این روایت، برداشت شخصی من از پاسخهاست و قرار نیست به همه مدیران صنعت مالی تعمیم داده شود.
۶۷ درصد
داستان با ۶۷ درصد شروع میشود؛ سهم پاسخدهندگانی که انتظار دارند وضعیت صنعت مالی تا پایان سال تضعیف شود. اهمیت این عدد برای من فقط در خود عدد نیست. مسئله، تصمیمهایی است که ممکن است بعد از چنین انتظاری گرفته شود.
مدیری که فردا را دشوارتر میبیند، احتمالاً درباره استخدام، سرمایهگذاری و تعهدهای تازه محتاطتر میشود. هرکدام از این تصمیمها در مقیاس یک شرکت میتواند منطقی باشد. اما اگر این احتیاط فراگیر شود، ممکن است فرصتهای رشد هم معطل بمانند. در این حالت، انتظار آینده دشوار، خودش میتواند به یکی از عوامل دشوارترشدن آینده تبدیل شود.
البته این نظرسنجی چنین چرخهای را اثبات نمیکند. فقط نشانهای است که ارزش فکرکردن دارد.
۴٫۶ از ۱۰
عدد دوم، ۴٫۶ از ۱۰، این نگرانی را جدیتر میکند. این عدد میانگین ارزیابی پاسخدهندگان از آمادگی صنعت برای مواجهه با بحرانهای احتمالی است. این امتیاز، قضاوت مدیران است و جای آزمون عملی سامانهها را نمیگیرد. اما یک چیز را روشن میکند: اعتماد به آمادگی صنعت، چندان بالا نیست.
در همان گزارش، بازنگریهای محدود در برنامههای تابآوری پس از تجربه جنگ، بیشتر از تغییرات اساسی دیده میشود. پرسشی که برای من باقی میماند این است: تجربه بحران چقدر به توانایی سازمانی تبدیل شده است؟
سازمانی که با تلاش فشرده چند نفر از یک اختلال عبور کرده، برای بحران بعدی به چیزی بیشتر از همان چند نفر نیاز دارد. به برنامه نیاز دارد. به اختیار تصمیمگیری نیاز دارد. به تمرین نیاز دارد. مهمتر از همه، نباید تابآوری یک سازمان به حضور چند آدم کلیدی وابسته باشد.
۲۴ درصد
با عدد سوم، ۲۴ درصد، از اتاق مدیر به تجربه مشتری میرسیم. پایداری و کیفیت ارائه خدمات با این سهم از انتخابها، در صدر میدانهای رقابت بانکها قرار گرفته است. پشت این عبارت مدیریتی، یک موقعیت خیلی ساده وجود دارد: آدمی میخواهد در لحظهای که به پولش نیاز دارد، به پولش دسترسی داشته باشد.
از این زاویه، هزینه پایداری بخشی از هزینه حفظ رابطه با مشتری است. مشتری هنگام اختلال، حاصل مجموع تصمیمهای بانک را تجربه میکند؛ از انتخاب تأمینکننده گرفته تا معماری زیرساخت و کیفیت پاسخگویی.
این عدد به نظرم یک سؤال ساده هم مطرح میکند: کنار تعداد کاربران، تعداد تراکنشها و تعداد خدمات، باید پرسید بانک در لحظه نیاز مشتری چقدر در دسترس بوده است.
۳۸ درصد
در همین فضای نگران، میل به رشد هنوز زنده است. عدد چهارم، ۳۸ درصد، سهم لندتک، خرید اعتباری و BNPL از انتخابها درباره حوزههای دارای چشمانداز رشد فینتک است. این امید را باید کنار تورم و کاهش قدرت خرید خواند که در بخش دیگری از گزارش دیده میشود. یک تفسیر ممکن این است که بخشی از فرصت اعتبار، از دشوارترشدن خرید نقدی میآید.
اما رشد تقاضا برای اعتبار لزوماً به معنای بهترشدن حال مشتری نیست. برای مدیر این بازار، کیفیت رشد مهم است. مشتری با اعتبار به خریدی متناسب با توان بازپرداختش میرسد؟ یا فشار امروز فقط به ماه بعد منتقل میشود؟
مرز میان توسعه پایدار بازار و انباشتهشدن یک مسئله تازه، همینجاست.
۶۲ درصد
عدد پنجم، ۶۲ درصد، درست روبهروی این امید قرار میگیرد. این سهم از پاسخدهندگان، تغییر جدی مدل اقتصادی صنعت پرداخت تا پایان سال را محتمل نمیدانند. این دو عدد را که کنار هم بگذاریم، تصویر جالبی شکل میگیرد: میتوان ابزار جدید ساخت و محصول تازه عرضه کرد، اما همچنان با همان مشکل قدیمی اقتصاد خدمت روبهرو بود.
چه کسی هزینه خدمت را میدهد؟ چه کسی ریسک آن را میپذیرد؟ برای من، مسئله اصلی همینجاست. اگر پاسخ این دو سؤال روشن نباشد، بیشترشدن استفاده از یک خدمت لزوماً به معنای بهترشدن اقتصاد آن خدمت نیست.
بازار جذاب، جایگزین محاسبه اقتصاد کسبوکار نمیشود.
۱۵ درصد
عدد ششم، ۱۵ درصد، ما را از مرزهای هر شرکت بیرون میبرد. وابستگی چند بانک یا شرکت به تأمینکنندگان مشترک، ۱۵ درصد از انتخابها درباره ضعفهای آشکارشده در تجربه جنگ را به خود اختصاص داده است.
این عدد یک یادآوری ساده دارد: بخشی از سرنوشت هر سازمان، بیرون از اختیار مستقیم همان سازمان تعیین میشود. ممکن است دو مسیر ظاهراً مستقل باشند، اما چند قدم جلوتر به یک تأمینکننده مشترک برسند.
این موضوع وقتی مهمتر میشود که انتظار ادغام، تملک یا خروج برخی فینتکها هم در فضای صنعت دیده میشود. ادغام میتواند منابع و توان سرمایهگذاری را بیشتر کند. اما اگر همزمان وابستگیهای مشترک را بیشتر کند، یک ریسک تازه ساخته میشود.
پس سؤال مدیر فقط این نیست که شرکت من چقدر آماده است. سؤال بعدی این است که شبکهای که شرکت من در آن کار میکند چقدر آماده است.
۲۸ درصد
عدد هفتم، دریچه امید فناورانه است. ۲۸ درصد پاسخدهندگان، هوش مصنوعی مولد را در میان فناوریهایی قرار دادهاند که تا پایان سال بیشترین اثر عملی را خواهند داشت. اما این عدد هنوز یک چیز مهم را نمیگوید: این اثر دقیقاً قرار است کجا اتفاق بیفتد؟
کاهش زمان رسیدگی به درخواست مشتری، کمک به کارکنان یا ساخت یک خدمت تازه، سه مسئله متفاوتاند. هرکدام معیار موفقیت خودش را دارد. به نظرم بلوغ این امید زمانی معلوم میشود که نام فناوری به یک مسئله مشخص در سازمان وصل شود.
مدیری که نگران پایداری، نقدینگی و درآمد است، حق دارد از پروژه هوش مصنوعی هم نتیجه قابلاندازهگیری بخواهد. فناوری وقتی وارد زندگی واقعی سازمان میشود که مسئول اجرا، کیفیت داده و امکان سنجش نتیجه روشن باشد.
۲ درصد
و درست همینجا عدد هشتم مکث ایجاد میکند: فقط ۲ درصد از مجموع انتخابها به توسعه محصولات جدید اختصاص یافته است. البته این عدد سهم بودجه واقعی شرکتها نیست. فقط جایگاه این گزینه را در پاسخها نشان میدهد. همچنین نوآوری فقط ساخت محصول جدید نیست. میتواند در زیرساخت، داده، امنیت و فرآیند هم رخ دهد.
با این حال، نگرانی من چیز دیگری است. هر بار که فوریتهای امروز تمام ظرفیت تصمیمگیری را میگیرند، محصول تازه عقب میافتد. حفظ سرویس موجود برای بقای کسبوکار حیاتی است. اما درآمد فردا هم از دل نیازهای تازه بیرون میآید.
اگر سازمان هر سال در حفظ وضع موجود بهتر شود، اما برای سازگارشدن با بازار جدید فرصتی پیدا نکند، ممکن است دقیقاً همان چیزی را از دست بدهد که قرار بوده حفظش کند.
یک درصد
عدد نهم، یک درصد، شکل دیگری از همین مسئله را نشان میدهد. رگتک و انطباق، یعنی فناوریهای کمککننده به رعایت مقررات، فقط یک درصد از انتخابها را در اولویتهای سرمایهگذاری به خود اختصاص دادهاند. این در حالی است که ضرورت توسعه رگتک، امتیاز متوسط ۶٫۸ از ۱۰ گرفته است.
این دو عدد را نمیشود به یکدیگر تبدیل کرد و رابطه مستقیمی میانشان ساخت. اما کنار هم یک سؤال مهم ایجاد میکنند: چرا چیزی که ضروری شناخته میشود، در اولویت سرمایهگذاری قرار نمیگیرد؟
شاید پاسخ، رقابت با کارهای فوری باشد. اما در این صورت، صرفاً تکرار اهمیت رگتک مسئله را حل نمیکند. باید معلوم باشد این فناوری دقیقاً چه مشکلی را حل میکند، مسئول پیشبرد آن چه کسی است و چه زمانی باید نتیجه بدهد.
ضرورت، اگر مسئول و موعد نداشته باشد، خیلی راحت از دستور کار بیرون میرود.
۷ درصد
عدد دهم، ۷ درصد، افق این تصمیمها را کمی روشنتر میکند. فقط ۷ درصد از پاسخدهندگان انتظار دارند بانکداری و پرداخت سبز تا پایان ۱۴۰۵ به یکی از اولویتهای راهبردی صنعت تبدیل شود. در پرسشی دیگر، بیش از نیمی از پاسخدهندگان اثر ناترازی انرژی بر پایداری خدمات را زیاد یا بسیار زیاد دانستهاند.
این دو پاسخ را که کنار هم بگذاریم، با یک فاصله روبهرو میشویم: فاصله میان مواجهه با پیامد فوری یک بحران و فکرکردن به تغییرات بلندمدت. البته تأمین برق پایدار و بانکداری سبز یک چیز نیستند. افق کوتاه این نظرسنجی هم در تفسیر پاسخها مهم است. اما همین فاصله ارزش فکرکردن دارد.
تصمیم امروز چطور قرار است آسیبپذیری فردا را کمتر کند؟ از بهرهوری زیرساخت خود بانک گرفته تا پروژههایی که بانک تأمین مالی میکند.
وقتی به جلسه ابتدای این یادداشت برمیگردم، دشواری کار مدیر را بهتر میبینم. او باید درباره مسائلی تصمیم بگیرد که بخشی از علتهایشان بیرون از سازمان است. در عین حال، مسئولیت پاسخگویی به مشتری همچنان روی دوش او میماند.
در چنین شرایطی، فقط گفتن «جسور باشید»، «نوآور باشید» یا «آیندهنگر باشید» کمک چندانی نمیکند. مسئله این است که اداره امور فوری نباید تنها شکل اداره سازمان شود.
پرسشی که من از این ده عدد با خودم میبرم، درباره سهم آینده در تصمیمهای امروز است. در کنار رسیدگی به اختلال و تأمین نقدینگی، کدام تصمیم مشخص قرار است وابستگی را کمتر کند؟ درآمد پایدارتری بسازد؟ مسئله مشتری را بهتر حل کند؟
این تصمیم باید مسئول داشته باشد. زمان داشته باشد. امکان اجرا داشته باشد.
آینده اگر همیشه به جلسه بعد موکول شود، ممکن است یک روز دوباره سراغمان بیاید؛ این بار نه به شکل یک فرصت، بلکه در قالب بحرانی تازه.
مبنای عددها، پژوهش جدید عصر تراکنش با مشارکت ۱۰۲ مدیرعامل و مدیر ارشد صنعت مالی، منتشرشده در شماره ۱۰۷ و گزارش مینا حاجی در ۲۲ شهریور ۱۴۰۵ است. در پرسشهای چندانتخابی، درصدها سهم گزینهها از مجموع انتخابها هستند. پیوندهایی که میان پاسخ پرسشهای مختلف در این یادداشت برقرار شده، تفسیر نویسنده است؛ دادههای منتشرشده تطبیق پاسخ افراد یا رابطه علتومعلولی را نشان نمیدهند.