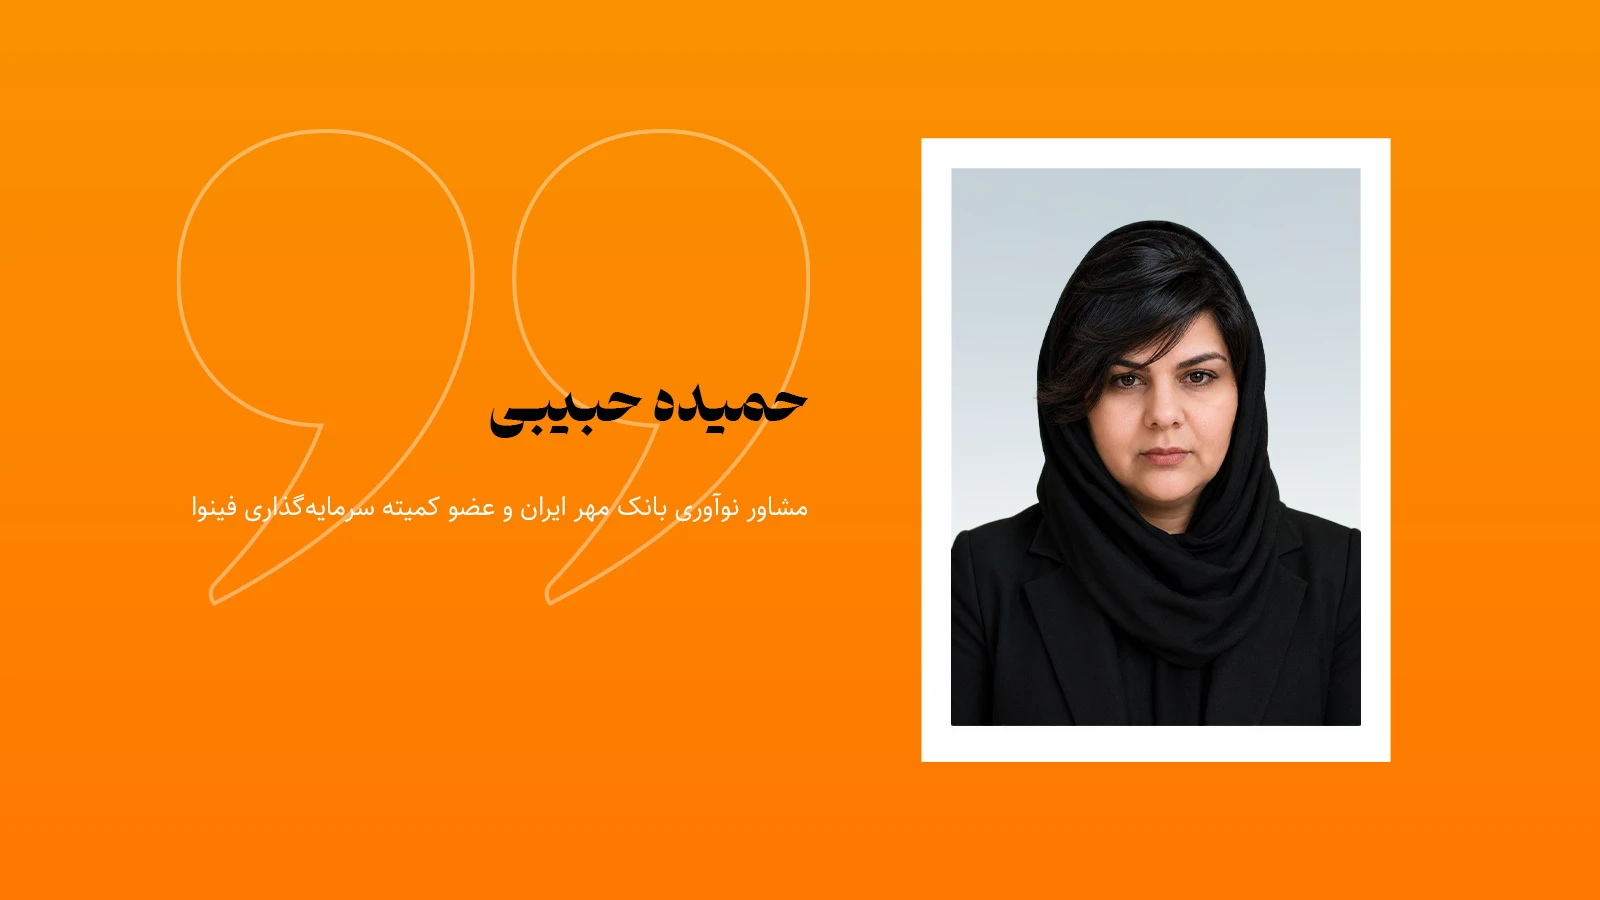
حمیده حبیبی، مشاور نوآوری بانک مهر ایران و عضو کمیته سرمایهگذاری فینوا / شایستهسالاری یکی از اصول بنیادین مدیریت حرفهای است. سازمانها باید افراد را بر پایه توانمندی، تجربه، عملکرد و ظرفیت رشد انتخاب کنند. اما پرسش مهمتری هم هست: آیا همه، پیش از رسیدن به لحظه انتخاب، فرصتهای مشابهی برای یادگیری، تجربهاندوزی، شبکهسازی و دیدهشدن داشتهاند؟
این پرسش، آغاز بحثی است که از جنسیت فراتر میرود و به کیفیت حکمرانی منابع انسانی در صنعت فناوری و فینتک برمیگردد.
مسئله فقط حضور نیست؛ دسترسی به فرصت و قدرت تصمیمگیری است
بر اساس گزارش شکاف جنسیتی جهانی مجمع جهانی اقتصاد در سال ۲۰۲۵، زنان ۴۱.۲ درصد نیروی کار جهان را تشکیل میدهند، اما سهمشان از جایگاههای ارشد رهبری حدود ۲۸.۸ درصد است. یعنی حضور در بازار کار، الزاماً به معنای دسترسی متناسب به موقعیتهای تصمیمگیری نیست.
در ایران، دادههای بانک جهانی که بر شاخصهای سازمان بینالمللی کار تکیه دارد، سهم زنان از اشتغال در مدیریت میانی و ارشد را برای سال ۲۰۲۴ حدود ۲۱.۴ درصد نشان میدهد. دقت کنیم که این عدد سهم زنان از شاغلان همین گروههای مدیریتی است، نه سهم آنها از کل نیروی کار.
آمارهای منتشرشده در داخل کشور هم، بسته به تعریف «مدیر» (دولتی یا خصوصی، میانی یا ارشد)، تفاوت چشمگیری دارند. همین ناهمسانی نشان میدهد چرا به یک نظام سنجش یکپارچه نیاز داریم.
این اعداد بهتنهایی علت شکاف را توضیح نمیدهند. اما نشان میدهند که باید مسیر پیشرفت شغلی و سازوکارهای ارتقا را از نزدیک بررسی کنیم.
شکاف در اکوسیستم فناوری و سرمایهگذاری
در اکوسیستم سرمایهگذاری خطرپذیر، فقط شمار بنیانگذاران مهم نیست. دسترسی به سرمایه و حضور در جایگاههایی که درباره تخصیص سرمایه تصمیم میگیرند هم نقش تعیینکننده دارد.
تحلیل Flourish Ventures از دادههای PitchBook نشان میدهد در سال ۲۰۲۴ شرکتهای فینتکی آمریکا که دستکم یک زن در تیم بنیانگذار داشتهاند، ۱۴.۷ درصد ارزش معاملات و ۱۸.۸ درصد تعداد معاملات این حوزه را به خود اختصاص دادهاند. در مقابل، شرکتهایی که همه اعضای تیم مؤسسشان زن بودهاند، فقط ۱ درصد ارزش و ۲.۹ درصد تعداد معاملات را داشتهاند.
این تفاوت اهمیت دارد: «حداقل یک زن در تیم مؤسس» با «تیم مؤسس کاملاً زن» یکی نیست و در تحلیل مشارکت زنان در کارآفرینی باید این دو شاخص را جدا از هم دید.
دادههای Carta هم تصویر مشابهی میدهد. زنان در سال ۲۰۲۴ حدود ۱۴.۳ درصد بنیانگذاران تازه شرکتهای این پلتفرم بودهاند. در بخش فینتک، این سهم به ۱۵ درصد رسیده که نسبت به ۱۱.۳ درصد در سال ۲۰۲۳ رشد داشته است.
طرف دیگر ماجرا کسانیاند که چک مینویسند. به گزارش PitchBook، زنان فقط ۱۷.۳ درصد تصمیمگیرندگان (شرکا و مدیران ارشد) در شرکتهای سرمایهگذاری خطرپذیر آمریکایی با دستکم ۵۰ میلیون دلار دارایی تحت مدیریت هستند. در شرکتهای کوچکتر این رقم حدود ۱۹.۵ درصد است.
پس بحث تنوع به این محدود نمیشود که چه کسانی کسبوکار راه میاندازند. باید پرسید چه کسانی سرمایه را تخصیص میدهند، چه کسانی در هیئتمدیره نشستهاند و چه کسانی درباره آینده کسبوکارها تصمیم میگیرند.
چهار مفهوم که نباید با هم اشتباه گرفته شوند
برای ورود دقیق به این بحث، باید بین چهار مفهوم فرق بگذاریم:
- تنوع (Diversity): ترکیب متفاوت افراد در یک سازمان یا اکوسیستم، از نظر جنسیت، تجربه، تخصص، پیشینه و زاویه نگاه.
- عدالت در فرصتها (Equity): طراحی سازوکارهایی که دسترسی منصفانه به فرصتهای رشد، منابع، آموزش و پیشرفت حرفهای را ممکن میکند.
- فراگیری (Inclusion): اطمینان از اینکه افراد، با همه تفاوتهایشان، در تصمیمگیریها مشارکت واقعی دارند و صدایشان شنیده میشود.
- اقدام مثبت (Affirmative Action): مجموعهای از اقدامهای هدفمند و متناسب برای اصلاح موانع و نابرابریهای ساختاری و تاریخی.
این مفاهیم به هم مرتبطاند، اما یکی نیستند. سازمانی میتواند از نظر ترکیب نیروی انسانی متنوع باشد و باز هم فرصتهای رشد و قدرت تصمیمگیری را عادلانه توزیع نکند.
آیا اقدام مثبت با شایستهسالاری در تضاد است؟
یکی از انتقادهای رایج به سیاستهای اقدام مثبت این است که ممکن است معیار شایستگی را کنار بزند؛ مثلاً فردی با صلاحیت کمتر فقط به دلیل تعلق به یک گروه انتخاب شود.
این نگرانی را نباید دستکم گرفت. اقدام مثبت نباید به معنای نادیدهگرفتن صلاحیتهای ضروری، انتصاب نمادین یا کنارگذاشتن معیارهای حرفهای باشد. اما شایستهسالاری را هم نباید به آخرین گام، یعنی لحظه استخدام یا انتخاب مدیر، محدود کرد.
فرض کنید در مرحله نهایی انتخاب یک مدیر، سه مرد و یک زن باقی ماندهاند و ارزیابی تخصصی، یکی از مردان را جلوتر میداند. انتخاب او میتواند کاملاً با شایستهسالاری سازگار باشد. پرسش مدیریتی جای دیگری است: چرا در مسیرهای قبلی، شمار کمتری از زنان توانمند فرصت پرورش، تجربهاندوزی و رسیدن به این مرحله را پیدا کردهاند؟
اگر موانع در مراحل پیشین وجود دارند، برداشتن آنها استاندارد را پایین نمیآورد؛ دامنه استعدادهایی را که امکان رقابت پیدا میکنند گستردهتر میکند.
اقدام مثبت میتواند به شکل دسترسی برابر به پروژههای راهبردی، برنامههای توسعه رهبری، منتورینگ، شفافیت در ارتقا و اصلاح سوگیریهای فرآیند ارزیابی اجرا شود. گاهی هم، با رعایت الزامات حرفهای و قانونی، سیاستهای ترجیحی محدود و متناسب مطرح میشود.
اقدام مثبت وقتی قابل دفاع است که مبتنی بر شواهد، متناسب با مسئله، شفاف، قابل ارزیابی و قابل بازنگری باشد؛ نه امتیازدهی بیضابطه و نه انتصاب صرفاً نمادین.
چرا این موضوع برای فینتک اهمیت اقتصادی دارد؟
فینتک صنعتی است که بر شناخت مشتری، طراحی محصول، تحلیل داده، مدیریت ریسک و نوآوری مداوم بنا شده. وقتی تیمهای مدیریتی و تصمیمگیر از تجربهها و دیدگاههای محدودی ساخته شده باشند، ممکن است بخشی از نیاز مشتریان، فرصتهای بازار و حتی ریسکهای محصول دیده نشود.
تنوع بهتنهایی نوآوری یا عملکرد بهتر را تضمین نمیکند، اما دامنه دیدگاهها و کیفیت بررسی مسائل را بالا میبرد. این موضوع در طراحی خدمات مالی، اعتبارسنجی، هوش مصنوعی و محصولات دادهمحور اهمیت بیشتری دارد.
مثلاً در طراحی الگوریتمهای اعتبارسنجی، دقت آماری مدل کافی نیست. باید پرسید دادههای آموزشی و متغیرهای انتخابشده کدام گروهها را درست پوشش میدهند و آیا خروجی مدل ناخواسته به تبعیض میانجامد.
بنابراین تنوع و فراگیری را باید بخشی از کیفیت طراحی محصول، مدیریت ریسک و حکمرانی فناوری دید، نه صرفاً موضوعی از جنس مسئولیت اجتماعی سازمانها.
از بحث نظری تا اقدام مدیریتی
برای سنجش واقعی وضعیت اکوسیستم فینتک، بهجای شمردن چند چهره در چند جایگاه مدیریتی، باید مسیر رشد و توزیع فرصتها را بررسی کنیم. پیشنهاد من این است که شاخصهای زیر بهصورت دورهای در سطح سازمانها و تشکلهای تخصصی اندازهگیری شود:
- سهم زنان در نیروی انسانی، مدیریت میانی و مدیریت ارشد؛
- سهم زنان در هیئتمدیره، مدیرعاملی و کمیتههای تصمیمگیری؛
- سهم زنان در بنیانگذاری شرکتهای فناوری و فینتک؛
- سهم کسبوکارهای دارای بنیانگذار زن از سرمایه جذبشده؛
- سهم زنان در کمیتههای سرمایهگذاری و تصمیمگیری مالی؛
- نرخ ارتقای شغلی، ماندگاری و خروج از سازمان به تفکیک جنسیت؛
- دسترسی به پروژههای راهبردی، آموزشهای تخصصی و فرصتهای توسعه رهبری.
در ایران هنوز دادههای عمومی، منظم و قابل مقایسهای درباره بسیاری از این شاخصها در صنعت فینتک در دست نداریم. ساختن چنین نظام سنجشی میتواند یکی از کارهای مهم تشکلهای صنفی، شرکتهای فناوری و نهادهای سیاستگذار باشد.
و میتواند به یک دستورکار مشخص تبدیل شود: انتشار گزارش سالانهای از وضعیت سرمایه انسانی، کارآفرینی و مشارکت در تصمیمگیری در اکوسیستم فناوری و فینتک ایران.
شایستهسالاری را باید در کل مسیر سنجید
به باور من، هدف تنوع این نیست که افراد متفاوت را جای افراد شایسته بنشانیم. هدف این است که دایره شناسایی، پرورش و انتخاب استعدادهای شایسته را گستردهتر کنیم.
شایستهسالاری واقعی فقط به کیفیت انتخاب در انتهای مسیر وابسته نیست؛ به کیفیت فرصتهایی هم وابسته است که آدمها را به آن نقطه میرساند. اگر میخواهیم بهترین استعدادها را انتخاب کنیم، باید مطمئن شویم پیش از رسیدن به مرحله انتخاب، فرصت دیدهشدن، رشدکردن و رقابتکردن را از هیچ بخشی از جامعه دریغ نکردهایم.
آینده رقابتپذیری صنعت فینتک فقط به فناوری بهتر بستگی ندارد؛ به توانایی این صنعت در شناسایی، پرورش و بهکارگیری گستردهتر استعدادها هم بستگی دارد.
منابع و مراجع
- World Economic Forum (2025). Global Gender Gap Report 2025. https://www.weforum.org/publications/global-gender-gap-report-2025/
- World Bank – Gender Data Portal. Iran, Islamic Rep. – Employment in senior and middle management, female (%). داده سال ۲۰۲۴؛ منبع داده: ILO, ILOSTAT. https://genderdata.worldbank.org/en/economies/iran-islamic-rep/
- Flourish Ventures (2025). Exploring US Female Fintech Founder Data. تحلیل دادههای PitchBook 2024 All In. https://flourishventures.com/research/gender-data-us-fintech/
- Carta (2024). Annual Equity Report 2024. https://carta.com/data/equity-report-2024/
- PitchBook (2025). 2024 US All In: Female Founders in the VC Ecosystem. https://files.pitchbook.com/website/files/pdf/2024_US_All_In_Female_Founders_in_the_US_VC_Ecosystem.pdf
یادداشت روششناختی: دادههای مربوط به بنیانگذاران و سرمایهگذاری فینتک در این مقاله عمدتاً به بازار آمریکا و پلتفرمهای نامبرده مربوط است و نباید آنها را به کل جهان یا ایران تعمیم داد. سهم زنان از بنیانگذاران، سهم شرکتهای دارای دستکم یک بنیانگذار زن از ارزش معاملات و سهم زنان از تصمیمگیرندگان سرمایهگذاری، سه شاخص متفاوتاند و جایگزین یکدیگر نمیشوند.