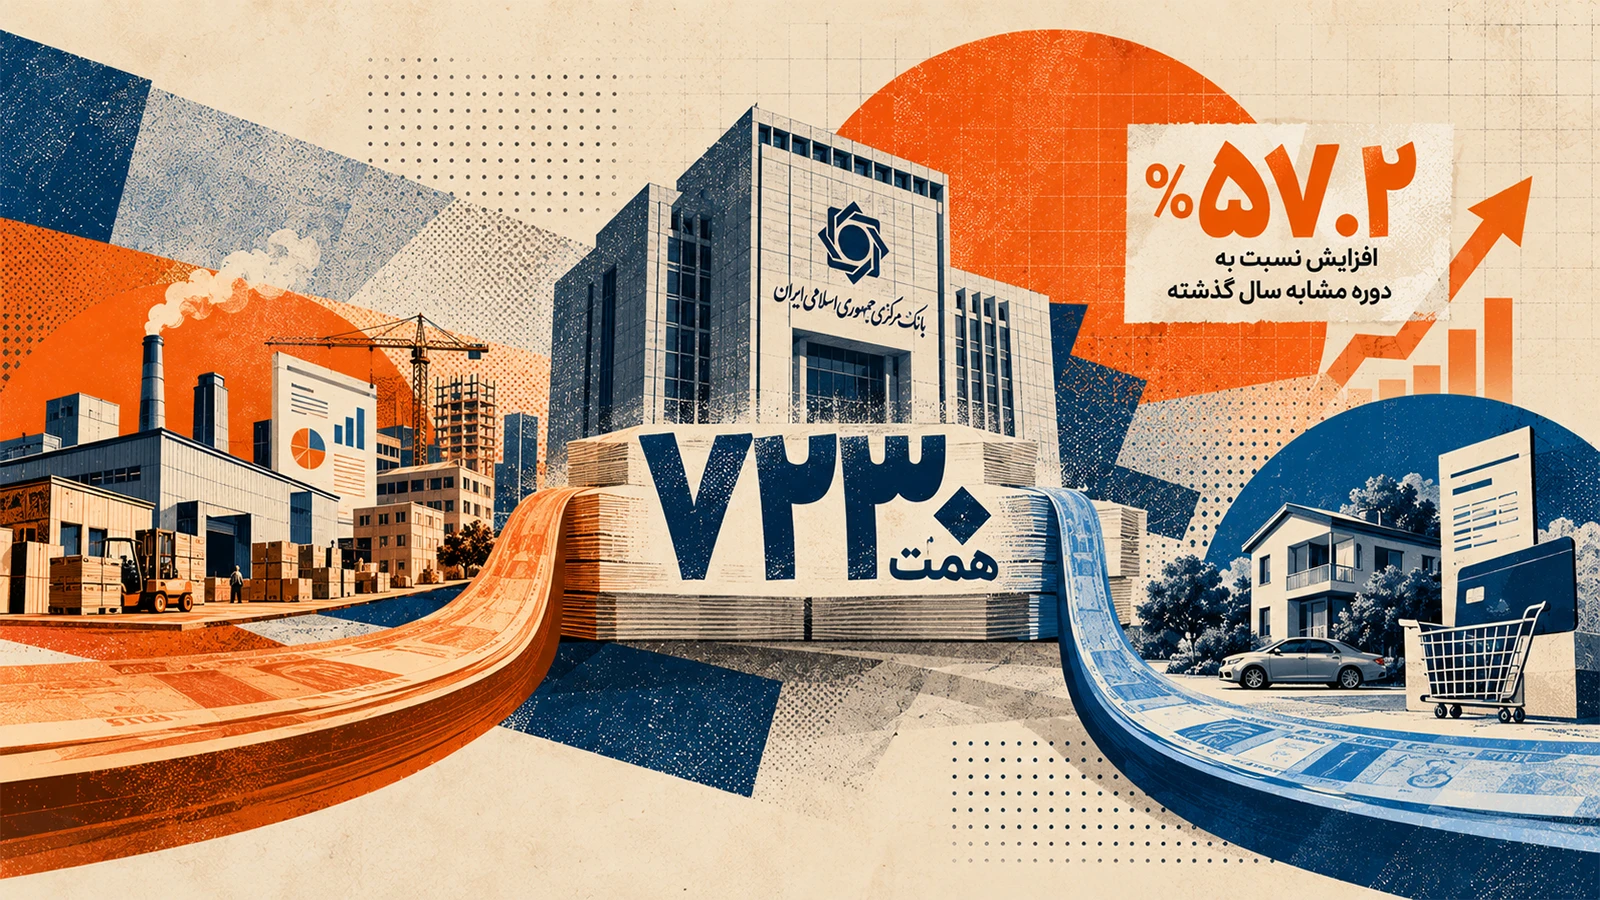
شبکه بانکی کشور در ششماهه نخست سال ۱۴۰۵ حدود ۷ هزار و ۲۳۱ هزار میلیارد تومان تسهیلات پرداخت کرده که نسبت به دوره مشابه سال گذشته ۵۷.۲ درصد افزایش داشته است. بر اساس آمار بانک مرکزی، بیش از سهچهارم این تسهیلات به کسبوکارها اختصاص یافته و تأمین سرمایه در گردش، مهمترین هدف دریافت تسهیلات در این بخش بوده است. در مقابل، سهم تسهیلات خانوار در آمار اولیه ۲۳.۵ درصد و سهم تسهیلات خرد با احتساب کارتهای اعتباری، طبق محاسبه بانک مرکزی، ۱۸.۲ درصد گزارش شده است.
به گزارش راه پرداخت، بر اساس تازهترین آمار بانک مرکزی درباره عملکرد تسهیلات پرداختی شبکه بانکی، مجموع تسهیلات پرداختشده طی ششماهه نخست سال ۱۴۰۵ به ۷۲ هزار و ۳۰۸.۷ هزار میلیارد ریال، معادل ۷۲۳۰.۹ همت رسیده است.
این رقم نسبت به ششماهه نخست سال ۱۴۰۴ حدود ۲۶۳۱,۷ همت افزایش نشان میدهد. نرخ رشد اعلامشده از سوی بانک مرکزی ۵۷.۲ درصد است.
توزیع تسهیلات بانکی در نیمه نخست ۱۴۰۵
مجموع تسهیلات پرداختی: ۷۲۳۰.۹ همت
منبع: بانک مرکزی جمهوری اسلامی ایران
سهم خانوار بدون احتساب تسهیلات کارت اعتباری است.
بیش از ۵,۵۳۳ همت تسهیلات به کسبوکارها رسید
از مجموع تسهیلات پرداختشده در نیمه نخست امسال، ۵,۵۳۳ هزار میلیارد تومان به صاحبان کسبوکار، شامل اشخاص حقوقی و حقیقی فعال اقتصادی، اختصاص یافته است. این رقم معادل ۷۶.۵ درصد کل تسهیلات ثبتشده در گزارش اولیه بانک مرکزی است.
| هدف از دریافت | کشاورزی | صنعت و معدن | مسکن و ساختمان | بازرگانی | خدمات | متفرقه | کل بخشها | مصرفکننده نهایی (خانوار) | جمع کل | |||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| مبلغ | سهم از کل | مبلغ | سهم از کل | مبلغ | سهم از کل | مبلغ | سهم از کل | مبلغ | سهم از کل | مبلغ | سهم از کل | مبلغ | سهم از کل | مبلغ | سهم از کل | مبلغ | سهم از کل | |
| ایجاد | ۴۵۷٬۷۲۷٫۸ | ۱۴٫۸ درصد | ۱٬۲۲۱٬۵۷۶٫۹ | ۵٫۲ درصد | ۶۸۹٬۱۸۰٫۸ | ۴۶٫۹ درصد | ۳۸۸٬۴۳۸٫۱ | ۵٫۲ درصد | ۲٬۰۵۶٬۸۱۴٫۲ | ۱۰٫۴ درصد | ۲٬۳۳۹٫۱ | ۲۴٫۴ درصد | ۴٬۸۱۶٬۰۷۷٫۰ | ۸٫۷ درصد | — | — | ۴٬۸۱۶٬۰۷۷٫۰ | ۶٫۷ درصد |
| تأمین سرمایه در گردش | ۲٬۳۶۳٬۲۰۵٫۵ | ۷۶٫۴ درصد | ۲۰٬۹۳۲٬۸۴۳٫۷ | ۸۹٫۴ درصد | ۴۸۱٬۶۴۰٫۴ | ۳۲٫۷ درصد | ۶٬۷۶۹٬۳۶۶٫۸ | ۹۰٫۲ درصد | ۱۶٬۴۸۸٬۴۲۸٫۳ | ۸۳٫۲ درصد | ۶٬۴۸۱٫۷ | ۶۷٫۵ درصد | ۴۷٬۰۴۱٬۹۶۶٫۴ | ۸۵٫۰ درصد | — | — | ۴۷٬۰۴۱٬۹۶۶٫۴ | ۶۵٫۱ درصد |
| توسعه | ۹۷٬۱۸۵٫۶ | ۳٫۱ درصد | ۹۹۹٬۱۸۰٫۹ | ۴٫۳ درصد | ۵۲٬۵۴۶٫۱ | ۳٫۶ درصد | ۲۹۵٬۴۱۰٫۲ | ۳٫۹ درصد | ۶۳۹٬۷۵۵٫۹ | ۳٫۲ درصد | ۱۳۱٫۰ | ۱٫۴ درصد | ۲٬۰۸۴٬۲۰۹٫۸ | ۳٫۸ درصد | — | — | ۲٬۰۸۴٬۲۰۹٫۸ | ۲٫۹ درصد |
| قرضالحسنه اشتغال | ۰٫۰ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | — | — | ۰٫۰ | ۰٫۰ درصد |
| قرضالحسنه ایثارگران | ۱٬۱۸۸٫۷ | ۰٫۰ درصد | ۵٬۲۱۷٫۸ | ۰٫۰ درصد | ۱۴٫۰ | ۰٫۰ درصد | ۲۲۱٫۱ | ۰٫۰ درصد | ۳٬۴۰۱٫۶ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | ۱۰٬۰۴۳٫۳ | ۰٫۰ درصد | — | — | ۱۰٬۰۴۳٫۳ | ۰٫۰ درصد |
| قرضالحسنه بهزیستی | ۴٬۴۴۶٫۴ | ۰٫۱ درصد | ۱۳٬۵۳۱٫۳ | ۰٫۱ درصد | ۲۸۸٫۷ | ۰٫۰ درصد | ۷۹۸٫۰ | ۰٫۰ درصد | ۱۱٬۸۱۷٫۳ | ۰٫۱ درصد | ۲۵٫۰ | ۰٫۳ درصد | ۳۰٬۹۰۶٫۶ | ۰٫۱ درصد | — | — | ۳۰٬۹۰۶٫۶ | ۰٫۰ درصد |
| قرضالحسنه کمیته | ۸٬۹۵۵٫۰ | ۰٫۳ درصد | ۵۱٬۹۸۵٫۴ | ۰٫۲ درصد | ۷۶٫۵ | ۰٫۰ درصد | ۷۲۵٫۹ | ۰٫۰ درصد | ۱۷٬۳۹۷٫۰ | ۰٫۱ درصد | ۱٫۰ | ۰٫۰ درصد | ۷۹٬۱۴۰٫۷ | ۰٫۱ درصد | — | — | ۷۹٬۱۴۰٫۷ | ۰٫۱ درصد |
| قرضالحسنه سایر اشتغال | ۲۴٬۱۹۶٫۲ | ۰٫۸ درصد | ۵۶٬۱۴۸٫۷ | ۰٫۲ درصد | ۱٬۹۷۸٫۸ | ۰٫۱ درصد | ۳٬۱۱۱٫۷ | ۰٫۰ درصد | ۱۰۷٬۳۸۳٫۳ | ۰٫۵ درصد | ۱۲۵٫۶ | ۱٫۳ درصد | ۱۹۲٬۹۴۴٫۳ | ۰٫۳ درصد | — | — | ۱۹۲٬۹۴۴٫۳ | ۰٫۳ درصد |
| تعمیرات | ۱۹۶٫۹ | ۰٫۰ درصد | ۲۵٬۰۶۴٫۶ | ۰٫۱ درصد | ۴٬۵۲۹٫۵ | ۰٫۳ درصد | ۳۵۱٫۸ | ۰٫۰ درصد | ۳٬۲۵۰٫۲ | ۰٫۰ درصد | ۴۱۸٫۱ | ۴٫۴ درصد | ۳۳٬۸۱۱٫۰ | ۰٫۱ درصد | ۲۹۶٬۸۰۶٫۴ | ۱٫۷ درصد | ۳۳۰٬۶۱۷٫۴ | ۰٫۵ درصد |
| جعاله تعمیر مسکن | ۰٫۰ | ۰٫۰ درصد | ۶۴۹٫۰ | ۰٫۰ درصد | ۱۱۹٫۵ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | ۵٬۱۸۶٫۹ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | ۵٬۹۵۵٫۴ | ۰٫۰ درصد | ۱۵۳٬۴۵۱٫۸ | ۰٫۹ درصد | ۱۵۹٬۴۰۷٫۳ | ۰٫۲ درصد |
| خرید مسکن غیرنوساز | ۰٫۰ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | ۵۴٬۱۹۸٫۳ | ۳٫۷ درصد | ۰٫۰ | ۰٫۰ درصد | ۵۵٫۷ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | ۵۴٬۲۵۴٫۰ | ۰٫۱ درصد | ۶۳۱٬۱۹۶٫۱ | ۳٫۷ درصد | ۶۸۵٬۴۵۰٫۱ | ۰٫۹ درصد |
| خرید مسکن نوساز | ۰٫۰ | ۰٫۰ درصد | ۲٬۵۲۳٫۱ | ۰٫۰ درصد | ۱۷۵٬۴۱۴٫۴ | ۱۱٫۹ درصد | ۱۳۵٫۰ | ۰٫۰ درصد | ۲۸٬۰۷۳٫۳ | ۰٫۱ درصد | ۰٫۰ | ۰٫۰ درصد | ۲۰۶٬۱۴۵٫۹ | ۰٫۴ درصد | ۳۴۰٬۳۹۴٫۸ | ۲٫۰ درصد | ۵۴۶٬۵۴۰٫۷ | ۰٫۸ درصد |
| خرید کالای شخصی | ۶۵٬۷۴۶٫۰ | ۲٫۱ درصد | ۱۱۷٬۲۵۸٫۶ | ۰٫۵ درصد | ۴٬۶۶۶٫۳ | ۰٫۳ درصد | ۲۶٬۴۸۱٫۲ | ۰٫۴ درصد | ۴۳۰٬۵۴۳٫۳ | ۲٫۲ درصد | ۷۷٫۷ | ۰٫۸ درصد | ۶۴۴٬۷۷۳٫۲ | ۱٫۲ درصد | ۷٬۳۶۵٬۹۲۰٫۱ | ۴۳٫۴ درصد | ۸٬۰۱۰٬۶۹۳٫۴ | ۱۱٫۱ درصد |
| خرید خودرو شخصی | ۰٫۰ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | ۴۲۰٬۹۰۶٫۴ | ۲٫۵ درصد | ۴۲۰٬۹۰۶٫۴ | ۰٫۶ درصد |
| قرضالحسنه ازدواج | ۰٫۰ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | ۱٬۳۸۱٬۹۵۲٫۴ | ۸٫۱ درصد | ۱٬۳۸۱٬۹۵۲٫۴ | ۱٫۹ درصد |
| قرضالحسنه ضروری | ۷۲٬۰۶۴٫۲ | ۲٫۳ درصد | ۹۶٫۸ | ۰٫۰ درصد | ۹۳۹٫۱ | ۰٫۱ درصد | ۱۷٬۶۴۸٫۱ | ۰٫۲ درصد | ۳۳٬۵۰۹٫۲ | ۰٫۲ درصد | ۰٫۰ | ۰٫۰ درصد | ۱۲۴٬۲۵۷٫۴ | ۰٫۲ درصد | ۵٬۹۰۳٬۱۲۷٫۰ | ۳۴٫۸ درصد | ۶٬۰۲۷٬۳۸۴٫۴ | ۸٫۳ درصد |
| قرضالحسنه فرزندآوری | ۰٫۰ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | ۲۴۳٬۹۱۴٫۹ | ۱٫۴ درصد | ۲۴۳٬۹۱۴٫۹ | ۰٫۳ درصد |
| ودیعه مسکن | ۰٫۰ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | ۵٬۳۱۴٫۰ | ۰٫۴ درصد | ۰٫۰ | ۰٫۰ درصد | ۵۱٫۵ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | ۵٬۳۶۵٫۵ | ۰٫۰ درصد | ۲۴۱٬۱۷۴٫۹ | ۱٫۴ درصد | ۲۴۶٬۵۴۰٫۴ | ۰٫۳ درصد |
| سایر | ۰٫۰ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد | ۰٫۰ | ۰٫۰ درصد |
| جمع | ۳٬۰۹۴٬۹۱۲٫۳ | ۵٫۶ درصد | ۲۳٬۴۲۶٬۰۷۶٫۸ | ۴۲٫۳ درصد | ۱٬۴۷۰٬۹۰۶٫۴ | ۲٫۷ درصد | ۷٬۵۰۲٬۶۸۸٫۰ | ۱۳٫۶ درصد | ۱۹٬۸۲۵٬۶۶۷٫۸ | ۳۵٫۸ درصد | ۹٬۵۹۹٫۳ | ۰٫۰ درصد | ۵۵٬۳۲۹٬۸۵۰٫۶ | ۷۶٫۵ درصد | ۱۶٬۹۷۸٬۸۴۴٫۹ | ۲۳٫۵ درصد | ۷۲٬۳۰۸٬۶۹۵٫۵ | ۱۰۰٫۰ درصد |
در مقابل، مصرفکنندگان نهایی یا خانوارها حدود ۱۶۹۸ همت تسهیلات دریافت کردهاند که ۲۳.۵ درصد مجموع تسهیلات را تشکیل میدهد.
بانک مرکزی اعلام کرده است که با احتساب ۵۹,۱ همت تسهیلات پرداختشده از طریق کارتهای اعتباری، سهم خانوار در محاسبه تکمیلی به ۲۴.۱ درصد میرسد.
تفاوت این دو رقم ناشی از لحاظکردن کارتهای اعتباری در آمار تکمیلی است. بنابراین برای مقایسه سهم تسهیلات خانوار در دورههای مختلف، باید مشخص باشد که تسهیلات کارت اعتباری نیز در محاسبات منظور شدهاند یا خیر.
۸۵ درصد تسهیلات کسبوکارها صرف سرمایه در گردش شد
بخش عمده منابع تسهیلاتی کسبوکارها در ششماهه نخست سال ۱۴۰۵ به تأمین سرمایه در گردش اختصاص داشته است.
بر اساس گزارش بانک مرکزی، تسهیلات سرمایه در گردش در بخشهای مختلف اقتصادی به ۴۷۰۴,۲ همت رسیده که معادل ۸۵ درصد کل تسهیلات پرداختشده به صاحبان کسبوکار است.
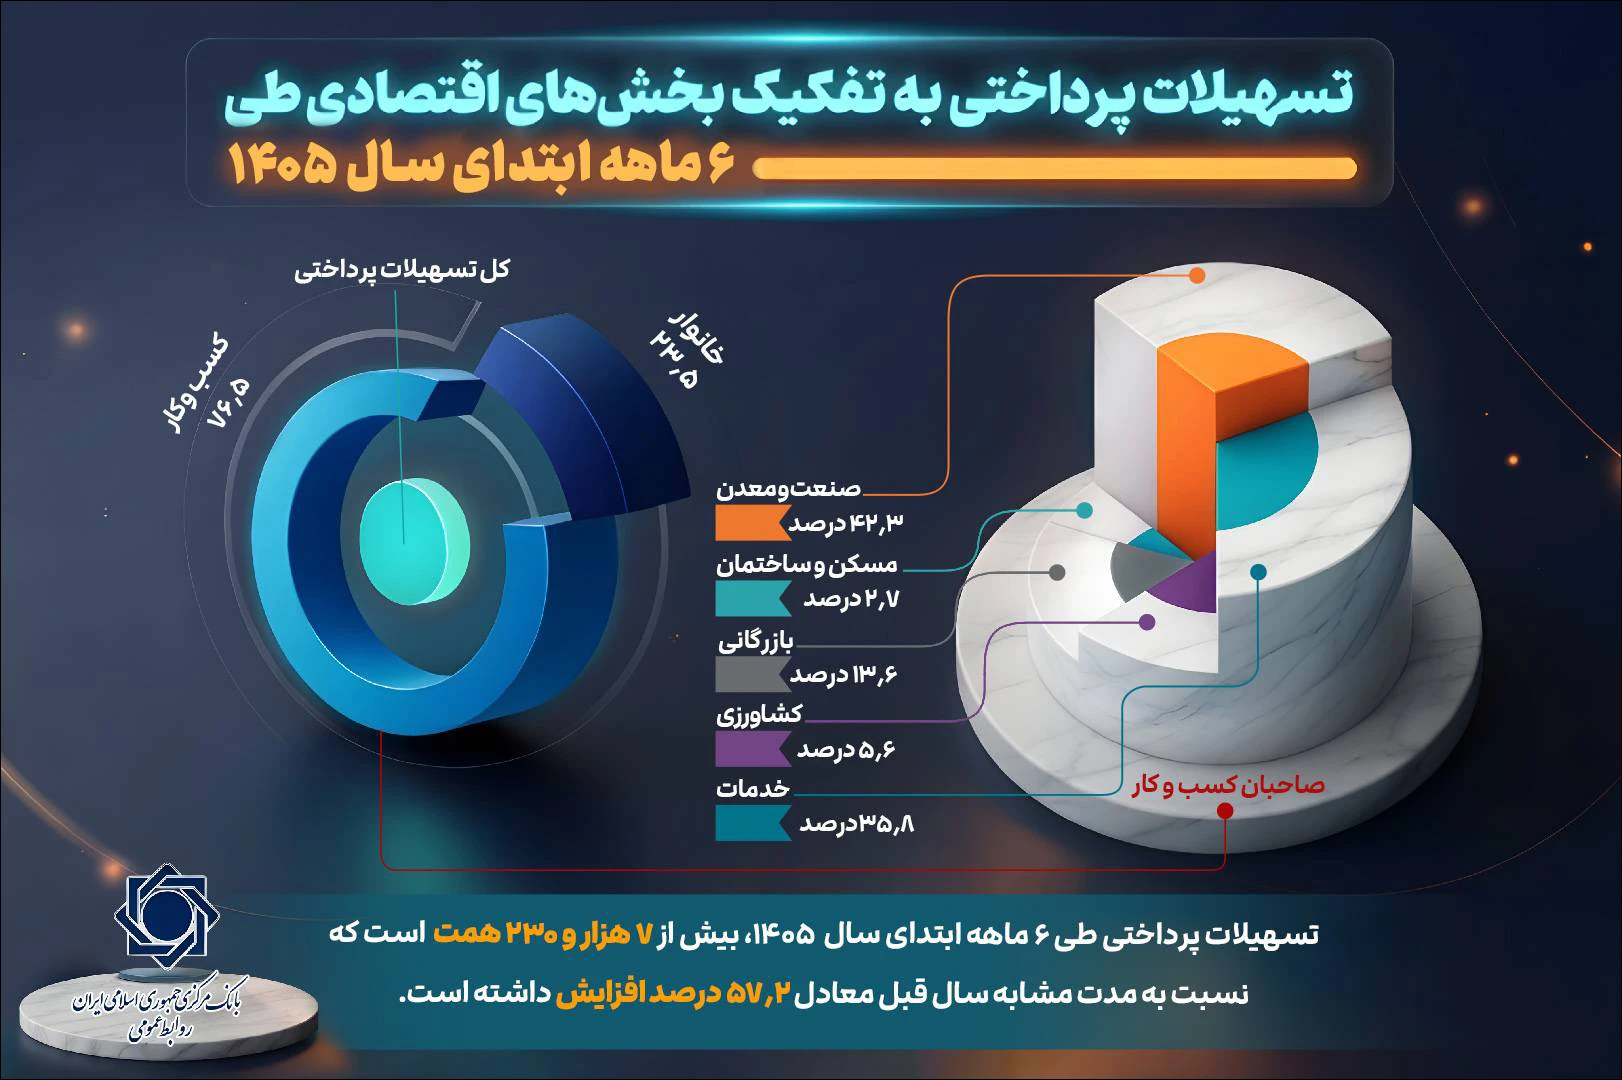
این سهم نشان میدهد که عمده منابع اعتباری پرداختشده به بنگاهها با هدف تأمین نیازهای جاری فعالیت اقتصادی تخصیص یافته است.
سرمایه در گردش به منابع مورد نیاز بنگاهها برای تأمین هزینههای جاری فعالیت، مانند خرید مواد اولیه، پرداخت هزینههای تولید و تأمین نقدینگی عملیات روزمره گفته میشود.
بااینحال، سهم بالای سرمایه در گردش بهتنهایی مشخص نمیکند که چه میزان از تسهیلات به توسعه ظرفیت تولید یا ایجاد سرمایهگذاری جدید منجر شده است. برای ارزیابی چنین موضوعی، دادههای مربوط به هدف سایر تسهیلات، ترکیب گیرندگان و عملکرد واقعی بنگاهها نیز لازم است.
صنعت و معدن بیش از ۲۰۹۳ همت تسهیلات سرمایه در گردش دریافت کرد
بخش صنعت و معدن یکی از مهمترین دریافتکنندگان تسهیلات سرمایه در گردش در نیمه نخست سال ۱۴۰۵ بوده است.
بر اساس آمار بانک مرکزی، از مجموع ۴۷۰۴.۲ همت تسهیلات سرمایه در گردش پرداختشده به بخشهای اقتصادی، حدود ۲۰۹۳,۳ همت به صنعت و معدن اختصاص یافته است؛ معادل ۴۴.۵ درصد کل تسهیلات سرمایه در گردش.
بخوانید: ۷۴ درصد تسهیلات ۱۰ ماهه ۱۴۰۴ به کسبوکارها رسید
همچنین مجموع تسهیلات پرداختشده به بخش صنعت و معدن در این دوره ۲۳۴۲.۶ همت بوده که ۸۹.۴ درصد آن برای تأمین سرمایه در گردش پرداخت شده است.
بانک مرکزی این ترکیب را نشانه توجه شبکه بانکی به تأمین منابع مورد نیاز بخش صنعت و معدن دانسته است.
این آمار نشان میدهد تأمین نقدینگی جاری سهم بسیار بالایی از تسهیلات این بخش داشته است. البته برای قضاوت درباره میزان تأمین مالی سرمایهگذاریهای جدید در صنعت و معدن، بررسی جزئیات سایر اهداف تسهیلاتی ضروری است.
سهم تسهیلات خرد با احتساب کارت اعتباری به ۱۸.۲ درصد رسید
بخش دیگری از گزارش بانک مرکزی به عملکرد تسهیلات خرد اختصاص دارد. تسهیلات خرد شامل تسهیلات با مبلغ کمتر از ۳ میلیارد ریال، معادل ۳۰۰ میلیون تومان است.
در ششماهه نخست سال ۱۴۰۵، شبکه بانکی حدود ۱۲۶۹,۱ همت تسهیلات خرد پرداخت کرده که معادل ۱۷.۵ درصد کل تسهیلات ثبتشده در گزارش اولیه است.
| مقطع | تسهیلات خرد | کارتهای اعتباری | جمع کل تسهیلات خرد |
|---|---|---|---|
| ۶ ماهه ابتدایی ۱۴۰۵ | ۱۲٬۶۹۰.۷ | ۵۹۱.۰ | ۱۳٬۲۸۱.۷ |
علاوه بر این، ۵۹,۱ همت نیز در قالب کارتهای اعتباری پرداخت شده است. با احتساب این مبلغ، مجموع تسهیلات خرد و کارت اعتباری به حدود ۱۳۲۸,۲ همت رسیده است. بانک مرکزی سهم این مجموعه را ۱۸.۲ درصد از کل تسهیلات در محاسبه تکمیلی اعلام کرده است.
باید توجه داشت که تسهیلات خرد و تسهیلات خانوار دو مفهوم یکسان نیستند. تسهیلات خرد بر اساس مبلغ تسهیلات تعریف میشود، در حالی که تسهیلات خانوار به گروه دریافتکننده اعتبار مربوط است.
بنابراین نمیتوان سهم ۱۸.۲ درصدی تسهیلات خرد را معادل کل سهم خانوار از منابع بانکی در نظر گرفت.
بیش از ۷۳۶ همت تسهیلات خانوار برای خرید کالای شخصی پرداخت شد
در میان تسهیلات پرداختشده به مصرفکنندگان نهایی، خرید کالای شخصی یکی از اهداف اصلی دریافت اعتبار بوده است.
بر اساس آمار بانک مرکزی، در نیمه نخست سال ۱۴۰۵ حدود ۷۳۶,۶ همت تسهیلات برای خرید کالای شخصی به خانوارها پرداخت شده است. این مبلغ معادل ۴۳.۴ درصد تسهیلات پرداختی به مصرفکنندگان نهایی در آمار اولیه است.
این سهم نشان میدهد که بخش قابلتوجهی از تسهیلات خانوار با هدف تأمین مالی خرید کالا پرداخت شده است. بااینحال، گزارش منتشرشده در متن اطلاعیه، جزئیات تفکیکی سایر اهداف تسهیلات خانوار و تعداد دریافتکنندگان را ارائه نمیکند.
رشد تسهیلات پرداختی چه تصویری از تأمین مالی اقتصاد ارائه میدهد؟
رشد ۵۷.۲ درصدی ارزش ریالی تسهیلات پرداختشده نشاندهنده افزایش حجم اسمی پرداخت اعتبارات بانکی در نیمه نخست ۱۴۰۵ است؛ اما این عدد بهتنهایی به معنای رشد مشابه قدرت خرید منابع یا تأمین مالی واقعی اقتصاد نیست.
برای ارزیابی رشد واقعی تسهیلات باید تغییر سطح قیمتها در دوره مورد بررسی نیز در نظر گرفته شود. همچنین آمار تسهیلات پرداختی، بهخودیخود مشخص نمیکند چه میزان از منابع به دریافتکنندگان جدید رسیده یا چه سهمی از پرداختها مربوط به تمدید و تجدید تسهیلات قبلی بوده است.
از سوی دیگر، اختصاص ۸۵ درصد تسهیلات کسبوکارها به سرمایه در گردش نشاندهنده تمرکز منابع اعتباری این بخش بر تأمین نیازهای جاری بنگاههاست.
در بخش خانوار نیز اگرچه سهم تسهیلات با احتساب کارتهای اعتباری به ۲۴.۱ درصد میرسد، نبود اطلاعات تفصیلی درباره تعداد دریافتکنندگان، توزیع مبالغ و هدف سایر تسهیلات، ارزیابی گستره دسترسی خانوارها به اعتبار را محدود میکند.
در مجموع، دادههای بانک مرکزی دو ویژگی مهم پرداخت تسهیلات در نیمه نخست ۱۴۰۵ را نشان میدهند: افزایش قابلتوجه ارزش اسمی اعتبارات پرداختی و تمرکز بخش عمده منابع کسبوکارها بر تأمین سرمایه در گردش. بررسی اثر اقتصادی این روند نیازمند دادههای تکمیلی درباره تورم، نوع تسهیلات، ترکیب گیرندگان و وضعیت بازپرداخت است.