


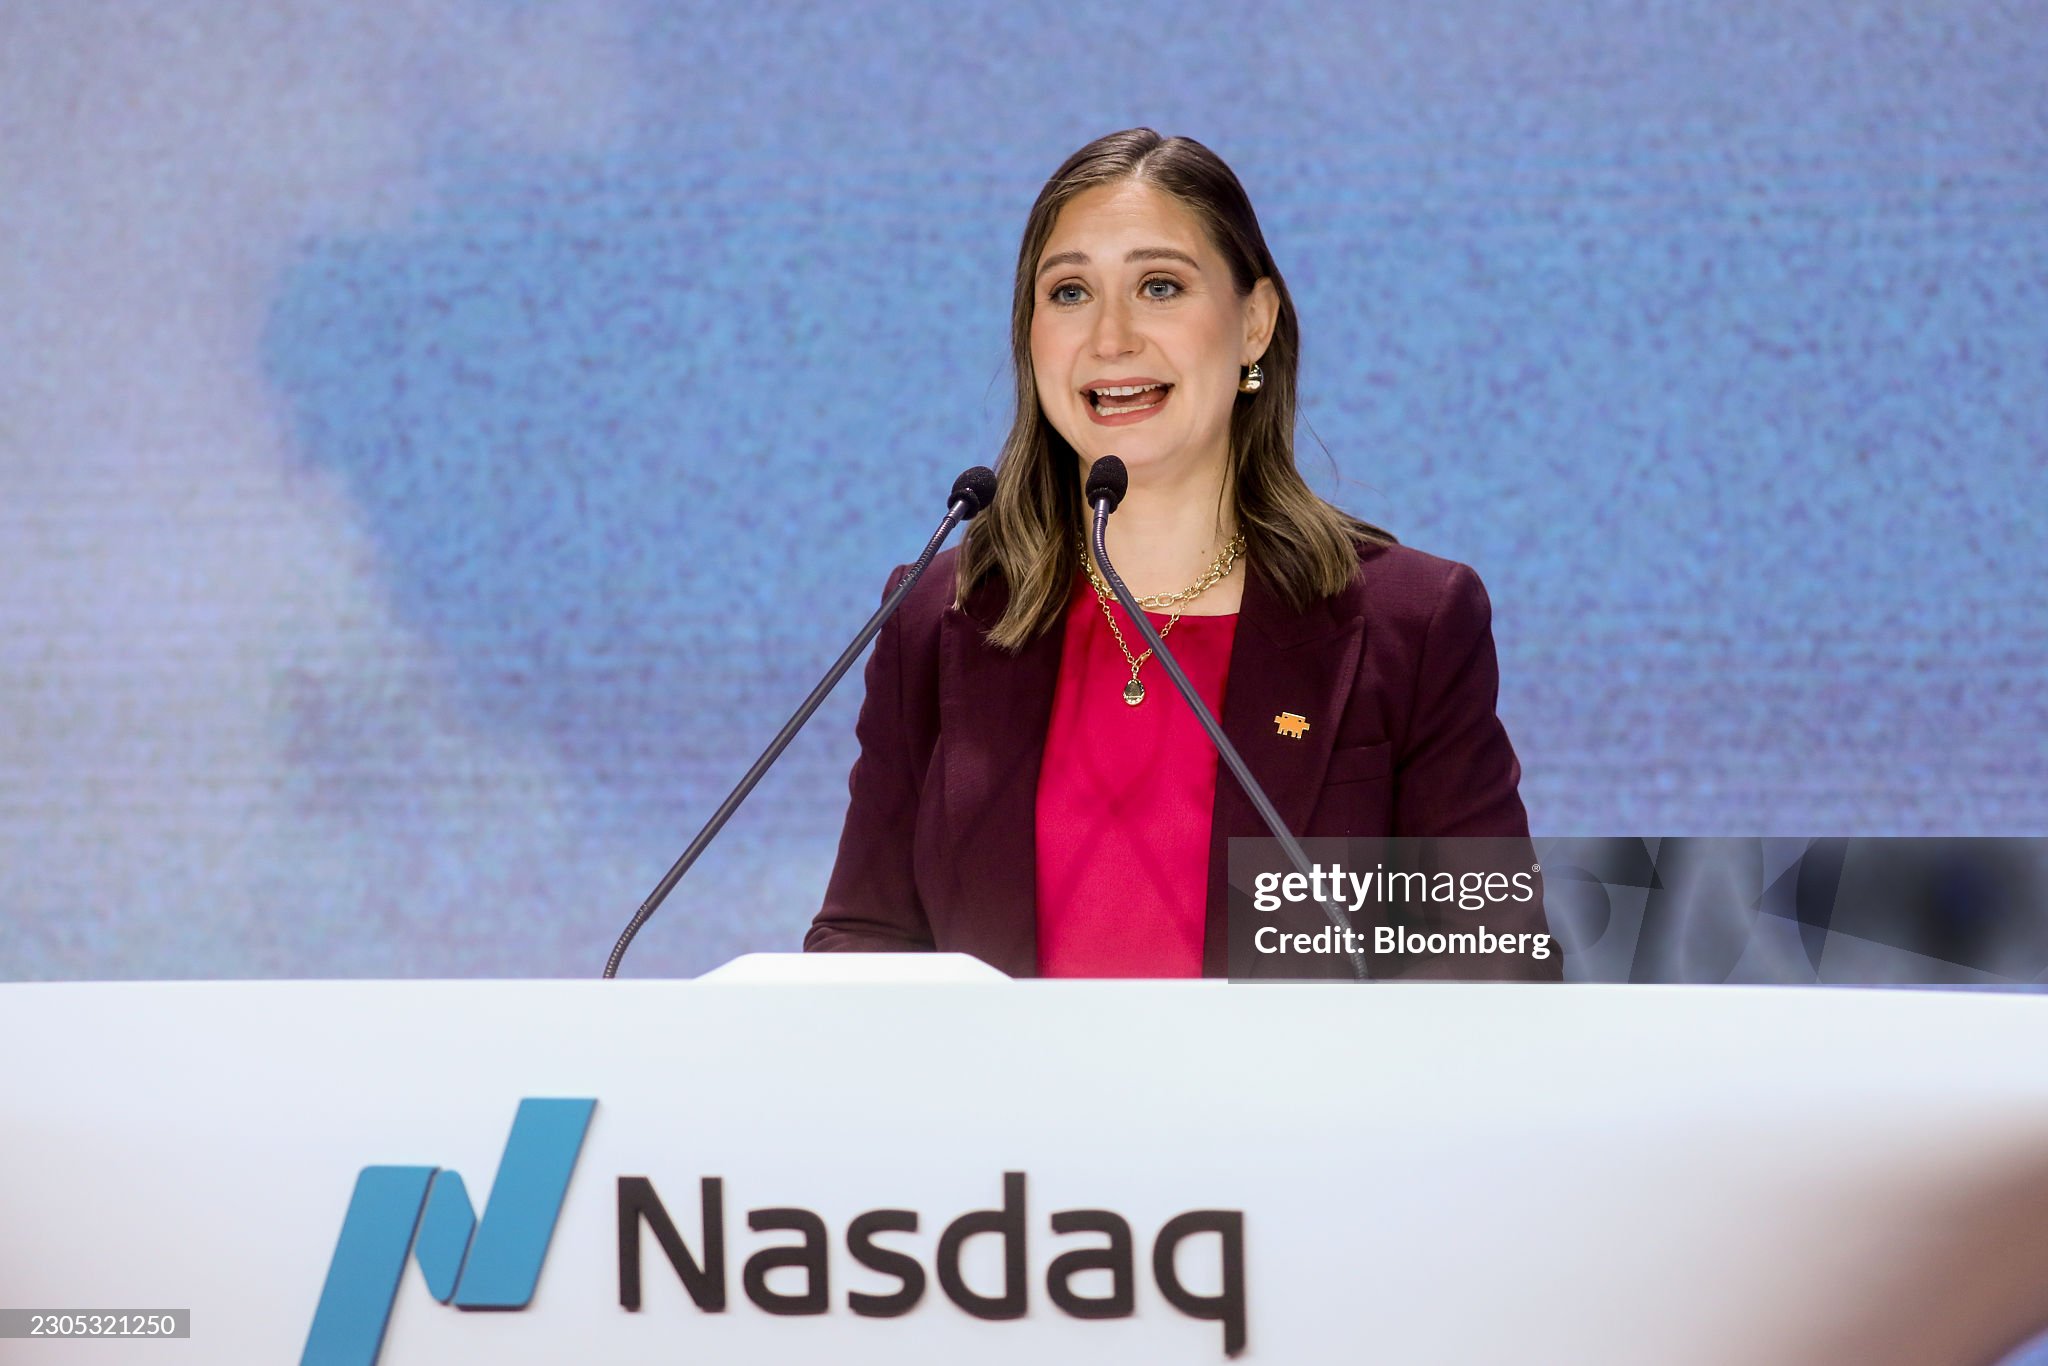
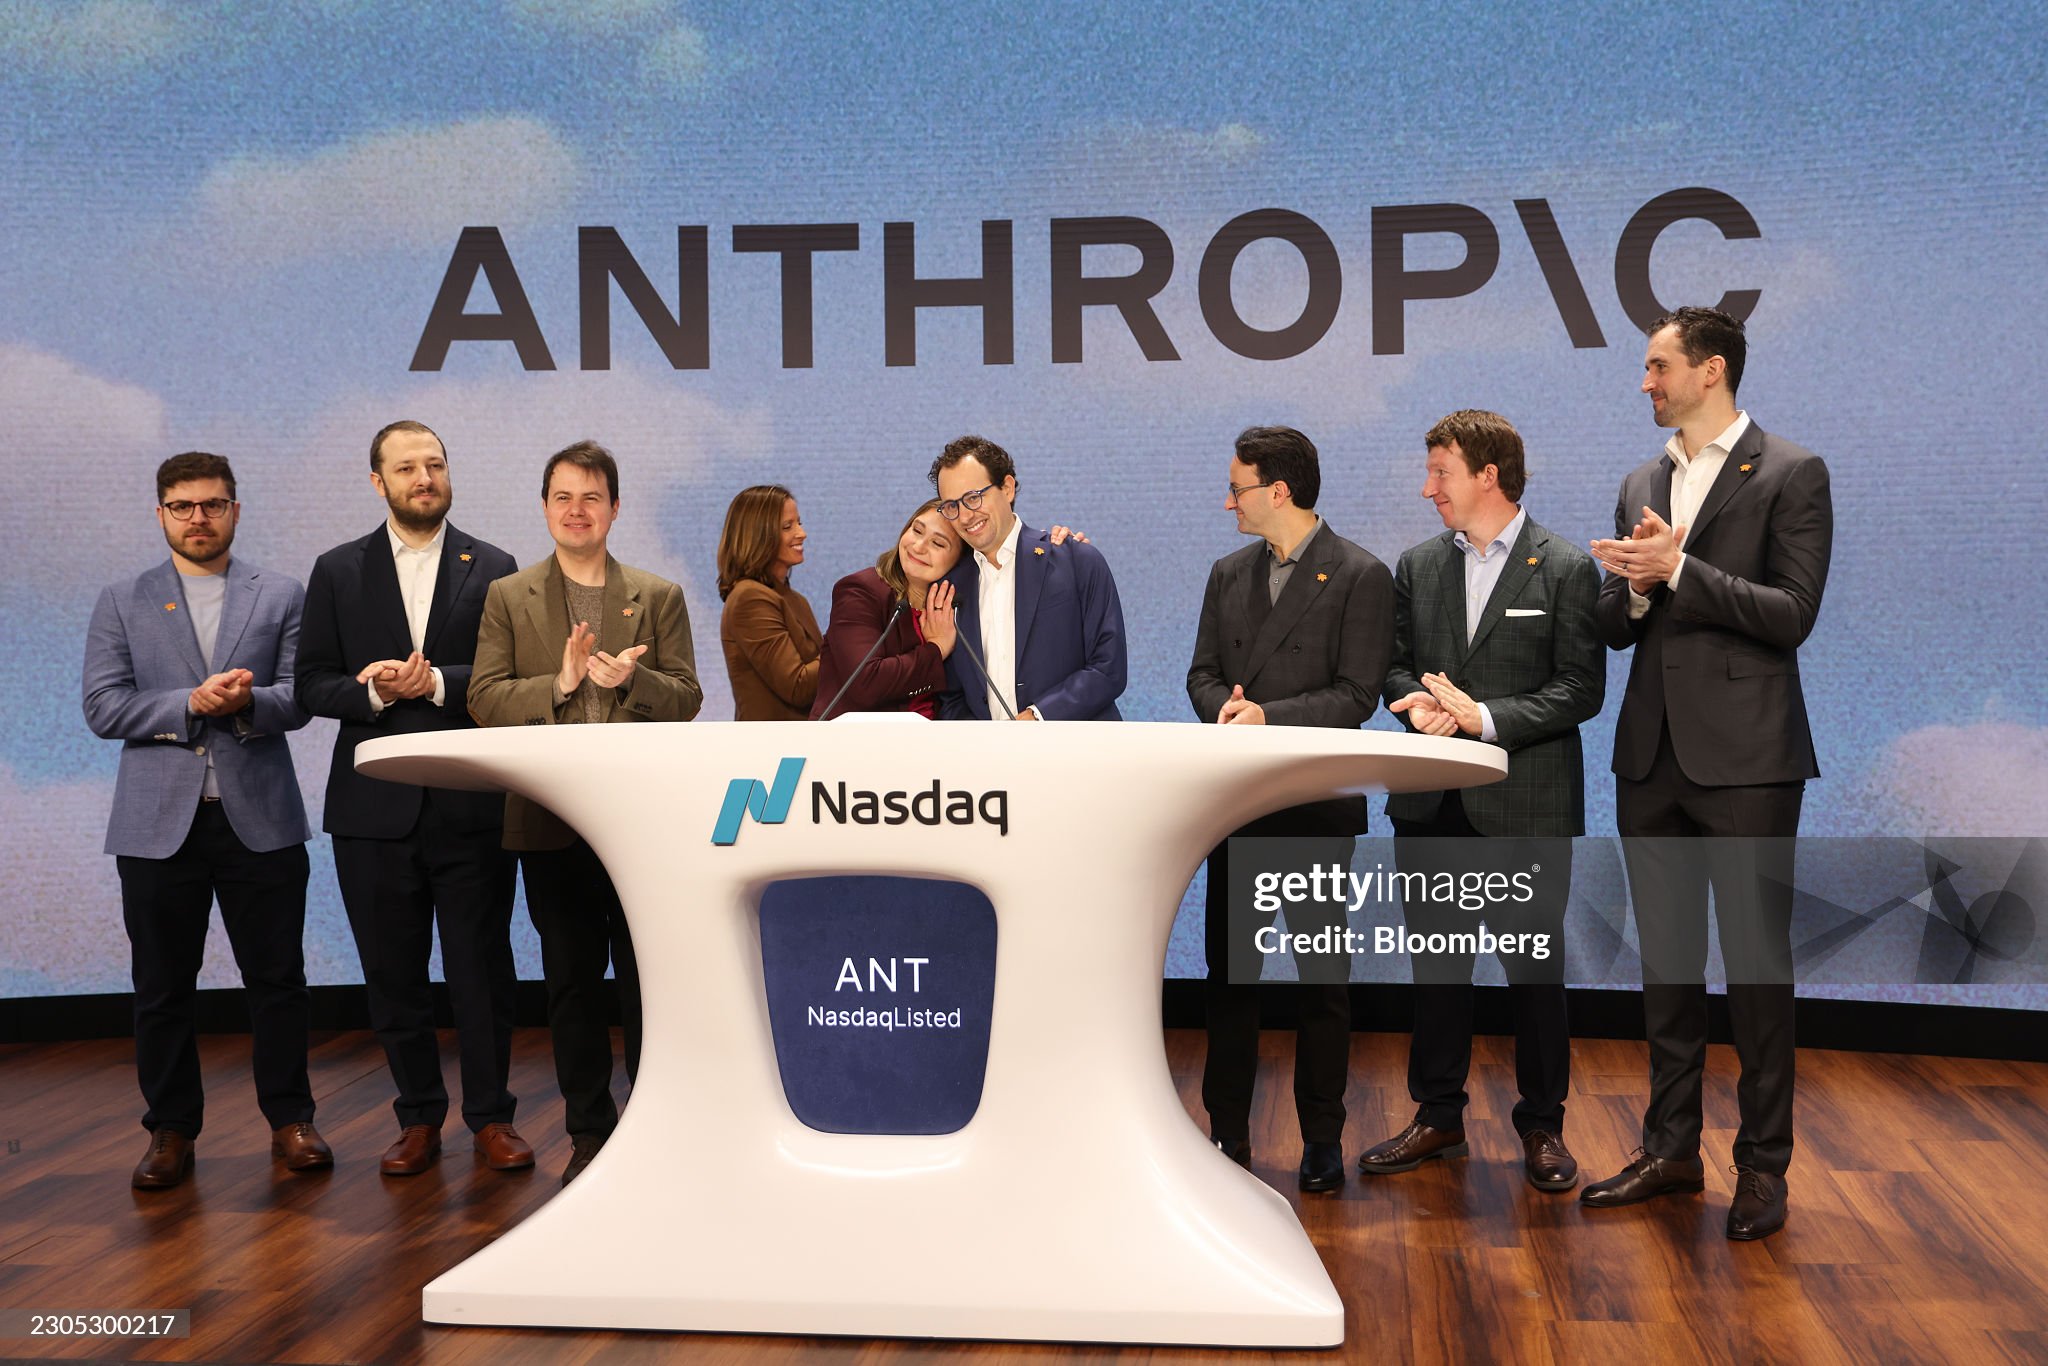
آنتروپیک، سازنده مدل هوش مصنوعی کلود، در نخستین روز حضور خود در نزدک با استقبال چشمگیر خریداران روبهرو شد، اما بخش عمده جهش آغاز معاملات در کمتر از دو روز از میان رفت. این شرکت پنجشنبه ۲۸ آبان ۱۴۰۵ (۱۹ نوامبر ۲۰۲۶) سهام خود را با نماد ANT وارد بازار کرد. قیمت نخستین معامله ۱۱۱٫۵۰ دلار بود، اما در پایان معاملات جمعه ۲۹ آبان هر سهم ۸۸٫۹۱ دلار قیمت داشت؛ یعنی حدود ۲۰٫۳ درصد کمتر از قیمت نخستین معامله، هرچند همچنان بالاتر از نرخ ۸۳ دلاری عرضه اولیه. دادههای تاریخی معاملات ANT این فاصله را نشان میدهند.
این دو روز یک تناقض ظاهری را پیش روی بازار گذاشت: آنتروپیک موفق شد بزرگترین عرضه اولیه از نظر مبلغ ناخالص فروش سهام را به پایان برساند، اما موفقیت در فروش سهام به معنای بازده مثبت برای همه خریداران نبود. خریدارانی که سهم را با قیمت عرضه دریافت کردند، در پایان روز دوم هنوز سود تحققنیافته داشتند؛ کسانی که در نخستین معامله عمومی وارد شدند، زیان قابلتوجهی را روی کاغذ تجربه کردند.
این گزارش مکمل پرونده اصلی راه پرداخت درباره عرضه اولیه آنتروپیک است و بهجای تکرار سازوکار عرضه و قیمتگذاری اولیه، بر واکنش بازار، توزیع بازده میان سرمایهگذاران و ریسک ارزشگذاری تمرکز دارد.
چهار قیمت که روایت عرضه اولیه را تغییر میدهند
آنتروپیک سهام کلاس A را با قیمت ۸۳ دلار عرضه کرد؛ نرخی بالاتر از محدوده پیشنهادی اولیه ۷۰ تا ۷۸ دلار. بازار در نخستین معامله روز پنجشنبه قیمت ۱۱۱٫۵۰ دلار را ثبت کرد؛ ۳۴٫۳ درصد بالاتر از قیمت عرضه. بااینحال، سهام تا پایان همان روز به ۹۷٫۱۷ دلار رسید و جمعه با افت روزانه ۸٫۵ درصدی در ۸۸٫۹۱ دلار بسته شد.
ببینید: از «دیا» تا ChatGPT Wallet؛ هوش مصنوعی در مرز تازه خرید و پرداخت
برای تفسیر این ارقام، مبنای مقایسه تعیینکننده است. اگر معیار، قیمت عرضه ۸۳ دلاری باشد، سهم در پایان جمعه همچنان ۷٫۱ درصد بالاتر قرار داشت. اگر معیار، نخستین معامله ۱۱۱٫۵۰ دلاری باشد، بازده تا همان زمان منفی ۲۰٫۳ درصد است. این دو درصد هر دو درستاند، اما درباره دو نقطه ورود متفاوت صحبت میکنند.
| موقعیت | قیمت هر سهم | تغییر نسبت به عرضه ۸۳ دلاری |
|---|---|---|
| قیمت عرضه اولیه | $83.00 | مبنا: ۰٪ |
| نخستین معامله، ۱۹ نوامبر | $111.50 | +۳۴٫۳٪ |
| پایان معاملات، ۱۹ نوامبر | $97.17 | +۱۷٫۱٪ |
| پایان معاملات، ۲۰ نوامبر | $88.91 | +۷٫۱٪ |
پایینترین قیمت معاملهشده در ۲۰ نوامبر ۸۳٫۰۵ دلار بود. افت روزانه ۲۰ نوامبر نسبت به قیمت پایانی روز قبل، ۸٫۵٪ محاسبه میشود.
منبع: دادههای تاریخی معاملات ANT در یاهو فایننس؛ درصدها محاسبه راه پرداخت بر اساس قیمتهای فوق
فشار فروش در روز دوم حتی قیمت را در مقطعی به ۸۳٫۰۵ دلار رساند؛ فقط پنج سنت بالاتر از قیمت عرضه. بنابراین عملکرد عرضه را نمیتوان فقط با عبارت «رشد ۱۷ درصدی روز نخست» یا «افت ۸٫۵ درصدی روز دوم» خلاصه کرد؛ باید روشن باشد سرمایهگذار در چه قیمتی وارد شده و تا چه تاریخی بازده او سنجیده میشود.
سود خریدار عرضه اولیه در برابر زیان خریدار آغاز معاملات
فاصله میان دو نقطه ورود، پیام اصلی دو روز نخست است. سرمایهگذاری که سهم را با قیمت تخصیص ۸۳ دلار دریافت کرده بود، در پایان جمعه به ازای هر سهم ۵٫۹۱ دلار سود تحققنیافته داشت. اما خریداری که در نخستین معامله عمومی با قیمت ۱۱۱٫۵۰ دلار وارد شده بود، در همان زمان ۲۲٫۵۹ دلار از ارزش هر سهم خود را از دست داده بود.
ببینید: جنسن هوانگ ماشین نیست؛ درباره نبوغ، اعتمادبهنفس و مرزهای قدرت
این مقایسه، بازده فرضی خرید و نگهداری تا پایان معاملات ۲۰ نوامبر است؛ بازده تحققیافته، کارمزد، مالیات و زمان فروش واقعی سرمایهگذاران را نشان نمیدهد. همچنین همه خریداران بازار ثانویه لزوماً در قیمت آغازین وارد نشدهاند. به همین دلیل، این دو عدد باید بهعنوان دو سناریوی مشخص خوانده شوند، نه سود یا زیان تمام سهامداران.
نقطه میانی هر نوار بازده صفر است؛ سمت راست سود و سمت چپ زیان را نشان میدهد. دامنه نمایش ۲۵− تا ۲۵+ درصد است. محاسبه صرفاً فرض خرید در قیمت مشخص و نگهداری تا بستهشدن معاملات ۲۰ نوامبر است؛ نه بازده تحققیافته همه سهامداران.
منبع قیمتها: یاهو فایننس؛ محاسبات راه پرداخت
در عرضههای بسیار پرتقاضا، دسترسی به قیمت عرضه میان گروههای سرمایهگذار یکسان نیست. رویترز با استناد به دادههای Vanda Research گزارش کرده است که ارزش معاملات سرمایهگذاران خرد در روز نخست از ۷۵۰ میلیون دلار فراتر رفت؛ رکوردی در مجموعه داده این مؤسسه برای یک روز آغاز معاملات. بااینحال، گردش معاملات با خالص خرید برابر نیست و کمتر از ۲۰ درصد سهام عرضهشده به سرمایهگذاران خرد تخصیص یافته بود.
عرضه عمومی ۹۳٫۵ میلیارددلاری؛ شرکت چقدر پول دریافت کرد؟
درحالیکه قیمت سهم در بازار ثانویه عقب مینشست، مبلغ نهایی عرضه عمومی افزایش پیدا کرد. مطابق اطلاعیه رسمی آنتروپیک در ۲۰ نوامبر، متعهدان عرضه اختیار خرید ۱۴۷ میلیون سهم اضافی را بهطور کامل اعمال کردند. بهاینترتیب، تعداد سهام فروختهشده در عرضه عمومی از ۹۸۰ میلیون به یک میلیارد و ۱۲۷ میلیون سهم رسید و ارزش ناخالص این عرضه، با قیمت ۸۳ دلار، به حدود ۹۳٫۵ میلیارد دلار افزایش یافت.
اما کل این مبلغ وارد حساب آنتروپیک نشده است. از فروش سهام در عرضه عمومی، حدود ۹۱٫۶ میلیارد دلار پیش از کسر کارمزدها و هزینهها به شرکت تعلق داشت و نزدیک به ۲ میلیارد دلار مربوط به سهامداران فروشنده بود. شرکت همزمان عرضه خصوصی جداگانهای به ارزش ۲۶ میلیارد دلار را به پایان رساند که در آن گوگل، مایکروسافت، انویدیا و چند شرکت فعال در زنجیره تراشه و زیرساخت مشارکت داشتند.
مجموع ارزش ناخالص معاملات، بر حسب میلیارد دلار آمریکا
دریافت ناخالص خود آنتروپیک از عرضه عمومی و خصوصی در مجموع حدود ۱۱۷٫۶ میلیارد دلار است. ارقام گرد شدهاند و پیش از کسر کارمزدها و هزینههای عرضه هستند؛ ۱۱۹٫۵ میلیارد دلار اندازه کل معاملات است، نه دریافت شرکت.
در نتیجه، ۱۱۹٫۵ میلیارد دلار ارزش ناخالص مجموع عرضه عمومی و خصوصی است؛ نه تمام وجوه دریافتی خود آنتروپیک. سهم ناخالص شرکت از دو معامله در مجموع حدود ۱۱۷٫۶ میلیارد دلار بود و این رقم نیز پیش از کسر هزینههای مرتبط محاسبه میشود. این تمایز برای فهم ظرفیت مالی تازه شرکت و مقایسه آن با تعهدات آتی ضروری است.
ببینید: نسخه نخست کتاب «MCP همان API جدید است؟» با تمرکز بر کاربرد سازمانی هوش مصنوعی منتشر شد
اعمال کامل اختیار خرید اضافی یا «گرینشو» (Greenshoe) پیامد دیگری هم داشت. رویترز گزارش داده است که با بستهشدن موقعیت عامل تثبیت قیمت، یکی از مسیرهای بالقوه خرید حمایتی در بازار از دسترس خارج شد. بااینحال، همزمانی این اتفاق با افت سهم، بهتنهایی رابطه علت و معلولی را ثابت نمیکند.
افت آنتروپیک بخشی از فروش گسترده سهام فناوری بود
سهام آنتروپیک در خلأ معامله نمیشد. در جمعه ۲۰ نوامبر، بازار آمریکا یکی از روزهای سنگین فروش سهام فناوری را پشت سر گذاشت. براساس گزارش رویترز از معاملات همان روز، شاخص نزدک حدود ۵٫۳ درصد و اساندپی ۵۰۰ حدود ۳٫۷ درصد افت کردند. سهام انویدیا نیز نزدیک ۱۴ درصد کاهش یافت؛ درحالیکه افت روزانه آنتروپیک ۸٫۵ درصد بود.
کاهش قیمت یا شاخص طی معاملات جمعه ۲۰ نوامبر ۲۰۲۶
طول نوارها نسبت به دامنه ۰ تا ۱۵ درصد افت تنظیم شده است. مقایسه صرفاً عملکرد همان روز را نشان میدهد و به معنای وجود رابطه علّی میان این نمادها و شاخصها نیست.
منابع: رویترز، ۲۰ نوامبر و قیمت پایانی ANT؛ ارقام گرد شدهاند
این مقایسه نشان میدهد که عقبنشینی آنتروپیک همزمان با یک موج فراگیر کاهش ریسک رخ داد. بااینحال، نباید افت کل بازار را به عرضه اولیه آنتروپیک نسبت داد یا فرض کرد همه نمادها به دلیل یک عامل واحد پایین آمدهاند. نگرانی از ارزشگذاری سهام هوش مصنوعی، هزینه زیرساخت و شرایط تأمین مالی در کنار عوامل مختص هر شرکت در رفتار سرمایهگذاران مؤثر بودند.
ببینید: هوش مصنوعی؛ موتور رشد اقتصاد جهان یا منشأ بحران بعدی بازارهای مالی؟
همین تمایز برای خواندن خبر مهم است: استقبال از پذیرهنویسی یک شرکت میتواند همزمان با بدبینی نسبت به قیمت سهام آن در معاملات روزانه وجود داشته باشد. حتی سرمایهگذارانی که به رشد بلندمدت استفاده از هوش مصنوعی باور دارند، ممکن است قیمت فعلی سهام شرکتها را بالاتر از ارزشی بدانند که درآمد و سود آینده توجیه میکند.
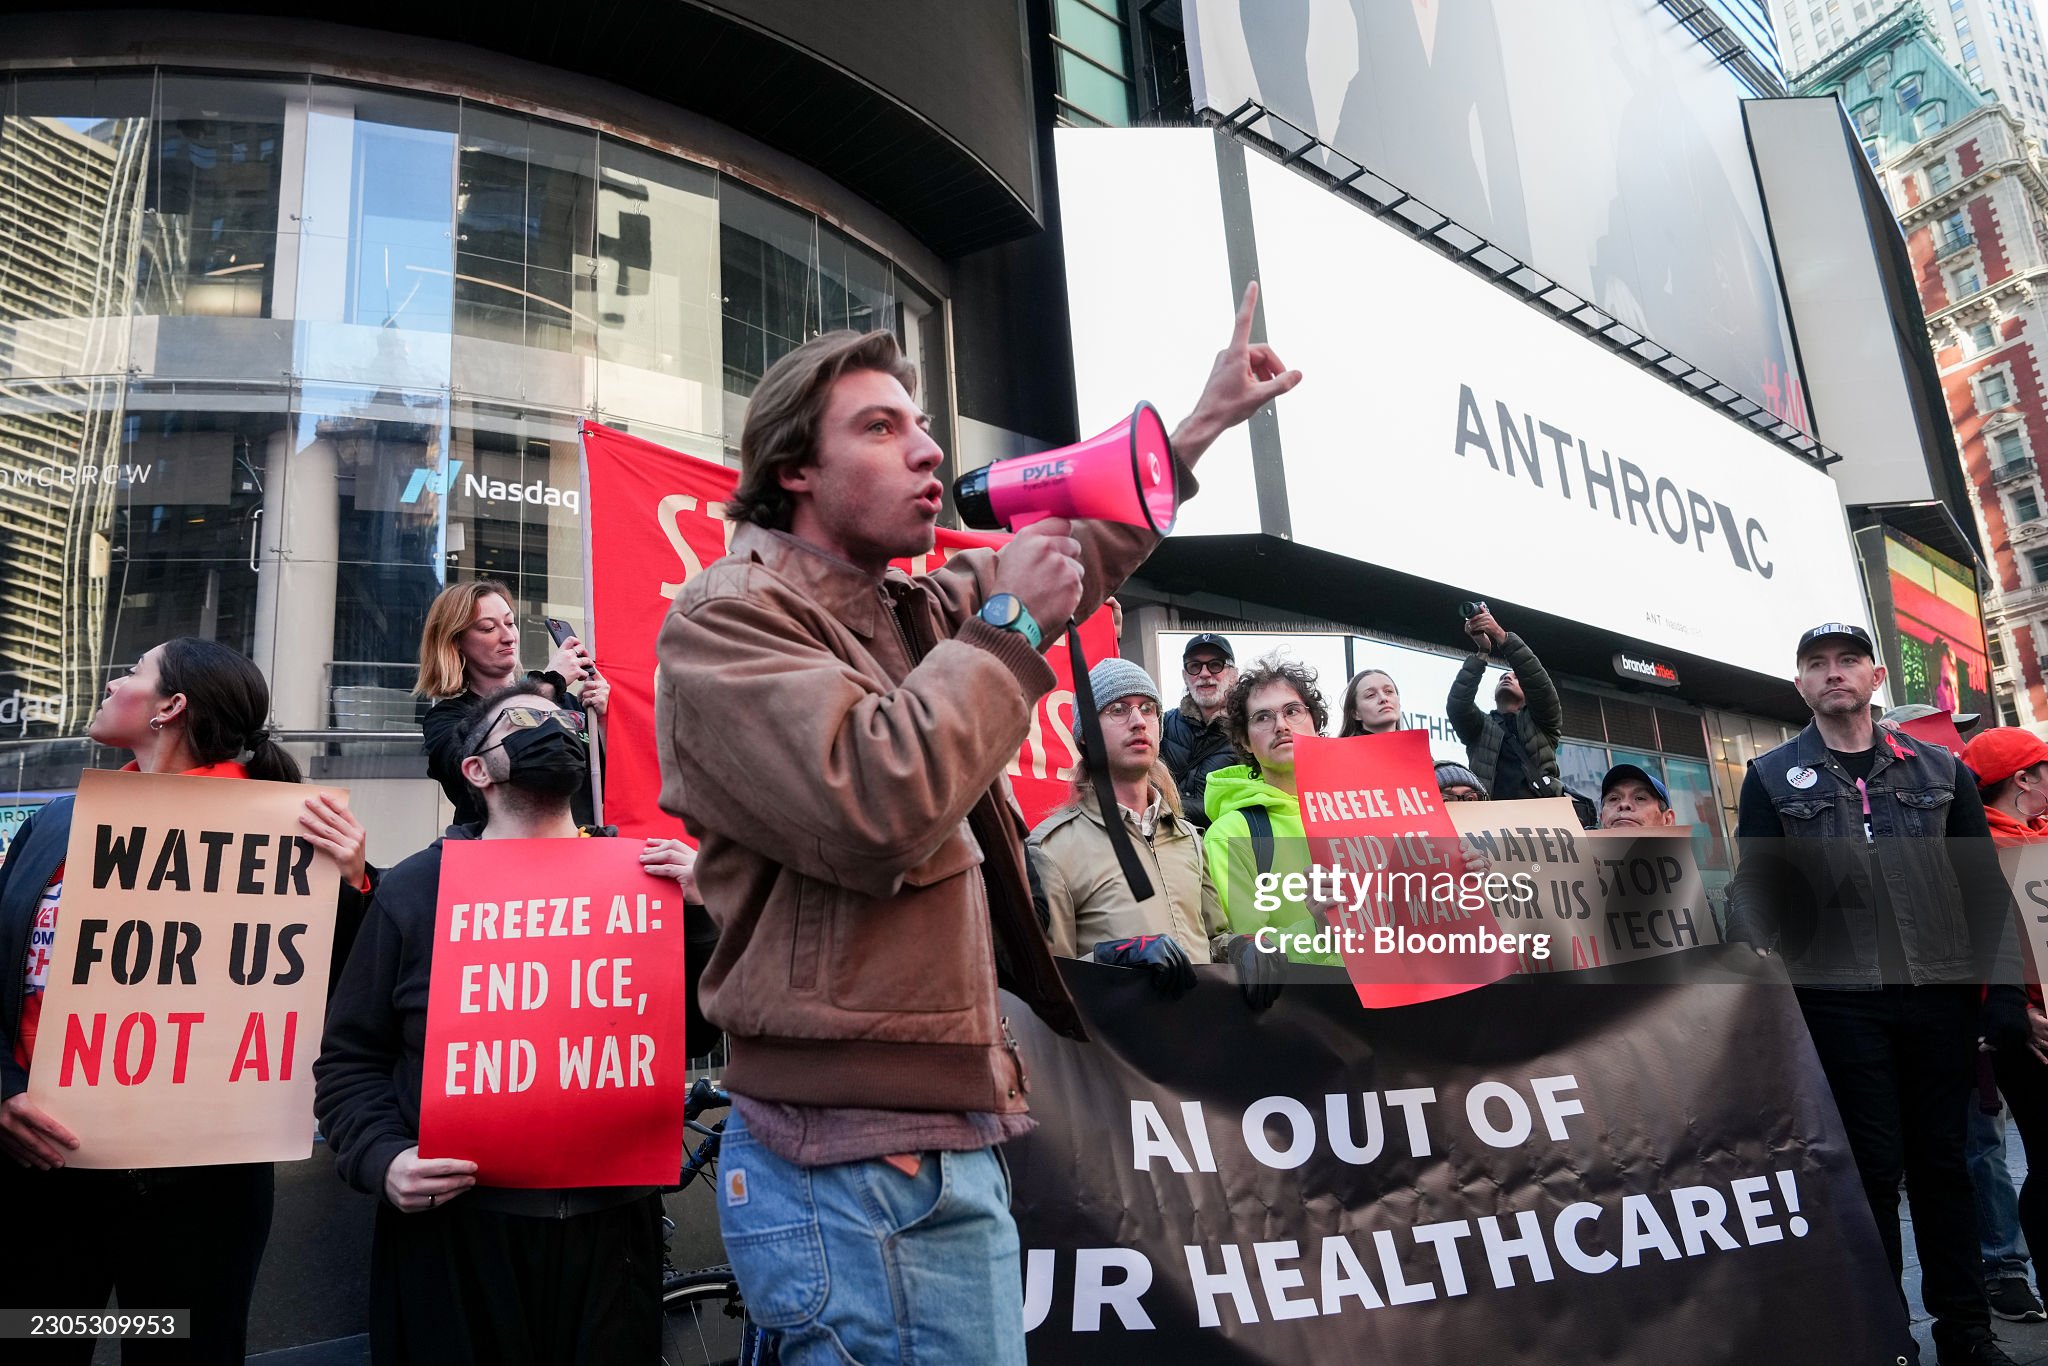
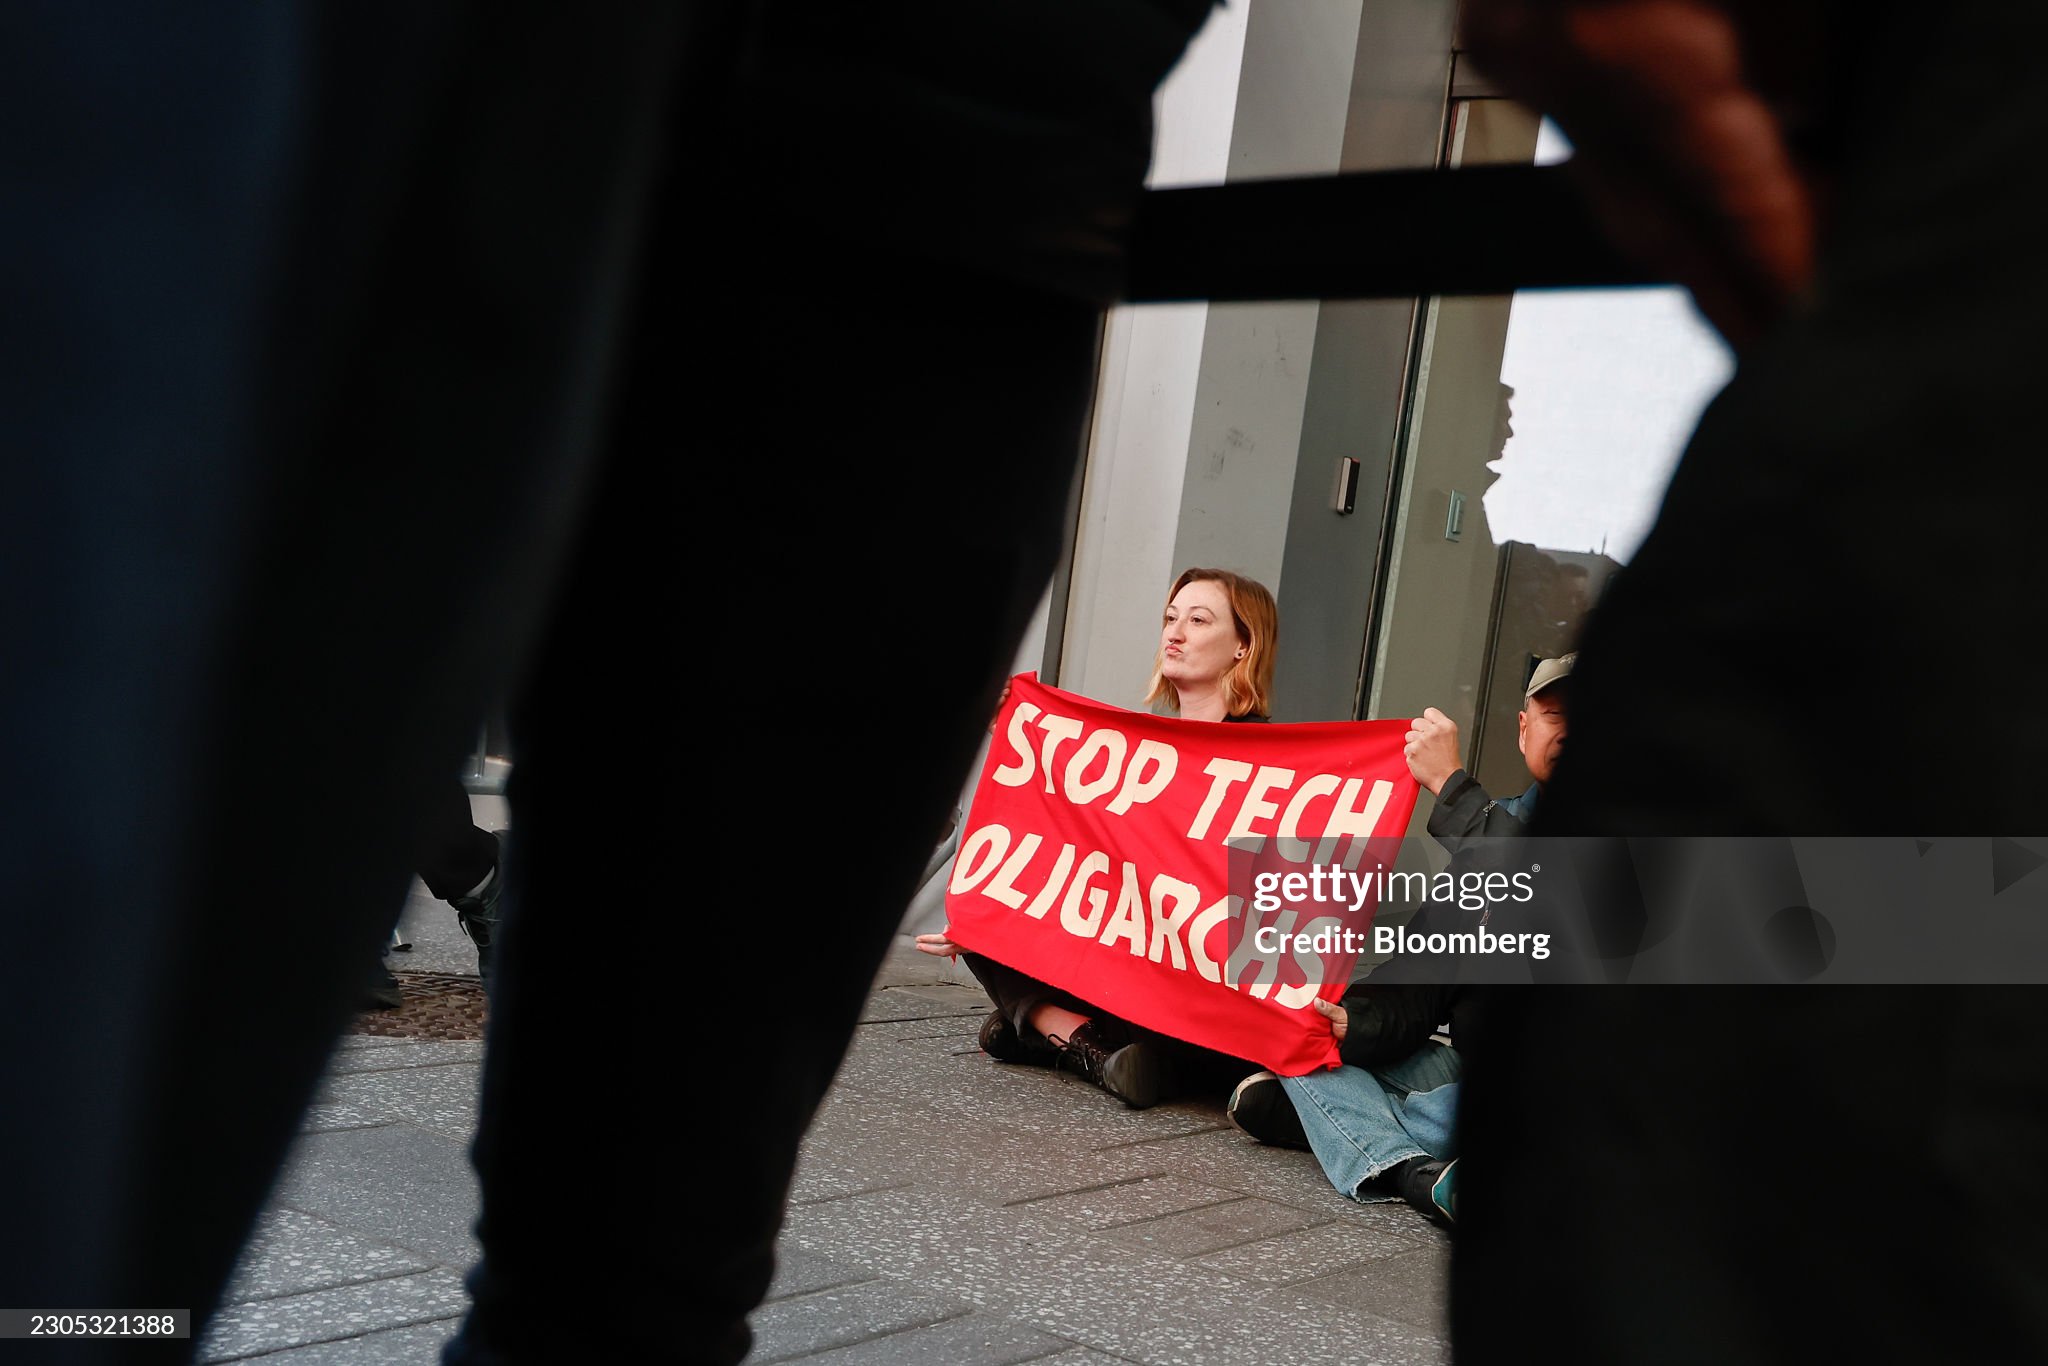
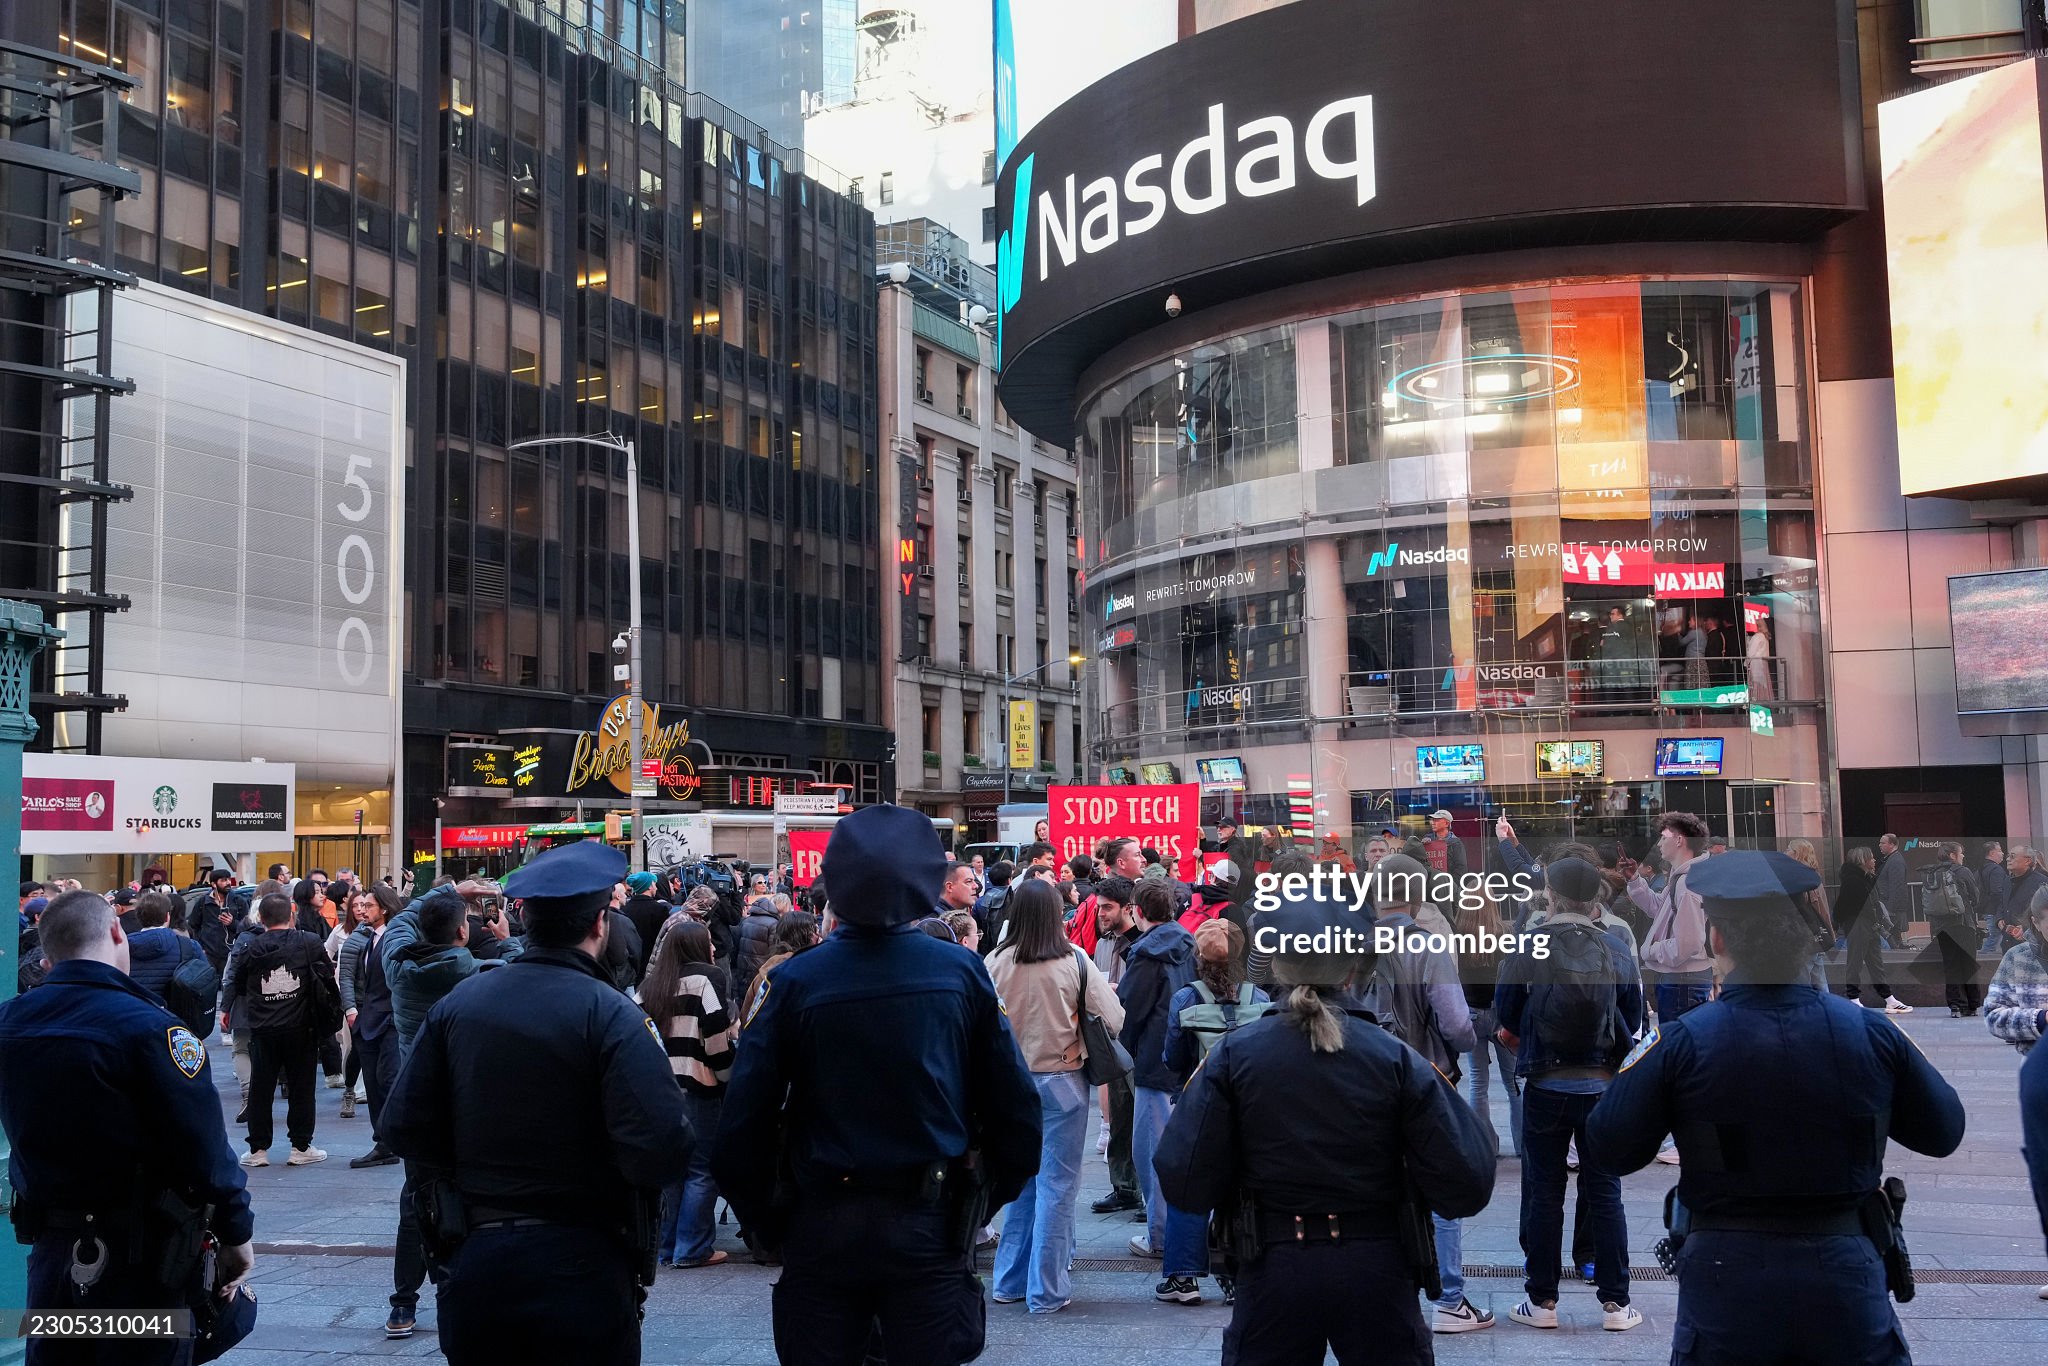
ارزشگذاری چندتریلیوندلاری چگونه عقب نشست؟
در قیمت عرضه، ارزشگذاری آنتروپیک بر مبنای سهام با احتساب رقیقشدن بالقوه، در حدود ۱٫۵ تریلیون دلار برآورد میشد. با نخستین معامله، این برآورد تا حدود ۲ تریلیون دلار بالا رفت و تا پایان روز نخست به حدود ۱٫۷۵ تا ۱٫۷۷ تریلیون دلار برگشت. تحلیل MSCI و گزارش رویترز از آغاز معاملات هر دو بر مبنای ارزشگذاری رقیقشده به این نوسان توجه کردهاند.
ببینید: از بازیهای ویدئویی تا قلب هوش مصنوعی؛ روایتی از کتاب «ماشین تفکر»
این اعداد را نباید با «ارزش بازار سهام منتشرشده و در گردش» یکی گرفت. روش شمارش سهام، اختیارها و ابزارهای قابل تبدیل میتواند باعث تفاوت میان برآوردهای ارزشگذاری شود؛ به همین دلیل از ساخت یک نمودار خطی واحد از ارقام ناهمسان خودداری شده است. کاهش ارزشگذاری نیز معادل خروج همان مقدار پول نقد از شرکت نیست؛ فقط از پایینتر آمدن قیمتی خبر میدهد که بازار حاضر است برای مالکیت سهم بپردازد.
پرسش اصلی از اینجا آغاز میشود: آیا رشد درآمد آنتروپیک و بهبود اقتصاد ارائه مدلها میتواند ارزشگذاری بسیار بالای آن را پشتیبانی کند؟ پاسخ این پرسش نه در دو روز معامله، بلکه در گزارشهای مالی دورههای بعد، حاشیه سود و جریان نقدی روشنتر خواهد شد.
رشد درآمد سریع است، اما تعهدات پردازشی هم کوچک نیست
بر اساس امیدنامه نهایی آنتروپیک نزد کمیسیون بورس و اوراق بهادار آمریکا، درآمد شرکت در ۹ ماه منتهی به ۳۰ سپتامبر ۲۰۲۶ حدود ۳۳٫۲ میلیارد دلار بود؛ در برابر حدود ۲٫۵ میلیارد دلار در دوره مشابه سال قبل. زیان عملیاتی در همین دوره به حدود ۱٫۳ میلیارد دلار رسید، درحالیکه سال قبل نزدیک ۵٫۲ میلیارد دلار بود. این آمار از رشد سریع فروش و کاهش زیان عملیاتی حکایت دارد، نه لزوماً دستیابی به سودآوری پایدار بر اساس استانداردهای حسابداری.
ببینید: آیا کسی به اندازهٔ برنامهنویسان از هوش مصنوعی استفاده خواهد کرد؟
آنتروپیک در همان سند، ۴٫۱ میلیارد دلار سود عملیاتی تعدیلشده را نیز برای ۹ ماه گزارش کرده است. این شاخص غیرمبتنی بر اصول پذیرفتهشده حسابداری آمریکا (Non-GAAP) است و نباید جایگزین زیان عملیاتی گزارششده در صورتهای مالی شود. کنار هم قرار دادن هر دو معیار، تصویر دقیقتری از پیشرفت عملیاتی و محدودیتهای مقایسه فراهم میکند.
سوی دیگر معادله، مقیاس تعهدات زیرساختی است. امیدنامه از حدود ۹۰۰٫۹ میلیارد دلار تعهد قراردادی و هزینههای متعهدشده، عمدتاً مرتبط با توان پردازشی و زیرساخت، خبر میدهد که بخش قابلتوجهی از آن تا سال ۲۰۴۵ امتداد دارد. از این مجموع، حدود ۷۰٫۷ میلیارد دلار مربوط به دوره ۱۲ماهه پس از پایان سپتامبر ۲۰۲۶ است. این تعهدات را نباید بدهی سررسیدشده امروز یا هزینه نقدی یک سال تلقی کرد؛ زمانبندی و ماهیت قراردادها در ارزیابی ریسک اهمیت دارد.
مجموعه این ارقام توضیح میدهد چرا بحث عرضه اولیه آنتروپیک فراتر از یک روز معاملاتی است. برای شرکتهای توسعهدهنده مدلهای پیشرفته، افزایش فروش تنها یک طرف معادله است؛ طرف دیگر، سرمایهگذاری سنگین برای تأمین پردازش و تبدیل درآمد روبهرشد به جریان نقدی قابل اتکا است.
پس از دو روز نخست، چه چیزهایی تعیینکنندهاند؟
دو روز نخست معامله آنتروپیک نه شکست عرضه اولیه را ثابت میکند و نه ارزشگذاری شرکت را تأیید قطعی. عرضه از منظر تأمین مالی نهایی شد و خریداران قیمت اولیه، در پایان جمعه هنوز سود تحققنیافته داشتند. در مقابل، بخش مهمی از خریداران بازار ثانویه در قیمتهای بالای آغاز معاملات با زیان کاغذی روبهرو شدند و شاخصهای فناوری نیز همزمان افت کردند.
از این پس، گزارشهای مالی عمومی، سرعت رشد درآمد در مقایسه با هزینه پردازش، کیفیت جریان نقدی، اجرای تعهدات زیرساختی و تغییر میزان تمایل سرمایهگذاران به پرداخت قیمتهای بالا برای سهام هوش مصنوعی، معیارهای قابل پیگیریتری خواهند بود. پیام این عرضه صرفاً اندازه رکورد نیست؛ تفاوت میان موفقیت شرکت در جذب سرمایه و نتیجه سرمایهگذاری خریداران سهم است.




