سرمایهگذاری گسترده در مراکز داده، تراشهها و زیرساختهای هوش مصنوعی به یکی از عوامل حفظ رشد اقتصاد جهانی تبدیل شده است. بااینحال، صندوق بینالمللی پول هشدار میدهد که فاصله میان هزینههای سنگین امروز و منافع نامطمئن بهرهوری در آینده، همراه با افزایش بدهی شرکتهای فناوری و تمرکز سرمایه، میتواند ثبات بازارهای مالی را تهدید کند.
صندوق بینالمللی پول در تازهترین ارزیابیهای خود، تصویری دوگانه از نقش هوش مصنوعی در اقتصاد جهان ترسیم کرده است: فناوریای که اکنون با ایجاد موجی از سرمایهگذاری، به حفظ رشد اقتصادی کمک میکند، ممکن است در صورت تحققنیافتن انتظارات سرمایهگذاران، به منشأ شوک جدیدی در بازارهای مالی تبدیل شود.
بر اساس گزارش «چشمانداز اقتصاد جهان» این نهاد در اکتبر ۲۰۲۶، رشد اقتصاد جهانی برای سال جاری میلادی ۳.۱ درصد و برای سال ۲۰۲۷ معادل ۳.۴ درصد پیشبینی شده است. سرمایهگذاری در هوش مصنوعی یکی از عوامل مقاومت اقتصاد جهانی در برابر فشارهای ناشی از افزایش قیمت انرژی و نااطمینانیهای ژئوپلیتیکی بوده است؛ اما صندوق هشدار میدهد که بخشی از این مقاومت به تداوم رونقی وابسته شده که بازده اقتصادی نهایی آن هنوز روشن نیست.
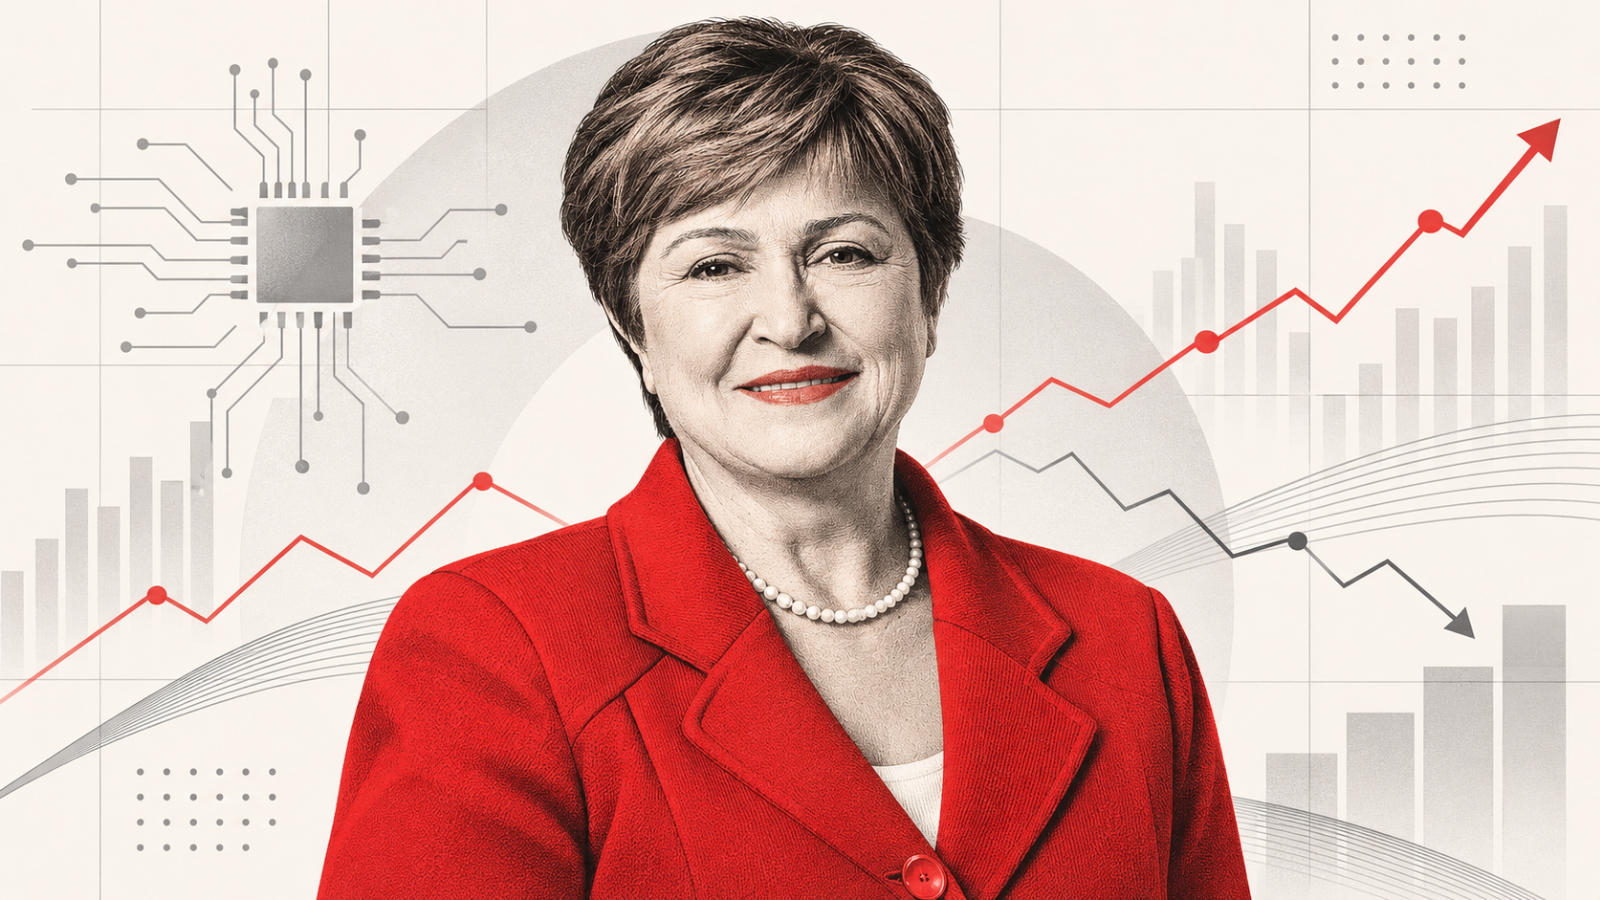
کریستالینا جورجیوا، مدیرعامل صندوق بینالمللی پول، در سخنان ۶ نوامبر در واشنگتن نیز بر همین نگرانی تأکید کرد. به گزارش رویترز، او هشدار داد که کندشدن رشد ناشی از سرمایهگذاری هوش مصنوعی باید در تصمیمهای بانکهای مرکزی برای مقابله با تورم در نظر گرفته شود.
بخوانید: راه پرداخت «اطلس هوش مصنوعی جهان» را منتشر کرد
مسئله اصلی اکنون فقط ظرفیت هوش مصنوعی برای افزایش تولید نیست؛ پرسش مهمتر این است که اقتصاد جهان تا چه اندازه میتواند به سرمایهگذاریهایی متکی بماند که هزینه آنها امروز پرداخت میشود، اما سودآوری و آثار بهرهوری آنها به آینده وابسته است.
سرمایهگذاری در هوش مصنوعی؛ هزینههای امروز و بهرهوری نامطمئن فردا
برای درک نگرانی صندوق باید میان دو اثر متفاوت هوش مصنوعی بر اقتصاد تمایز گذاشت: افزایش تقاضای ناشی از سرمایهگذاری و افزایش عرضه ناشی از بهرهوری.
اثر نخست هماکنون قابل مشاهده است. شرکتهای بزرگ فناوری میلیاردها دلار برای ساخت مراکز داده، خرید تراشههای پیشرفته، توسعه شبکههای برق و فراهمکردن ظرفیت پردازشی هزینه میکنند. این مخارج تقاضا برای تجهیزات، انرژی، خدمات مهندسی و نیروی کار ایجاد کرده و به رشد اقتصادی کشورهایی کمک میکند که در زنجیره تأمین فناوری حضور دارند.
صندوق در گزارش اکتبر ۲۰۲۶ چشمانداز اقتصاد جهان توضیح میدهد که اقتصاد جهانی همزمان تحت تأثیر دو نیروی متضاد قرار دارد: شوک منفی عرضه ناشی از اختلال در بازار انرژی و شوک مثبت تقاضا ناشی از سرمایهگذاری در فناوری، بهویژه هوش مصنوعی.
این وضعیت بهخصوص برای اقتصاد آمریکا و کشورهای آسیایی صادرکننده سختافزار اهمیت دارد. کره جنوبی، تایوان، مالزی و تایلند از جمله اقتصادهایی هستند که میتوانند از افزایش تقاضا برای نیمهرساناها و تجهیزات مرتبط با هوش مصنوعی بهره ببرند.
بااینحال، افزایش سرمایهگذاری لزوماً به معنای افزایش پایدار بهرهوری نیست.
ساخت یک مرکز داده از همان ابتدا به تولید و تقاضای اقتصادی اضافه میکند، اما اینکه خدمات ارائهشده از طریق آن تا چه اندازه هزینه تولید سایر صنایع را کاهش دهد یا محصولات و درآمدهای جدید ایجاد کند، به میزان پذیرش فناوری، کیفیت استفاده از آن و قابلیت تجاریسازی خدمات بستگی دارد.
جورجیوا در یادداشت ۱۵ اکتبر خود در وبسایت صندوق میان رونق کنونی سرمایهگذاری و موج احتمالی آینده افزایش بهرهوری تمایز میگذارد. به ارزیابی او، هوش مصنوعی در صورت پذیرش گسترده میتواند در دهه آینده حدود نیم واحد درصد در سال به رشد اقتصاد جهانی اضافه کند؛ اما تحقق این ظرفیت نیازمند زمان، زیرساخت و سازگاری کسبوکارها و نیروی کار است.
بنابراین، اقتصاد جهان با نوعی ناهماهنگی زمانی مواجه است: سرمایهگذاری سنگین پیشاپیش آغاز شده، اما بخش مهمی از توجیه اقتصادی آن به دستاوردهایی وابسته است که هنوز تحقق آنها قطعی نیست.
سناریوی بدبینانه صندوق؛ کاهش ۱.۱ درصدی تولید جهان تا سال ۲۰۲۸
جدیترین هشدار صندوق در بخش سناریوهای گزارش اکتبر مطرح شده است.
| سناریوی مدل | نتیجه برآوردشده نسبت به وضعیت پایه |
|---|---|
| سرمایهگذاری بیشتر و تحقق سریع بهرهوری | افزایش حدود ۰.۶ درصدی سطح تولید جهانی تا ۲۰۲۹ |
| محدودیت عرضه و تأخیر در بهرهوری | افزایش محدودتر تولید جهانی، حدود ۰.۲ درصد تا ۲۰۲۹، همراه با فشار تورمی بیشتر |
| اصلاح شدید بازار و عقبنشینی سرمایهگذاری | کاهش ۱.۱ درصدی سطح تولید جهانی و ۱.۸ درصدی تولید آمریکا تا ۲۰۲۸ |
این نهاد با استفاده از مدل اقتصاد کلان خود، چند مسیر احتمالی برای توسعه هوش مصنوعی بررسی کرده است؛ از وضعیتی که سرمایهگذاری با افزایش سریع بهرهوری همراه میشود تا شرایطی که محدودیتهای عرضه یا ناامیدی سرمایهگذاران، مسیر رشد را تغییر میدهد.
این ارقام نتایج سناریوهای متفاوت و مربوط به افقهای زمانی مشخصاند؛ نه پیشبینی قطعی صندوق از آینده اقتصاد جهان.
در سناریوی بدبینانه، فرض بر این است که دستاوردهای بهرهوری هوش مصنوعی مطابق انتظار محقق نمیشوند و شرکتها در نتیجه، سرمایهگذاریهای مرتبط را بهشدت کاهش میدهند.
برآورد صندوق نشان میدهد عقبنشینی مستقیم سرمایهگذاری بهتنهایی میتواند تا سال ۲۰۲۸ سطح تولید جهانی را حدود ۰.۴ درصد پایینتر از وضعیت پایه قرار دهد. اما اثر ماجرا در همین نقطه متوقف نمیشود.
کاهش ارزش سهام شرکتهای فناوری، افت ثروت سرمایهگذاران، کاهش مصرف، افزایش هزینه تأمین مالی و محدودشدن دسترسی به اعتبار میتواند شوک اولیه را تشدید کند. با احتساب این آثار، سطح تولید ناخالص داخلی جهان در سال ۲۰۲۸ ممکن است ۱.۱ درصد پایینتر از مسیر پایه باشد. این کاهش در آمریکا به ۱.۸ درصد و در آسیا به حدود ۱.۷ درصد میرسد.
نکته مهم این است که این ارقام به معنای کاهش نرخ رشد سالانه به همین میزان نیستند؛ آنها اختلاف سطح تولید ناخالص داخلی با سناریوی پایه را نشان میدهند.
همچنین، سناریوی بدبینانه به معنای پیشبینی وقوع حتمی بحران یا رکود جهانی نیست. ارزش آن نشاندادن مسیرهایی است که از طریق آنها یک عقبنشینی در سرمایهگذاری فناوری میتواند از محدوده شرکتهای هوش مصنوعی فراتر رود و به اقتصاد واقعی سرایت کند.
خطر در ترازنامهها پنهان است؛ تأمین مالی چرخشی و افزایش بدهی
یکی از مهمترین یافتههای گزارش ثبات مالی جهانی صندوق در اکتبر ۲۰۲۶، افزایش وابستگی مالی بازیگران اصلی اکوسیستم هوش مصنوعی به یکدیگر است.
بخش مهمی از سرمایهگذاری در این حوزه توسط شرکتهای بزرگ ارائهدهنده خدمات ابری و زیرساخت دیجیتال انجام میشود. این شرکتها که در ادبیات صنعت به آنها «هایپراسکیلر» گفته میشود، علاوه بر ساخت زیرساخت پردازشی، در شرکتهای توسعهدهنده مدلهای هوش مصنوعی نیز سرمایهگذاری میکنند.
در برخی قراردادها، شرکت دریافتکننده سرمایه متعهد میشود خدمات پردازشی یا تجهیزات مورد نیاز خود را از همان مجموعه سرمایهگذار خریداری کند. چنین ترتیباتی میتواند به توسعه بازار کمک کند، اما همزمان پیوند پیچیدهای میان ارزش سرمایهگذاری، بدهی و درآمدهای آینده ایجاد میکند.
بخوانید: از بازیهای ویدئویی تا قلب هوش مصنوعی؛ روایتی از کتاب «ماشین تفکر»
صندوق با بررسی ۱۴ معامله عمومی اعلامشده از سال ۲۰۲۳، حدود ۳۰۰ میلیارد دلار سرمایهگذاری سهامی و ۶۵۰ میلیارد دلار تأمین مالی بدهی را شناسایی کرده که با تعهداتی معادل ۱.۴ تریلیون دلار درآمد آتی از محل خدمات یا سفارش تجهیزات مرتبط بودهاند.
این ارقام مربوط به معاملات بررسیشدهاند و نباید بهعنوان کل سرمایهگذاری جهانی در هوش مصنوعی یا درآمد قطعی تحققیافته تلقی شوند.
خطر زمانی آشکار میشود که تقاضای واقعی برای خدمات هوش مصنوعی پایینتر از برآوردهای اولیه باشد. در چنین شرایطی، ممکن است ارزش سهام شرکتهای دریافتکننده سرمایه کاهش یابد، بازپرداخت بدهیها دشوارتر شود و تعهدات درآمدی آینده نیز بهطور کامل تحقق پیدا نکند.
به بیان دیگر، درآمد مورد انتظار یک شرکت میتواند به هزینهکرد و تداوم فعالیت شرکتی دیگر وابسته باشد؛ شرکتی که خود برای تأمین مالی به ارزشگذاری و جریان درآمد همان اکوسیستم متکی است.
این وابستگی متقابل، احتمال انتقال فشار مالی میان شرکتها را افزایش میدهد.
در کنار این مسئله، صندوق اعلام کرده سهم شرکتهای بزرگ زیرساختی از انتشار جهانی اوراق بدهی دارای رتبه اعتباری سرمایهگذاری، از کمتر از یک درصد در سال ۲۰۲۴ به حدود ۱۰ درصد افزایش یافته است. هرچند بسیاری از این شرکتها درآمدهای عملیاتی قابلتوجهی دارند، افزایش نیاز به سرمایه و کاهش جریان نقد آزاد میتواند وابستگی آنها به بازار بدهی را بیشتر کند.
بااینهمه، صندوق رونق فعلی را صرفاً حبابی بدون پشتوانه معرفی نمیکند. سودآوری قابلتوجه برخی شرکتهای اصلی زنجیره هوش مصنوعی از افزایش ارزش سهام آنها پشتیبانی کرده است. نگرانی اصلی زمانی شکل میگیرد که این سودآوری نتواند با سرعت و ابعاد سرمایهگذاریهای آینده هماهنگ بماند.
آیا هوش مصنوعی دوران پول ارزان را به پایان میرساند؟
رونق هوش مصنوعی تنها ارزش سهام شرکتهای فناوری را تحت تأثیر قرار نداده، بلکه میتواند تعادل بازار جهانی سرمایه را نیز تغییر دهد.
سرمایهگذاری همزمان در مراکز داده، شبکههای انرژی، تراشهها و زیرساختهای دیجیتال به منابع مالی گسترده نیاز دارد. در همین حال، دولتها نیز برای تأمین کسری بودجه، هزینههای دفاعی، پروژههای انرژی و برنامههای صنعتی به بازارهای بدهی مراجعه میکنند.
نتیجه میتواند افزایش رقابت برای جذب سرمایه و بالا رفتن هزینه تأمین مالی باشد.
در دهه پس از بحران مالی ۲۰۰۸، یکی از نگرانیهای اصلی اقتصاددانان، فراوانی پسانداز جهانی و پایینماندن نرخ بهره بود. اکنون تقاضای بزرگ برای سرمایهگذاری فناوری، در کنار بدهی دولتها و فشارهای تورمی، این معادله را تا حدی تغییر داده است.
بااینحال، نسبتدادن افزایش نرخ بهره جهانی صرفاً به هوش مصنوعی دقیق نیست. گزارش صندوق، افزایش هزینههای انرژی، تورم پایدار، کسری بودجه و انتشار گسترده اوراق دولتی را نیز از عوامل مهم افزایش بازده اوراق قرضه معرفی میکند.
اثر هوش مصنوعی بر نرخ بهره به زمان تحقق بهرهوری هم بستگی دارد.
در سناریویی که سرمایهگذاری بهسرعت افزایش یابد اما ظرفیت تولید و بهرهوری با تأخیر رشد کند، تقاضای اضافی میتواند فشارهای تورمی ایجاد کند. در یکی از سناریوهای صندوق، تورم آمریکا تا سال ۲۰۲۸ حدود ۰.۴ واحد درصد بالاتر از مسیر پایه قرار میگیرد و نرخ بهره سیاستی آن کشور نیز حدود ۷۰ واحد پایه افزایش مییابد.
اما اگر رونق سرمایهگذاری ناگهان متوقف شود، وضعیت میتواند معکوس شود. کاهش تقاضا، افت ارزش داراییها و محدودشدن اعتبار ممکن است به کاهش رشد و تضعیف فشارهای تورمی منجر شود.
به همین دلیل هشدار تازه جورجیوا به بانکهای مرکزی اهمیت دارد: سیاستگذاران پولی باید هم احتمال تداوم فشار تورمی ناشی از سرمایهگذاری را در نظر بگیرند و هم خطر کاهش رشد در صورت فروکشکردن رونق هوش مصنوعی را.
در نتیجه، «پایان پول ارزان» یکی از مسیرهای محتمل اقتصاد جهانی است، نه نتیجهای قطعی که صرفاً از گسترش هوش مصنوعی بتوان گرفت.
آسیا از رونق بهره میبرد، اما در معرض عقبنشینی نیز قرار دارد
تأثیر اقتصادی هوش مصنوعی میان کشورها یکسان توزیع نمیشود.
کشورهایی که در زنجیره تأمین تراشه، حافظه، سرور و تجهیزات پیشرفته حضور دارند، از افزایش تقاضای سرمایهگذاری سود میبرند. در مقابل، کشورهایی که دسترسی محدودی به زیرساخت دیجیتال، انرژی پایدار و سرمایه دارند، ممکن است سهم کمتری از رونق کنونی داشته باشند.
بر اساس ارزیابی منطقهای صندوق از اقتصاد آسیا و اقیانوسیه، افزایش تقاضا برای محصولات فناوری از عوامل اصلی حفظ رشد صادرات و سرمایهگذاری در بخشهایی از آسیا بوده است.
اما این مزیت با یک آسیبپذیری همراه است. اگر شرکتهای بزرگ فناوری سرمایهگذاری خود را کاهش دهند، اقتصادهای صادرکننده سختافزار با افت تقاضای خارجی و احتمالاً کاهش قیمت محصولات مواجه میشوند.
در سوی دیگر، اقتصادهایی که از رونق سرمایهگذاری مستقیم بهره چندانی نبردهاند نیز ممکن است از پیامدهای مالی یک اصلاح شدید بازار در امان نمانند. افزایش ریسکگریزی سرمایهگذاران، کاهش جریان سرمایه و بالا رفتن هزینه استقراض میتواند بر بازارهای نوظهور فشار وارد کند.
بنابراین، یکی از پیامهای گزارش صندوق آن است که توزیع منافع و هزینههای هوش مصنوعی نامتقارن است: کشورها الزاماً به همان اندازهای که از رونق بهرهمند میشوند، از پیامدهای پایان احتمالی آن آسیب نمیبینند.
اشتغال و توزیع درآمد؛ چالشی فراتر از بازده سرمایه
هشدارهای صندوق محدود به بازار سرمایه نیست. گسترش هوش مصنوعی میتواند رابطه میان سرمایه، نیروی کار و درآمدهای دولتها را نیز تغییر دهد.
بر اساس برآوردهای صندوق، حدود ۴۰ درصد مشاغل جهان در معرض تغییر ناشی از هوش مصنوعی قرار دارند؛ این نسبت در اقتصادهای پیشرفته به حدود ۶۰ درصد میرسد.
البته قرارگرفتن شغل در معرض هوش مصنوعی به معنای حذف حتمی آن نیست. بخشی از مشاغل ممکن است خودکار شوند، بخشی با ابزارهای جدید تقویت شوند و برخی وظایف و فرصتهای شغلی تازه نیز به وجود آیند.
بااینحال، بررسی صندوق درباره تغییر مهارتها و بازار کار نشان میدهد جذب نیروی کار در برخی مشاغل ابتدایی و وظایف قابلخودکارسازی تحت فشار قرار گرفته است. پژوهشهای منطقهای این نهاد نیز از کاهش نسبی تقاضای کارفرمایان برای بعضی مشاغل بسیار در معرض هوش مصنوعی در آسیا خبر میدهند.
این روند از منظر اقتصاد کلان اهمیت دارد؛ زیرا در صورت افزایش سهم سرمایه از درآمد و کاهش سهم نیروی کار، ممکن است الگوی مصرف خانوارها، نابرابری درآمدی و حتی پایههای مالیاتی دولتها تغییر کند.
مسئله برای سیاستگذاران تنها حمایت از کارگران در معرض جابهجایی نیست، بلکه فراهمکردن شرایطی است که منافع افزایش بهرهوری در گروه محدودی از شرکتها و صاحبان سرمایه متمرکز نشود.
این هشدارها برای بانکها، فینتکها و بازار سرمایه چه معنایی دارد؟
از منظر صنعت مالی، پیام گزارشهای صندوق فراتر از احتمال کاهش قیمت سهام شرکتهای فناوری است.
نخستین موضوع، تغییر ماهیت ریسک سرمایهگذاری در فناوری است. هزینه توسعه زیرساختهای هوش مصنوعی ممکن است پیش از شکلگیری جریان درآمدی پایدار انجام شود. در چنین شرایطی، ارزیابی پروژه صرفاً بر اساس رشد کاربران، ظرفیت پردازشی یا انتظارات بازار نمیتواند جایگزین بررسی درآمد عملیاتی، جریان نقد و توان بازپرداخت تعهدات شود.
موضوع دوم، افزایش تمرکز ریسک است. بانکها، شرکتهای پرداخت و فینتکها بهطور فزایندهای برای تحلیل داده، کشف تقلب، اعتبارسنجی، خدمات مشتریان و عملیات فناوری به سامانههای هوش مصنوعی و زیرساختهای ابری وابسته میشوند.
این وابستگی میتواند بهرهوری عملیاتی را افزایش دهد، اما همزمان ریسک تمرکز بر تعداد محدودی از ارائهدهندگان فناوری را بیشتر میکند. اختلال در یک ارائهدهنده زیرساختی مهم ممکن است به تعداد زیادی از مؤسسات مالی منتقل شود.
صندوق در گزارش ثبات مالی جهانی، تهدیدهای سایبری را نیز در کنار اصلاح بازار هوش مصنوعی و افزایش بازده اوراق بدهی دولتی، یکی از سه خطر برجسته برای ثبات مالی معرفی کرده است.
برای بانکها و نهادهای ناظر، اهمیت موضوع در این است که ریسک فناوری و ریسک مالی دیگر کاملاً مستقل از یکدیگر نیستند. اختلال عملیاتی میتواند به کاهش اعتماد، فشار نقدینگی یا دشواری دسترسی مشتریان به خدمات مالی منجر شود.
در مورد ایران، باید با احتیاط بیشتری نتیجهگیری کرد. ساختار تأمین مالی، محدودیتهای دسترسی به بازارهای سرمایه بینالمللی، زیرساخت انرژی و شرایط اقتصاد کلان ایران با اقتصادهای اصلی سرمایهگذار در هوش مصنوعی تفاوت دارد. بنابراین نمیتوان برآوردهای جهانی صندوق را مستقیماً به بازار مالی ایران تعمیم داد.
بااینحال، یک پرسش مشترک برای بانکها، شرکتهای فناوری مالی و سرمایهگذاران ایرانی نیز وجود دارد: سرمایهگذاری در هوش مصنوعی چه زمانی و از چه مسیری به کاهش قابلاندازهگیری هزینهها، افزایش درآمد یا بهبود کیفیت خدمات منجر میشود؟
پاسخ این پرسش مستلزم توجه به هزینه واقعی زیرساخت، دسترسی به داده، ظرفیت پردازشی، امنیت اطلاعات، توان نیروی انسانی و مدل درآمدی پروژههاست.
موتور رشد یا منشأ شوک بعدی؟
پیام اصلی صندوق بینالمللی پول نه مخالفت با سرمایهگذاری در هوش مصنوعی است و نه پیشبینی قطعی ترکیدن یک حباب.
این نهاد در واقع نسبت به فاصله احتمالی میان سرعت انباشت سرمایه و سرعت تحقق بازده اقتصادی هشدار میدهد؛ فاصلهای که هرچه با بدهی بیشتر، ارزشگذاری خوشبینانهتر و تمرکز مالی بالاتر همراه شود، پیامدهای اصلاح احتمالی بازار را تشدید میکند.
در سناریوی مطلوب، سرمایهگذاریهای کنونی به زیرساختی تبدیل میشوند که بهرهوری صنایع را بالا میبرد، ظرفیت تولید را افزایش میدهد و زمینه رشد پایدارتر اقتصاد جهانی را فراهم میکند.
در سناریوی نامطلوب، بخشی از انتظارات سودآوری محقق نمیشود، شرکتها هزینهکرد خود را کاهش میدهند و افت ارزش داراییها از طریق بازارهای سهام، بدهی و اعتبار به سایر بخشهای اقتصاد منتقل میشود.
برای تشخیص مسیر آینده، صرفاً دنبالکردن ارزش سهام شرکتهای فناوری کافی نیست. نسبت سرمایهگذاری به درآمد واقعی خدمات هوش مصنوعی، جریان نقد شرکتهای بزرگ، رشد بدهی، میزان پذیرش فناوری در صنایع مختلف و شواهد افزایش بهرهوری، شاخصهای مهمتری برای ارزیابی پایداری این رونق خواهند بود.
تناقض اصلی اقتصاد هوش مصنوعی همینجاست: جهان برای دستیابی به بهرهوری آینده، امروز هزینه میکند؛ اما ثبات مالی آن تا حدی به تحقق همان آینده وابسته شده است.