


ابلاغ توقف اجرای دو مصوبه واردات خودرو بار دیگر بحث درباره وضعیت ثبت سفارشها، ترخیص خودرو و تعهدات واردکنندگان را مطرح کرده است. درحالیکه وزارت صنعت، معدن و تجارت تأکید دارد واردات خودرو بهطور کلی ممنوع نشده، اطلاعات منتشرشده هنوز تصویر کاملی از وضعیت سفارشهای قبلی، خودروهای در انتظار ترخیص و تعهدات شرکتها در قبال خریداران ارائه نمیکند. این ابهام از منظر تأمین مالی اهمیت دارد؛ زیرا هرگونه تأخیر در فرایند واردات میتواند مدت درگیری سرمایه، هزینه تأمین ارز و نیاز شرکتها به نقدینگی را افزایش دهد.
همزمان، در مرحله جدید عرضه خودروهای وارداتی در آبان ۱۴۰۵، متقاضیان ملزم شدند ۵۰۰ میلیون تومان از منابع خود را در حساب وکالتی مسدود کنند. این اتفاق در کنار تغییرات مقرراتی، پرسش دیگری را مطرح میکند: در زنجیره واردات و فروش خودرو، چه میزان از منابع مالی واردکنندگان و خریداران درگیر است و در صورت تأخیر یا تغییر شرایط، چه سازوکاری از منافع آنها محافظت میکند؟
اهمیت موضوع برای صنعت مالی فراتر از تغییر قیمت خودرو در بازار است. مسئله اصلی، نحوه انتقال ریسک ناشی از تغییر مقررات به سرمایه در گردش شرکتها، هزینه تأمین مالی و تعهدات قراردادی در برابر مشتریان است؛ ریسکی که اندازه واقعی آن بدون انتشار دادههای دقیق درباره زمان ترخیص، قراردادهای فروش و منابع تأمین مالی مشخص نمیشود.
توقف دو مصوبه؛ واردات خودرو در کدام مسیر محدود شده است؟
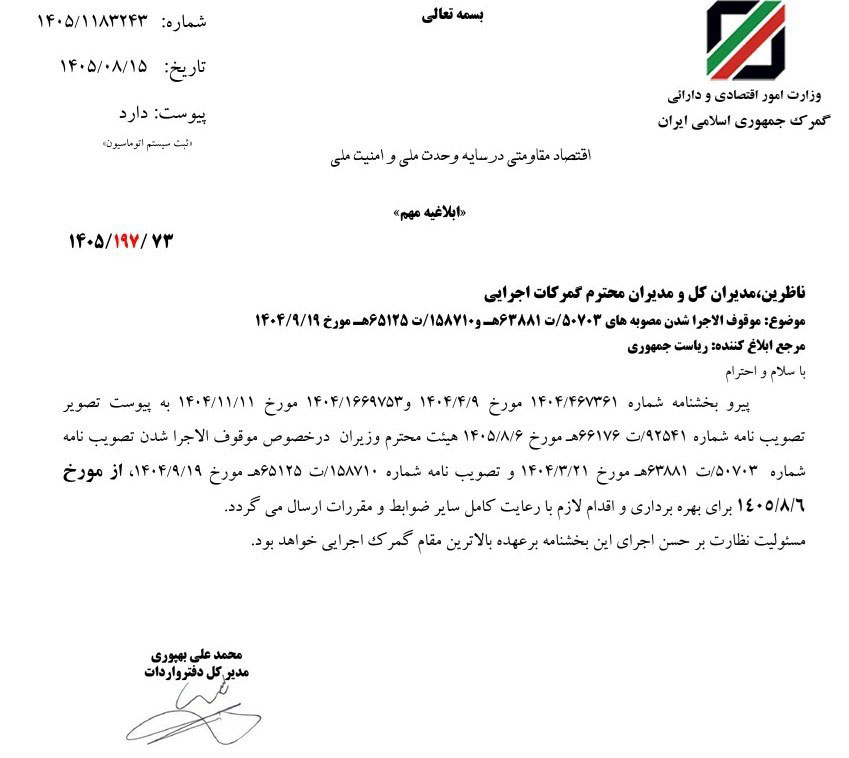
بر اساس ابلاغیه دفتر واردات گمرک، دو تصویبنامه هیئت وزیران به شمارههای ۵۰۷۰۳ مورخ ۲۱ خرداد ۱۴۰۴ و ۱۵۸۷۱۰ مورخ ۱۹ آذر ۱۴۰۴ موقوفالاجرا شدهاند.
ابلاغیه گمرک به شماره ۱۴۰۵/۱۱۸۳۲۴۳ در تاریخ ۱۵ آبان ۱۴۰۵ صادر شده و به تصویبنامه شماره ۹۲۵۴۱/ت۶۶۱۷۶هـ مورخ ۶ آبان ۱۴۰۵ استناد دارد.
بااینحال، یکی از مسائل مهم، تفکیک این تصمیم از وضعیت کلی واردات خودرو در سال جاری است.
سازمان توسعه تجارت در اطلاعیه ۶ آبان توضیح داد که توقف ثبت سفارش اعلامشده در نامه ۲۹ مهر، مربوط به واردات خودرو از محل بند «ر» قانون بودجه سال ۱۴۰۴ بوده و ارتباطی با واردات از محل قانون ساماندهی صنعت خودرو ندارد.
عزتالله زارعی، سخنگوی وزارت صمت، نیز در اظهارات ۱۷ آبان اعلام کرد که واردات خودرو بهطور کلی ممنوع نشده و سایر گروههای واردکننده همچنان امکان ثبت سفارش دارند. او ادامه واردات با استفاده از ارز سپرده خود و دیگران را نیز مطرح کرد.
این توضیحات نشان میدهد نمیتوان توقف اجرای دو مصوبه را به معنای بستهشدن تمام مسیرهای واردات خودرو دانست. بااینحال، اطلاعیه سازمان توسعه تجارت درباره نامه ۲۹ مهر و ابلاغیه گمرک درباره تصویبنامه ۶ آبان، دو سند متفاوتاند و برای تعیین دقیق وضعیت هر پرونده باید مفاد آنها در کنار یکدیگر بررسی شود.
بخوانید: تعرفه واردات خودرو در ۱۴۰۵
تکلیف ثبت سفارشهای قبلی چه میشود؟
یکی از نکات مهم در این زمینه، تفاوت میان ثبت سفارش جدید و ادامه فرایند پروندههایی است که پیشتر برای آنها تأمین ارز انجام شده است.
بر اساس دستور سازمان توسعه تجارت، در ابلاغیه توقف ثبت سفارش از محل بند «ر» بودجه ۱۴۰۴، پیشبینی شده بود که پروندههای دارای تأمین ارز بتوانند تا سقف ارز تأمینشده و بدون تغییر در ارزش، تعداد، شناسه و کد تعرفه، فرایند خود را ادامه دهند.
وجود چنین استثنایی نشان میدهد در تصمیم اولیه، میان پروندههای دارای تأمین ارز و ثبت سفارشهای جدید تفاوت گذاشته شده بود. بااینحال، باید روشن شود این وضعیت پس از تصویبنامه ۶ آبان و ابلاغیه ۱۵ آبان گمرک چگونه اجرا میشود.
برای واردکنندهای که پیش از تغییر مقررات تعهد ارزی یا قرارداد خرید خارجی ایجاد کرده، پاسخ این پرسش اهمیت مالی دارد. بلاتکلیفماندن وضعیت یک پرونده میتواند برنامهریزی برای زمان ترخیص، فروش و بازگشت منابع مالی را دشوار کند؛ هرچند هنوز دادهای منتشر نشده که نشان دهد این تصمیم مشخص چه میزان تأخیر یا هزینه اضافی ایجاد کرده است.
فاصله ثبت سفارش تا ورود خودرو؛ سرمایه در کدام مرحله درگیر میشود؟
آمارهای رسمی نشان میدهند ثبت سفارش خودرو الزاماً به معنای ورود آن به کشور نیست.
طبق گزارش دیوان محاسبات از عملکرد واردات خودرو در سال ۱۴۰۴، در چارچوب بند «ر» قانون بودجه آن سال، برای ۲۱۲ هزار و ۲۳۰ دستگاه خودرو ثبت سفارش انجام شد، اما در نهایت ۶۲ هزار و ۷۰۸ دستگاه با تأمین ۹۴۰ میلیون یورو ارز وارد کشور شدند.
این اختلاف بهتنهایی نشان نمیدهد چه تعداد خودرو به دلیل مشکلات مقرراتی، تأمین مالی یا دلایل دیگر وارد نشدهاند. همچنین نمیتوان از تعداد ثبت سفارشها، میزان سرمایه پرداختشده یا معطلمانده را محاسبه کرد. بااینحال، فاصله میان ثبت سفارش و ورود خودرو نشان میدهد بررسی عملکرد واردات تنها بر مبنای مجوزها و سفارشهای ثبتشده کافی نیست.
در سال ۱۴۰۵ نیز سخنگوی وزارت صمت در ۱۷ آبان از ورود حدود ۲۵ هزار دستگاه خودرو از ابتدای سال خبر داد. اما برای ارزیابی اثر اقتصادی واردات، باید روشن باشد این آمار دقیقاً کدام مرحله از فرایند را اندازهگیری میکند و از خودروهای مورد اشاره، چه تعداد ترخیص و به خریداران تحویل شدهاند.
ورود خودرو به کشور، ترخیص گمرکی، شمارهگذاری و تحویل به مشتری، مراحل متفاوتی هستند. ممکن است یک خودرو وارد کشور شده باشد، اما فرایندهای اجرایی و مالی مربوط به عرضه آن هنوز تکمیل نشده باشند.
از منظر تأمین مالی، این تمایز مهم است؛ زیرا زمان بازگشت سرمایه شرکت لزوماً با ورود فیزیکی خودرو به کشور یکسان نیست.
تغییر مقررات چگونه هزینه تأمین مالی واردکننده را افزایش میدهد؟
واردات خودرو به منابع مالی قابلتوجهی نیاز دارد. خرید خودرو از تأمینکننده خارجی، تأمین ارز، حملونقل، بیمه، هزینههای گمرکی و آمادهسازی برای عرضه، همگی بخشی از چرخه مالی واردکنندهاند.
منابع موردنیاز این فعالیت ممکن است از سرمایه شرکت، اعتبار بانکی، تسهیلات یا دیگر روشهای مجاز تأمین مالی فراهم شوند. ساختار این منابع تعیین میکند که تأخیر در واردات یا ترخیص تا چه اندازه برای شرکت هزینه ایجاد کند.
اگر واردکننده برای خرید خودرو از منابع استقراضی استفاده کرده باشد، طولانیشدن دوره واردات ممکن است هزینه مالی بیشتری به همراه داشته باشد. در مقابل، اگر خرید از محل سرمایه داخلی شرکت انجام شده باشد، تأخیر میتواند فرصت استفاده از آن منابع در فعالیتهای دیگر را محدود کند.
به بیان دیگر، خواب سرمایه الزاماً به معنای پرداخت سود تسهیلات نیست؛ گاهی هزینه آن، کاهش نقدینگی یا ازدسترفتن فرصت استفاده از سرمایه در گردش است.
برای نمونه، شرکتی را در نظر بگیریم که هزینه خرید و حمل محمولهای از خودروها را پرداخت کرده، اما زمان ترخیص آن به دلیلی نامشخص عقب افتاده است. اگر شرکت برای تأمین منابع خود بدهی داشته باشد، ممکن است هزینه تأمین مالی در دوره انتظار ادامه یابد. همچنین در صورت توقف خودروها در مبادی ورودی، بسته به شرایط، هزینههایی مانند انبارداری و خدمات مرتبط نیز میتواند به مخارج شرکت اضافه شود.
بااینحال، نمیتوان بدون بررسی وضعیت پروندهها نتیجه گرفت که ابلاغیه اخیر چنین هزینههایی را برای واردکنندگان ایجاد کرده است. برای برآورد واقعی، باید ارزش سرمایه درگیر، مدت تأخیر، نوع تأمین مالی و هزینههای اضافی هر پرونده مشخص باشد.
نکته مهم دیگر این است که شرکت واردکننده همیشه امکان انتقال تمام هزینههای جدید به قیمت فروش را ندارد. قراردادهای قبلی، ضوابط قیمتگذاری، شرایط رقابت و قدرت خرید مشتری میتوانند بر میزان انتقال هزینه اثر بگذارند.
بنابراین، تغییر مقررات ممکن است در شرایط مختلف به کاهش حاشیه سود واردکننده، افزایش نیاز به سرمایه در گردش، تغییر برنامه فروش یا افزایش احتمالی قیمت تمامشده منجر شود. اینکه کدام پیامد رخ میدهد، به ساختار مالی و قراردادی هر شرکت بستگی دارد.
پول خریداران خودروهای وارداتی چه وضعیتی دارد؟
بخش دیگری از ریسک مالی در بازار خودروهای وارداتی به منابعی مربوط میشود که خریداران پیش از تحویل خودرو درگیر فرایند ثبتنام و خرید میکنند.
براساس اطلاعیه مرحله عرضه آبان ۱۴۰۵، متقاضیان از ۱۷ تا ۱۹ آبان فرصت داشتند حساب بانکی خود را با عنوان «خودرو وارداتی» وکالتی کنند و مبلغ ۵۰۰ میلیون تومان در آن مسدود کنند. انتخاب اولویتهای خرید نیز تا ۲۰ آبان امکانپذیر بود.
این شرط از منظر مالی اهمیت دارد، اما باید میان مسدودی وجه در حساب وکالتی و پرداخت پیشپرداخت به شرکت عرضهکننده تفاوت گذاشت.
در مسدودی حساب وکالتی، مبلغ در حساب بانکی متقاضی با محدودیت برداشت مواجه میشود. این وضعیت بهخودیخود به معنای انتقال پول به واردکننده یا استفاده شرکت از آن منابع نیست.
در مقابل، پیشپرداخت بخشی از مبلغ قرارداد خرید است که وضعیت آن باید براساس مفاد قرارداد، شرایط فروش و مقررات مربوط بررسی شود.
در مرحله حساب وکالتی، پرسش مهم این است که مبلغ مسدودشده تا چه زمانی غیرقابل برداشت باقی میماند، پس از پایان فرایند تخصیص خودرو چه زمانی آزاد میشود و در صورت انصراف یا عدم تخصیص، رفع مسدودی چگونه انجام خواهد شد.
حتی اگر این مبلغ مستقیماً به شرکت واردکننده منتقل نشود، مسدودی آن میتواند برای خریدار هزینه فرصت داشته باشد؛ زیرا متقاضی در مدت مسدودی امکان استفاده آزادانه از بخشی از منابع مالی خود را ندارد.
در مرحله انعقاد قرارداد نیز موضوع متفاوت است. اگر مشتری پیشپرداختی انجام داده باشد و تحویل خودرو با تأخیر مواجه شود، مدت انتظار برای دریافت خودرو یا بازگشت وجه، تعهدات فروشنده و ضمانتهای قراردادی اهمیت پیدا میکنند.
بااینحال، بدون بررسی قراردادهای واقعی فروش و شرایط بانکی نمیتوان تعیین کرد که وجوه خریداران در تمام طرحها چگونه نگهداری میشوند، چه نهادی امکان استفاده از آنها را دارد یا در صورت تأخیر چه میزان خسارت قابل مطالبه است.
هزینه تأمین مالی چگونه میتواند به قیمت خودرو منتقل شود؟
قیمت نهایی خودروی وارداتی فقط به بهای خرید آن در خارج از کشور وابسته نیست. نرخ ارز، هزینه حملونقل، بیمه، حقوق ورودی، مالیات، هزینههای اجرایی و شرایط تأمین مالی نیز در شکلگیری هزینه تمامشده نقش دارند.
تغییر مقررات میتواند از دو مسیر بر محاسبات مالی واردکننده اثر بگذارد.
مسیر نخست، تغییر مستقیم هزینههاست؛ برای مثال، اگر ضوابط حقوق ورودی تغییر کند، هزینه ترخیص ممکن است تحت تأثیر قرار گیرد.
مسیر دوم، تغییر در زمانبندی فعالیت است. اگر شرکت نتواند زمان ورود، ترخیص و فروش خودرو را با اطمینان پیشبینی کند، مدیریت جریان نقدی و برنامهریزی برای بازپرداخت تعهدات دشوارتر میشود.
در همین زمینه، سخنگوی وزارت صمت در ۱۷ آبان اعلام کرد که وزارتخانه با افزایش تعرفههای واردات خودرو مخالف بوده است. او همچنین از طرح موضوع عرضه سهمیه واردات از طریق بورس کالا خبر داد و گفت برای آن در زمان اظهارنظر، سازوکار مشخصی تعیین نشده بود.
این اظهارات نشان میدهد بحث هزینه واردات فقط به توقف دو مصوبه محدود نیست و موضوعاتی مانند تعرفه و شیوه تخصیص سهمیه نیز در فضای سیاستگذاری مطرحاند. بااینحال، طرح یک تصمیم یا اعلام مخالفت با آن را نباید با اجرای قطعی مقررات تازه یکسان دانست.
از منظر مالی، مسئله اصلی برای واردکننده قابلیت پیشبینی هزینههاست. هرچه فاصله زمانی میان خرید خارجی و فروش داخلی طولانیتر و شرایط مقرراتی نامطمئنتر باشد، برآورد نیاز به نقدینگی و قیمت تمامشده دشوارتر خواهد شد.
آیا لیزینگ میتواند بخشی از فشار مالی خرید خودرو را کاهش دهد؟
تأمین مالی خرید خودرو از طریق شرکتهای لیزینگ و شیوههای فروش اقساطی، یکی دیگر از بخشهای مرتبط با این زنجیره است.
در چنین مدلهایی، مبلغ خرید بهجای پرداخت یکجای مشتری، با استفاده از سازوکار تأمین مالی و بازپرداخت در دوره زمانی مشخص مدیریت میشود. بااینحال، هزینه تأمین منابع، اعتبارسنجی مشتری و شرایط قرارداد بر مبلغ اقساط و هزینه نهایی خرید اثر میگذارند.
نامشخصبودن زمان تحویل خودرو میتواند برای طراحی قرارداد تأمین مالی نیز مسئلهساز شود. در چنین شرایطی باید روشن باشد تأمینکننده مالی در چه مرحلهای وجه را پرداخت میکند، اقساط از چه زمانی آغاز میشوند و اگر خودرو در موعد مقرر تحویل داده نشود، تعهدات طرفین چگونه تغییر میکند.
در مدلهایی که پرداخت منابع به تحویل خودرو وابسته است، تأخیر ممکن است زمان اجرای تأمین مالی را جابهجا کند. در مدلهایی که پرداخت پیش از تحویل انجام میشود، مدیریت ریسک عدم ایفای تعهد فروشنده اهمیت بیشتری خواهد داشت.
پول واردات خودرو کجا درگیر میشود؟
پنج نقطه از زنجیره واردات تا تحویل خودرو؛ هزینههای احتمالی و پرسشهای بیپاسخ
ثبت سفارش و تأمین ارز
ورود و ترخیص خودرو
حساب وکالتی خریداران
پیشپرداخت و تحویل
لیزینگ و خرید اقساطی
چه دادههایی برای محاسبه هزینه واقعی بلاتکلیفی لازم است؟
اطلاعات منتشرشده تاکنون برای شناسایی مسیرهای احتمالی انتقال هزینه کافی است، اما برای محاسبه زیان یا هزینه واقعی ناشی از تصمیم اخیر کفایت نمیکند.
در بخش واردکنندگان، باید ارزش پروندههای دارای ثبت سفارش، میزان ارز تأمینشده، تعداد خودروهای در انتظار ترخیص، مدت تأخیر و هزینه تأمین مالی مشخص باشد.
در بخش خریداران نیز تعداد حسابهای وکالتی، مجموع وجوه مسدودشده، مدت مسدودی، میزان پیشپرداختهای دریافتشده در قراردادهای فروش و وضعیت تعهدات تحویل اهمیت دارد.
به همین ترتیب، آمار ورود خودرو به کشور تنها یک بخش از تصویر است. برای سنجش فاصله واردات تا مصرف نهایی، آمار ترخیص، شمارهگذاری و تحویل خودرو نیز باید با بازه زمانی و تعریف مشخص منتشر شود.
تا زمانی که این دادهها در دسترس نباشند، نسبتدادن افزایش قیمت خودرو یا زیان مالی شرکتها به ابلاغیه اخیر، نتیجهگیری قطعی و مستندی نخواهد بود.
هزینه اصلی بلاتکلیفی؛ نامشخصبودن زمان بازگشت پول
تغییر در مقررات واردات خودرو لزوماً به معنای توقف همه فعالیتها یا ایجاد زیان برای تمام واردکنندگان و خریداران نیست. اظهارات وزارت صمت نیز از ادامه برخی مسیرهای ثبت سفارش و واردات حکایت دارد.
بااینحال، بررسی تصمیمهای اخیر نشان میدهد آنچه برای صنعت مالی اهمیت دارد، فقط مجاز یا ممنوعبودن واردات نیست؛ قابلیت پیشبینی زمان انجام تعهدات مالی و بازگشت سرمایه نیز به همان اندازه اهمیت دارد.
برای واردکننده، این موضوع به هزینه تأمین ارز، مدیریت سرمایه در گردش و زمان بازیافت منابع مالی مربوط میشود. برای خریدار، به مدت مسدودی پول، شرایط پیشپرداخت، زمان تحویل و تضمین اجرای قرارداد ارتباط پیدا میکند. برای شرکت تأمینکننده مالی نیز، زمانبندی پرداخت منابع و بازپرداخت تعهدات تعیینکننده است.
در نهایت، مسئلهای که باید در ارزیابی سیاستهای واردات خودرو مورد توجه قرار گیرد، تنها تعداد خودروهای واردشده یا تغییر قیمت بازار نیست. روشنبودن وضعیت ثبت سفارشهای قبلی، قابلیت پیشبینی زمان ترخیص و شفافیت تعهدات مالی در برابر مشتریان، میتواند به کاهش ریسک این زنجیره کمک کند.
تا زمانی که آمار دقیق سرمایه درگیر و مدت تأخیر منتشر نشود، نمیتوان هزینه مالی ابلاغیه اخیر را به عدد مشخصی تبدیل کرد؛ اما میتوان گفت هر اختلالی که زمان بازگشت سرمایه را طولانیتر کند، در صورت ثابتماندن سایر شرایط، میتواند هزینه تأمین مالی واردات و خرید خودرو را افزایش دهد.




