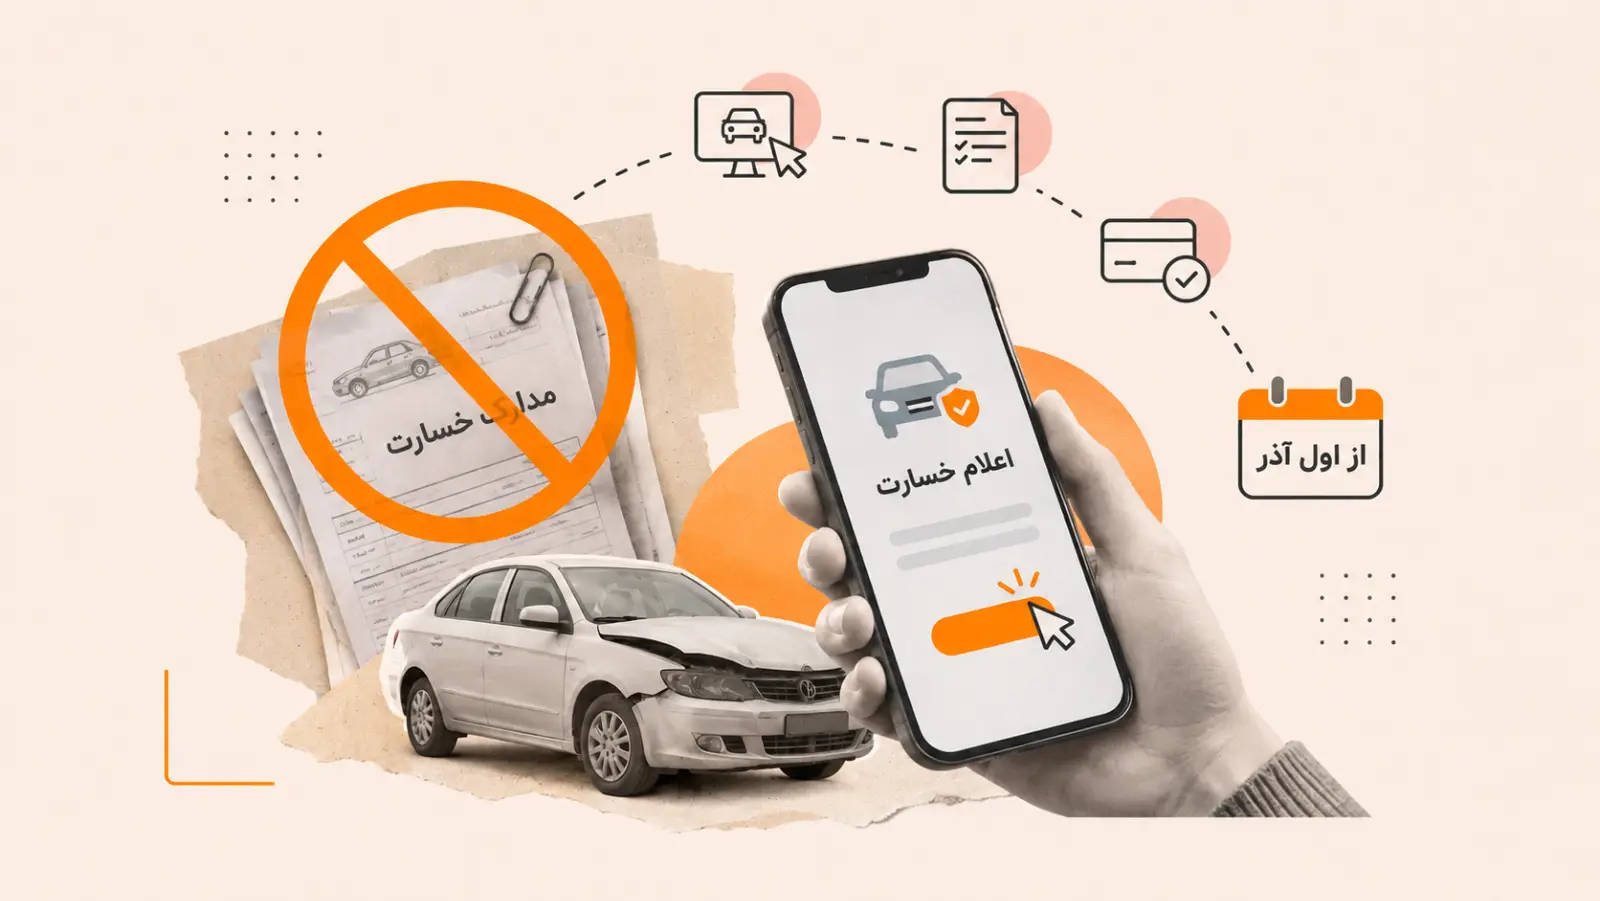
بیمه مرکزی با صدور بخشنامهای، شرکتهای بیمه را موظف کرد حداکثر تا ۳۰ آبان ۱۴۰۵ فرایند اعلام، رسیدگی و پرداخت خسارت بیمههای شخص ثالث و بدنه اتومبیل را بدون دریافت اسناد کاغذی عملیاتی کنند. بر اساس این بخشنامه، شرکتهای بیمه باید امکان ثبت و پیگیری پرونده خسارت را بهصورت برخط فراهم کنند و دریافت مدارک کاغذی را شرط رسیدگی و پرداخت خسارت قرار ندهند. این تصمیم در ادامه برنامه حذف کاغذ از خدمات بیمهای اتخاذ شده است؛ برنامهای که از سال ۱۳۹۹ با حذف الزام ارائه نسخه فیزیکی بیمهنامه شخص ثالث آغاز شده بود، اما بخشنامه جدید دامنه گستردهتری دارد.
به گزارش اداره کل روابط عمومی و امور بینالملل بیمه مرکزی، این بخشنامه از سوی سرپرست معاونت نظارت و سرپرست مرکز فناوری، امنیت اطلاعات و توسعه هوشمند بیمه مرکزی ابلاغ شده و تمامی شرکتهای بیمه ملزم به اجرای آن هستند.
تفاوت بخشنامه جدید با حذف بیمهنامه کاغذی در سال ۱۳۹۹ چیست؟
حذف کاغذ از فرایندهای بیمه شخص ثالث موضوع تازهای نیست. بیمه مرکزی در ۲۷ اردیبهشت ۱۳۹۹ با صدور بخشنامه حذف الزام ارائه نسخه فیزیکی بیمهنامه شخص ثالث، شرکتها را مکلف کرده بود از ابتدای خرداد همان سال خدمات صدور، تمدید، اعمال تخفیف عدم خسارت و رسیدگی و پرداخت خسارت را بدون نیاز به ارائه نسخه فیزیکی بیمهنامه انجام دهند.
بااینحال، آن بخشنامه مشخصاً بر حذف الزام ارائه خود بیمهنامه فیزیکی تأکید داشت، نه حذف تمامی مدارک کاغذی مورد نیاز برای تشکیل و رسیدگی به پرونده خسارت. بخشنامه جدید علاوه بر بیمه شخص ثالث، بیمه بدنه اتومبیل را نیز شامل میشود و دریافت مدارک کاغذی را در تمام مراحل اعلام، رسیدگی و پرداخت خسارت ممنوع میکند.
بخوانید: نیمی از شکایتهای صنعت بیمه در رشته شخص ثالث ثبت شد
ثبت و پیگیری خسارت باید بهصورت برخط انجام شود
بر اساس بخشنامه جدید، شرکتهای بیمه موظفند سامانهای در قالب اپلیکیشن یا نسخه وب قابل استفاده در تلفن همراه راهاندازی کنند تا بیمهگذاران و زیاندیدگان بتوانند تمام مراحل اعلام خسارت، تشکیل پرونده، پیگیری و پرداخت خسارت را بهصورت غیرحضوری انجام دهند.
بیمهگر باید امکان اعلام خسارت، تشکیل پرونده و پیگیری الکترونیکی آن را برای بیمهگذار، مسبب حادثه یا زیاندیده فراهم کند. همچنین تنها مدارکی که اطلاعات یا اصالت آنها از طریق مراجع مختلف بهصورت الکترونیکی قابل استعلام و دریافت نیست، میتواند در قالب تصویر یا فایل از متقاضی دریافت شود.
طبق این بخشنامه، بارگذاری مدارک باید از طریق پیامک یا اعلان به متقاضی اطلاع داده شود و شرکت بیمه در هیچ شرایطی مجاز نیست رسیدگی یا پرداخت خسارت را به دریافت مدارک کاغذی منوط کند.
این الزام به معنای حذف مراجعه حضوری یا ارزیابی حضوری خسارت نیست. در صورت مراجعه بیمهگذار، مسبب حادثه یا زیاندیده به شعب و مراکز پرداخت خسارت، شرکت بیمه موظف است پرونده را در سامانه برخط تشکیل دهد و در صورت نیاز به دریافت مدارک، تصویر آنها را در سامانه بارگذاری کند. نتیجه ارزیابی خسارت نیز، چه حضوری و چه غیرحضوری، باید در سامانه ثبت شود.
اطلاعرسانی تمام مراحل خسارت از طریق پیامک و سامانه آنلاین
بخش دیگری از تکالیف شرکتهای بیمه به اطلاعرسانی وضعیت پرونده اختصاص دارد. بر این اساس، بیمهگر باید وضعیت پرونده را از زمان اعلام خسارت تا پرداخت نهایی، از طریق پیامک یا اعلان اطلاعرسانی کرده و در سامانه برخط شرکت نمایش دهد.
این اطلاعرسانی شامل اعلام خسارت، بررسی مدارک، اعلام نواقص، نتیجه ارزیابی، اعتراض احتمالی، دریافت تأییدیه از ذینفع، مبلغ خسارت تأییدشده، صدور حواله خسارت و تسویه آن است. اطلاعات باید در اختیار بیمهگذار، زیاندیده، ذینفع خسارت یا نماینده قانونی او قرار گیرد.
بخوانید: بیمه مرکزی فراخوان داد؛ دعوت از اینشورتکها برای پاسخ به ۱۰ نیاز صنعت بیمه
ارسال اطلاعات به بیمه مرکزی شرط دریافت کد یکتای خسارت است
در بخش دیگری از بخشنامه، شرکتهای بیمه مکلف شدهاند اطلاعات مربوط به تمام مراحل اعلامشده را از طریق وبسرویس و با کد رهگیری مطابق مشخصات فنی ابلاغی مرکز فناوری، به بیمه مرکزی ارسال کنند.
بیمه مرکزی تأکید کرده است که در صورت ارسالنشدن این اطلاعات، از تخصیص کد یکتای خسارت جلوگیری خواهد شد.
همچنین در فرایند ارزیابی خسارت، استفاده از فناوریهای نوآورانه مبتنی بر هوش مصنوعی در اولویت قرار گرفته است. شرکتهای بیمه باید موارد مشکوک به تقلب یا تخلف را با استفاده از سامانههای کشف تقلب شناسایی کنند و در صورت قطعیشدن موارد شناساییشده، آنها را به بیمه مرکزی گزارش دهند.
طبق این بخشنامه، مسئولیت اجرای الزامات توسط ارزیابان خسارت و سکوهای نرمافزاری طرف قرارداد نیز بر عهده شرکت بیمه است و در صورت تخلف، مطابق مقررات اقدام خواهد شد.