تحلیل تازه مککنزی از تغییر ساختار صنعت پرداختهای بینالمللی نشان میدهد که سرعت بالا، کارمزد پایین و امنیت دیگر بهتنهایی مزیت رقابتی محسوب نمیشوند. در بازاری با گردش مالی ۱۹۰ تریلیون دلاری، رقابت از جابهجایی پول به مدیریت نقدینگی، خدمات مالی یکپارچه و راهبری هوشمند زیرساختهای پرداخت منتقل شده است؛ تحولی که میتواند مدل کسبوکار بانکها و فینتکها را دگرگون کند.
صنعت پرداختهای فرامرزی بیش از یک دهه بر اساس یک الگوی مشخص فعالیت کرده است: انتقال سریعتر، ارزانتر و شفافتر پول میان کشورها. ورود فینتکها، نوسازی زیرساختهای بانکی و افزایش رقابت باعث شده بخش قابلتوجهی از این اهداف محقق شود. بااینحال، همین پیشرفتها اکنون مدل درآمدی بسیاری از ارائهدهندگان خدمات پرداخت را با چالش مواجه کردهاند.
مککنزی در گزارشی با عنوان «پرداختهای فرامرزی؛ خروج از دام کالاییشدن و حرکت بهسوی آینده» هشدار میدهد که قابلیتهایی مانند سرعت بالا، امنیت و هزینه پایین، دیگر بهتنهایی مزیت رقابتی محسوب نمیشوند؛ بلکه به حداقل انتظارات مشتریان تبدیل شدهاند.
| نوع پرداخت | سهم از جریان پرداخت | سهم از درآمد بازار | حاشیه درآمد |
رشد سالانه جریان پرداخت ۲۰۱۹ تا ۲۰۲۵ |
|---|---|---|---|---|
| کسبوکار به کسبوکار (B2B) | ۹۷ درصد | ۵۳ درصد | ۰.۱ درصد | ۶ درصد |
| مصرفکننده به کسبوکار (C2B) | ۱.۶ درصد | ۲۵ درصد | ۲.۶ درصد | ۸ درصد |
| کسبوکار به مصرفکننده (B2C) | ۱ درصد | ۱۱ درصد | ۱.۳ درصد | ۹ درصد |
| مصرفکننده به مصرفکننده (C2C) | ۰.۵ درصد | ۱۱ درصد | ۳.۶ درصد | ۴ درصد |
منبع: McKinsey Global Payments Map
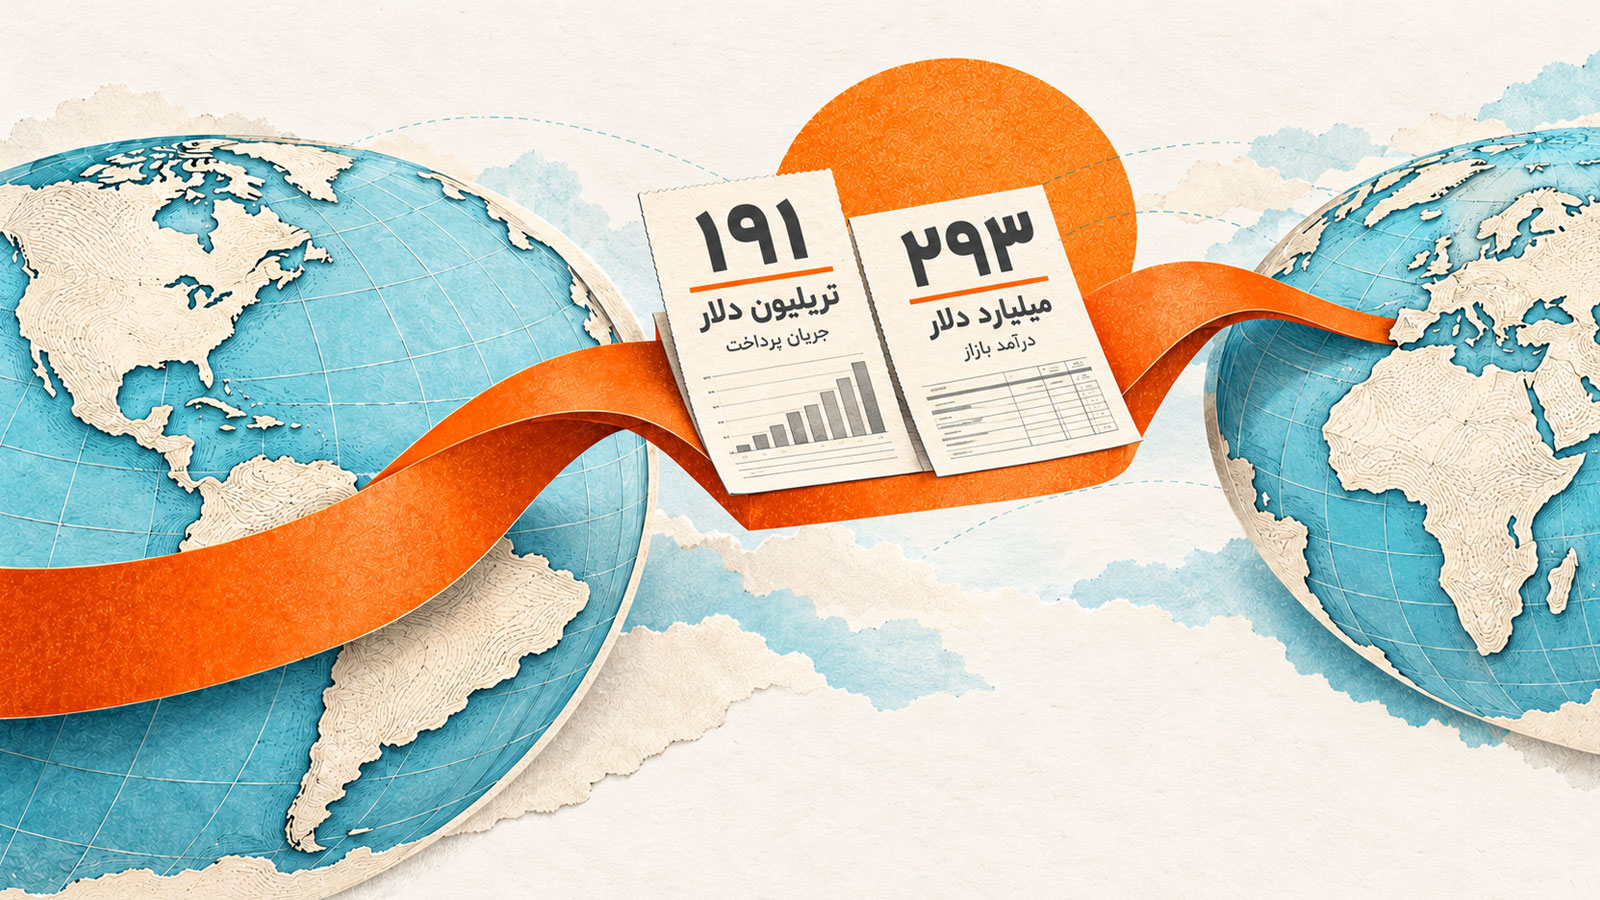
بر اساس دادههای این مؤسسه، حجم پرداختهای فرامرزی جهان به حدود ۱۹۰ تریلیون دلار رسیده و بیش از ۲۹۰ میلیارد دلار درآمد ایجاد کرده است. پیشبینی میشود درآمد صنعت سالانه حدود چهار درصد رشد کند، اما مسئله اصلی دیگر صرفاً رشد بازار نیست؛ بلکه تغییر محل خلق ارزش در زنجیره پرداخت است.
سه فشار بر سودآوری پرداختهای بینالمللی
مککنزی سه عامل اصلی را در کاهش حاشیه سود خدمات پرداخت فرامرزی شناسایی میکند: رقابت قیمتی، افزایش سرعت انتقال و پیچیدگی مقررات.
نخستین عامل، کاهش مستمر هزینه پرداختهاست. بر اساس دادههای بانک جهانی، میانگین هزینه ارسال حواله ۲۰۰ دلاری از ۶.۸ درصد در سال ۲۰۱۹ به ۶.۳ درصد در سال ۲۰۲۵ رسیده است. این رقم در کانالهای کاملاً دیجیتال به کمتر از پنج درصد کاهش یافته و در رقابتیترین مسیرهای انتقال پول، به سه درصد یا پایینتر رسیده است.
شرکتهایی مانند Wise و Revolut با ارائه خدمات ارزی شفاف و کمهزینه، نقش مهمی در این تحول داشتهاند. در بخش پرداختهای شرکتی نیز Airwallex با کاهش کارمزدها و ترکیب انتقال پول با خدمات مالی سازمانی، رقابت را تشدید کرده است.
بخوانید: پول شکل عوض میکند، پرداخت سریعتر میشود و هوش مصنوعی وارد عمل میشود
بانکهای سنتی نیز برای حفظ مشتریان خود به این روند پیوستهاند. برخی بانکها مانند HSBC و Bank of America در خدمات مشخصی، کارمزد مستقیم انتقال بینالمللی را حذف کردهاند؛ هرچند همچنان ممکن است از اختلاف نرخ خریدوفروش ارز درآمد کسب کنند.
دومین عامل، تبدیلشدن پرداخت آنی به استاندارد بازار است. توسعه شبکههای پرداخت سریع، اتصال سامانههای داخلی به یکدیگر و ابتکارهایی مانند Project Nexus در آسیا و Buna در منطقه عربی، زمان انتقال پول را کاهش دادهاند.
همزمان، استیبلکوینها و سپردههای توکنیزهشده نیز بهعنوان روشهای جدید تسویه مطرح شدهاند؛ هرچند کاربرد گسترده آنها هنوز محقق نشده و فعلاً بیشتر در برخی خدمات خزانهداری و پرداختهای عمده مورد توجه قرار دارند.
سومین عامل، افزایش هزینههای انطباق با مقررات است. ارائهدهندگان باید ضمن کاهش قیمت و افزایش سرعت، الزامات پیچیدهتری در زمینه مبارزه با پولشویی، تحریمها و پایش تقلب رعایت کنند.
نتیجه این سه روند، فشاری ساختاری بر حاشیه سود است: درآمد حاصل از اجرای تراکنش کاهش مییابد، درحالیکه هزینه فناوری، امنیت و انطباق با مقررات افزایش پیدا میکند.
پرداخت از یک محصول مستقل به قابلیتی در دل خدمات مالی تبدیل میشود
مهمترین یافته گزارش مککنزی، تغییر جایگاه پرداخت در زنجیره ارزش خدمات مالی است. برای بسیاری از کسبوکارها، انتقال پول تنها بخش کوچکی از فرایند تجارت بینالمللی محسوب میشود.
بخوانید: مسیر عبور کارتخوان از سختافزار به پلتفرم
یک شرکت واردکننده علاوه بر پرداخت به تأمینکننده خارجی، باید فاکتورها را مدیریت کند، منابع ارزی تأمین کند، ریسک نوسان نرخ ارز را کاهش دهد، تعهدات مالیاتی را انجام دهد و حسابهای مالی خود را تطبیق دهد. در چنین شرایطی، سریعترشدن انتقال پول بهتنهایی نمیتواند تمام مشکلات کسبوکار را حل کند.
به همین دلیل، ارائهدهندگان خدمات مالی به سمت پلتفرمهایی حرکت میکنند که پرداخت را با حسابداری، مدیریت خزانهداری، صدور صورتحساب، مدیریت نقدینگی و نرمافزارهای سازمانی ترکیب میکنند.
این تحول به معنای حرکت از «فروش خدمت انتقال پول» به «ارائه راهکار جامع مدیریت جریان مالی» است.
مککنزی همچنین بر اهمیت خدمات مشاورهای تأکید میکند. افزایش نوسانات ارزی و تغییر مسیرهای تجارت جهانی باعث شده شرکتها بیش از گذشته به مدیریت نقدینگی، پیشبینی جریان نقدی و پوشش ریسک ارزی نیاز داشته باشند.
هوش مصنوعی میتواند با تحلیل دادههای مالی، این خدمات را که پیشتر عمدتاً در اختیار شرکتهای بزرگ قرار داشتند، برای کسبوکارهای کوچک و متوسط نیز در دسترستر کند.
چهار مسیر راهبردی پیش روی فینتکها
مککنزی معتقد است شرکتهای تخصصی پرداخت برای حفظ مزیت رقابتی خود باید از تمرکز صرف بر انتقال پول فاصله بگیرند. این گزارش چهار مسیر را برای آینده آنها ترسیم میکند.
در مدل نخست، پرداخت به بخشی از فعالیت روزمره کسبوکار تبدیل میشود. در مدل دوم، ارائهدهنده نقش شریک مالی مشتری را بر عهده میگیرد. مدل سوم بر تخصص در یک بازار مشخص، مانند آموزش بینالمللی، تمرکز دارد.
در مدل چهارم نیز شرکت بهجای اتکا به یک زیرساخت اختصاصی، تراکنشها را میان شبکههای بانکی، سامانههای آنی، کارتها و داراییهای دیجیتال هدایت میکند و مناسبترین مسیر را بر اساس هزینه، سرعت، نقدینگی و الزامات مقرراتی انتخاب میکند.
چهار مسیر راهبردی پیش روی فینتکها
| مسیر راهبردی | مدل ارزشآفرینی | نمونه شرکت |
|---|---|---|
| پلتفرم عملیات مالی | ترکیب پرداخت با حسابداری، فاکتور، هزینهها و فرایندهای سازمانی | Airwallex / Tipalti |
| بانکداری تراکنشی مدرن | حسابهای چندارزی، مدیریت نقدینگی، خدمات ارزی و تأمین مالی | Ebury |
| تمرکز بر بازار تخصصی | ارائه خدمات پرداخت متناسب با نیازهای یک صنعت مشخص | Flywire |
| راهبری چندشبکهای پرداخت | اتصال و مدیریت هوشمند شبکههای مختلف پرداخت و تسویه | Thunes / Nium |
منبع: مککنزی | گزارش آینده پرداختهای فرامرزی
این مسیرها لزوماً از یکدیگر جدا نیستند و بازیگران بزرگ میتوانند ترکیبی از آنها را دنبال کنند. وجه مشترک همه آنها، انتقال درآمدزایی از اجرای تراکنش به خدمات مکمل آن است.
بانکها چگونه جایگاه خود را حفظ میکنند؟
برای بانکها، چالش اصلی تنها کاهش درآمد کارمزد نیست. با افزایش استفاده شرکتها از ارائهدهندگان غیربانکی، بانکها ممکن است بخشی از سپردههای عملیاتی و ارتباط مالی خود با مشتریان را نیز از دست بدهند.
مککنزی پیشنهاد میکند بانکها بهجای سرمایهگذاری برای مالکیت تمام زیرساختها و خدمات، بر حوزههایی تمرکز کنند که در آنها مزیت ساختاری دارند؛ از جمله مدیریت خزانهداری، نقدینگی، خدمات ارزی، تأمین مالی تجارت و اعتباردهی.
در سایر بخشها، همکاری با فینتکها و ارائهدهندگان تخصصی میتواند گزینه مناسبتری باشد. برای مثال، برخی بانکها با استفاده از خدمات Wise، امکان پرداخت بینالمللی سریعتر و کمهزینهتر را فراهم کردهاند، بدون آنکه رابطه اصلی خود با مشتری را از دست بدهند.
در این مدل، بانک موفق لزوماً مالک تمام زیرساختهای پرداخت نیست؛ بلکه میتواند با ترکیب خدمات اختصاصی و راهکارهای شرکای تجاری، تجربه مالی یکپارچهتری ارائه کند.
پیام این تحول برای صنعت پرداخت ایران چیست؟
اگرچه گزارش مککنزی به بازار ایران نمیپردازد، اما یافتههای آن پرسشهای مهمی را برای بانکها، شرکتهای پرداخت و فینتکهای ایرانی مطرح میکند.
نخست اینکه آیا افزایش سرعت و ظرفیت پردازش تراکنشها همچنان میتواند بهتنهایی مزیت رقابتی پایدار ایجاد کند؟ تجربه جهانی نشان میدهد که با بلوغ زیرساختها، بخش بیشتری از ارزش اقتصادی به خدمات نرمافزاری، مدیریت مالی و تحلیل داده منتقل میشود.
دوم اینکه فرصتهای رشد شرکتهای پرداخت تا چه اندازه در اتصال خدمات پرداخت به حسابداری، مدیریت نقدینگی و سایر فرایندهای کسبوکار قرار دارد؟
البته شرایط پرداخت فرامرزی ایران با بازارهای مورد بررسی مککنزی متفاوت است. محدودیتهای ارتباطات مالی بینالمللی، مسائل ارزی و پیچیدگیهای تسویه باعث میشود نتوان مدلهای جهانی را بدون تغییر به بازار ایران تعمیم داد.
بااینحال، یک اصل مشترک قابل بررسی است: آینده ارزشآفرینی در صنعت پرداخت، بیش از آنکه به انتقال پول وابسته باشد، به توانایی حل مسائل مالی و عملیاتی مشتریان بستگی خواهد داشت.
آینده صنعت؛ رقابت بر سر خدمات پیرامون پرداخت
گزارش مککنزی نشان میدهد که صنعت پرداختهای فرامرزی وارد مرحله تازهای از رقابت شده است. کاهش کارمزدها، فراگیرشدن پرداختهای سریع و افزایش هزینههای نظارتی، مدلهای سنتی درآمدزایی را تحت فشار قرار دادهاند.
در این شرایط، شرکتهایی شانس بیشتری برای موفقیت دارند که پرداخت را با خدمات مالی، نرمافزارهای سازمانی، مشاوره و مدیریت هوشمند زیرساختها ترکیب کنند.
برای بانکها، حفظ رابطه با مشتری و انتخاب هوشمندانه میان توسعه زیرساخت اختصاصی و همکاری با شرکتهای تخصصی اهمیت بیشتری پیدا میکند. برای فینتکها نیز آینده در گرو عبور از نقش یک ارائهدهنده صرف خدمات انتقال پول است.
در نهایت، پیام اصلی مککنزی این است که انتقال پول همچنان ضروری خواهد بود، اما بهتدریج از یک محصول مستقل به زیرساختی در دل خدمات مالی گستردهتر تبدیل میشود. در این بازار، برنده کسی نیست که صرفاً پول را سریعتر جابهجا کند؛ بلکه کسی است که ارزش بیشتری در کل فرایند مالی مشتری ایجاد کند.