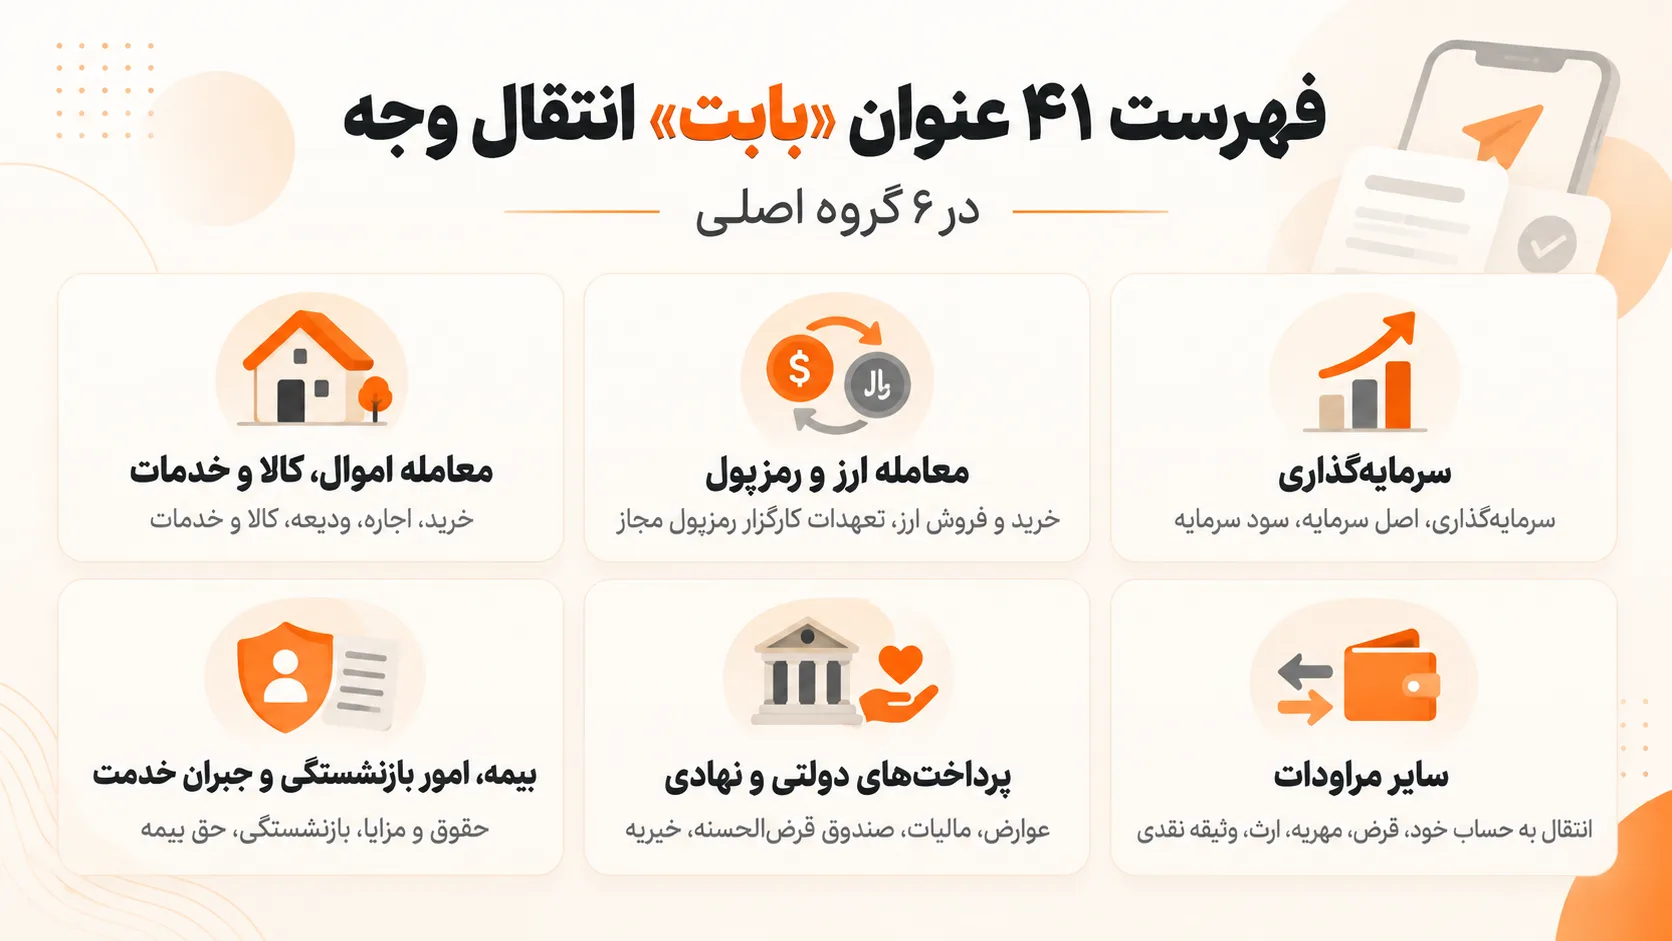
فهرست «بابت» در انتقال وجه، براساس اطلاعاتی که بهتازگی منتشر شده، به ۴۱ عنوان رسیده است؛ عناوینی که علت جابهجایی پول را با جزئیات بیشتری ثبت میکنند. از خرید و اجاره ملک و خودرو گرفته تا سرمایهگذاری، حقوق، مالیات، قرض، مهریه و انتقال پول میان حسابهای یک شخص، هرکدام در این فهرست جای مشخصتری دارند. این تغییر را بهتر است «دقیقتر شدن شرح انتقال وجه» دانست، نه لزوماً سختگیرانهتر شدن انتقال پول. اصل فیلد «بابت» پیش از این نیز در فرایندهای بانکی وجود داشته و آنچه اکنون تغییر کرده، براساس جدولی که ایبنا منتشر کرده است، جزئیتر شدن گزینههایی است که کاربر هنگام ثبت علت تراکنش میتواند انتخاب کند.
تا زمان تنظیم این گزارش، راه پرداخت سند، بخشنامه یا جدول رسمی متناظر این فهرست ۴۱عنوانی را در وبسایت بانک مرکزی پیدا نکرده است. بنابراین جزئیات این گزارش بر مبنای جدول منتشرشده تنظیم شده و تا انتشار یا دسترسی به سند رسمی بانک مرکزی، نباید آن را بهعنوان متن یک بخشنامه تأییدشده بانک مرکزی در نظر گرفت.
«بابت» در انتقال وجه چه کاری انجام میدهد؟
فیلد «بابت» برای مشخصکردن علت یا موضوع انتقال پول استفاده میشود. بهجای آنکه همه جابهجاییهای وجه با شرحی عمومی ثبت شوند، انتخاب عنوان متناسب با تراکنش مشخص میکند پول برای چه منظوری منتقل شده است. در فهرست تازه، این موضوع با جزئیات بیشتری تفکیک شده است. برای نمونه، خرید ملک با اجاره یا پرداخت ودیعه ملک یکسان نیست؛ پرداخت اصل سرمایه با سود سرمایه تفاوت دارد؛ دادن قرض و بازپرداخت آن دو عنوان جدا هستند و حتی انتقال پول میان دو حساب متعلق به یک نفر، گزینه مشخص «انتقال به حساب خود» دارد.
این تغییر در کنار سایر اطلاعاتی که کاربران هنگام استفاده از خدمات بانکی به آنها نیاز دارند، میتواند انتخاب شیوه انتقال وجه را شفافتر کند. راه پرداخت پیشتر برای مقایسه هزینه روشهای مختلف انتقال پول نیز ماشین حساب کارمزد خدمات بانکداری الکترونیکی را منتشر کرده است که کارمزد خدماتی مانند کارتبهکارت، پایا و ساتنا را محاسبه میکند.
| ردیف | گروه | انواع تراکنشها |
|---|---|---|
| ۱ | معامله اموال، کالا و خدمات | خرید، اجاره و ودیعه پرداختی بابت اجاره اموال غیرمنقول نظیر املاک و مستغلات؛ خرید، اجاره و ودیعه پرداختی بابت اجاره اموال منقول نظیر خودرو؛ معاملات فلزات گرانبها و گوهرسنگها؛ خرید کالا و خدمات |
| ۲ | معامله ارز و رمزپول | خرید و فروش ارز؛ پرداخت تعهدات کارگزار رمزپول مجاز |
| ۳ | سرمایهگذاری | سرمایهگذاری نزد نهاد مالی مجاز؛ بازپرداخت اصل سرمایه و سود سرمایه در تعهدات نهاد مالی مجاز؛ سرمایهگذاری نزد سرمایهپذیر به جز نهاد مالی مجاز؛ بازپرداخت اصل سرمایه و سود سرمایه در تعهدات سرمایهپذیر به جز نهاد مالی مجاز |
| ۴ | بیمه، امور بازنشستگی و جبران خدمت | حقوق و جبران خدمت نظیر مزایا و پاداش؛ امور بازنشستگی؛ پرداخت حق بیمه؛ بازپرداخت تعهدات شرکت بیمه |
| ۵ | پرداختهای دولتی و نهادی | پرداخت عوارض؛ پرداخت مالیات؛ سایر پرداختهای دولتی؛ پرداخت به صندوق قرضالحسنه؛ بازپرداخت تعهدات صندوق قرضالحسنه؛ پرداخت به بانک یا مؤسسه اعتباری غیربانکی؛ پرداخت به خیریه؛ پرداخت به نهاد عمومی غیردولتی |
| ۶ | سایر مراودات | انتقال به حساب خود؛ پرداخت به اعضای خانوار خود؛ پرداخت قرض و عودت آن؛ پرداخت مهریه؛ ارث؛ پرداخت دیه و جبران خسارت؛ پرداخت وجوهات شرعی؛ تأمین نقدینگی و عودت آن؛ شارژ حساب تنخواهگردان؛ وثیقه نقدی و عودت آن |
معامله اموال، کالا و خدمات
هشت عنوان نخست فهرست به معامله اموال، کالا و خدمات مربوط است. برای اموال غیرمنقول مانند ملک و مستغلات، سه حالت «خرید»، «اجاره» و «ودیعه پرداختی بابت اجاره» از یکدیگر جدا شدهاند. همین تفکیک برای اموال منقول، مانند خودرو، نیز وجود دارد؛ یعنی خرید خودرو، اجاره خودرو و پرداخت ودیعه برای اجاره آن، سه موضوع متفاوت محسوب میشوند.
«معاملات فلزات گرانبها و گوهرسنگها» و «خرید کالا و خدمات» نیز دو عنوان دیگر این گروه هستند. این ساختار باعث میشود برای مثال پرداخت پول خرید خودرو با پرداخت پول یک کالا یا ودیعه اجاره ملک تحت یک عنوان عمومی ثبت نشود و کاربر بتواند گزینهای نزدیکتر به ماهیت واقعی تراکنش انتخاب کند.
ارز و رمزارز
برای تراکنشهای مرتبط با ارز و رمزارز دو عنوان در جدول دیده میشود: «خرید و فروش ارز» و «پرداخت تعهدات کارگزار رمزارز مجاز». در عنوان دوم، عبارت «کارگزار رمزارز مجاز» بخشی از خود عنوان است؛ بنابراین وجود این گزینه را نباید به معنای تعریف یک عنوان عمومی برای هر نوع انتقال وجه مرتبط با رمزارز دانست.
سرمایهگذاری؛ اصل سرمایه از سود جداست
شش عنوان فهرست به سرمایهگذاری و بازپرداختهای مربوط به آن اختصاص دارد. «سرمایهگذاری نزد نهاد مالی مجاز» یک عنوان مستقل است و هنگام بازپرداخت تعهدات این نهاد، «اصل سرمایه» و «سود سرمایه» بهصورت جداگانه ثبت میشوند. برای سرمایهگذاری نزد سایر سرمایهپذیران نیز ساختار مشابهی وجود دارد: خود سرمایهگذاری، بازپرداخت اصل سرمایه و پرداخت سود سرمایه سه عنوان متفاوتاند.
این تفکیک کمک میکند ورود پول به یک سرمایهگذاری با بازگشت اصل پول یا سود حاصل از آن در شرح تراکنش یکسان ثبت نشود. برای افرادی که در کنار جابهجایی پول، قصد بررسی هزینه تأمین مالی و اقساط را دارند، راه پرداخت پیشتر ماشین حساب وام را نیز منتشر کرده است.
حقوق، بیمه و بازنشستگی
چهار عنوان دیگر جدول به «بیمه، امور بازنشستگی و جبران خدمت» اختصاص دارند. «حقوق و جبران خدمت» شامل مواردی مانند مزایا و پاداش است. «امور بازنشستگی»، «پرداخت حق بیمه» و «بازپرداخت تعهدات شرکت بیمه» نیز هرکدام عنوان مستقلی دارند. در نتیجه، پرداخت حقوق یا پاداش کارکنان با حق بیمه یا پرداختی که یک شرکت بیمه در اجرای تعهدات خود انجام میدهد، در شرح تراکنش یکسان ثبت نمیشود.
پرداختهای دولتی
برای پرداختهای دولتی سه گزینه «عوارض»، «مالیات» و «سایر» در نظر گرفته شده است. وجود گزینه «سایر» نشان میدهد جزئیتر شدن فهرست به معنای حذف همه عناوین عمومی نیست. در مواردی که تراکنش دولتی در یکی از دو دسته عوارض یا مالیات قرار نمیگیرد، گزینه دیگری نیز در همین گروه پیشبینی شده است.
پرداخت به نهادها و مؤسسات مجاز
پنج عنوان به پرداختهایی مربوط است که مقصد یا موضوع آنها نهادها و مؤسسات مشخصی هستند. این گزینهها شامل «صندوق قرضالحسنه»، «بازپرداخت تعهدات صندوق قرضالحسنه»، «بانک/مؤسسه اعتباری غیربانکی»، «خیریه» و «نهاد عمومی غیردولتی» میشوند. به این ترتیب، این نوع پرداختها از پرداختهای دولتی و همچنین مراودات شخصی تفکیک شدهاند.
انتقال به حساب خود؛ گزینهای برای جابهجایی میان حسابهای شخصی
بخش «سایر مراودات» ۱۳ عنوان دارد و تعدادی از تراکنشهای روزمره کاربران در این بخش قرار گرفتهاند. یکی از مهمترین آنها «انتقال به حساب خود» است. این گزینه برای زمانی کاربرد دارد که فرد پول را از یکی از حسابهای خود به حساب دیگری که متعلق به خودش است منتقل میکند.
بنابراین اگر هدف تراکنش صرفاً جابهجایی پول میان حسابهای یک شخص باشد، انتخاب «انتقال به حساب خود» شرح دقیقتری از استفاده از یک عنوان عمومی خواهد بود. گزینه «پرداخت به اعضای خانوار خود» نیز بهصورت جداگانه در همین بخش دیده میشود.
پرداخت قرض و بازگشت قرض دو عنوان متفاوتاند
در فهرست ۴۱گانه، «پرداخت قرض» و «عودت (برگشت) قرض» از یکدیگر جدا شدهاند. این تفکیک اهمیت جهت تراکنش را نشان میدهد. انتقال پولی که بهعنوان قرض در اختیار فرد دیگری قرار میگیرد با پولی که برای بازپرداخت همان قرض منتقل میشود، موضوع یکسانی ندارد. همین منطق در بخشهای دیگری از جدول نیز دیده میشود؛ برای نمونه پرداخت یک مبلغ و برگشت همان وجه در مواردی مانند تأمین نقدینگی یا وثیقه، عنوانهای جداگانه دارند.
مهریه، ارث، دیه و وجوهات شرعی
برای برخی انتقالهای شخصی، حقوقی و شرعی نیز گزینههای مشخصی تعریف شده است. «مهریه»، «ارث»، «دیه و جبران خسارت» و «وجوهات شرعی» چهار عنوان جداگانه در بخش سایر مراودات هستند. در نتیجه، در صورتی که ماهیت واقعی انتقال وجه یکی از این موارد باشد، برای ثبت موضوع تراکنش نیازی به استفاده از عنوانی کلیتر نیست.
تأمین نقدینگی و بازگشت آن
«تأمین نقدینگی» و «عودت (برگشت) نقدینگی» نیز دو عنوان مستقل هستند. این تفکیک میتواند بهویژه در تراکنشهای مرتبط با کسبوکارها کاربرد داشته باشد؛ جایی که یک فرد یا مجموعه ابتدا منابع مالی مورد نیاز را تأمین میکند و در مرحله دیگری همان منابع یا بخشی از آن بازگردانده میشود. «شارژ حساب تنخواهگردان» نیز گزینه جداگانهای در همین بخش است.
وثیقه نقدی و بازگشت وثیقه
دو عنوان پایانی فهرست «وثیقه نقدی» و «عودت (برگشت) وثیقه نقدی» هستند. در اینجا نیز پرداخت اولیه و بازگشت وجه دو موضوع جداگانه تلقی شدهاند. بنابراین فردی که وثیقه نقدی میپردازد با فردی که مبلغ وثیقه به او بازگردانده میشود، از دو عنوان متفاوت استفاده میکند.
فهرست ۴۱ عنوان «بابت» انتقال وجه
جدول منتشرشده، ۴۱ موضوع تراکنش را در هفت گروه «معامله اموال، کالا و خدمات»، «معامله ارز و رمزارز»، «سرمایهگذاری»، «بیمه، امور بازنشستگی و جبران خدمت»، «پرداختهای دولتی»، «پرداخت به نهادها و مؤسسات مجاز» و «سایر مراودات» دستهبندی کرده است.
| ردیف | موضوع تراکنش | گروه |
|---|---|---|
| ۱ | خرید / معاملات اموال غیرمنقول (نظیر املاک و مستغلات) | معامله اموال، کالا و خدمات |
| ۲ | اجاره / معاملات اموال غیرمنقول (نظیر املاک و مستغلات) | |
| ۳ | ودیعه پرداختی بابت اجاره / معاملات اموال غیرمنقول (نظیر املاک و مستغلات) | |
| ۴ | خرید / معاملات اموال منقول (نظیر خودرو) | |
| ۵ | اجاره / معاملات اموال منقول (نظیر خودرو) | |
| ۶ | ودیعه پرداختی بابت اجاره / معاملات اموال منقول (نظیر خودرو) | |
| ۷ | معاملات فلزات گرانبها و گوهرسنگها | |
| ۸ | خرید کالا و خدمات | |
| ۹ | خرید و فروش ارز | معامله ارز و رمزپول |
| ۱۰ | پرداخت تعهدات کارگزار رمزپول مجاز | |
| ۱۱ | سرمایهگذاری نزد نهاد مالی مجاز | سرمایهگذاری |
| ۱۲ | اصل سرمایه / بازپرداخت تعهدات نهاد مالی مجاز | |
| ۱۳ | سود سرمایه / بازپرداخت تعهدات نهاد مالی مجاز | |
| ۱۴ | سرمایهگذاری نزد سرمایهپذیر (به جز نهاد مالی مجاز) | |
| ۱۵ | اصل سرمایه / بازپرداخت تعهدات سرمایهپذیر (به جز نهاد مالی مجاز) | |
| ۱۶ | سود سرمایه / بازپرداخت تعهدات سرمایهپذیر (به جز نهاد مالی مجاز) | |
| ۱۷ | حقوق و جبران خدمت (نظیر مزایا و پاداش) | بیمه، امور بازنشستگی و جبران خدمت |
| ۱۸ | امور بازنشستگی | |
| ۱۹ | پرداخت حق بیمه | |
| ۲۰ | بازپرداخت تعهدات شرکت بیمه | |
| ۲۱ | پرداخت عوارض | پرداختهای دولتی |
| ۲۲ | پرداخت مالیات | |
| ۲۳ | سایر پرداختهای دولتی | |
| ۲۴ | پرداخت به صندوق قرضالحسنه | پرداخت به نهادها و مؤسسات مجاز |
| ۲۵ | بازپرداخت تعهدات صندوق قرضالحسنه | |
| ۲۶ | پرداخت به بانک/مؤسسه اعتباری غیربانکی | |
| ۲۷ | پرداخت به خیریه | |
| ۲۸ | پرداخت به نهاد عمومی غیردولتی | |
| ۲۹ | انتقال به حساب خود | سایر مراودات |
| ۳۰ | پرداخت به اعضای خانوار خود | |
| ۳۱ | پرداخت قرض | |
| ۳۲ | عودت (برگشت) قرض | |
| ۳۳ | پرداخت مهریه | |
| ۳۴ | ارث | |
| ۳۵ | پرداخت دیه و جبران خسارت | |
| ۳۶ | پرداخت وجوهات شرعی | |
| ۳۷ | تأمین نقدینگی | |
| ۳۸ | عودت (برگشت) نقدینگی | |
| ۳۹ | شارژ حساب تنخواهگردان | |
| ۴۰ | وثیقه نقدی | |
| ۴۱ | عودت (برگشت) وثیقه نقدی |
کدام گزینه «بابت» را باید انتخاب کنیم؟
مبنای انتخاب باید علت واقعی انتقال پول باشد. اگر وجه برای خرید خودرو پرداخت میشود، عنوان مربوط به خرید اموال منقول با تراکنش سازگارتر است؛ برای ودیعه اجاره ملک، گزینه ودیعه اموال غیرمنقول؛ برای انتقال میان حسابهای متعلق به یک فرد، «انتقال به حساب خود» و برای بازپرداخت قرض، «عودت قرض» عنوان دقیقتری است.
وجود عنوان مشخص برای یک تراکنش به این معنا نیست که همه نقلوانتقالهای وجه مشمول الزام تازهای برای ارائه سند شدهاند. الزامات مربوط به مستندات، سقف تراکنشها یا شیوه اجرای انتقال وجه تابع مقررات مربوط به هر خدمت بانکی است و صرف تغییر یا جزئیتر شدن فهرست «بابت» را نباید به معنای تغییر همه این مقررات دانست. نکته مهم دیگر این است که نسخه رسمی متناظر فهرست ۴۱عنوانی از سوی بانک مرکزی تا زمان تنظیم این گزارش در دسترس راه پرداخت قرار نگرفته است. به همین دلیل، در صورت انتشار بخشنامه یا جدول رسمی بانک مرکزی، عناوین، زمان اجرا و دامنه اجرای آنها باید با متن رسمی تطبیق داده شوند.