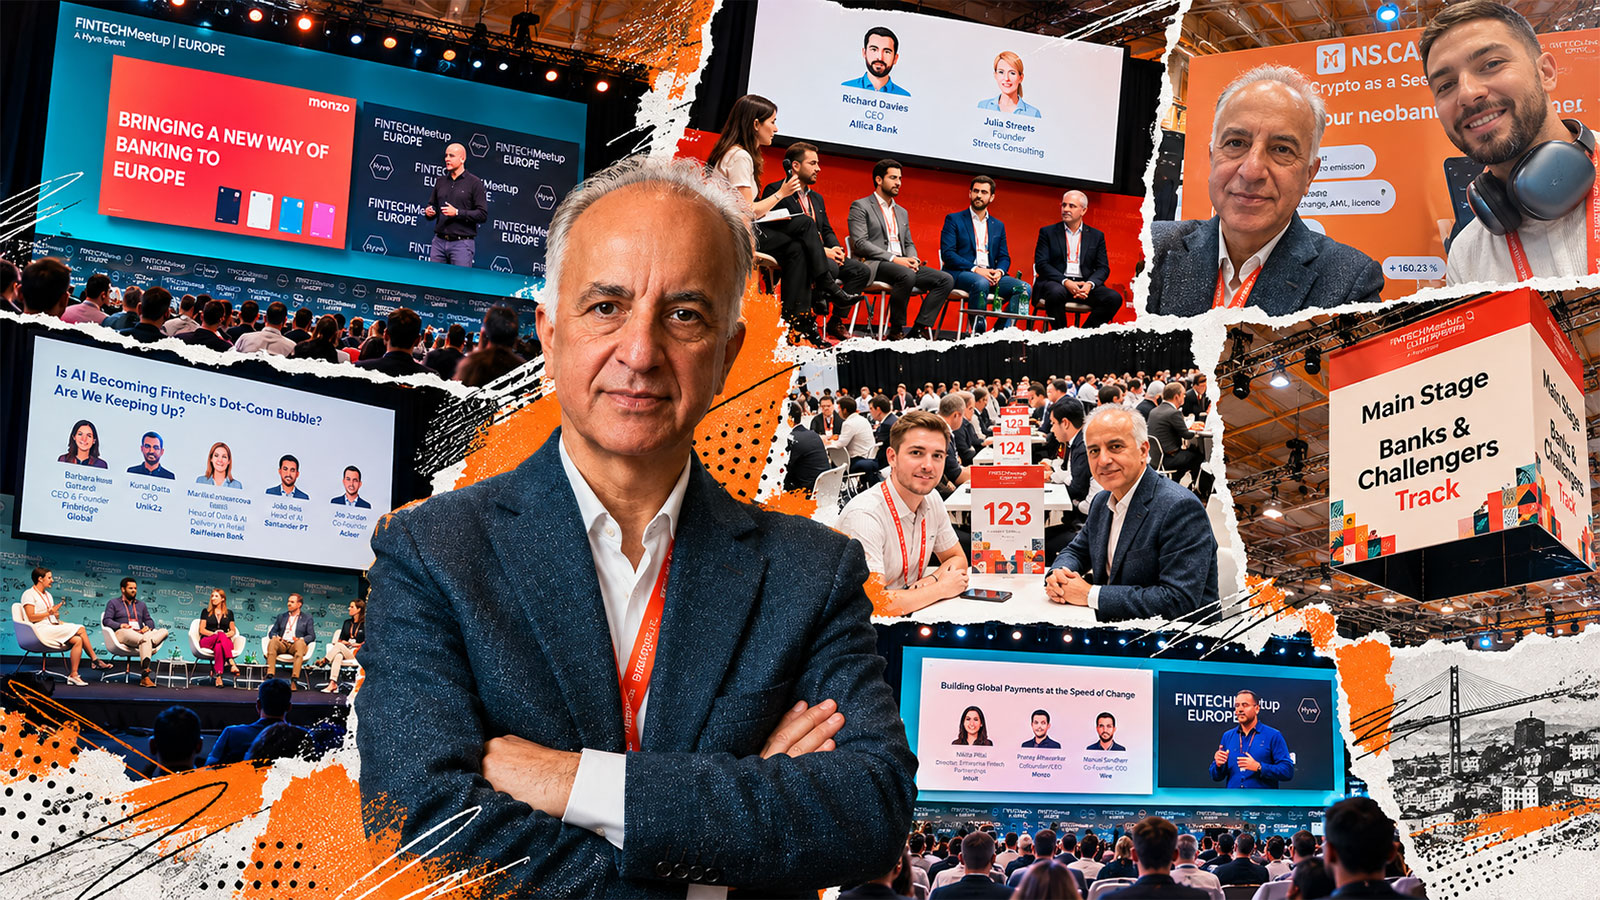
حسن اطاعت، مشاور کسبوکار و فعال حوزه وب و تجارت الکترونیکی، پس از حضور در رویداد HumanX در هلند، مسیر سفر اروپایی خود را در لیسبون و با شرکت در نخستین دوره اروپایی Fintech Meetup ادامه داده است؛ رویدادی تخصصی در حوزه بانکداری، پرداخت و فناوریهای مالی که امسال با محور «ساختن برای ماندگاری» برگزار میشود. روز پایانی این رویداد، با تمرکز بر تنظیمگری داراییهای دیجیتال، کاربرد سازمانی استیبلکوینها، نوسازی زیرساخت بانکها و تلاش اروپا برای ایجاد ریلهای مستقل پرداخت برگزار شد؛ موضوعاتی که در کنار جمعبندی سهروزه رویداد، یک پیام مشترک داشتند: آینده فینتک نه با نمایش فناوری، بلکه با تابآوری، اعتماد، مدل کسبوکار پایدار و زیرساخت قابلاتکا ساخته میشود.
شانزدهم مهرماه 1405، سومین و آخرین روز Fintech Meetup Europe بود. برنامه روز پایانی سبکتر طراحی شده بود و رویداد ساعت ۱۴ و سی دقیقه به پایان رسید تا شرکتکنندگان برای بازگشت، رسیدن به پرواز یا قدری استراحت فرصت داشته باشند. بااینحال، همین برنامه کوتاه چند موضوع مهم را کنار هم قرار داده بود: قانونگذاری داراییهای دیجیتال، کاربرد سازمانی استیبلکوینها، نوسازی زیرساخت بانکها و تلاش اروپا برای ایجاد شبکههای پرداخت مستقل.
بخوانید: روایت حسن اطاعت از Fintech Meetup Europe 2026؛ روز اول
در این سه روز، از هوش مصنوعی و بانکداری باز تا مدلهای تازه تأمین مالی، زیرساختهای آماده پرداخت و نئوبانک، سامانههای قدیمی مبتنی بر مینفریم و رقابت بانکهای دیجیتال، موضوعات متنوعی مطرح شد. اما اگر بخواهم یک خط مشترک میان همه آنها پیدا کنم، آن خط را میتوان در عنوان اصلی رویداد، یعنی «ساختن برای ماندگاری»، خلاصه کرد: فناوری مالی زمانی ارزشمند است که بتواند از مرحله نمایش و هیجان عبور کند و به بخشی قابلاعتماد از عملیات واقعی اقتصاد تبدیل شود.
بخوانید: روز دوم Fintech Meetup Europe
آیا داراییهای دیجیتال را تنظیم میکنیم یا اقتصاد آنها را میسازیم؟
نخستین سخنرانی کلیدی امروز عنوانی پرسشبرانگیز داشت: «آیا در حال قانونگذاری برای داراییهای دیجیتال هستیم یا اقتصاد مبتنی بر داراییهای دیجیتال میسازیم؟»
این پرسش تفاوتی ظریف اما مهم را مطرح میکند. مقررات میتوانند صرفاً برای محدودکردن خطر، برخورد با تخلف و تعیین خطوط قرمز نوشته شوند؛ اما اگر قرار باشد اقتصادی واقعی بر پایه داراییهای دیجیتال شکل بگیرد، قانون باید تکلیف مالکیت، نگهداری، انتقال، تسویه، مسئولیت واسطهها و حمایت از مشتری را نیز روشن کند. در چنین حالتی، مقررات فقط ترمز فناوری نیست، بلکه بخشی از زیرساخت بازار محسوب میشود.
اتحادیه اروپا با مقررات MiCA تلاش کرده است چارچوبی هماهنگ برای صادرکنندگان داراییهای رمزنگاریشده، ارائهدهندگان خدمات این بازار و همچنین توکنهای با پشتوانه دارایی و پول الکترونیکی ایجاد کند. این مقررات از پایان سال ۲۰۲۴ بهطور کامل اجرایی شده و بخش مربوط به استیبلکوینها زودتر، از میانه همان سال، به اجرا درآمده است. اکنون بحث اروپا از این فراتر رفته که آیا باید رمزارزها را به رسمیت شناخت یا نه؛ پرسش مهمتر این است که چگونه میتوان نوآوری را پذیرفت، بدون آن که مصرفکننده، ثبات مالی و حاکمیت پولی قربانی شوند.
این رویکرد برای ایران نیز قابلتأمل است. بخش مهمی از گفتوگوی ما درباره رمزارزها هنوز میان ممنوعیت، محدودیت و استفاده اضطراری برای عبور از مشکلات نقلوانتقال پول در نوسان است. درحالیکه شکلگیری اقتصاد داراییهای دیجیتال به چیزی بیش از صدور مجوز یک صرافی یا تعیین سقف تراکنش نیاز دارد. باید روشن شود توکن چه حقی برای دارنده ایجاد میکند، پشتوانه آن کجاست، چگونه بازخرید میشود، چه کسی متولی نگهداری دارایی است و در صورت ورشکستگی یا رخداد امنیتی، مسئولیت بر عهده کدام طرف خواهد بود.
استیبلکوین؛ فراری سریع یا لایه تازهای از ریسک؟
عنوان یکی از پنلهای بعدازظهر، تقابل جالبی میان «پول فیات قابلاعتماد» و «فراری پرسرعت نقدینگی» ایجاد کرده بود: آیا شرکتهای اروپایی میتوانند از سرعت استیبلکوینها استفاده کنند، بدون آن که لایه تازهای از شکنندگی وارد عملیات مالی خود کنند؟
در این پنل، اشلی پالوس از Checkout.com، کریس میسون، همبنیانگذار و مدیرعامل Orbital، سلما ریبیکا، همبنیانگذار First Circle Capital و وید هریبار از Qivalis حضور داشتند و نها رایس، بنیانگذار Optima Treasury، مدیریت گفتوگو را بر عهده داشت. کلمه “فراری” در عنوان جلسه، از خودرو فراری الهام گرفته شده است اما جالب است که در زبان فارسی ما، تطابق عجیبی پیدا میکند و در اين جمله بندی به معنی فرار نقدینگی استفاده میشود. محور برنامه استفاده سازمانی از استیبلکوینها برای جابهجایی نقدینگی و تسویه سریعتر و در مقابل، ریسکهای تأمین مالی، عملیاتی و سیاستگذاری آنها بود.
استیبلکوین در ظاهر پاسخ سادهای به یکی از مشکلات قدیمی پرداخت بینالمللی است. ارزش آن معمولاً به یک ارز رسمی، مانند دلار یا یورو، متصل میشود و انتقالش میتواند بهصورت شبانهروزی و بدون وابستگی مستقیم به ساعات کار بانکها انجام گیرد. برای شرکتی که در چند کشور فعالیت میکند، چنین ابزاری میتواند زمان جابهجایی نقدینگی را کاهش دهد و بخشی از پیچیدگی بانکهای واسط و تسویه برونمرزی را حذف کند.
اما سرعت بهتنهایی کافی نیست. شرکتی که موجودی خود را از حساب بانکی به استیبلکوین تبدیل میکند، ریسک را از بین نمیبرد؛ فقط نوع آن را تغییر میدهد. اکنون باید درباره کیفیت و محل نگهداری ذخایر، امکان بازخرید فوری، نقدشوندگی در شرایط بحران، ریسک صادرکننده، امنیت کیف پول، تطبیق با مقررات و حتی شبکه بلاکچینی مورد استفاده تصمیم بگیرد. اگر دسترسی به توکن یا مسیر بازخرید آن مسدود شود، «فراری نقدینگی» ممکن است درست در لحظهای که بیش از همیشه به آن نیاز داریم، از حرکت بازبماند.
بااینحال، نمیتوان کاربرد عملی استیبلکوین را نادیده گرفت. خود کمیسیون اروپا نیز عملیات خزانهداری، مدیریت نقدینگی و تسویه داراییهای توکنیزهشده را از کاربردهای امیدبخش استیبلکوینهای یورویی میداند. بنابراین، رقابت اصلی احتمالاً میان پول سنتی و پول دیجیتال نخواهد بود؛ بلکه میان زیرساختهایی خواهد بود که بتوانند این دو جهان را با کمترین اصطکاک و بیشترین قابلیت نظارت به یکدیگر متصل کنند.
در ایران، استیبلکوینها بیشتر با حفظ ارزش دارایی یا عبور از محدودیتهای پرداخت شناخته میشوند. اما از منظر صنعت پرداخت، موضوع مهمتر امکان استفاده کنترلشده از آنها در خزانهداری شرکتها، تسویه تجارت منطقهای و پرداختهای بینالمللی است. ورود به این حوزه بدون شناخت ریسک صادرکننده، نقدشوندگی، تحریم، امنیت نگهداری و منشأ وجوه، ممکن است یک مشکل را حل کند و چند ریسک تازه به وجود آورد.
بانک دیجیتال با یک اپلیکیشن تازه ساخته نمیشود
همزمان با پنل استیبلکوین، برنامه دیگری با عنوان «تغییر به شیوه استریم؛ بازطراحی پلتفرم بانکداری برای دنیایی که دیجیتالی شدن، اولویت اول است» برگزار شد. فرانسیسکا باراتا سالگیرو از بانک پرتغالی CGD، ژوائو فالکائو از Banco BPI، ژوائو کوارشما از Lloyds Bank و ریو اویبو، همبنیانگذار TUUM، اعضای این پنل بودند و تام شاپیرا از Imagine Capital Group آن را اداره میکرد.
استفاده از تعبیر «استریم» در عنوان جلسه اتفاقی نبود. در رسانه سنتی، محتوا بر اساس جدول زمانی و زیرساختی نسبتاً ثابت در اختیار مخاطب قرار میگرفت، اما سرویسهای استریم سامانه را بر محور تقاضای لحظهای کاربر بازطراحی کردند. بانکها نیز با تغییری مشابه روبهرو هستند. مشتری انتظار ندارد برای مشاهده نتیجه یک عملیات، تا پایان روز کاری یا پردازش دستهای شبانه منتظر بماند؛ (هر چند که ما برای سيکل های پایا منتظر میمانیم) مشتری میخواهد موجودی، تراکنش، اعتبار و پیشنهاد مالی بهصورت لحظهای بهروزرسانی شوند.
اما بانک دیجیتال با طراحی یک اپلیکیشن زیبا روی سامانهای قدیمی ساخته نمیشود. اگر پشت صفحه موبایل هنوز دهها سامانه جداگانه، پردازشهای دستهای، پایگاههای داده ناسازگار و فرایندهای دستی قرار داشته باشند، ظاهر دیجیتال فقط مشکلات زیرساخت را برای مدتی پنهان میکند.
بازطراحی واقعی به معنای حرکت بهسوی معماری ماژولار، APIهای استاندارد، پردازش رویدادمحور، دادههای قابلاستفاده در زمان واقعی و امکان تغییر یک بخش بدون از کار انداختن کل سامانه است. این تحول الزاماً به معنای دورریختن کامل هسته بانکداری نیست. همانگونه که در ملاقات روز گذشته با شرکت فنلاندی Nomain مطرح شد، بسیاری از سامانههای قدیمی هنوز عملیات حساس بانکها را با پایداری بالا اجرا میکنند. مسئله، ایجاد پلی است که این سامانهها را به خدمات جدید متصل کند و دانش انباشته در آنها را هنگام نوسازی از بین نبرد.
این بحث ادامه همان پرسش «ساختن، خریدن یا همکاریکردن» در روز نخست بود. یک بانک ممکن است بخواهد بخشهایی را که مزیت رقابتی ایجاد میکنند در داخل نگه دارد، اما برای اجزای عمومیتر از پلتفرمهای تخصصی استفاده کند. موفقیت در انتخاب یک تأمینکننده نیز فقط به کیفیت نمایش اولیه محصول بستگی ندارد؛ معماری، مالکیت داده، قابلیت خروج از قرارداد، هزینه مهاجرت، امنیت و توان پشتیبانی بلندمدت باید پیش از تصمیم نهایی ارزیابی شوند.
آیا اروپا میتواند شبکه پرداخت مستقل خود را بسازد؟
آخرین پنل روز، برای من که بخش مهمی از فعالیت حرفهایام در صنعت پرداخت بوده است، یکی از مرتبطترین برنامههای رویداد بود: «بازی منصفانه مالی؛ آیا ریلهای مستقل میتوانند در بازار پرداخت اروپا پیروز شوند؟»
دانیل فندلفت، مدیرعامل European Payments Initiative، کولویر سینگ رنجر، ترزا مسکیتا، مدیر عملیات و عضو هیئتمدیره SIBS، و ورونیکا گلب، مشاور فینتک، در این جلسه حضور داشتند و دانیل لاوتر از CCG مدیریت پنل را بر عهده داشت. موضوع بحث این بود که آیا اروپا میتواند با استفاده از داده، خدمات ارزشافزوده، برنامههای وفاداری و اتصال عمیقتر به پذیرندگان، اثر شبکهای لازم برای استقلال راهبردی در پرداخت را ایجاد کند.
اروپا از نظر بانک، مقررات و توان فنی بازار کوچکی نیست، اما بخش بزرگی از پرداخت کارتی و کیف پول دیجیتال آن به شبکهها و شرکتهای بینالمللی وابسته است. ایجاد یک ریل اروپایی فقط یک پروژه فنی نیست؛ بخشی از سیاست استقلال دیجیتال و اقتصادی قاره محسوب میشود.
European Payments Initiative با راهکار Wero میکوشد یک تجربه پرداخت حساببهحساب و مبتنی بر پرداخت آنی در کشورهای مختلف اروپا ایجاد کند. این طرح قرار نیست فقط نسخه تازهای از انتقال وجه بانکی باشد. برای رقابت با شبکههای جاافتاده باید پرداخت فروشگاهی و آنلاین، بازپرداخت، پرداخت دورهای، اختلاف تراکنش، وفاداری مشتری و ابزارهای موردنیاز پذیرنده را نیز پوشش دهد. استقلال زمانی معنا پیدا میکند که محصول علاوه بر اروپاییبودن، برای مشتری و پذیرنده بهاندازه گزینههای موجود ساده، فراگیر و قابلاعتماد باشد.
ساخت شبکه پرداخت با راهاندازی چند API پایان نمییابد. ارزش هر شبکه تا حد زیادی به تعداد مشتریان، بانکها و پذیرندگانی بستگی دارد که همزمان از آن استفاده میکنند. پذیرنده به شبکهای میپیوندد که مشتری داشته باشد و مشتری از ابزاری استفاده میکند که در فروشگاههای کافی پذیرفته شود. شکستن این چرخه، علاوه بر فناوری، به قیمتگذاری، قواعد منصفانه، تجربه کاربری مناسب و همکاری بازیگرانی نیاز دارد که در بخشهای دیگر رقیب یکدیگرند.
تجربه ایران از این جهت قابلمقایسه و در عین حال متفاوت است. ما سالهاست شبکههای داخلی کارت، شتاب و شاپرک را در اختیار داریم و از نظر پوشش پذیرندگی و تراکنشهای روزمره، زیرساختی گسترده ساختهایم. اما استقلالی که بخش مهمی از آن بر اثر تحریم و قطع ارتباط شکل گرفته، با استقلالی که اروپا آگاهانه و در کنار تعامل بینالمللی دنبال میکند یکسان نیست.
شبکه مستقل، اگر به جزیرهای بسته تبدیل شود، هرچند پرداخت داخلی را حفظ میکند، در پرداخت بینالمللی، رقابت، دسترسی به فناوری و توسعه بازار محدودیت ایجاد خواهد کرد. درس مهم برای ایران این است که حاکمیت بر ریل پرداخت باید با قابلیت همکاری همراه باشد. داشتن شبکه داخلی ضروری است، اما ارزش نهایی زمانی افزایش مییابد که این شبکه بتواند با استانداردهای جهانی، ابزارهای تازه و بازارهای منطقهای ارتباطی کنترلشده و پایدار برقرار کند.
آنچه از سه روز باقی ماند
نخستین دوره اروپایی Fintech Meetup به پایان رسید و طراحی هدفمند آن، بهویژه ملاقاتهای ۱۵ دقیقهای ازپیشتعیینشده، امکان گفتوگوهایی را فراهم کرد که در رویدادهای بزرگتر گاه در میان ازدحام و رفتوآمد گم میشوند. فصای منعطف و آزادی عمل گسترده و حتی وجود برنامه های ورزشی و تفریحی مانند سالن پادل، در کنار سخنرانی های کلیدی، این رویداد را برای شرکت کننده اروپایی، جذاب تر کرده بود.
در این سه روز، چند تغییر جهت در صنعت فینتک اروپا بهروشنی دیده میشد:
- نخست آن که دوران رشد به هر قیمت جای خود را به درآمد واقعی، تابآوری و دوام مدل کسبوکار داده است. سرمایهگذاران دیگر فقط تعداد کاربران و ارزشگذاری دور بعد را نمیپرسند؛ میخواهند بدانند شرکت چگونه پول درمیآورد، چرا مشتری باقی میماند و آیا بدون تزریق پیدرپی سرمایه قادر به ادامه فعالیت است.
- دوم آن که مرز میان ساختن و خریدن فناوری در حال بازتعریف است. شرکت سوئیسی NS.CARDS برای نئوبانک، Shape Technologies برای PSP و شرکتهای دیگری که لایههای تخصصی بانکداری، پرداخت، انطباق و داده را عرضه میکنند، همگی بر یک استدلال تکیه داشتند: لازم نیست هر مؤسسه مالی تمام فناوری خود را از ابتدا بسازد. در مقابل، بانکها نیز محتاطتر شدهاند و میپرسند کدام بخش باید در مالکیت داخلی باقی بماند و خرید کدام زیرساخت، سرعت و صرفه اقتصادی بیشتری ایجاد میکند.
- سوم آن که هوش مصنوعی از مرحله تولید پاسخ و نمایش قابلیت عبور کرده و به تصمیمهای مالی نزدیک شده است. هرچه این فناوری در اعتبارسنجی، مقابله با تقلب، مبارزه با پولشویی و اجرای عملیات نقش بیشتری میگیرد، موضوع مسئولیت، توضیحپذیری و کنترل انسانی مهمتر میشود. در صنعت مالی، مدلی که سریع اما غیرقابلاعتماد باشد، مزیت پایدار ایجاد نمیکند.
- چهارم آن که زیرساخت بار دیگر به مرکز توجه بازگشته است. پشت هر اپلیکیشن ساده، شبکهای از هسته بانکداری، پردازش پرداخت، احراز هویت، داده، انطباق، نقدینگی و تسویه قرار دارد. شرکتهایی که بتوانند این لایهها را بهتر به هم متصل کنند، ممکن است کمتر از اپلیکیشنهای مصرفکننده دیده شوند، اما بخش بزرگتری از ارزش آینده صنعت را در اختیار خواهند گرفت.
در نهایت، نوآوری دیگر به معنای افزودن یک گزینه تازه به اپلیکیشن نیست. وقتی بسیاری از فینتکها حساب دیجیتال، کارت مجازی، اعلان تراکنش و کیف پول چندارزی دارند، تفاوت واقعی در شناخت مسئله مشتری، کیفیت عملیات، اعتماد، پشتیبانی و توان ارائه تجربهای یکپارچه شکل میگیرد.
برای صنعت پرداخت ایران، بسیاری از این موضوعات ناآشنا نیستند. ما نیز با سامانههای قدیمی، تصمیم میان ساختن و خریدن، محصولات مشابه، محدودیت سرمایه، نیاز به تابآوری و فشار برای استفاده از هوش مصنوعی روبهرو هستیم. تفاوت اصلی در محیطی است که این تصمیمها در آن گرفته میشوند. شرکت اروپایی به بازار، سرمایه، تأمینکننده و شریک بینالمللی دسترسی گستردهتری دارد؛ شرکت ایرانی ناچار است همان مسئله را زیر فشار تحریم، بیثباتی، محدودیت ارتباط و مقررات گاه نامطمئن حل کند.
همین تفاوت، پیگیری مستقیم تحولات جهانی را ضروریتر میکند. ارزش حضور در چنین رویدادهایی فقط شنیدن چند سخنرانی نیست؛ مهمتر، دیدن فاصله میان تبلیغات و واقعیت، گفتوگو با سازندگان محصولات و مقایسه راهحلهای آنها با نیازها و محدودیتهای بازار ایران است. هزینه و دشواری سفر زمانی معنا پیدا میکند که حاصل آن به شناختی قابلاستفاده برای تصمیمهای واقعی تبدیل و با دیگران به اشتراک گذاشته شود.
Fintech Meetup Europe
با یک پاسخ قطعی به پایان نرسید، اما پرسشهای درستی مطرح کرد: چه چیزی را باید ساخت و چه چیزی را خرید؟ کجا باید سرعت را برگزید و کجا کنترل را؟ چگونه میتوان از فناوری تازه استفاده کرد، بدون آن که پایداری عملیات به خطر بیفتد؟ و چگونه میتوان استقلال داشت، بدون آن که به انزوا رسید؟
شاید مهمترین جمعبندی این سه روز همین باشد: آینده صنعت مالی را الزاماً شرکتی نمیسازد که بیشترین قابلیت یا پرزرقوبرقترین محصول را عرضه کند. برنده کسی است که بتواند میان فناوری، مقررات، اقتصاد، اعتماد و نیاز واقعی مشتری تعادل برقرار کند و راهحلی بسازد که نه فقط در روز معرفی، بلکه سالها بعد نیز قابلاستفاده و قابلاتکا باقی بماند.