پول یک کشور ممکن است هر روز در میلیونها معامله به کار برود، اما مردم چندان مایل نباشند پسانداز و تعهدات آینده خود را به آن گره بزنند. حقوق با پول ملی پرداخت میشود، خرید روزانه با همان پول انجام میشود و شبکه پرداخت هم کار میکند. بااینحال، معیار قیمتگذاری میتواند ارز دیگری باشد و پسانداز به دارایی دیگری تبدیل شود. کارکرد پول در پرداختهای امروز، بهتنهایی برای نتیجهگیری درباره اعتماد به ارزش فردای آن کافی نیست.
فرض کنید فروشندهای قیمت کالایش را فقط تا پایان روز معتبر میداند. مشتری، خرید ماه بعد را همین امروز انجام میدهد، چون نگران افزایش قیمت است. تولیدکنندهای هم طرح توسعهاش را عقب میاندازد، چون نمیتواند برآورد قابلاتکایی از هزینه و درآمد سال آینده داشته باشد. هر سه به آینده فکر میکنند؛ تصمیمهایشان متفاوت است، اما درباره هر سه میتوان پرسید: چه مقدار از این رفتار به بیاعتمادی به پول ملی مربوط است؟
ببینید: چرا تورم ایران دیگر فقط با رشد نقدینگی توضیح داده نمیشود؟
پیشنهاد من ساختن «شاخص بیاعتمادی پولی» است؛ چارچوبی با پنج ستون: تورم، دلاریشدن، پناهجویی، افق کوتاهمدت و انتظار نوسان. هدف این است که رابطه مردم با پول ملی را هم در انتخاب دارایی و هم در تصمیمهای مربوط به آینده ببینیم. پرسش اصلی این شاخص چنین است: مردم تا چه زمانی و با چه شرایطی حاضرند آینده خود را به پول ملی گره بزنند؟
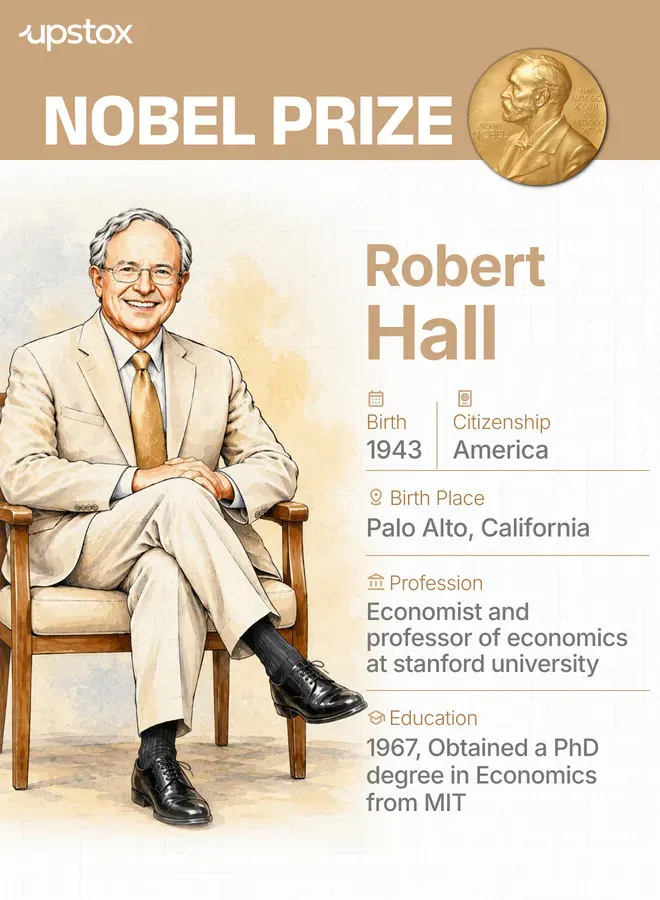
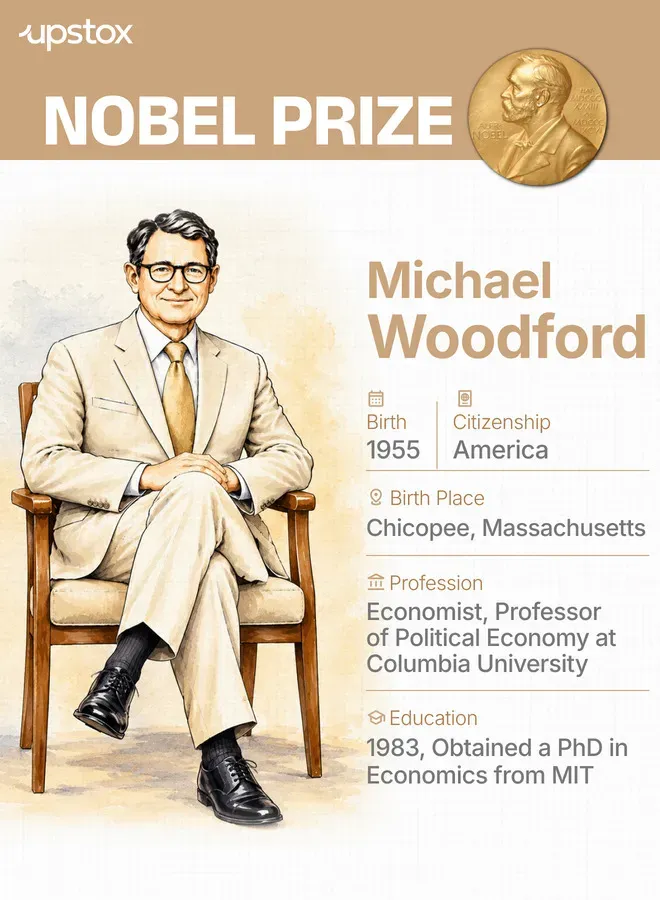
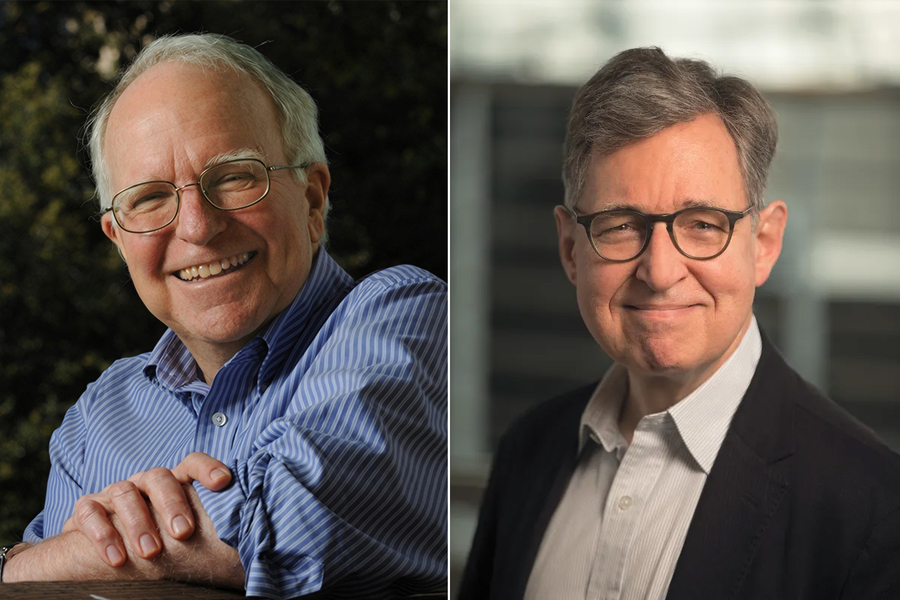
نوبل اقتصاد ۲۰۲۶ فرصت مناسبی برای دقیقترکردن این پرسش فراهم کرده است. رابرت هال و مایکل وودفورد این جایزه را برای پژوهش دربارهٔ «مبانی خرد ثباتبخشی به اقتصاد کلان» دریافت کردند. کار آنها به ما کمک میکند بفهمیم چگونه تصمیم خانوارها و بنگاهها، با توجه به آیندهای که انتظار دارند، بر مصرف، قیمتها و اثرگذاری سیاست اقتصادی تأثیر میگذارد.[۱]
شاخصی که پیشنهاد میکنم، حاصل جمعبندی من از این مسئله است. هال و وودفورد چنین شاخص پنجستونیای نساختهاند و نباید آن را به آنها نسبت داد. پژوهشهایشان برای توضیح بعضی از سازوکارهای این چارچوب، پشتوانه نظری فراهم میکند؛ اما اعتبار خود شاخص به تعریف دقیق، گردآوری داده و آزمون تجربی وابسته خواهد بود.
بیاعتمادی پولی را چگونه تعریف میکنم
منظور من از بیاعتمادی پولی، کاهش اطمینان و تمایل مردم و بنگاهها به اتکا به پول ملی برای حفظ قدرت خرید، سنجش ارزش و پذیرش تعهدات آینده است. ممکن است کسی به بانک خود اعتماد داشته باشد و مطمئن باشد موجودی حسابش بازپرداخت میشود، اما نگران باشد آن موجودی هنگام بازپرداخت چه چیزی میتواند بخرد. اعتماد به بازپرداخت پول و اعتماد به قدرت خرید آن، دو موضوع متفاوتاند و باید جداگانه بررسی شوند.
ببینید: فرار از ریال؛ جنگ هفت بازار برای پسانداز ایرانیان
این تعریف، بیاعتمادی را در رفتارهای قابلمشاهده جستوجو میکند. فرد چه مقدار پول ملی نگه میدارد؟ با چه واحدی ارزش داراییاش را میسنجد؟ تا چه زمانی حاضر است قیمت بدهد یا طلبی با مبلغ ثابت بپذیرد؟ برای پاسخدادن باید هم انتخاب افراد را دید و هم محدودیتهایشان را. کسی که پساندازی ندارد، حتی با نگرانی شدید دربارهٔ آیندهٔ پول، ممکن است هیچ دلار یا طلایی نخرد.
پنج ستون برای سنجش رابطه مردم با پول ملی
۱. تورم؛ نقطه شروع، نه تمام مسئله
تورم نقطهٔ شروع این چارچوب است. وقتی قیمتها افزایش مییابند، قدرت خرید هر واحد پول کاهش پیدا میکند. استمرار این تجربه میتواند انگیزهٔ نگهداری پول ملی را تغییر دهد، بهویژه وقتی درآمد و بازده پسانداز با افزایش هزینهها همراه نمیشوند.
بااینحال، نرخ تورم بهتنهایی اندازهٔ بیاعتمادی نیست. تورم، وضعیت تحققیافتهٔ قیمتها را نشان میدهد؛ اعتماد به برداشت مردم از دوام آن وضعیت و آیندهٔ سیاست هم مربوط است. دو جامعه با تورم مشابه ممکن است انتظار متفاوتی از سال بعد داشته باشند. حتی پس از کاهش تورم، باید جداگانه بررسی کرد که آیا مردم دوباره حاضر شدهاند پسانداز و قراردادهای خود را به پول ملی متکی کنند.
به همین دلیل، تورم در این پیشنهاد هم بخشی از محیط شکلگیری بیاعتمادی است و هم یکی از ستونهای توصیف وضعیت پولی. هنگام ساختن شاخص باید این تفاوت را آشکار نگه داشت. شاخصی که تورم را در خود دارد، صرفاً با نشاندادن همبستگی با تورم اعتبار علمی پیدا نمیکند.
۲. دلاریشدن؛ تسویه با ریال، سنجش ارزش با ارزی دیگر
دلاریشدن را در معنایی گسترده به کار میبرم: اتکا به ارز جایگزین برای نگهداری ارزش، قیمتگذاری یا پرداخت. این سه کارکرد لزوماً همزمان تغییر نمیکنند. ممکن است معامله با ریال تسویه شود، اما فروشنده قیمت را با دلار محاسبه کند. ممکن است دستمزد ریالی باشد، اما فرد ارزش پساندازش را با ارز دیگری بسنجد. ادبیات دلاریشدن هم میان جایگزینی ارز در مبادلات و جایگزینی دارایی برای نگهداری ثروت تفاوت میگذارد.[۲]
ببینید: چهار کتاب تازه که اخلاق، بازار و پول در سرمایهداری مدرن را بررسی میکنند
برای شاخص پیشنهادی، باید فهمید چه مقدار از این انتخاب به نگرانی دربارهٔ پول ملی مربوط است. خرید ارز برای واردات، سفر یا پرداخت بدهی ارزی، بهخودیخود شاهد بیاعتمادی نیست. حتی نبود خرید ارز هم شاهد اعتماد نیست؛ محدودیت درآمد، دسترسی و مقررات میتواند مانع بروز این رفتار شود. آنچه اهمیت دارد، انگیزه و شرایط انتخاب در کنار مقدار آن است.
۳. پناهجویی؛ تلاش برای حفظ ارزش، نه تضمین امنیت
پناهجویی نامی است برای تبدیل پسانداز به داراییهایی مانند طلا و ملک با هدف محافظت در برابر کاهش ارزش پول. این واژه بر انگیزهٔ خریدار تأکید میکند. داراییای که از نگاه او پناهگاه است، ممکن است خودش نوسان قیمت، هزینهٔ معامله یا دشواری فروش داشته باشد. بنابراین پناهجویی به معنای تضمین امنیت یا سودآوری آن دارایی نیست.
در این ستون باید خرید خانه برای سکونت را از خرید ملک با انگیزهٔ حفظ ارزش جدا کرد. خرید موجودی معمول یک بنگاه هم با انبارکردن کالا برای فرار از نگهداری پول یکسان نیست. برای جلوگیری از دوبارهشماری، ارز جایگزین را در ستون دلاریشدن میسنجیم و اینجا به داراییهای دیگر میپردازیم.
ببینید: چه کسی مالک آینده فناوریهای پرقدرت میشود؟
نکته دیگر، تفاوت خرید تازه با افزایش ارزش دارایی قبلی است. اگر قیمت طلای موجود در سبد یک خانوار بالا برود و ارزش سایر اجزای سبد ثابت بماند، سهم طلا از ثروت آن خانوار بیشتر میشود، حتی اگر هیچ خرید تازهای نکرده باشد. شاخص باید تا جای ممکن تصمیم جدید را از تغییر قیمت جدا کند. از سوی دیگر، خرید یک ملک موجود، بهخودیخود پول را از اقتصاد حذف نمیکند؛ پول به فروشنده منتقل میشود. برای توضیح اثر این معامله بر تورم، باید مسیر اثرگذاری را مشخص کرد.
۴. افق کوتاهمدت؛ تا چه زمانی میتوان تعهد پذیرفت؟
این ستون به مدت زمانی مربوط است که فرد یا بنگاه میتواند برای آن برنامهٔ قابلاتکا تنظیم کند و تعهد بپذیرد. اعتبار یک پیشفاکتور، مدت فروش اعتباری، پذیرش طلب با مبلغ ثابت و آمادگی برای اجرای یک طرح سرمایهگذاری، همگی میتوانند دربارهٔ این افق به ما اطلاعات بدهند.
افق کوتاهمدت را نباید به کمبود آیندهنگری مردم نسبت داد. ممکن است تولیدکنندهای ده سال آیندهٔ کسبوکارش را بررسی کند و به همین دلیل، فعلاً از خرید دستگاهی که فروش مجدد آن دشوار است منصرف شود. ممکن است خانواری ملکی را برای بیست سال نگه دارد، اما حاضر نباشد پول فروش کالای خود را شش ماه بعد با مبلغ ریالی ثابت دریافت کند. مدت نگهداری دارایی با افق پذیرش تعهد پولی یکی نیست.
جایگاه فرد در قرارداد هم مهم است. کاهش ارزش پول برای دارندهٔ یک طلب ثابت زیانآور است، اما میتواند بار واقعی بدهی ثابت را برای بدهکار کاهش دهد. بنابراین از کوتاه یا بلندبودن یک قرارداد، بدون دانستن اینکه چه کسی و با چه شرایطی آن را پذیرفته، نمیتوان دربارهٔ اعتماد نتیجه گرفت.
ببینید: آلن گرینسپن؛ مردی که به بازار ایمان آورد و از بازار زخم خورد
فرضیهٔ من این است که افزایش بیاعتمادی پولی، در شرایط مشخص، پذیرش تعهدات ریالی آینده را دشوار میکند و میل به تصمیمهای قابلبازگشت را افزایش میدهد. برای آزمون این فرضیه باید از افراد پرسید چرا افق تصمیم خود را کوتاه کردهاند. کمبود نقدینگی، تغییر فناوری یا نامعلومی مقررات نیز میتواند همان رفتار را ایجاد کند.
۵. انتظار نوسان؛ تفاوت میان آینده بد و آینده نامعلوم
انتظار نوسان، در این چارچوب، یعنی تصور فرد از پیشبینیناپذیری ارزش پول و احتمال جهشهای نامطلوب آن. این مفهوم با میزان تورمی که فرد انتظار دارد تفاوت دارد. یک نفر ممکن است با اطمینان زیادی انتظار تورم بالا داشته باشد؛ دیگری ممکن است میان چند آیندهٔ بسیار متفاوت مردد باشد.
برای روشنشدن تفاوت، دو مثال فرضی را در نظر بگیریم. فرد اول برای تورم سال آینده دو حالت ۲۹ و ۳۱ درصد را به یک اندازه محتمل میداند. فرد دوم دو حالت ۱۰ و ۵۰ درصد را به یک اندازه محتمل میداند. میانگین انتظار هر دو ۳۰ درصد است، اما دامنهٔ نااطمینانی آنها بسیار متفاوت است. این اعداد صرفاً مثالاند و پیشبینی اقتصاد ایران نیستند.
به همین دلیل، پرسیدن یک عدد دربارهٔ تورم آینده کافی نیست. باید احتمالهایی را که هر فرد به حالتهای مختلف میدهد نیز سنجید. روشهای پیمایش انتظارات در بانک فدرال رزرو نیویورک همین تمایز را جدی میگیرند: نااطمینانی در ذهن یک فرد با اختلاف پیشبینی میان افراد متفاوت است. نوسان ثبتشدهٔ گذشته هم جای این دو را نمیگیرد.[۳]
ببینید: همه میدانند باید تغییر کرد؛ اما چه کسی وقتش را دارد؟
این تمایز یک پیام مهم برای شاخص دارد. انتظار نوسان پایین، بهتنهایی نشانهٔ اعتماد نیست؛ ممکن است فرد تقریباً مطمئن باشد ارزش پول بهشدت کاهش خواهد یافت. باید سطح تورم مورد انتظار را در کنار دامنهٔ نااطمینانی دید. در سنجش خطر جهش هم باید روشن باشد که افزایش احتمال یک اتفاق بد، ناشی از بدترشدن میانگین انتظار است یا گستردهترشدن دامنهٔ آیندههای محتمل.
هال و زمان واکنش به خبرهای آینده
پژوهش مشهور هال در سال ۱۹۷۸، با اتکا به نظریههای چرخهٔ زندگی و درآمد دائمی، نشان میدهد چگونه میتوان رفتار مصرفکنندهٔ آیندهنگر را آزمود. در شرایط مدل، اطلاعاتی که از قبل در دسترس بودهاند در تصمیم مصرف امروز وارد میشوند. خبر تازه دربارهٔ منابع آینده است که میتواند تصمیم را تغییر دهد. نتیجهٔ معروف «گام تصادفی» مصرف نیز به فرضهای مشخص مدل وابسته است؛ معنایش تصادفیبودن فکر مردم نیست.[۴]
اگر خانواری امروز از کاهش درآمد آیندهاش باخبر شود، ممکن است همین امروز هزینههایش را تعدیل کند. وقتی کاهش درآمدی که قبلاً معلوم بوده رخ میدهد، لزوماً خبر تازهای به تصمیم او اضافه نشده است. البته محدودیت دسترسی به اعتبار، نبود پسانداز و سایر شرایط واقعی میتواند رفتار را از پیشبینی سادهٔ مدل دور کند.[۴]
برداشت من برای شاخص این است که بخشی از تغییر رابطهٔ مردم با پول ممکن است پیش از تغییر آمارهای تحققیافته رخ دهد. بنابراین باید خبر، برداشت از خبر و زمان تغییر رفتار را کنار هم ثبت کرد. از این بحث نمیتوان نتیجه گرفت که هر نگرانی دربارهٔ آینده، مصرف را کاهش میدهد. انتظار کاهش درآمد ممکن است خریدی را عقب بیندازد، درحالیکه انتظار گرانشدن یک کالای بادوام میتواند خرید همان کالا را جلو بیندازد. نوع خبر و نوع تصمیم اهمیت دارد.
وودفورد و اعتبار مسیر سیاست پولی
وودفورد در چارچوب اقتصاد کلان کینزی جدید، تصمیمهای آیندهنگر خانوارها و بنگاهها را در کنار تعدیل تدریجی قیمتها قرار میدهد. در این چارچوب، سیاست پولی میتواند بر تقاضا و فعالیت اقتصادی اثر بگذارد. کتاب «بهره و قیمتها» در سال ۲۰۰۳ صورتبندی جامعی از این رویکرد و پیامدهای آن برای سیاستگذاری ارائه کرد.[۵]
برای بحث ما، نکتهٔ اصلی این است که اثر سیاست پولی به برداشت مردم از مسیر آیندهٔ آن وابسته است. تصمیم امروز بانک مرکزی، از راه تغییر انتظار دربارهٔ نرخها و شرایط آینده نیز بر تصمیم امروز اثر میگذارد. یک بنگاه برای قیمتگذاری و یک خانوار برای خرجکردن، فقط تصمیم همین لحظهٔ سیاستگذار را نمیبینند. انتظارشان از ماهها و سالهای بعد هم اهمیت دارد.[۶]
از این زاویه، اعتبار یعنی مردم دلیلی داشته باشند که میان وعدهٔ امروز و تصمیمهای فردا ارتباط ببینند. اگر قرار است از وعدهٔ کاهش تورم نتیجه بگیرند، باید امکان اجرای آن را هم باور کنند. تکرار یک وعده، بدون تغییر شواهدی که مردم بر اساس آن قضاوت میکنند، لزوماً این باور را نمیسازد.
پیوند این بحث با شاخص پیشنهادی روشن میشود: میتوان بررسی کرد که تغییر در باورپذیری مسیر سیاست، چگونه با دلاریشدن، پناهجویی و پذیرش تعهدات بلندتر همراه میشود. اینها رابطههایی هستند که باید در داده آزمود. قرار نیست هر تغییر در خرید دلار یا طلا را بیواسطه به یک سخنرانی یا تصمیم بانک مرکزی نسبت دهیم.
افق محدود برنامهریزی و ارزش صبرکردن
وودفورد در پژوهش دیگری، با نسخهٔ کاری سال ۲۰۱۸، مستقیماً به محدودبودن افق برنامهریزی میپردازد. در مدل او، تصمیمگیرندگان فقط تا فاصلهای محدود، آینده را بهطور صریح بررسی میکنند و برای پیامدهای دورتر، از ارزشگذاری آموختهشده از تجربه کمک میگیرند. بنابراین آیندهٔ دور حذف نمیشود؛ شیوهٔ واردشدن آن به تصمیم فرق میکند. این تفاوت میتواند پیشبینی ما از اثر تعهدات آیندهٔ بانک مرکزی را تغییر دهد.[۷]
این پژوهش برای فکرکردن به ستون افق کوتاهمدت مفید است، اما افق محاسبهٔ ذهنی با مدت قرارداد و امکان بازگشت از سرمایهگذاری یکسان نیست. مقالهٔ وودفورد هم ثابت نمیکند که بیاعتمادی پولی علت کوتاهشدن افق مردم ایران است. این پیوند، بخش آزمونپذیر پیشنهاد من باقی میماند.
برای توضیح عقبافتادن سرمایهگذاری، ادبیات سرمایهگذاری برگشتناپذیر نیز اهمیت دارد. رابرت پیندایک توضیح میدهد که وقتی بخشی از هزینهٔ سرمایهگذاری پسگرفتنی نیست، امکان تعویق وجود دارد و صبرکردن میتواند اطلاعات تازهای فراهم کند، انتظارکشیدن ارزش اقتصادی پیدا میکند. در این شرایط، سودآوربودن ظاهری یک طرح الزاماً برای اجرای فوری آن کافی نیست.[۸]
این سازوکار به ما اجازه میدهد فرضیهٔ دقیقتری بسازیم. ممکن است بنگاهی از بیم بیثباتی پولی، نقدشوندگی و امکان تغییر تصمیم را به تعهدی چندساله ترجیح دهد. اما برای شناخت علت تعویق، باید عوامل دیگر را هم سنجید. نااطمینانی دربارهٔ مجوز، تأمین انرژی یا بازار محصول میتواند همان تصمیم را ایجاد کند. شاخص باید سهم نگرانی پولی را از این مجموعه تشخیص دهد.
رابطه پنج ستون در اقتصاد ایران
رابطهای که پیشنهاد میکنم بررسی شود، چنین است: تجربهٔ کاهش قدرت خرید میتواند انتظار تداوم بیثباتی را تقویت کند. این انتظار ممکن است نگهداری ارز و داراییهای جایگزین را جذابتر کند و پذیرش بعضی تعهدات ریالی را کاهش دهد. تغییر در قیمتگذاری و تقاضا نیز ممکن است، در شرایط معین، فشارهای موجود را تشدید کند. جهت و شدت این رابطهها از پیش معلوم نیست و میتواند در دورههای مختلف تغییر کند.
لازم نیست هر پنج ستون همزمان بالا بروند تا مسئلهای وجود داشته باشد. ممکن است تورم فعلاً کاهش یافته باشد، اما مردم هنوز انتظار بازگشت آن را داشته باشند. ممکن است نگرانی بالا باشد، اما رکود و کمبود درآمد خرید دارایی را محدود کند. ارزش چارچوب پنجستونی در دیدن این تفاوتهاست. الزام به حرکت همزمان همهٔ مؤلفهها، بخشی از اطلاعات را حذف میکند.
در مورد ایران، توجه به انتظارات باید در کنار بررسی عوامل بنیادی قرار گیرد. یک مطالعهٔ صندوق بینالمللی پول با دادههای فصلی ۲۰۰۴ تا ۲۰۲۱، نقش رشد پول، کاهش ارزش ارز، کسری بودجه و تحریمها را در توضیح تورم بررسی کرده است. نتایج آن مطالعه را نباید پیشبینی امروز دانست، اما یادآور میشود که تحلیل تورم ایران به این متغیرها هم نیاز دارد.[۹]
خرید دارایی برای حفظ قدرت خرید میتواند واکنشی به همین شرایط باشد. اگر این واکنشها در مقیاس جمعی پیامد نامطلوبی دارند، باید سازوکار آن را توضیح دهیم. نسبتدادن تورم به ترس مردم، بدون بررسی سیاست و محدودیتهای واقعی اقتصاد، توضیح کافی نمیدهد. شاخص پیشنهادی باید به فهم واکنش مردم کمک کند و امکان ارزیابی سیاست را بهتر کند.
چگونه این ایده را به شاخص تبدیل کنیم
در گام اول، پیشنهاد من انتشار یک نمای پنجستونی است که تغییرات هر مؤلفه را جداگانه نشان دهد. این کار اجازه میدهد ببینیم دقیقاً چه چیزی تغییر کرده است. عدد ترکیبی، اگر بعداً ساخته شود، باید همراه این اجزا منتشر شود تا کاهش یک مؤلفه افزایش مؤلفهٔ دیگر را پنهان نکند.
برای تورم، به دادهٔ قیمتها نیاز داریم. برای دلاریشدن و پناهجویی، باید تغییر ترکیب پسانداز، خریدهای تازه و انگیزهٔ آنها را سنجید. برای افق کوتاهمدت، میتوان اعتبار قیمتهای پیشنهادی، مدت فروش اعتباری و تعویق طرحها را ثبت کرد. برای انتظار نوسان، به پرسش دربارهٔ چند آیندهٔ محتمل و احتمال هر کدام نیاز داریم. یک پرسش مستقیم دربارهٔ اعتماد به پول ملی هم میتواند به مقایسه کمک کند، اما جای رفتار و شرایط واقعی را نمیگیرد.
بهتر است خانوارها و بنگاهها جداگانه بررسی شوند و تا حد امکان، همان افراد در دورههای متوالی دوباره پاسخ دهند. با این روش میتوان زمان تغییر انتظار و زمان تغییر تصمیم را مقایسه کرد. تفاوت درآمد، دسترسی به اعتبار، نیاز واقعی به ارز و بازده داراییها باید در تحلیل لحاظ شود. نظرسنجی از مخاطبان یک رسانه، بدون توجه به ترکیب نمونه، نمایندهٔ کل جامعه نخواهد بود.
اگر شاخص ترکیبی بسازیم، میتوان در نسخهٔ آزمایشی از وزنهای برابر شروع کرد؛ با این تصریح که برابری وزنها یک انتخاب اولیه است و هنوز از داده نتیجه نشده است. مقیاسبندی مؤلفهها و حساسیت نتیجه به وزنهای دیگر باید روشن باشد. اینها از مسائل اصلی ساخت شاخصهای ترکیبیاند که راهنمای مشترک سازمان همکاری و توسعهٔ اقتصادی و مرکز پژوهش مشترک کمیسیون اروپا بر آنها تأکید دارد.[۱۰]
آزمون تعیینکننده این است که شاخص چه اطلاعاتی فراتر از دانستههای موجود میدهد. پیشنهاد میکنم نسخهای با هر پنج ستون و نسخهای بدون تورم منتشر شود. سپس بررسی کنیم آیا چهار ستون رفتاری و انتظاری، با درنظرگرفتن تورم فعلی و تورم مورد انتظار، به توضیح تصمیمهای آینده کمک میکنند. نتیجه را باید در دورههایی سنجید که برای طراحی شاخص استفاده نشدهاند و با پیامدهایی مقایسه کرد که خودشان جزء شاخص نیستند.
اگر چنین قدرت توضیحی به دست نیاید، باید تعریفها یا ترکیب مؤلفهها را اصلاح کنیم. امتیاز شاخص هم نباید دقتی بیش از دادههایش القا کند. مثلاً عدد ۷۰ از ۱۰۰، بدون تعریف روشن مقیاس، نه به معنای بیاعتمادی ۷۰ درصد مردم است و نه احتمال ۷۰ درصدی بحران. در این مرحله، آنچه مطرح میکنم یک برنامهٔ پژوهشی مشخص است؛ هنوز برای ایران امتیازی محاسبه نکردهام.
بازسازی اعتماد در تصمیمهای مردم دیده میشود
اگر این چارچوب در آزمون تجربی مفید باشد، ارزیابی سیاست را هم دقیقتر میکند. میتوان در کنار کاهش تورم پرسید آیا اعتبار قیمتهای پیشنهادی طولانیتر شده است؟ آیا پذیرش طلبهای ریالی افزایش یافته است؟ آیا طرحهای قابلتوجیه دوباره اجرا میشوند؟ پاسخها باید با توجه به وضع تقاضا، اعتبار و سایر شرایط اقتصاد تفسیر شوند.
برای بازسازی اعتماد، وعدهٔ پولی باید با امکان اجرای آن سازگار باشد. پژوهش وودفورد دربارهٔ الزامات مالی ثبات قیمتها، اهمیت سازگاری قواعد و تعهدات مالی و پولی را نشان میدهد. از این منظر، شفافبودن مسیر تأمین مالی دولت و سازگاری آن با هدف ثبات قیمتها بخشی از مسئلهٔ اعتبار است. استقلال عملیاتی بانک مرکزی نیز جای این سازگاری را نمیگیرد.[۱۱]
پیشنهاد سیاستی من این است که کیفیت تعهدات را با رفتار قابلمشاهده بسنجیم. وعده باید روشن باشد، مسیر اجرای آن توضیح داده شود و انحراف از آن پاسخ بخواهد. امکان پوشش ریسک و قراردادهای قابلاتکا نیز میتواند پذیرش تعهدات بلندتر را آسانتر کند. اگر مردم برای حفظ قدرت خرید همچنان به خروج سریع از پول ملی نیاز ببینند، نمیتوان صرفاً از گردش روان پرداختها نتیجه گرفت که اعتماد بازگشته است.
در استفاده از نام نوبل هم باید همین انضباط را حفظ کرد. تیم هارفورد در یادداشت خود در فایننشال تایمز، بر بازنگریپذیری نظریههای علمی و خطاپذیری انسانها و نهادهای علمی تأکید میکند. برای من، نتیجهٔ این یادآوری روشن است: اعتبار هال و وودفورد ما را از آزمودن ایدهای که با الهام از پژوهش آنها میسازیم بینیاز نمیکند.[۱۲]
پیشنهاد شاخص بیاعتمادی پولی تلاشی است برای واردکردن این پرسش به سنجش منظم اقتصاد ایران: مردم با پول ملی چه کارهایی را هنوز با اطمینان انجام میدهند و برای کدام تصمیمها به جایگزین نیاز دارند؟ تورم از قدرت خرید ازدسترفته خبر میدهد. دلاریشدن و پناهجویی، انتخابهای محافظتی را آشکار میکنند. افق کوتاهمدت و انتظار نوسان، امکان برنامهریزی و تعهد را به بحث اضافه میکنند.
اعتماد به پول ملی زمانی در این چارچوب معنا پیدا میکند که مردم بتوانند بر پایهٔ آن برای آینده تصمیم بگیرند. معیار موفقیت را باید در آمادگی آنها برای پسانداز، قیمتگذاری و پذیرفتن تعهدات قابلاتکا جستوجو کرد. شاخص پیشنهادی من قرار است همین تغییر را قابلمشاهده و قابلآزمون کند.
منابع و ارجاعات
1. Royal Swedish Academy of Sciences (2026). The Prize in Economic Sciences 2026. (اطلاعیه رسمی) — مشاهده منبع اصلی ↗ ↑ بازگشت به متن
2. Berg, A., & Borensztein, E. (2000). Full Dollarization: The Pros and Cons. IMF Economic Issues 24. (نشریه توضیحی صندوق بینالمللی پول) — مشاهده منبع اصلی ↗ ↑ بازگشت به متن
3. Federal Reserve Bank of New York. Interactive Chart Guide for Survey of Consumer Expectations. (راهنمای رسمی پیمایش) — مشاهده منبع اصلی ↗ ↑ بازگشت به متن
4. Hall, R. E. (1978). Stochastic Implications of the Life Cycle–Permanent Income Hypothesis: Theory and Evidence. Journal of Political Economy, 86(6), 971–987. (مقاله علمی) — مشاهده منبع اصلی ↗ ↑ بازگشت به متن 1 | ↑ بازگشت به متن 2
5. Gáti, L. (2026). A Nobel Prize for microeconomic foundations of macroeconomic stabilisation. ECB Blog, 19 October. (در شرح کتاب Interest and Prices اثر Woodford, 2003.) (یادداشت تحلیلی بانک مرکزی اروپا) — مشاهده منبع اصلی ↗ ↑ بازگشت به متن
6. Woodford, M. (2003). Inflation Targeting and Optimal Monetary Policy. Preliminary conference paper, 8 October 2003. (مقاله کنفرانسی) — مشاهده منبع اصلی ↗ ↑ بازگشت به متن
7. Woodford, M. (2018). Monetary Policy Analysis When Planning Horizons Are Finite. Working paper; published in NBER Macroeconomics Annual 2018, Vol. 33 (2019). (نسخه کاری مقاله پژوهشی) — مشاهده منبع اصلی ↗ ↑ بازگشت به متن
8. Pindyck, R. S. (1991). Irreversibility, Uncertainty, and Investment. Journal of Economic Literature, 29(3), 1110–1148. (مقاله علمی) — مشاهده منبع اصلی ↗ ↑ بازگشت به متن
9. Ture, H. E., & Khazaei, A. R. (2022). Determinants of Inflation in Iran and Policies to Curb It. IMF Working Paper 2022/181. (مقاله پژوهشی صندوق بینالمللی پول) — مشاهده منبع اصلی ↗ ↑ بازگشت به متن
10. OECD / European Union / Joint Research Centre (2008). Handbook on Constructing Composite Indicators: Methodology and User Guide. (کتابچه روششناسی) — مشاهده منبع اصلی ↗ ↑ بازگشت به متن
11. Woodford, M. (2001). Fiscal Requirements for Price Stability. Journal of Money, Credit and Banking, 33(3), 669–728. Linked author manuscript: October 2000. (مقاله علمی) — مشاهده منبع اصلی ↗ ↑ بازگشت به متن
12. Harford, T. (2026). The Nobel Prize is not an exact science. Financial Times, 14 October. (یادداشت روزنامهای) — مشاهده منبع اصلی ↗ ↑ بازگشت به متن