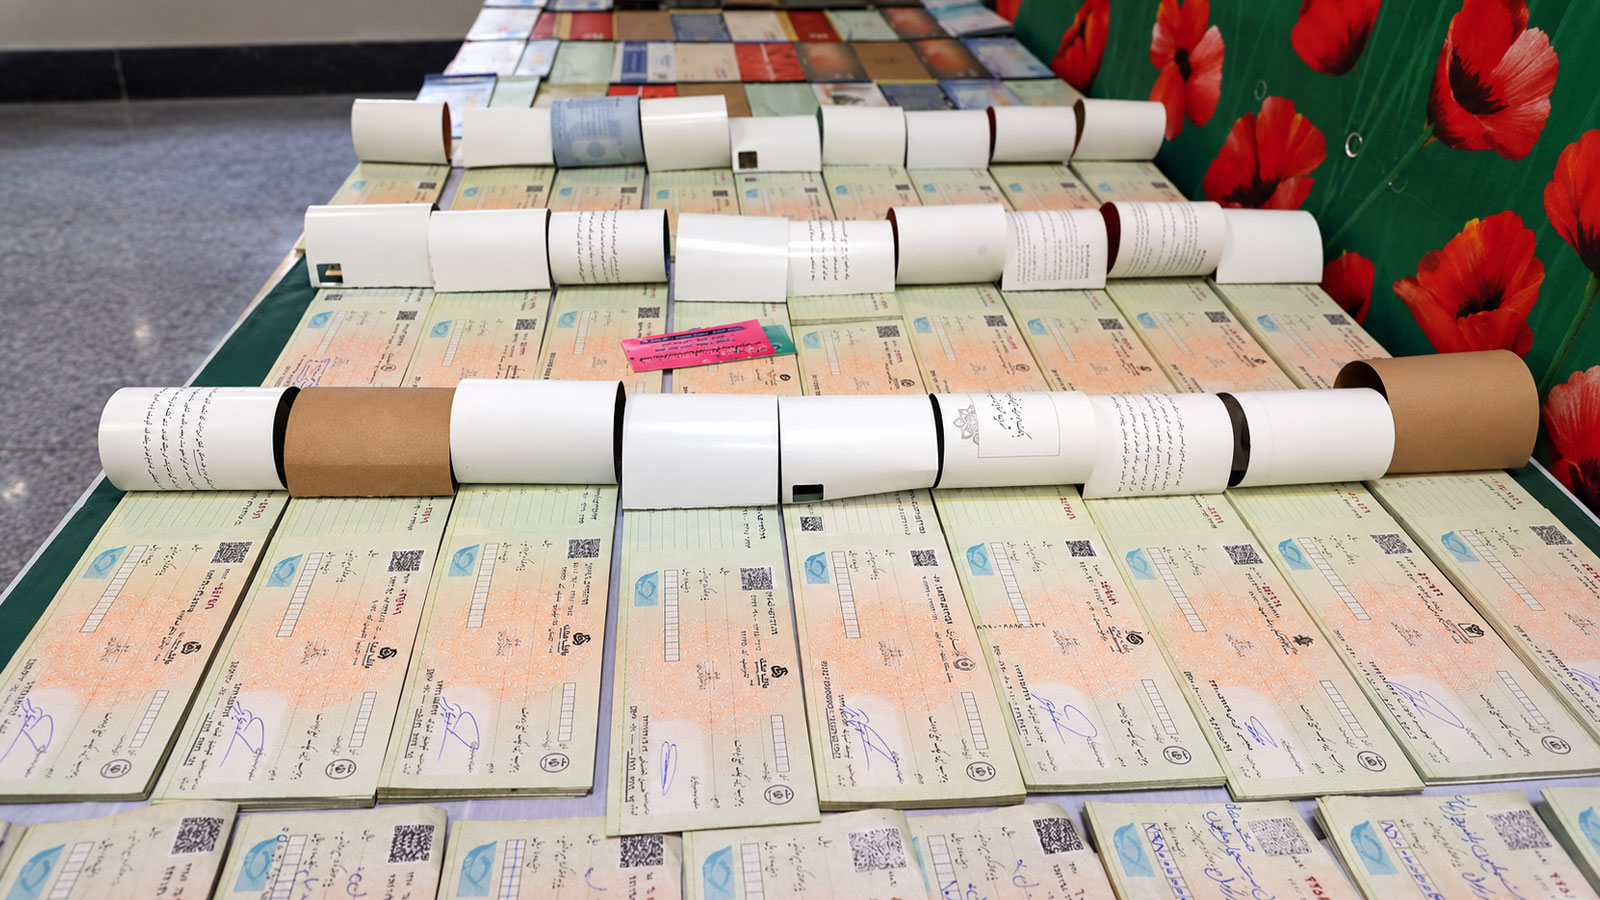
تا پیش از این، واریزی حسابهای تجاری و تراکنشهای کارتخوان از مهمترین دادههای مورد توجه بودند؛ اما ورود اطلاعات چک میتواند تصویر کاملتری از گردش مالی برخی صاحبان مشاغل در اختیار سازمان امور مالیاتی قرار دهد. برای نخستین بار، اطلاعات چکهای صیادی وصولشده در محاسبه مالیات عملکرد صاحبان مشاغل مورد استفاده قرار گرفته است؛ تغییری که دامنه دادههای مورد بررسی سازمان امور مالیاتی برای برآورد فعالیت اقتصادی مئدیان را گسترش میدهد.
به گزارش تسنیم، در سالهای گذشته، اطلاعات تراکنشهای بانکی، واریزی حسابهای تجاری و تراکنشهای ثبتشده از طریق دستگاههای کارتخوان از جمله دادههای مورد توجه در بررسی عملکرد مالی صاحبان مشاغل بودند. با این حال، بخشی از مبادلات تجاری از طریق چک انجام میشود و نادیده گرفتن این ابزار میتوانست تصویر ناقصی از گردش مالی برخی مؤدیان ایجاد کند.
| موضوع | جزئیات |
|---|---|
| تغییر جدید | برای نخستین بار، اطلاعات چکهای صیادی وصولشده در کنار تراکنشهای بانکی و کارتخوانها، مبنای محاسبه مالیات عملکرد صاحبان مشاغل قرار گرفته است. |
| هدف | تکمیل اطلاعات گردش مالی مودیان، پوشش شکافهای معاملاتی و افزایش دقت در برآورد حجم فعالیت اقتصادی صاحبان مشاغل. |
| نکته کلیدی | وصول چک الزاماً به معنای درآمد نیست. چک ممکن است بابت تسویه بدهی، خرید مواد اولیه یا سایر تعهدات صادر شده باشد؛ بنابراین تفکیک درآمد واقعی از سایر گردشهای مالی در اجرای عادلانه مالیات اهمیت دارد. |
| مهلت مهم | مودیان مشمول باید فرمهای تبصره ۱۰۰ مربوط به عملکرد سال ۱۴۰۴ را حداکثر تا ۳۰ آبان تکمیل و بررسی کنند. |
چک صیادی به دادههای محاسبه مالیات اضافه شد
با تغییر جدید، اطلاعات چکهای صیادی وصولشده نیز در فرایند محاسبه مالیات عملکرد مورد استفاده قرار میگیرد.
تبصره ماده ۱۰۰ چیست؟
طبق تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم، مشاغلی که میزان درآمد آنها از عدد مشخصی کمتر باشد و در واقع مشاغل کوچک تلقی شوند، میتوانند به جای ارسال اظهارنامه مالیاتی، فرمی را که صرفا حاوی میزان فروش آنها است، برای سازمان مالیاتی ارسال کنند و مبلغ مالیات را به صورت توافقی محاسبه و پرداخت کنند.
این داده میتواند در کنار اطلاعات حسابهای بانکی و سایر دادههای مالی برای تطبیق گردش مالی مؤدیان استفاده شود و وابستگی برآورد فعالیت اقتصادی به یک ابزار پرداخت مشخص را کاهش دهد.
اهمیت این موضوع برای مشاغلی بیشتر است که بخش قابلتوجهی از معاملات خود را از طریق چک انجام میدهند.
شرایط استفاده از تبصره ماده ۱۰۰
مالیات مقطوع صاحبان مشاغل؛ عملکرد سال ۱۴۰۴ و انجام تکالیف در سال ۱۴۰۵
| موضوع | شرایط و مقررات |
|---|---|
| سال عملکرد | ۱۴۰۴ |
| اشخاص مشمول | صاحبان مشاغل حقیقی واجد شرایط |
| سقف فروش خالص | ۷۲ میلیارد تومان برای فروش کالا و خدمات |
| پرونده مشارکتی | مشمول ضوابط خاص مجموع فروش و سهم شرکا طبق دستورالعمل عملکرد ۱۴۰۴ |
| شرط سامانهای | بارگذاری فرم مالیات مقطوع برای مؤدی در درگاه خدمات الکترونیک مالیاتی |
| اقدام مؤدی | بررسی اطلاعات فروش و تأیید فرم در مهلت مقرر |
| اظهارنامه عادی | مؤدی واجد شرایط با استفاده معتبر از تسهیلات، از ارائه اظهارنامه عادی همان عملکرد معاف است |
| مؤدی فاقد شرایط | انجام تکالیف اظهارنامه مالیاتی طبق مقررات مربوط |
| درگاه مراجعه | my.tax.gov.ir |
مبلغ چک الزاماً درآمد نیست
ورود اطلاعات چکهای صیادی به محاسبات مالیاتی، به این معنا نیست که تمام مبلغ چک وصولشده بهصورت خودکار درآمد مؤدی تلقی شود.
بخوانید: راهنمای تغییرات نظام مالیاتی ایران
یک چک ممکن است برای تسویه بدهی، خرید مواد اولیه، بازپرداخت یک تعهد مالی یا سایر جابهجاییهای غیرمرتبط با درآمد صادر شده باشد.
بنابراین یکی از موضوعات مهم در اجرای این تغییر، تفکیک گردش مالی از درآمد واقعی و جلوگیری از محاسبه تکراری یک مبلغ در دادههای مختلف است.
چه کسانی بیشتر تحت تأثیر قرار میگیرند؟
تأثیر این تغییر برای همه صاحبان مشاغل یکسان نیست. مؤدیانی که بخش بیشتری از مبادلات خود را از طریق چک انجام میدهند، احتمالاً بیش از سایرین با اثر این داده جدید در محاسبات مالیاتی مواجه خواهند شد.
با این حال، صرف اضافه شدن اطلاعات چکهای صیادی به محاسبات به معنای افزایش قطعی مالیات نیست. نتیجه نهایی به ماهیت تراکنشها، سایر اطلاعات مالی مؤدی و نحوه محاسبه سازمان امور مالیاتی بستگی دارد.
اثر بر فرم تبصره ماده ۱۰۰
تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم امکان تعیین مالیات مقطوع برای گروهی از صاحبان مشاغل واجد شرایط را فراهم میکند.
در این سازوکار، سازمان امور مالیاتی بر اساس اطلاعاتی که در اختیار دارد، مالیات پیشنهادی مؤدی را محاسبه میکند. بنابراین اضافه شدن یک منبع داده جدید، مانند چکهای صیادی وصولشده، میتواند بر مبلغ مالیات پیشنهادی برخی مؤدیان اثرگذار باشد.
لزوم بررسی اطلاعات پیش از تأیید فرم
با توجه به این تغییر، صاحبان مشاغل بهتر است پیش از تأیید فرم تبصره ماده ۱۰۰، اطلاعات مالی و مبلغ مالیات محاسبهشده را با دقت بررسی کنند.
اگر مبلغ یک چک ماهیت درآمدی نداشته باشد یا در اطلاعات مالی مؤدی بهشکل دیگری نیز منعکس شده باشد، نحوه رسیدگی به مغایرتها و امکان اصلاح اطلاعات اهمیت بیشتری پیدا میکند. فرمهای تبصره ماده ۱۰۰ مربوط به عملکرد سال ۱۴۰۴ باید در مهلت اعلامشده تکمیل شوند.
در نهایت، اثر عملی این تغییر به نحوه اجرای آن از سوی سازمان امور مالیاتی، چگونگی تطبیق دادههای چک با سایر اطلاعات و امکان اصلاح مغایرتهای احتمالی بستگی خواهد داشت.