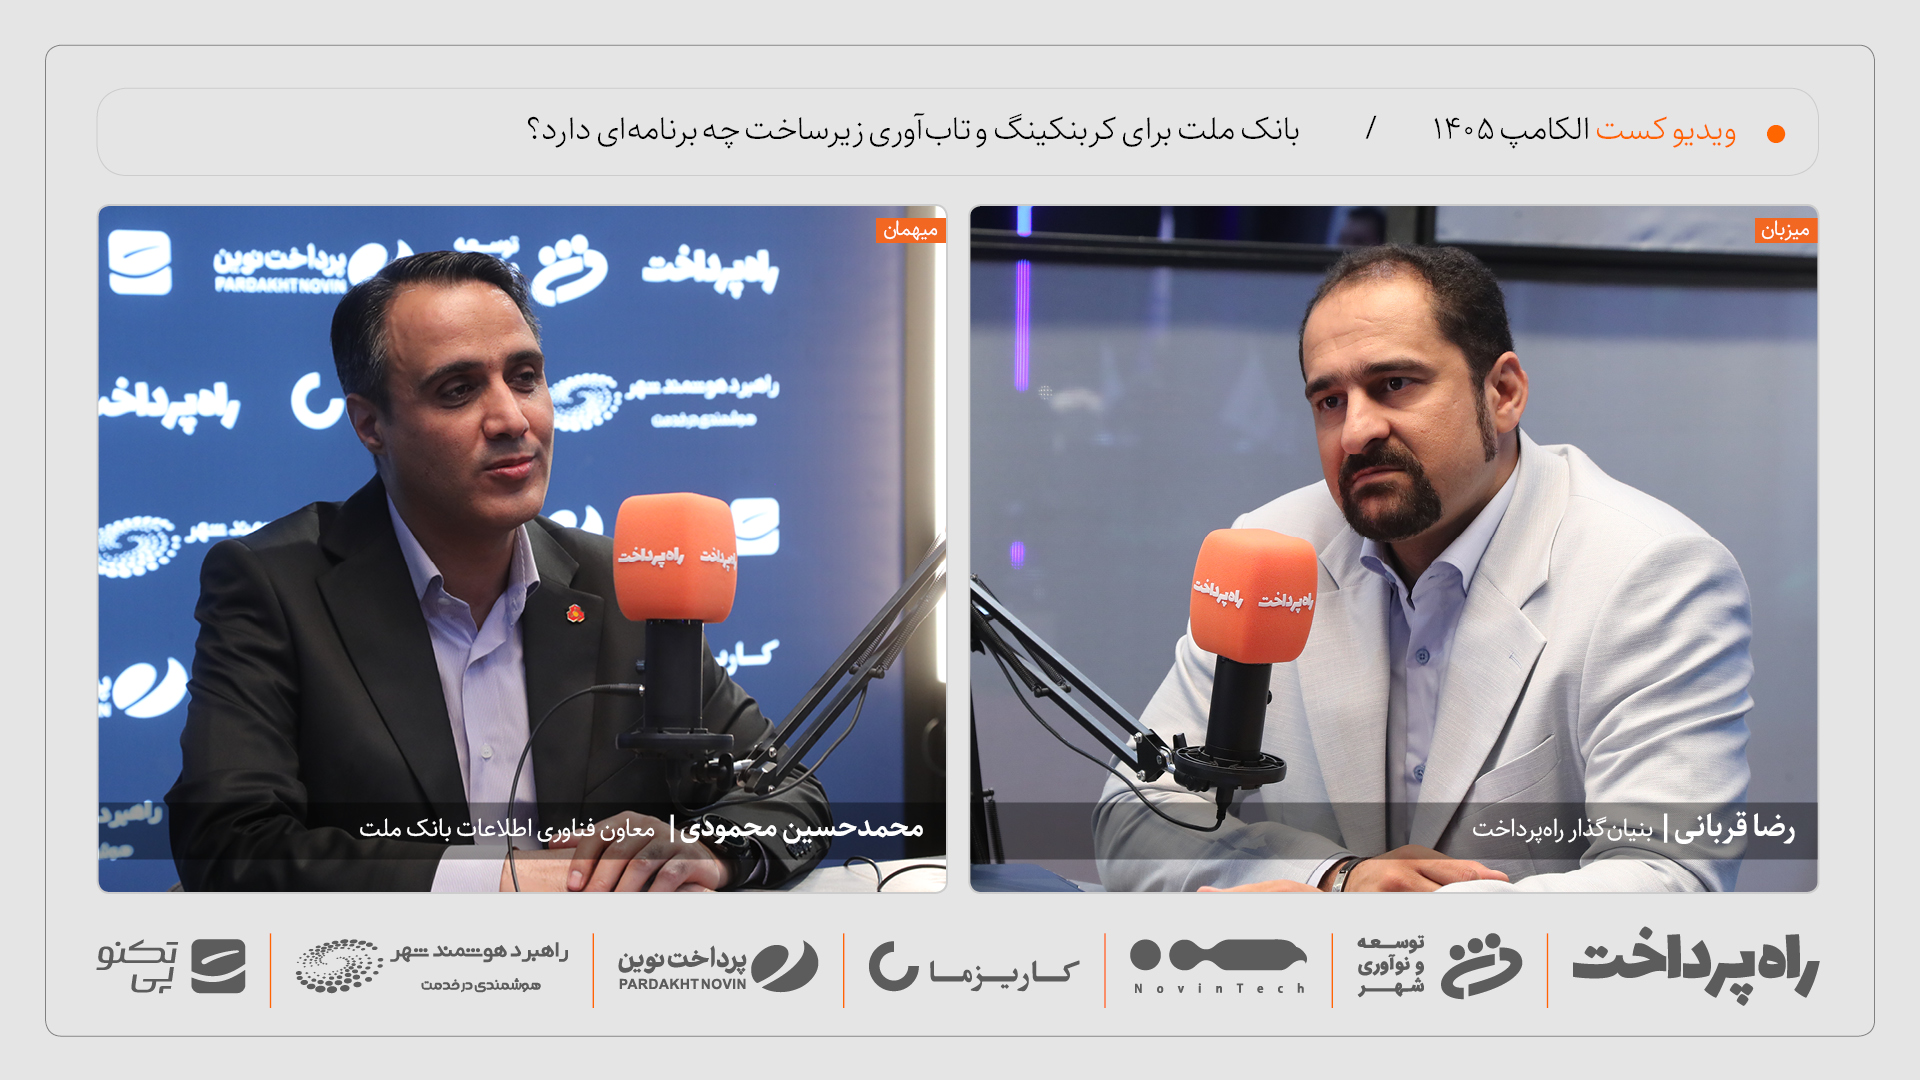
رخدادهای اخیر در شبکه بانکی، مسئله تابآوری کربنکینگ و وابستگی بانکها به زیرساختهای مینفریمی را از یک موضوع صرفاً فنی به یکی از مسائل جدی تداوم کسبوکار بانکها تبدیل کرده است. محمدحسین محمودی، معاون فناوری اطلاعات بانک ملت، در گفتوگو با رضا قربانی، بنیانگذار راه پرداخت، از پروژهای جدید در بانک ملت خبر میدهد که هدف آن ایجاد مینیکُر و مینیسوئیچ غیرمینفریمی است.
محمودی توضیح میدهد که پس از رخدادهای اخیر، این پرسش برای تیم فناوری بانک جدیتر شده که اگر در لایه مینفریم اتفاقی خارج از کنترل رخ دهد، بانک چگونه میتواند تداوم کسبوکار خود را حفظ کند. بانک ملت پیش از این نیز زیرساختهای جایگزینی در محیط مینفریم آماده کرده و به گفته محمودی، این زیرساختها از نظر عملکرد و کارایی آزمایش شدهاند؛ اما برنامه جدید یک گام جلوتر میرود و قرار است مسیر جایگزینی خارج از مینفریم نیز ایجاد شود.
این پروژه بخشی از برنامه بزرگتر بانک ملت برای نوسازی کربنکینگ است. محمودی میگوید کربنکینگ بانک ملت بیش از ۲۰ سال عمر دارد و با توجه به حجم پردازش بانک، تغییر شتابزده آن میتواند ریسک سنگینی برای بانک، برند آن و تجربه مشتریان ایجاد کند. به همین دلیل، بانک ملت دو مسیر موازی تعریف کرده است: بهینهسازی وضعیت موجود و بازنویسی کربنکینگ بر پایه معماریها و امکانات جدید فناوری.
یکی از نمونههای مسیر بهینهسازی، سامانه حسابداری نوین بانک ملت است. محمودی توضیح میدهد که در معماری قبلی، تراکنش و حسابداری از یکدیگر جدا بودند. در معماری جدید، بانک تلاش کرده ثبت تراکنش و سند حسابداری را همزمان کند و منشأ هر مانده، حساب و سند مالی را به تراکنش مربوط به آن متصل نگه دارد.
این تغییر از نگاه معاون فناوری اطلاعات بانک ملت فقط یک اصلاح حسابداری نیست. او میگوید یکی از دغدغههایش از زمان پذیرش مسئولیت معاونت فناوری این بوده که فاصله زمانی میان وقوع احتمالی یک سوءاستفاده در لایه کربنکینگ و کشف آن کاهش یابد. سامانه حسابداری نوین قرار است این فاصله را کمتر کند و در کنار سالمترشدن جریان مالی، اطلاعات سریعتری برای تصمیمگیری مدیران ارشد بانک فراهم آورد.
در سمت کسبوکار نیز بانک ملت چند پروژه مهم را دنبال میکند. یکی از آنها تیما است؛ پلتفرمی که محمودی فلسفه آن را تغییر رویکرد بانک از «تسهیلاتمحوری» به تأمین مالی زنجیره تأمین توصیف میکند.
در مدل سنتی، بانک با یک متقاضی مواجه میشود، او را اعتبارسنجی میکند و متناسب با ظرفیت و اهلیت او درباره پرداخت تسهیلات تصمیم میگیرد. اما در مدل تیما، تأمینکننده مواد اولیه، تولیدکننده، توزیعکننده، فروشگاه و در نهایت مشتری در یک زنجیره قرار میگیرند و تأمین مالی بر مبنای خریدوفروش واقعی و سفارش موجود در زنجیره انجام میشود.
محمودی میگوید بانک ملت برای تیما تلاش کرده ابتدا زیرساختها، سرویسهای پایه و سرویسهای کسبوکاری را توسعه دهد و سپس در لایه ارائه خدمت به مشتریان B2B و B2C حرکت کند. او با استناد به ارزیابیهایی که از همکاران بانک شنیده، انتظار دارد بانک ملت در نیمه دوم سال جایگاه مهمی در بازار تأمین مالی زنجیرهای پیدا کند.
محصول دیگر، دیما است. محمودی میگوید بانک ملت هنوز بخشی از تصمیمهای مربوط به آینده این محصول را به استقبال و رفتار مشتریان وابسته کرده، اما یک جهتگیری روشن وجود دارد: دیما قرار است مهمترین رابط کاربری بانک ملت در لایه B2C و شعبه دیجیتال بانک باشد.
تمرکز در دیما بر سفر مشتری و تسهیل ارتباط با سایر بازیگران اکوسیستم دیجیتال است. در کنار آن، «دیماپی» نیز میتواند در تأمین مالی مشتری نهایی در زنجیره تأمین نقش داشته باشد.
مجموع این پروژهها تصویری از تحول بانک ملت در چند سطح ارائه میدهد: تیما برای تغییر مدل تأمین مالی، دیما برای بازطراحی تجربه دیجیتال مشتری، حسابداری نوین برای اصلاح معماری داخلی و کربنکینگ جدید و زیرساختهای جایگزین برای افزایش تابآوری فناوری.
در این میان، رخدادهای اخیر بانکی یک اولویت تازه نیز ایجاد کردهاند: بانک ملت دیگر تنها به داشتن مسیر جایگزین در همان معماری مینفریمی اکتفا نمیکند و به دنبال ایجاد مینیکُر و مینیسوئیچ غیرمینفریمی است؛ پروژهای که اگر به مرحله عملیاتی برسد، میتواند بخشی از ریسک وابستگی زیرساخت حیاتی بانک به یک معماری واحد را کاهش دهد.