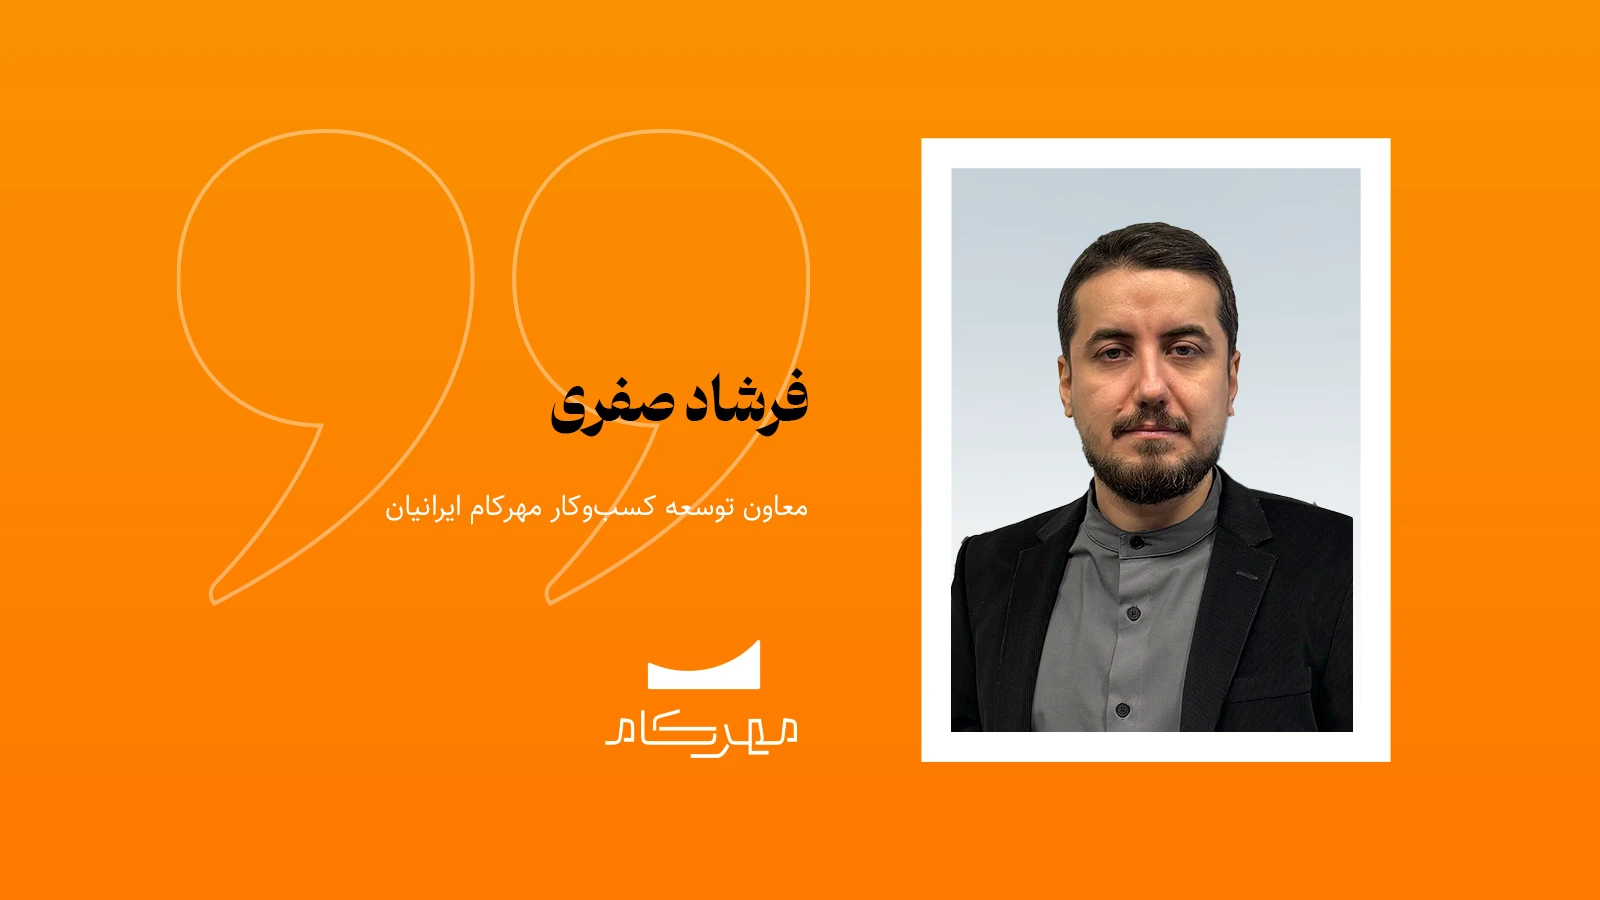
فرشاد صفری، معاون توسعه کسبوکار مهرکام ایرانیان / اگر از من بخواهند مهرکام و اکوسیستمی که ساخته را توضیح دهم، از مفهوم دلتا در جغرافیا استفاده میکنم. دلتا جایی است که رود، پیش از رسیدن به دریا، به شاخههای متعدد تقسیم میشود. آب در پهنهای وسیعتر جریان مییابد و زمینهای تازه را سیراب میکند. قدرت دلتا به پیوند شاخههایی است که هرکدام راهی متفاوت دارند و در مجموع سرزمینی را زنده نگه میدارند. استعاره دلتا برای فهم چرایی شکلگیری هلدینگ مهرکام از همینجا معنا پیدا میکند.
در این تصویر، بانک قرضالحسنه مهر ایران رود اصلی است؛ جریانی متکی بر منابع، تجربه، شبکه مشتریان و اعتمادی که طی سالها ساخته شده است. مهرکام در رأس دلتا قرار میگیرد؛ جایی که ظرفیتهای بانک به مسیرهای تخصصی راه پیدا میکنند تا بتوانند به نیازهایی متنوع پاسخ دهند. مهرکام باید امکان امتداد توان بانک را فراهم کند؛ امتدادی که از زیرساخت و سامانههای اصلی آغاز میشود و تا بازارهای تازه، محصولات مالی و تجربه روزمره مشتری پیش میرود. سرچشمه یکی است، اما همه نیازها از یک مسیر برآورده نمیشوند.
به همین دلیل، شاخههای این دلتا مأموریتهای یکسانی ندارند. مهرکام نت مسئول حوزه زیرساخت فناوری اطلاعات، شبکه و پشتیبانی است و مهرکام تک بر سامانههای بانکی و راهکارهای نرمافزاری تمرکز دارد. مهرکام دیتا توان تحلیل داده، هوش تجاری و هوش مصنوعی را در خدمت تصمیمگیری قرار میدهد. در سمت توسعه فرصتهای جدید، مهرکام نکست بانکداری دیجیتال، بانکداری باز و تعامل با فینتکها را دنبال میکند. مهرکام مارکت در حوزه اقتصاد دیجیتال، محصولات و خدمات مالی و اعتباری را به بستر تجارت الکترونیک و نیاز پذیرندگان پیوند میزند. مهرکام پلاس نیز با حل مسئلههای نوآورانه، رویدادهای تخصصی و ارتباط با کسبوکارهای نوپا سروکار دارد.
این تقسیم کار از ضرورت عملی تکثر نیازهای بانک میآید. طراحی و نگهداری زیرساختی که باید شبانهروز پایدار بماند، با آزمودن یک خدمت تازه در بازار یک جنس کار نیست. اولی به انضباط، امنیت و قابلیت اطمینان نیاز دارد و دومی به یادگیری، تجربه کردن و اصلاح سریع. یک ساختار واحد بهسختی میتواند همه این مسیرها را با منطق و ضرباهنگ یکسان پیش ببرد. شکلگیری هلدینگ فناوری و نوآوری را باید در نسبت با این مسئله فهمید، نه با تعداد شرکتهایی که زیر نام آن قرار میگیرند.
در ادبیات مدیریت، این مسئله با مفهوم دوسوتوانی سازمانی توضیح داده میشود؛ توان کار کردن با دو دست. یک دست از آنچه ساخته شده مراقبت میکند: امنیت، استمرار خدمت، بهرهوری و اعتماد. دست دیگر فرصتهای تازه را میجوید، محصول را آزمایش میکند و به تغییر رفتار مشتری پاسخ میدهد. تمرکز صرف بر وضع موجود، بانک را از بازار دور میکند؛ شتاب بیمحابای نوآوری هم اعتماد را فرسوده میسازد. در معماری مهرکام، مهرکام نت، تک و دیتا بیشتر در سوی حفظ و بهرهبرداری قرار میگیرند و نکست، مارکت و پلاس در سوی نوآوری و تغییر. این دو دست زمانی کارآمدند که برای یک بدن کار کنند.
اهمیت چنین معماریای وقتی روشنتر میشود که به تغییر خود بانکداری نگاه کنیم. عیدی را کارتبهکارت میکنیم، با گوشی پرداخت میکنیم و خدماتی را که زمانی به شعبه وابسته بود، غیرحضوری دریافت میکنیم و دیگر خبری از اسکناس نیست و بانکها در تجربه روزمره مشتری کمکم نامرئی میشوند، بیآنکه هسته کسبوکارشان از میان برود. بانکداری از محدوده شعبه و حتی اپلیکیشن بانک بیرون میآید و در فرایند خرید، پرداخت و فعالیت کسبوکارهای دیگر جریان پیدا میکند. مرزهای قدیمی کمرنگتر شدهاند، اما مسئولیت بانک در قبال منابع، امنیت و اعتماد همچنان برقرار است.
برای حضور در چنین فضایی، فناوری صرفاً ابزار پشتیبانی نیست. بانکداری باز باید امکان همکاری ایمن و منظم با بازیگران بیرون از بانک را فراهم کند، نه آنکه به ارائه چند رابط برنامهنویسی محدود بماند. داده زمانی ارزش پیدا میکند که از گزارشهای پراکنده به شناخت رفتار مشتری و تصمیم بهتر برسد. اعتبار نیز هر چه بیشتر به موقعیت واقعی نیاز نزدیک میشود؛ به لحظهای که مشتری یا کسبوکار برای خرید و فعالیت اقتصادی به منابع مالی نیاز دارد. این سه حوزه به هم متصلاند و به زیرساخت پایدار و مدیریت ریسک نیاز دارند.
برای بانک قرضالحسنه مهر ایران، این تحول یک ملاحظه دیگر هم دارد. نزدیک کردن اعتبار به زندگی روزمره، اگر با توجه به توان بازپرداخت، شفافیت شرایط و کیفیت تخصیص منابع همراه نباشد، از مأموریت قرضالحسنه فاصله میگیرد. افزایش تعداد کاربران یا حجم تراکنشها بهتنهایی نشانه خلق ارزش نیست. باید دید خدمات تازه چه مسئلهای از مردم و کسبوکارها حل میکنند و آیا امکان دسترسی مسئولانهتر به منابع مالی را گسترش میدهند یا نه.
با این همه، داشتن شرکتهای متخصص، بهخودیخود یک اکوسیستم نمیسازد. دلتا زمانی حاصلخیز است که شاخههایش از جریان مشترک تغذیه کنند. در ساختار هلدینگی نیز اگر هر شرکت فقط به محصول، بودجه و شاخصهای خود فکر کند، بهجای اکوسیستم با چند جزیره روبهرو میشویم. نقطه تعیینکننده، کیفیت اتصال است؛ اینکه زیرساخت مهرکام نت و سامانههای مهرکام تک چگونه توسعه محصول را ممکن میکنند، داده چگونه به تصمیم کسبوکار راه مییابد و فرصتهای شناساییشده چگونه به خدمت قابل استفاده تبدیل میشوند. این پیوند به راهبری مشترک، استانداردهای تبادل داده، مسئولیتهای روشن و درعینحال استقلال تخصصی شرکتها نیاز دارد.
در نهایت، مقصد این دلتا را نمیتوان با شمار محصولات یا شرکتها سنجید. برای بانک، نتیجه باید افزایش توان عملیاتی و امکان حضور در بازارهای تازه باشد. برای مشتری، باید به خدمتی سادهتر، در دسترستر و متناسبتر با نیاز روزمره تبدیل شود. برای جامعه نیز باید گردش مؤثرتر منابع و گسترش کارکرد قرضالحسنه در اقتصاد مردم را به همراه بیاورد. اگر پیچیدگی پشت صحنه بانکداری بیشتر شود، اما مشتری همچنان همان دشواریهای گذشته را تجربه کند، تغییر چندانی رخ نداده است. چون یک دلتا وقتی ارزشمند است که فراتر از شاخهشاخه شدن به سرزمین پیرامون خود حیات ببخشد.
هلدینگ مهرکام هنوز در حال شکلگیری است. هر شاخه باید مأموریت خود را دقیق انجام دهد، اما مسیر نهایی را گم نکند. آینده بانکداری احتمالاً در یک ساختمان، یک شرکت یا یک کانال خدمت خلاصه نخواهد شد. بانک هرقدر در ظاهر تجربه مشتری نامرئیتر شود، به معماری روشنتر و هماهنگتری در پشت صحنه نیاز دارد. مهرکام قرار است صورت سازمانی همین پاسخ باشد: امتداد ظرفیت بانک قرضالحسنه مهر ایران به مسیرهای متفاوت، با یک مقصد مشترک؛ خلق ارزش بر بستر قرضالحسنه برای بانک، مشتری و جامعه.