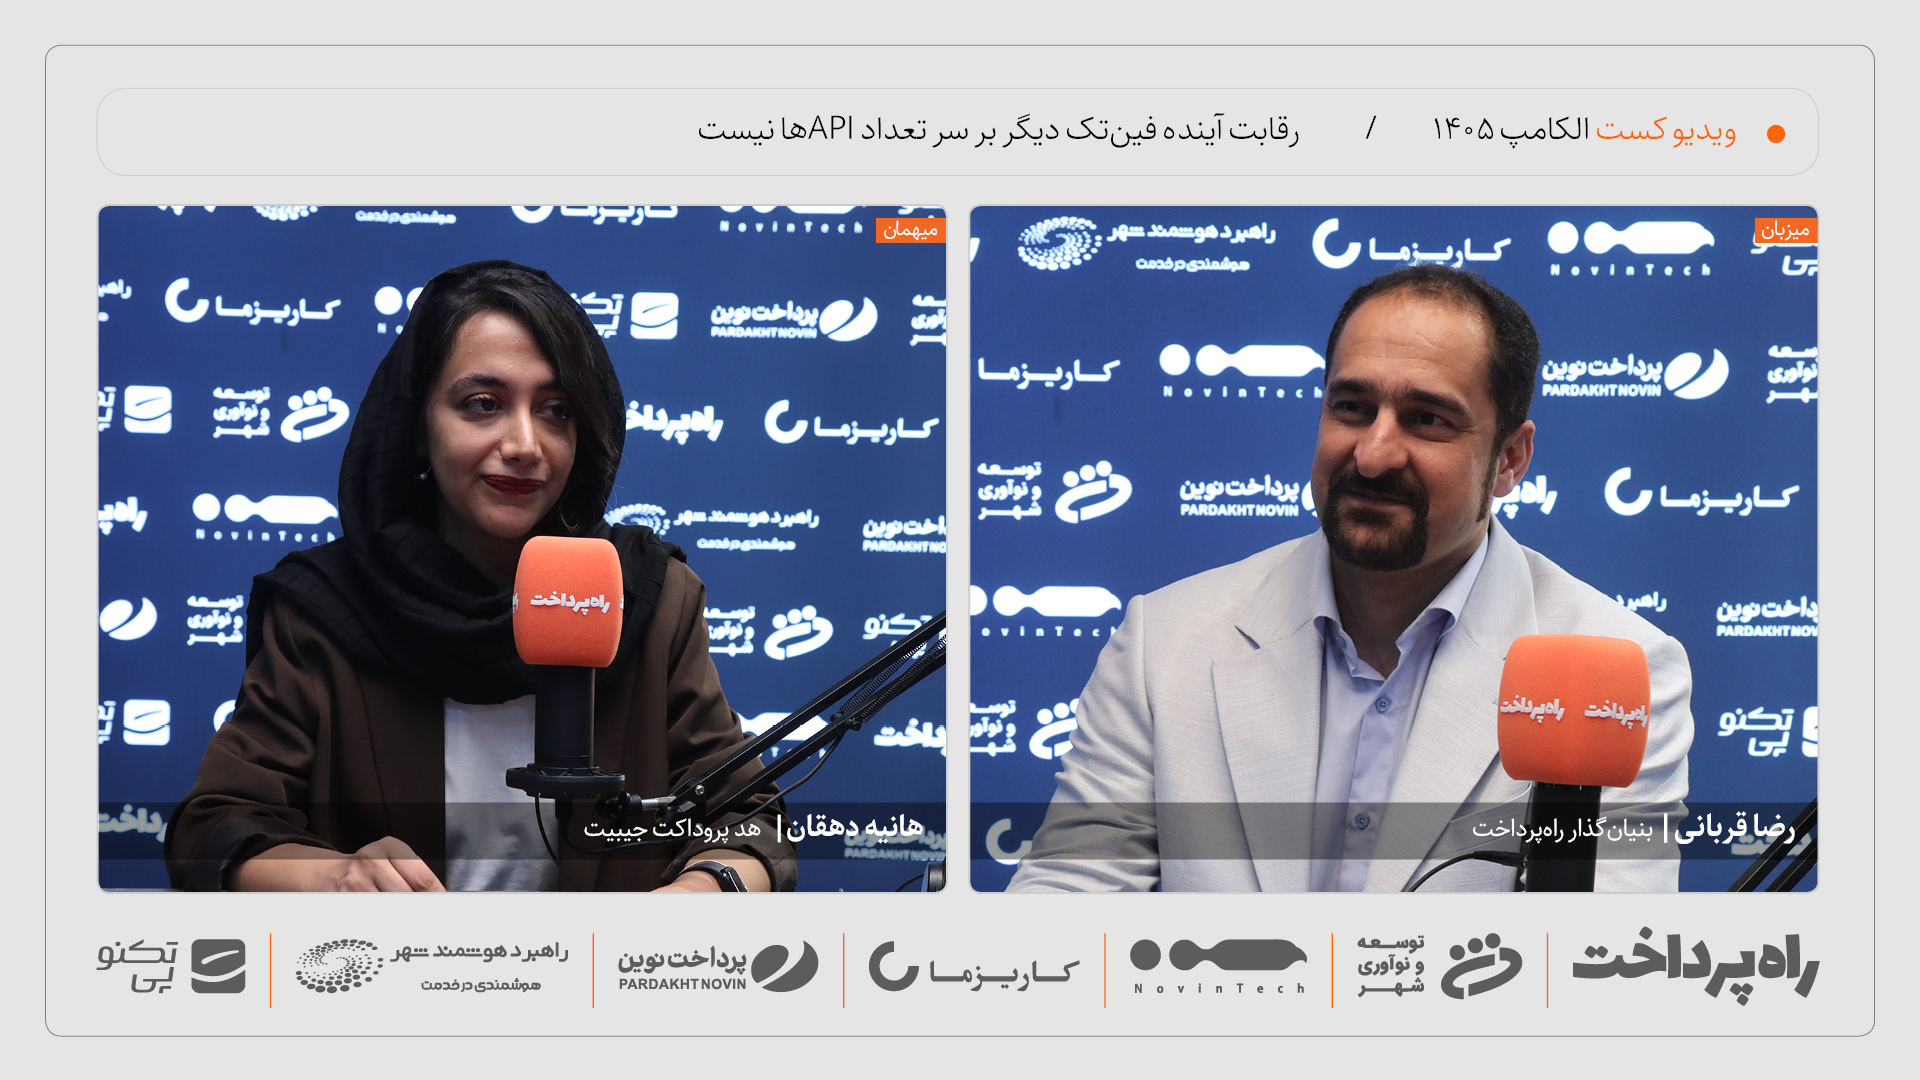
دورانی که تعداد APIها میتوانست بهتنهایی معیاری برای سنجش یک پلتفرم بانکداری باز باشد، در حال تغییر است. هانیه دهقان، هد پروداکت جیبیت، معتقد است رقابت جدید زیرساختهای مالی بر سر این است که خدمات مالی تا چه اندازه بتوانند در عمق فرایندهای کسبوکارها قرار بگیرند؛ بدون آنکه کاربر لزوماً حضور یک محصول مالی مستقل را احساس کند.
دهقان در گفتوگو با رضا قربانی، بنیانگذار راه پرداخت، بانکداری باز را لایه اتصال میداند؛ زیرساختی که دسترسی به سرویسهای مالی را از طریق API ممکن کرده، اما همچنان بار طراحی محصول مالی بر پایه این APIها را بر دوش کسبوکارهای غیرمالی میگذارد.
به اعتقاد او، تغییر مهم با فایننس تعبیهشده رخ میدهد. کسبوکارها دیگر صرفاً نمیخواهند «خدمات بانکی مصرف کنند»؛ آنها به دنبال ساخت تجربهای هستند که پول بهصورت طبیعی در جریان اصلی آن حرکت کند. در چنین مدلی، خدمت مالی از یک محصول مستقل خارج و به بخشی ذاتی از ورکفلو کسبوکار تبدیل میشود.
دهقان این رویکرد را در یک جمله خلاصه میکند: «فینتک باید یک لایه کاملاً نامرئی اما بهشدت قابل اتکا باشد.»
جیبیت نیز بر اساس همین نگاه، سرویسهایی در حوزه پرداخت، دایرکت دبیت، احراز هویت و سایر لایههای زیرساخت مالی توسعه داده است. دهقان میگوید استراتژی جیبیت افزایش بیهدف تعداد محصولات و شلوغکردن سبد محصول نیست؛ بلکه هدف این است که با یکپارچهسازی لایههای زیرساختی، کسبوکار زمان و تمرکز بیشتری برای رشد فعالیت اصلی خود داشته باشد.
اما تغییر مهم بعدی، هوشمندشدن خود زیرساخت است. در مدل سنتی، زیرساخت مالی بیشتر شبیه یک خط لوله عمل میکرد: داده یا تراکنش را از نقطهای به نقطه دیگر منتقل میکرد، بدون آنکه الزاماً درباره شرایط شبکه تصمیم بگیرد.
به گفته دهقان، این مدل در حال تغییر است و زیرساختهای مالی از حالت منفعل به زیرساختهای فعال و تصمیمگیرنده تبدیل میشوند. برای حفظ پایداری و بهینهسازی عملکرد، سیستم باید بتواند در لحظه تصمیم بگیرد یک تراکنش از چه مسیری اجرا شود تا کمترین اصطکاک و بالاترین نرخ موفقیت را داشته باشد.
این نگاه، تعریف محصول مالی را نیز تغییر میدهد. دهقان میگوید اگر امروز قرار بود برخی محصولات از صفر طراحی شوند، پرداخت را دیگر صرفاً یک «نقطه» یا «مقصد» در تجربه کاربر طراحی نمیکرد. پرداخت میتواند نتیجه طبیعی یک جریان باشد؛ بهگونهای که نیاز مالی کاربر در همان ورکفلو و بدون ایجاد یک مرحله جداگانه پاسخ داده شود.
در چنین آیندهای، هوش مصنوعی نقش مهمی پیدا میکند؛ اما دهقان معتقد است خود فناوری مزیت رقابتی پایدار نیست. فناوری در نهایت در دسترس بازیگران مختلف قرار میگیرد و استفاده صرف از AI نیز بهتنهایی تمایز ایجاد نمیکند.
او مزیت رقابتی آینده را در دو مفهوم خلاصه میکند: اعتماد و عمق دادههای عملیاتی.
اعتماد از نظر دهقان با پایداری و مقیاسپذیری زیرساخت ساخته میشود. در سمت دیگر، هوش مصنوعی زمانی ارزشمند میشود که به دادههای واقعی و عمیق از رفتارهای مالی و تراکنشها دسترسی داشته باشد. به تعبیر او، هوش مصنوعی بدون دادههای عملیاتی، مجموعهای از الگوریتمهای خالی است.
ترکیب این دو، یعنی زیرساخت قابل اتکا و دادههای عملیاتی عمیق، میتواند بستری ایجاد کند که در آن AI صرفاً یک قابلیت نمایشی نباشد و در تصمیمگیری واقعی سیستم نقش داشته باشد.
دهقان در عین حال نسبت به استفاده سطحی از هوش مصنوعی هشدار میدهد و از پدیدهای با عنوان «هوش تظاهری» صحبت میکند؛ وضعیتی که در آن AI میتواند ظاهر و فرم یک پاسخ صحیح را بهخوبی بازتولید کند، در حالی که محتوای پاسخ اشتباه است.
تصویری که هد پروداکت جیبیت از آینده ترسیم میکند، در نهایت یک زیرساخت مالی کمتر قابل مشاهده اما هوشمندتر است: زیرساختی که بهجای تحمیل فرایندهای مالی به کاربر، در دل تجربه کسبوکار قرار میگیرد؛ بهجای انتقال صرف داده، تصمیم میگیرد و بهجای رقابت بر سر تعداد سرویسها، بر پایداری، اعتماد و عمق دادههای عملیاتی تکیه میکند.