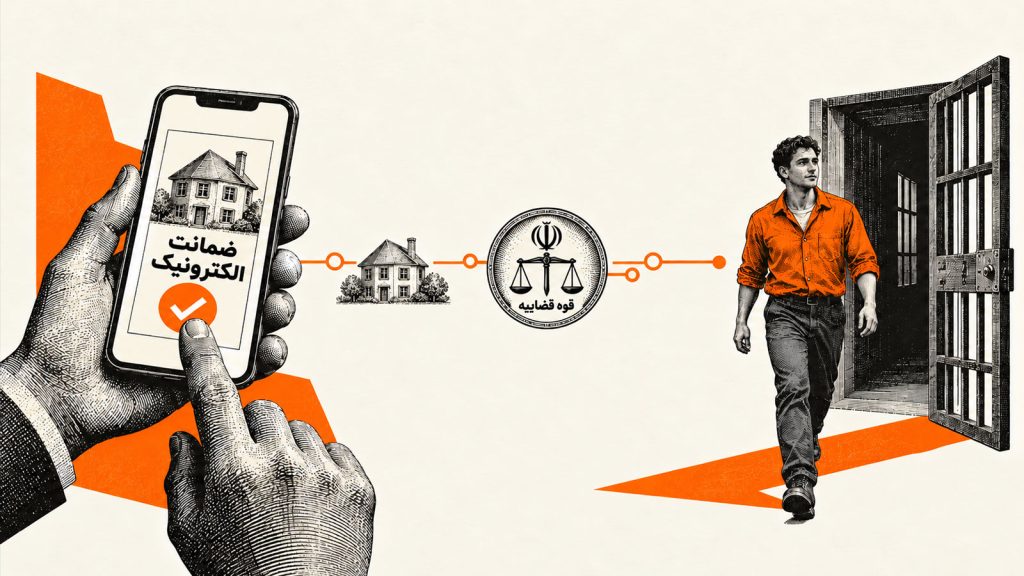
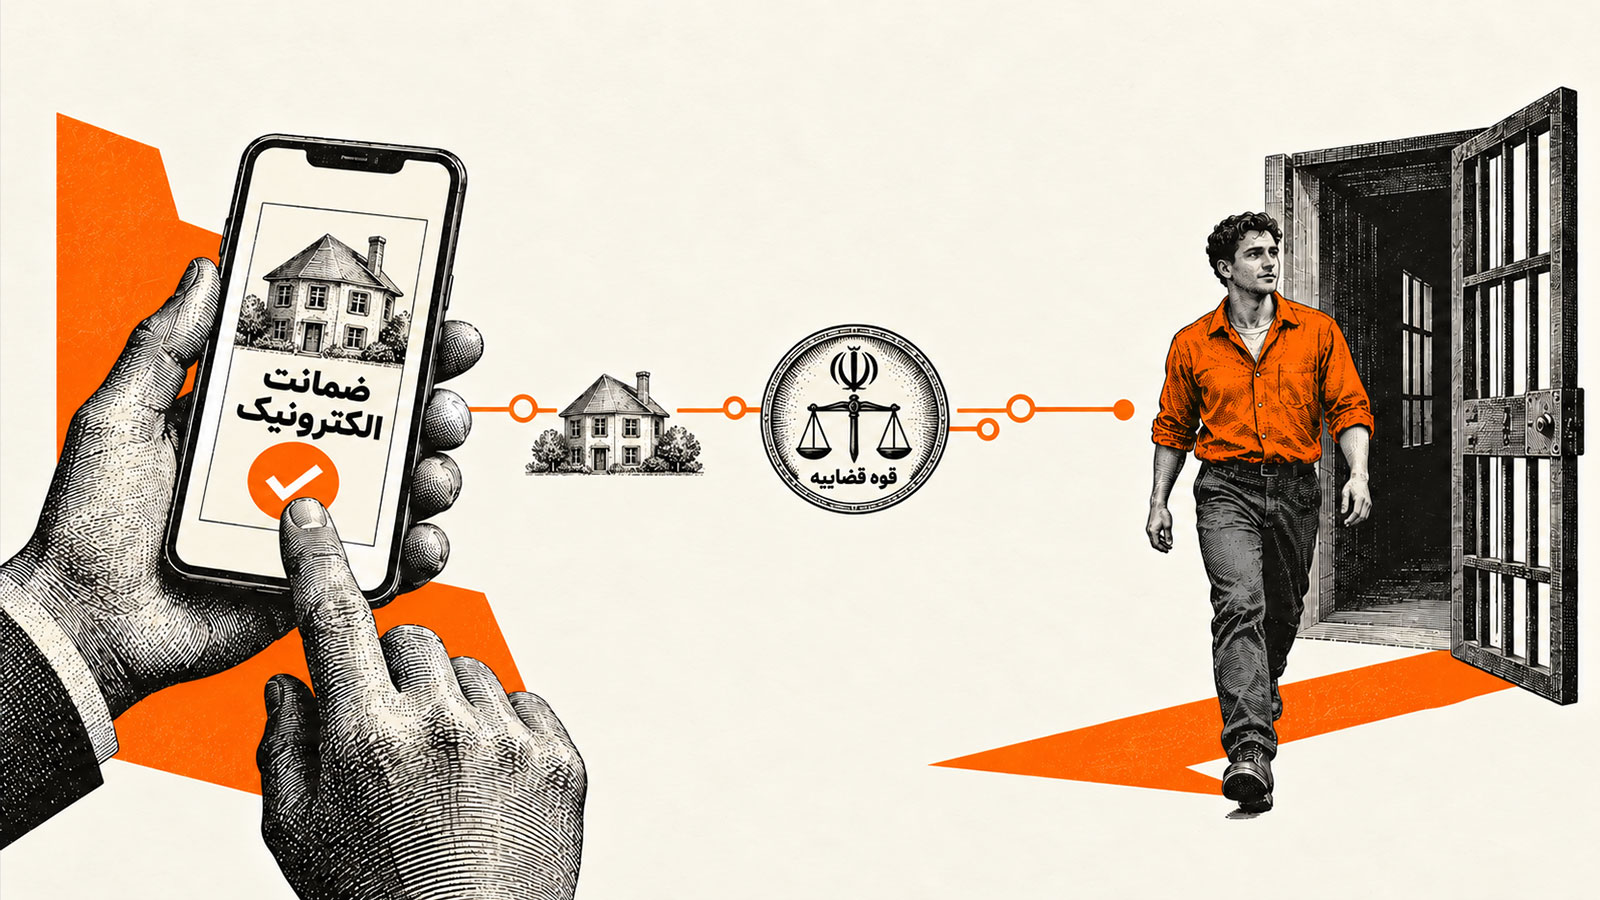
تصور کنید یکی از اعضای خانواده شما در دادسراست. قاضی برای آزادی او وثیقه تعیین کرده، شما هم ملک یا پول کافی دارید؛ اما تا مالکیت ملک بررسی شود، قیمت آن مشخص شود و دستور توقیف به دستگاه مربوط برسد، ممکن است چند روز بگذرد. سامانه «ضمانت الکترونیک» برای کوتاهکردن همین مسیر راهاندازی شده است. این سامانه امکان شناسایی، بررسی و توقیف الکترونیکی برخی داراییها را فراهم میکند و حتی شخصی که در شهر دیگری است، میتواند برای فرد موردنظر خود درخواست ضمانت بفرستد. اما این خدمت دقیقاً چگونه کار میکند و برای استفاده از آن باید چه کرد؟
فهرست مطالب
- وثیقه و کفالت چیست و چه تفاوتی دارند؟
- چرا اصلاً به سامانه ضمانت الکترونیک نیاز بود؟
- سامانه ضمانت الکترونیک چه مشکلاتی را حل میکند؟
- پشت سامانه چه اتفاقی میافتد؟
- چه داراییهایی را میتوان در سامانه ضمانت الکترونیک معرفی کرد؟
- ارزش ملک در سامانه چگونه محاسبه میشود؟
- راهنمای استفاده از سامانه ضمانت الکترونیک؛ اگر میخواهید برای شخص دیگری وثیقه بگذارید
- روش اول: ثبت درخواست اینترنتی از طریق خدمات قضایی من
- روش دوم: مراجعه به دفتر خدمات الکترونیک قضایی
- آیا ضمانت الکترونیک مشکل بازداشتهای غیرضروری را حل کرده است؟
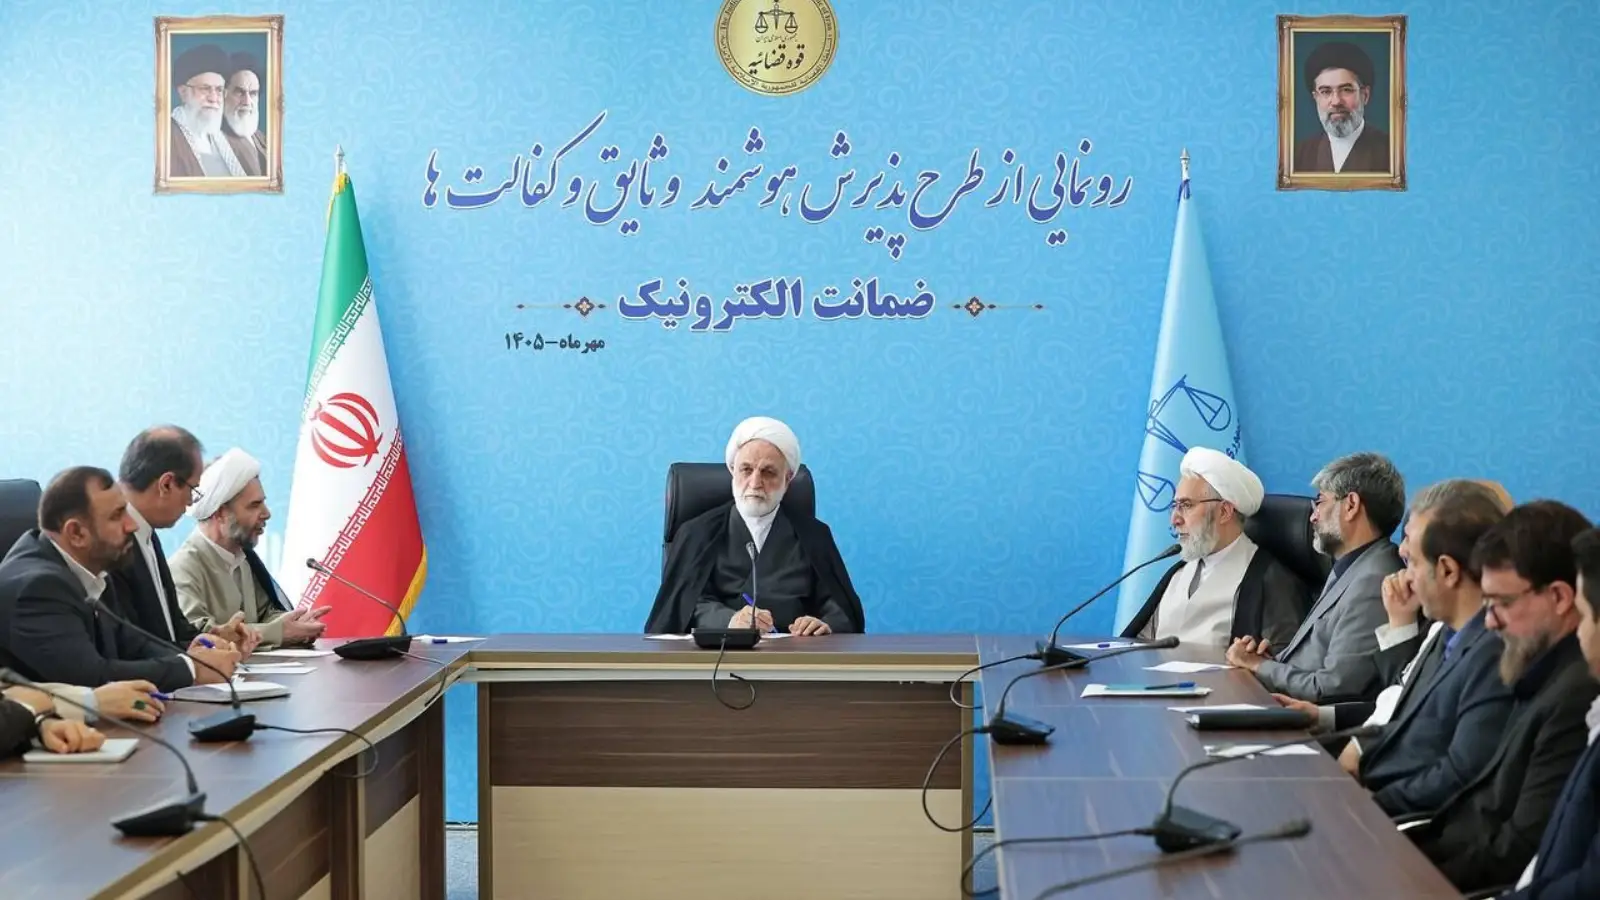
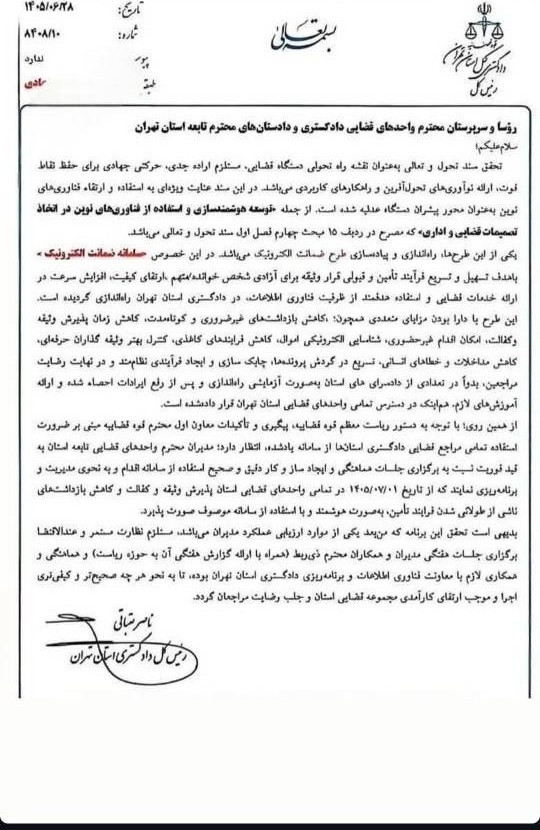
سامانه ضمانت الکترونیک قوه قضاییه پس از اجرای آزمایشی در تهران، وارد مرحله اجرای سراسری شده است. این سامانه که ۲۲ مهرماه ۱۴۰۵ با حضور غلامحسین محسنیاژهای، رئیس قوه قضاییه، بهطور رسمی رونمایی شد، قرار است یکی از مشکلات قدیمی دستگاه قضایی را کاهش دهد: بازداشت افرادی که امکان تأمین وثیقه یا معرفی کفیل دارند، اما مراحل اداری پذیرش آن به اندازه کافی سریع انجام نمیشود.
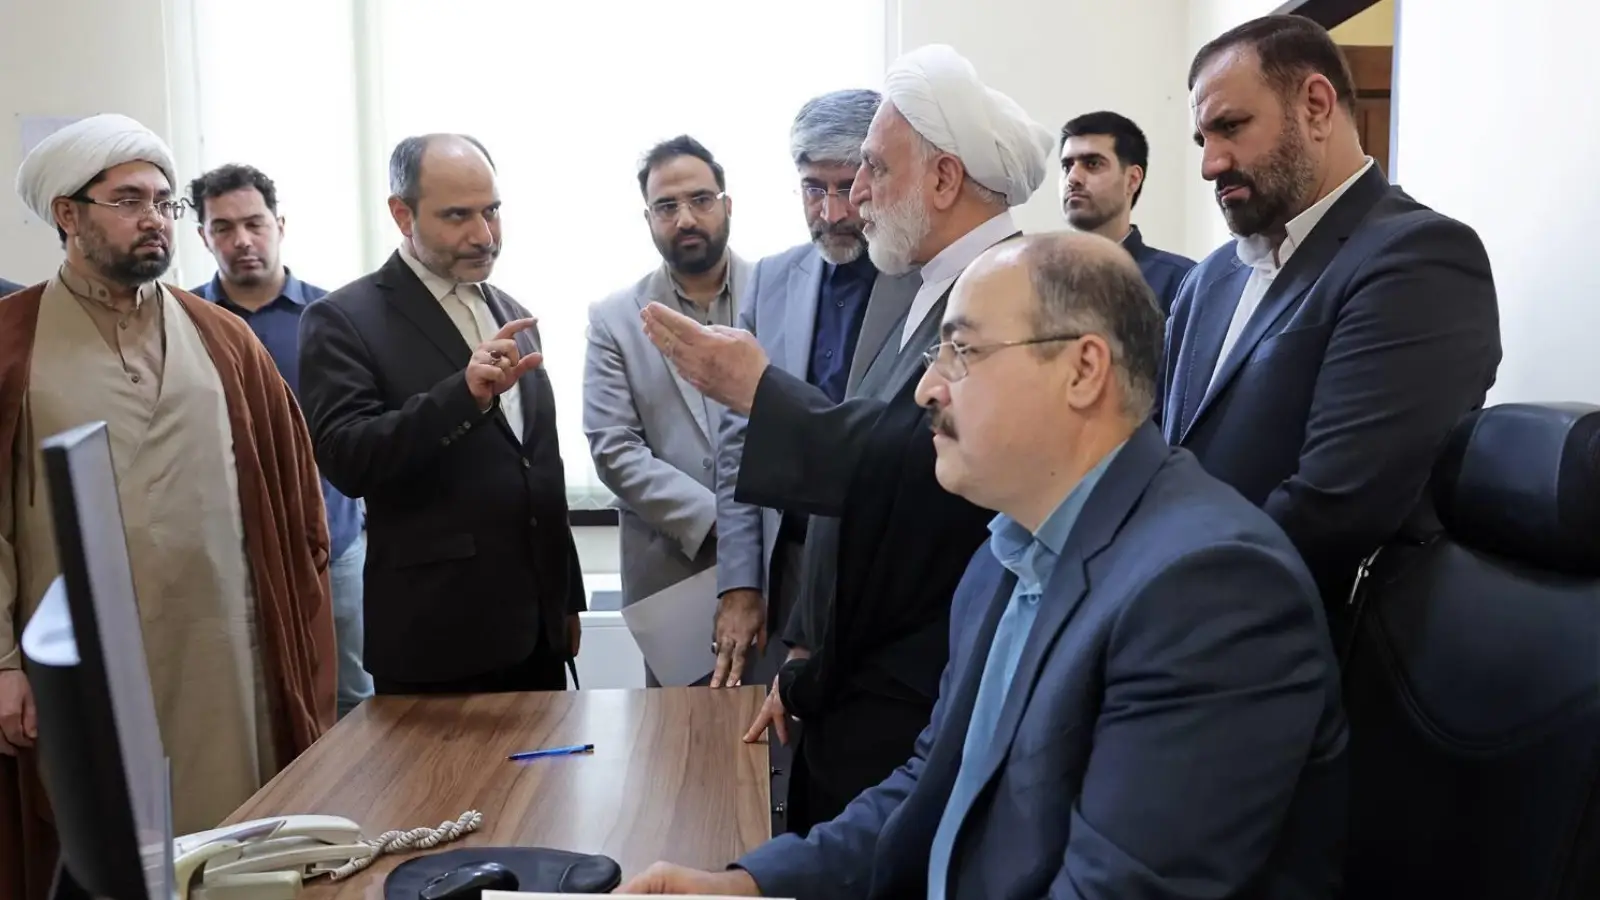
محمد پهلوانی، معاون امور سامانهها و هوش قضایی مرکز آمار و فناوری اطلاعات قوه قضاییه، در گفتوگویی با خبرگزاری صداوسیما در ۲۸ مهرماه اعلام کرد که این سامانه در سراسر کشور در دسترس قرار گرفته و تاکنون نزدیک به دو هزار مورد توقیف اموال از طریق آن انجام شده است. به گفته او، این اقدامات از زندانیشدن حدود دو هزار نفر به دلیل طولانیشدن فرایند ارائه وثیقه جلوگیری کرده است.
بااینحال، ضمانت الکترونیک صرفاً به معنای ثبت اینترنتی درخواست آزادی نیست. پشت این سامانه، ارتباط اطلاعاتی میان دستگاه قضایی، بانکها، سازمان ثبت اسناد و املاک، سازمان امور مالیاتی و دیگر نهادهای دارنده اطلاعات مالی و دارایی قرار دارد. این ارتباط به شعبه قضایی کمک میکند بخشی از اقداماتی را که پیشتر به مکاتبات و مراجعههای متعدد نیاز داشت، بهصورت برخط انجام دهد.
برای شناخت کاربرد این سامانه، ابتدا باید بدانیم وثیقه و کفالت چه هستند و چرا پذیرش آنها اهمیت دارد.
وثیقه و کفالت چیست و چه تفاوتی دارند؟
وقتی فردی در جریان رسیدگی به یک پرونده قضایی باید در زمانهای مقرر در دسترس مرجع قضایی باشد، ممکن است برای اطمینان از حضور او، قرار تأمین صادر شود. دو نوع از تأمینهایی که در سامانه جدید مورد توجه قرار گرفتهاند، وثیقه و کفالت هستند.
وثیقه یعنی مالی که برای تضمین انجام تعهدات قانونی مربوط به پرونده معرفی میشود. این مال میتواند، در صورت پذیرش قانونی، یک ملک یا مبلغی از موجودی حساب بانکی باشد. مال معرفیشده مطابق تصمیم مرجع قضایی تحت محدودیت قرار میگیرد تا پشتوانه انجام تعهد باشد.
برای مثال، اگر فردی سند خانه خود را بهعنوان وثیقه معرفی کند، در صورت پذیرش، محدودیت قضایی لازم روی ملک ثبت میشود. در چنین شرایطی، مالکیت خانه به قوه قضاییه منتقل نمیشود، اما مالک تا زمانی که محدودیت قانونی پابرجاست نمیتواند آزادانه هر اقدامی روی آن انجام دهد.
کفالت شکل دیگری از تأمین است. در این روش، شخصی که «کفیل» نامیده میشود، در برابر مرجع قضایی تعهد میکند در شرایط قانونی مقرر، فرد موردنظر را حاضر کند. برای پذیرش کفیل، توان مالی او نیز بررسی میشود.
مثلاً اگر کارمندی بخواهد کفالت یکی از بستگان خود را بپذیرد، اطلاعات حقوقی او میتواند برای بررسی توان مالی در اختیار مرجع قضایی قرار بگیرد.
تفاوت اصلی این است که در وثیقه، یک دارایی برای تضمین معرفی میشود، اما در کفالت، شخصی تعهد قانونی میپذیرد و توان مالی او بررسی میشود.
این دو با ضمانتنامه بانکی برای دریافت وام تفاوت دارند. سامانه ضمانت الکترونیک قضایی برای پرداخت تسهیلات، گرفتن وام یا خریدوفروش ضمانتنامه طراحی نشده است.
نکته مهم دیگر این است که صدور قرار وثیقه با پذیرش وثیقه یکی نیست. ابتدا مقام قضایی نوع و میزان تأمین را تعیین میکند. سپس دارایی یا کفیل معرفی میشود. اگر بررسیها با موفقیت انجام شود و مقام قضایی آن را بپذیرد، قرار قبولی صادر میشود.
بنابراین، داشتن سند خانه یا پول در حساب، بهتنهایی به معنای آزادی فوری فرد نیست.
چرا اصلاً به سامانه ضمانت الکترونیک نیاز بود؟
برای فهمیدن ضرورت راهاندازی این سامانه باید به مسئلهای توجه کرد که شاید برای بسیاری از مردم عجیب باشد: گاهی شخصی به دلیل نداشتن پول یا ملک راهی زندان نمیشود، بلکه به این دلیل بازداشت میشود که نتوانسته دارایی موجود را در زمان مناسب به وثیقه قابلقبول تبدیل کند.
ممکن است سند ملکی وجود داشته باشد، اما بررسی مالکیت طول بکشد. ممکن است ملک قابلمعرفی باشد، اما قیمتگذاری آن چند روز زمان ببرد. گاهی هم فردی حاضر است برای متهم وثیقه بگذارد، اما صدها کیلومتر با محل رسیدگی فاصله دارد.
محمد کاظمیفرد، رئیس مرکز آمار و فناوری اطلاعات قوه قضاییه، در مراسم رونمایی از سامانه اعلام کرد که حدود ۵۰ درصد افرادی که به دلیل ناتوانی در تأمین وثیقه یا معرفی کفیل بازداشت میشوند، در کمتر از ۱۰ روز آزاد میشوند.
این آمار نشان میدهد بخش قابلتوجهی از بازداشتهای مرتبط با تأمین وثیقه و کفالت، کوتاهمدت است. البته از این آمار نمیتوان نتیجه گرفت که همه این افراد در همان روز نخست امکان تأمین کامل داشتهاند.
کاظمیفرد همچنین گفته است که در برخی سالها، تا ۸۰ درصد بازداشتها به ناتوانی در معرفی کفیل یا تودیع وثیقه مربوط بوده است. او به تأثیر بازداشتهای چندروزه بر زندگی خانوادگی و شغلی افراد، بهویژه جمعیت ۱۸ تا ۵۰ سال، اشاره کرده است.
هدف سامانه ضمانت الکترونیک این است که تا حد امکان، زمان لازم برای معرفی و پذیرش دارایی کاهش پیدا کند. این خدمت قرار نیست ضرورت تصمیم قضایی را از بین ببرد یا برای کسی که دارایی یا کفیل قابلقبول ندارد، خودبهخود وثیقه فراهم کند.
سامانه ضمانت الکترونیک چه مشکلاتی را حل میکند؟
برای درک کاربرد واقعی این سامانه، بهتر است بهجای اصطلاحات فنی، چند موقعیت روزمره را بررسی کنیم.
۱. وقتی فرد پول یا ملک دارد، اما معرفی آن زمانبر است
مشکل قدیمی: فرض کنید برای آزادی علی، قرار وثیقه صادر شده است. علی در حساب بانکی خود پول دارد، اما برای معرفی دارایی، بررسی موجودی و انجام محدودیت قضایی، باید مراحل اداری طی شود. اگر این مراحل بهموقع تمام نشود، ممکن است علی با وجود داشتن دارایی، بازداشت شود.
راهحل جدید: سامانه میتواند با استفاده از اطلاعات بانکی، دارایی معرفیشده را بررسی کند و بر اساس دستور قضایی، وجه موردنیاز را در حساب بانکی مسدود کند.
برای نمونه، اگر میزان قرار بهاندازه موجودی قابلاستفاده حساب باشد، ممکن است دیگر نیازی نباشد فرد صرفاً برای اثبات موجودی و طی مکاتبات بانکی منتظر بماند.
البته مسدودشدن وجه به معنای پرداخت پول به دادگاه یا برداشت قطعی آن نیست؛ این اقدام برای تأمین تعهد قضایی انجام میشود.
۲. وقتی سند ملک موجود است، اما اصالت و مالکیت آن باید بررسی شود
مشکل قدیمی: مریم میخواهد خانهاش را برای آزادی برادرش وثیقه بگذارد. سند را معرفی میکند، اما شعبه باید مطمئن شود ملک واقعاً متعلق به اوست و از نظر وضعیت ثبتی، مانعی برای پذیرش آن وجود ندارد.
راهحل جدید: سامانه از طریق ارتباط با سازمان ثبت اسناد و املاک میتواند اطلاعات پلاک ثبتی، مالکیت و وضعیت ملک را استعلام کند.
در روش سنتی ممکن بود این بررسی با مکاتبه، انتظار برای پاسخ و مراجعههای متعدد همراه شود.
در نتیجه، بخشی از رفتوآمدهایی که صرفاً برای پاسخگرفتن از مرجع ثبتی انجام میشد، حذف میشود.
البته اگر ملک دارای مشکل مالکیت، توقیف قبلی یا محدودیت قانونی باشد، الکترونیکیشدن استعلام باعث رفع خودکار آن مشکل نمیشود.
۳. وقتی قیمتگذاری ملک چند روز طول میکشد
مشکل قدیمی: خانواده رضا سند یک آپارتمان را ارائه کردهاند، اما مقام قضایی باید بداند ارزش ملک برای تأمین قرار کافی است یا نه. در شیوه قدیمی، ارجاع به کارشناس، انجام ارزیابی و دریافت نتیجه ممکن بود چند روز زمان ببرد.
راهحل جدید: سامانه از اطلاعات ارزشگذاری دریافتشده از سازمان امور مالیاتی استفاده میکند تا ارزش ملک در فرایند پذیرش وثیقه محاسبه شود.
به این ترتیب، در مواردی که اطلاعات لازم موجود و قابلاستفاده باشد، بخشی از انتظار برای کارشناسی سنتی کاهش پیدا میکند.
البته قیمت مورد استفاده سامانه لزوماً همان مبلغی نیست که مالک میتواند ملک را در بازار آزاد بفروشد. درباره روش محاسبه این ارزش در ادامه توضیح میدهیم.
۴. وقتی توقیف ملک به نامهنگاری نیاز دارد
مشکل قدیمی: فرض کنید شعبه، مالکیت و ارزش ملک را بررسی کرده و آن را مناسب تشخیص داده است. هنوز یک مرحله باقی مانده: باید محدودیت قانونی لازم روی ملک ثبت شود تا دارایی بتواند نقش وثیقه را ایفا کند.
راهحل جدید: سامانه برای ثبت الکترونیکی عملیات توقیف و دریافت پاسخ از دستگاه مربوط طراحی شده است. در نتیجه، پس از طی مراحل قانونی، امکان انجام برخط این بخش از فرایند فراهم میشود.
در روش سنتی، نامهنگاری با مرجع ثبتی و انتظار برای ثبت و دریافت پاسخ ممکن بود زمانبر باشد.
برای خانوادهای که همه مدارک را آماده کرده، این تفاوت میتواند به معنای کاهش انتظار میان پذیرش اولیه ملک و تکمیل تأمین باشد.
۵. وقتی وثیقهگذار در شهر دیگری زندگی میکند
مشکل قدیمی: فرض کنید فرزند خانوادهای در دادسرایی در تهران حضور دارد، اما پدر او در اراک زندگی میکند و میخواهد سند خانه خود را برای ضمانت معرفی کند.
راهحل جدید: پدر میتواند با حساب ثنای خود در «خدمات قضایی من» درخواست ضمانت ارسال کند یا از دفتر خدمات الکترونیک قضایی کمک بگیرد. مشخصات دارایی در پرونده ثبت میشود و شعبه میتواند بررسیهای لازم را پیگیری کند.
در روش قدیمی، حضور شخص، انتقال مدارک یا انجام اقدامات قضایی میان دو شهر ممکن بود به زمان زیادی نیاز داشته باشد.
این مسئله فقط یک فرض نیست. در مراسم رونمایی رسمی سامانه، یکی از وکلا از پروندهای صحبت کرد که در آن ملک واقع در اراک، برای پروندهای در تهران در کمتر از ۱۰ دقیقه شناسایی و ارزشگذاری شده و بهعنوان وثیقه تودیع شده بود.
البته زمان اعلامشده مربوط به همان نمونه است و نمیتوان آن را برای تمام پروندههای بینشهری تضمین کرد.
۶. وقتی زمان اداری تمام شده، اما نیاز به ضمانت فوری است
مشکل قدیمی: فردی عصر یا شب با مسئله تأمین وثیقه روبهرو میشود. بستگان او حاضرند برایش ضمانت کنند، اما ممکن است تا بازشدن دفتر خدمات قضایی نتوانند درخواست را ثبت کنند.
راهحل جدید: بنا بر اعلام مسئولان، شخص ثالث دارای حساب ثنا میتواند در تمام ساعات شبانهروز از مسیر خودکاربری درخواست ضمانت را ارسال کند.
برای مثال، اگر فردی شب هنگام از وضعیت پرونده یکی از نزدیکانش مطلع شود، لازم نیست صرفاً برای ثبت درخواست تا صبح منتظر بماند.
اما یک تفاوت مهم وجود دارد: ثبت درخواست در نیمهشب، به معنی انجام خودکار تمام مراحل قضایی در همان لحظه نیست. بررسی درخواست، تأییدها و صدور قرار قبولی به شرایط پرونده و اقدام مرجع قضایی وابسته است.
پهلوانی از استفاده از سامانه در شیفتهای کشیک نیز خبر داده است.
۷. وقتی فردی میخواهد از موجودی چند حساب بانکی استفاده کند
مشکل قدیمی: شخصی میخواهد دارایی بانکی خود را معرفی کند، اما پول موردنیاز در یک حساب متمرکز نیست و میان چند حساب تقسیم شده است.
راهحل جدید: دفترچه راهنمای سامانه در بخش حساب بانکی، امکان انتخاب چند حساب تا سقف مبلغ قرار وثیقه را پیشبینی کرده است.
برای مثال، اگر شخصی در دو حساب بانکی موجودی داشته باشد، امکان انتخاب حسابهای موردنظر برای تأمین مبلغ لازم در فرایند سامانهای توضیح داده شده است.
این قابلیت به معنای پذیرش خودکار هر حساب و هر موجودی نیست. دارایی معرفیشده باید با الزامات پرونده سازگار باشد و دستور قضایی لازم نیز صادر شود.
۸. وقتی کفیل کارمند است، اما بررسی توان مالی او طول میکشد
مشکل قدیمی: حسین میخواهد کفالت یکی از نزدیکانش را قبول کند. او کارمند است و حقوق مشخصی دارد، اما شعبه باید توان مالی او را بررسی کند.
راهحل جدید: سامانه امکان استعلام اطلاعات حقوقی کارکنان دولت و مستمریبگیران را برای بررسی توان مالی کفیل فراهم کرده است.
در شیوه سنتی، تهیه مدارک اشتغال و حقوق و بررسی آنها میتوانست به زمان بیشتری نیاز داشته باشد.
در چنین مثالی، شعبه میتواند از اطلاعات موردنیاز برای بررسی وضعیت مالی حسین استفاده کند.
بااینحال، داشتن فیش حقوقی بهتنهایی به معنی پذیرفتهشدن کفالت نیست. این اطلاعات برای ارزیابی توان مالی به کار میرود و تصمیم نهایی درباره پذیرش کفیل با مقام قضایی است.
۹. وقتی فرد در زندان است و تازه امکان تأمین وثیقه پیدا میکند
مشکل قدیمی: فردی به دلیل ناتوانی در معرفی بهموقع وثیقه بازداشت شده است. پس از مدتی خانواده او دارایی موردنیاز را پیدا میکنند، اما برای معرفی و پذیرش آن باید مراحل دیگری طی شود.
راهحل جدید: از سامانه ضمانت الکترونیک میتوان برای پیگیری تأمین وثیقه در چنین وضعیتی نیز استفاده کرد.
در ۲۷ مهرماه ۱۴۰۵، خبر صدور نخستین ضمانت الکترونیک در زندان تهران بزرگ منتشر شد. طبق این گزارش، زمینه آزادی یک زندانی پس از طی مراحل قانونی فراهم شده بود.
بنابراین، کاربرد سامانه فقط پیشگیری از ورود افراد به زندان نیست و میتواند برای اشخاصی که در بازداشت بهسر میبرند نیز کاربرد داشته باشد.
البته این خبر به معنی فعالبودن همه انواع خدمات تأمین و مرخصی در تمام زندانها نیست.
پشت سامانه چه اتفاقی میافتد؟
بخش مهمی از ارزش سامانه ضمانت الکترونیک، در ارتباط آن با سامانههای دیگر است.
در روش قدیمی، برای شناسایی دارایی یا بررسی مالکیت آن، ممکن بود چند دستگاه جداگانه درگیر مکاتبه و پاسخگویی شوند. در روش جدید، بخشی از این ارتباط در قالب سرویسهای الکترونیکی انجام میشود.
دادستان کل کشور، زیرساخت این طرح را متشکل از ۱۴ وبسرویس معرفی کرده است. وبسرویس به زبان ساده یعنی راهی که دو سامانه رایانهای از طریق آن میتوانند اطلاعات مشخصی را بهصورت الکترونیکی مبادله کنند.
هسته مرکزی ارتباطات
سامانه ضمانت الکترونیک
تبادل اطلاعات برای بررسی و پذیرش تأمین قضایی
۰۱ | بانک مرکزی و شبکه بانکی
شناسایی اطلاعات حسابها و امکان مسدودسازی وجه طبق دستور قضایی.
۰۲ | سازمان ثبت اسناد و املاک
بررسی مالکیت، وضعیت ثبتی، توقیف و رفع توقیف املاک.
۰۳ | سازمان امور مالیاتی
دریافت اطلاعات ارزشگذاری موردنیاز برای املاک.
۰۴ | سازمان بورس و نهادهای بازار سرمایه
شناسایی داراییهای بورسی و امکانات مربوط به آنها.
۰۵ | سازمان اداری و استخدامی و نهادهای مرتبط با حقوق و مستمری
بررسی اطلاعات درآمدی برای احراز توان مالی کفیل.
۰۶ | سازمان تأمین اجتماعی و نهادهای مرتبط
ارائه بخشی از اطلاعات لازم برای بررسی وضعیت افراد.
مزیت این اتصال آن است که اطلاعات موجود در دستگاههای مختلف میتواند در زمان کوتاهتری در اختیار فرایند قضایی قرار گیرد.
بااینحال، دسترسی به اطلاعات به معنای اجازه استفاده بدون محدودیت از آن نیست. سامانه باید در چارچوب فرایند قضایی، مجوزهای لازم، رضایتهای پیشبینیشده و دستور مقام قضایی عمل کند.
چه داراییهایی را میتوان در سامانه ضمانت الکترونیک معرفی کرد؟
این پرسش یکی از مهمترین بخشهای راهنماست، چون ممکن است خواننده تصور کند هر دارایی ارزشمندی اکنون میتواند فوراً جای وثیقه ملکی را بگیرد.
اما میان سه موضوع تفاوت وجود دارد: شناسایی دارایی در سامانه، امکان توقیف و پذیرش آن، و برنامههایی که قرار است در آینده اضافه شوند.
| نوع دارایی یا مدرک | وضعیت براساس اطلاعات منتشرشده |
|---|---|
| سند ملک | استعلام مالکیت، محاسبه ارزش و فرایند توقیف الکترونیکی در دفترچه تشریح شده است. |
| حساب بانکی | مسئول سامانه فعالبودن این امکان را اعلام کرده و فرایند انتخاب و انسداد حساب در دفترچه آمده است. |
| سهام بورسی | شناسایی دارایی بورسی فراهم است و در دفترچه گزینه توقیف سهام دیده میشود؛ دامنه اجرای عملی و مقررات آن نیازمند روشنسازی است. |
| خودرو | شناسایی پلاک انتظامی پیشبینی شده، اما مسیر کامل ارزیابی و توقیف آن مانند ملک بهروشنی تشریح نشده است. |
| طلای بانک کارگشایی | درباره فراهمشدن سرویسهای مرتبط با طلا اطلاعرسانی شده، اما شیوه استفاده عمومی و دامنه پذیرش آن روشن نیست. |
| فیش حقوقی | استعلام اطلاعات حقوق برای بررسی توان مالی کفیل در دفترچه آمده و عملیاتی معرفی شده است. |
| سیمکارت، بیمه عمر و سپردههای بلندمدت | توسعه استفاده از آنها در برنامه آینده مطرح شده و نباید فعالبودن قطعی تمام این گزینهها را فرض کرد. |
برای مثال، اگر فردی فقط خودرو دارد، صرف اینکه سامانه امکان شناسایی پلاک انتظامی را فراهم کرده است، کافی نیست تا با اطمینان بگوییم میتواند همین امروز در هر شعبه خودرو را به وثیقه بگذارد.
همچنین، درباره سهام بورسی دو توضیح متفاوت وجود دارد: دفترچه راهنما گزینهای برای توقیف سهام نشان میدهد، اما پهلوانی در مصاحبه جدید خود از تکمیل مقررات توقیف برخی داراییها صحبت کرده است. تا زمانی که دامنه دقیق این موضوع اعلام نشود، نمیتوان درباره کاربرد یکسان همه انواع سهام در تمام پروندهها نتیجه قطعی گرفت.
محمد کاظمیفرد از استفاده از سرویسهای مرتبط با طلای بانک کارگشایی نیز خبر داده است. بااینحال، جزئیات اینکه چه نوع طلایی، با چه شرایطی و از چه مسیری قابلپذیرش است، در دفترچه بررسیشده توضیح داده نشده است.
در مورد مشاغل نیز وضعیت مشابهی وجود دارد. رئیس قوه قضاییه خواسته است امکان بررسی مدارک مالی کسبه، پیشهوران و سایر گروههای شغلی برای کفالت گسترش یابد تا این امکان به کارکنان اداری یا افراد دارای اطلاعات حقوقی قابلاستعلام محدود نماند. این درخواست به معنای عملیاتیشدن تمام مسیرهای جدید نیست.
ارزش ملک در سامانه چگونه محاسبه میشود؟
فرض کنید برای ضمانت، یک آپارتمان معرفی شده است. یکی از نخستین پرسشهای شعبه این است که آیا ارزش این آپارتمان برای مبلغ قرار کافی است یا خیر.
براساس دفترچه راهنمای سامانه ضمانت الکترونیک، قیمتگذاری ملک با استفاده از اطلاعات دریافتی از سازمان امور مالیاتی انجام میشود.
در این فرایند، اطلاعاتی مانند مساحت ملک و ارزش عرصه و اعیان در محاسبه به کار میروند.
برای فهم این اصطلاحات، عرصه به زبان ساده زمین و اعیان ساختمان یا بنایی است که روی زمین قرار دارد.
در نسخه ۱۵ شهریور ۱۴۰۵ دفترچه، روش محاسبه به این شکل توضیح داده شده است:
| نوع ملک | روش محاسبه در راهنما |
|---|---|
| آپارتمان مسکونی | مساحت × قیمت اعیان |
| زمین | مساحت × قیمت عرصه |
| سایر انواع ملک | مساحت × مجموع قیمت عرصه و اعیان |
این فرمولها روش محاسبه درجشده در همان نسخه دفترچه هستند و نباید آنها را با فرمول عمومی قیمتگذاری ملک در بازار اشتباه گرفت.
برای نمونه، ممکن است مالک تصور کند ارزش خانه او براساس معاملات محله بسیار بالاتر است، اما سامانه از اطلاعات ارزشگذاری در دسترس خود استفاده کند. بنابراین، ارزش محاسبهشده در سامانه الزاماً قیمت روز خریدوفروش ملک نیست.
دفترچه همچنین گزینهای برای بهروزرسانی ارزش ملک در مواردی که اطلاعات عرصه و اعیان ناقص یا تغییرکرده باشد، پیشبینی کرده است.
این موضوع اهمیت زیادی دارد؛ زیرا اگر اطلاعات مورد استفاده برای قیمتگذاری بهروز نباشد، ممکن است نتیجه ارزیابی با انتظار مالک تفاوت داشته باشد.
دادستان تهران نیز پیشتر از لزوم بهروزرسانی اطلاعات قیمت املاک و رفع ناپایداری سرویسهای مرتبط سخن گفته بود. بنابراین، کیفیت و بهروزبودن اطلاعات همچنان یکی از عوامل تعیینکننده موفقیت این خدمت است.
راهنمای استفاده از سامانه ضمانت الکترونیک؛ اگر میخواهید برای شخص دیگری وثیقه بگذارید
حالا به مهمترین بخش عملی گزارش میرسیم.
فرض کنید یکی از نزدیکان شما در دادسراست و شما میخواهید ملک یا حساب بانکی خود را برای ضمانت او معرفی کنید.
براساس آخرین توضیحات مسئول سامانه، دو مسیر برای ثبت درخواست وجود دارد: استفاده از حساب شخصی ثنا در «خدمات قضایی من» و مراجعه به دفاتر خدمات الکترونیک قضایی.
روش اول: ثبت درخواست اینترنتی از طریق خدمات قضایی من
مرحله اول؛ ورود به سامانه
به نشانی رسمی «خدمات قضایی من» مراجعه کنید. (برای استفاده از این مسیر باید حساب کاربری ثنا داشته باشید)
بخوانید: چگونه در سامانه ثنا ثبتنام کنیم؟
مرحله دوم؛ انتخاب بخش ثبت لایحه
پس از ورود به محیط خدمات قضایی، بخش ثبت لایحه را پیدا کنید. لایحه در اینجا یعنی درخواست مکتوب و رسمی شما که به پرونده قضایی فرستاده میشود. قرار نیست حتماً متن حقوقی پیچیدهای بنویسید؛ باید درخواست موردنظر را از مسیر و عنوان پیشبینیشده ثبت کنید.
عنوان اعلامشده در دفترچه برای این خدمت عبارت است از: درخواست قبول ضمانت از طرف وثیقهگذار
در دفترچه راهنما، کد ۰۲۹۲ برای این درخواست درج شده است. این کد برای شناسایی عنوان خدمت در مستندات سامانه است و الزاماً به این معنا نیست که شهروند باید آن را دستی وارد کند.
بخوانید: ثبتنام در سامانه ثنا با ثبت اقامتگاه در سامانه املاک و اسکان
مرحله سوم؛ مشخصکردن پرونده و دارایی
درخواست باید به پرونده قضایی موردنظر مرتبط شود. بنابراین، لازم است اطلاعات پرونده و شخصی که میخواهید برای او ضمانت کنید، بهدرستی ثبت شود. همچنین مشخص میکنید چه داراییای برای ضمانت معرفی میشود.
برای نمونه، اگر قصد معرفی ملک را دارید، اطلاعات سند و شناسه ثبتی آن اهمیت دارد. در دفترچه، درج «کد جام پلاک ثبتی» برای مسیر معرفی ملک پیشبینی شده است. اگر حساب بانکی معرفی میکنید، بررسی دارایی بانکی در مسیر مربوط به خود انجام میشود.
بخوانید: خدمات سوءپیشینه قوه قضائیه به سرویسهای API سیتاد اضافه شد
مرحله چهارم؛ ارسال درخواست
پس از تکمیل اطلاعات، درخواست از طریق سامانه ارسال میشود.
به گفته پهلوانی، لایحه ثبتشده بهصورت برخط به پرونده میرسد و ثبت درخواست جدید در محیط کاربری مرجع قضایی مشخص میشود. اما ارسال موفق درخواست پایان کار نیست. در این مرحله شما اعلام کردهاید که حاضر به ضمانت هستید؛ هنوز باید دارایی بررسی و تأمین پذیرفته شود.
مرحله پنجم؛ بررسی و استعلام دارایی
پس از وصول درخواست، مرجع قضایی بر اساس نوع دارایی معرفیشده، استعلامهای لازم را انجام میدهد.
اگر ملک باشد، اطلاعات مالکیت و ارزش آن بررسی میشود. اگر دارایی بانکی باشد، اطلاعات لازم از مسیر بانکی استعلام میشود. چنانچه دارایی از نظر مبلغ و شرایط قانونی قابلقبول باشد، مراحل بعدی دنبال خواهد شد.
مرحله ششم؛ تأیید صاحب دارایی برای توقیف
یکی از بخشهای مهم این فرایند، تأیید صاحب دارایی است.
پهلوانی توضیح داده است که در مسیر ضمانت شخص ثالث، پیامکی برای صاحب دارایی ارسال میشود که در آن اطلاعات مربوط به اقدام قضایی و شعبه مشخص میشود. تأیید پیشبینیشده در فرایند رسمی، امکان ادامه عملیات توقیف را فراهم میکند.
توجه کنید که این پیامک میتواند به تعهد مالی یا ایجاد محدودیت روی دارایی شما مربوط باشد. بنابراین، پیش از تأیید باید بدانید دقیقاً برای چه کسی، چه پروندهای و چه مالی اقدام میکنید.
مرحله هفتم؛ صدور و امضای قرار قبولی وثیقه
در صورت تکمیل بررسیها و پذیرش تأمین، قرار قبولی وثیقه صادر میشود.
طبق دفترچه راهنما، امضای مربوط به قرار قبولی میتواند با پد امضا یا روش پیامکی پیشبینیشده انجام شود. پس از تکمیل مراحل قانونی، مرجع قضایی درباره آزادی یا ادامه وضعیت قانونی شخص تصمیم میگیرد.
روش دوم: مراجعه به دفتر خدمات الکترونیک قضایی
اگر با ثبت اینترنتی درخواست راحت نیستید، به اینترنت دسترسی ندارید یا ترجیح میدهید ثبت درخواست با کمک کاربر دفتر انجام شود، میتوانید از مسیر دفاتر خدمات الکترونیک قضایی اقدام کنید. در این روش، درخواست قبول ضمانت و اطلاعات لازم از طریق دفتر ارسال میشود و در پرونده قضایی قرار میگیرد. ادامه مسیر، یعنی بررسی دارایی، استعلام، توقیف و صدور قرار قبولی، همچنان در چارچوب اقدامات مرجع قضایی انجام میشود.
بنابراین، دفتر خدمات قضایی جای قاضی را در پذیرش وثیقه نمیگیرد؛ بلکه مسیر ثبت و ارسال درخواست را در اختیار مردم میگذارد. همچنین باید توجه داشت که دفاتر خدمات قضایی در ساعات کاری خود فعالیت میکنند، درحالیکه طبق اعلام مسئولان، مسیر ثبت اینترنتی درخواست بهصورت شبانهروزی در دسترس است.
آیا ضمانت الکترونیک مشکل بازداشتهای غیرضروری را حل کرده است؟
سامانه ضمانت الکترونیک میتواند بخشی از فرایند پیچیده تأمین وثیقه و کفالت را کوتاهتر کند؛ بهویژه در پروندههایی که امکان معرفی مال یا کفیل وجود دارد، اما تشریفات اداری زمانبر شده است.
| ردیف | محدودیتهای سامانه ضمانت الکترونیک |
|---|---|
| ۰۱ | نخست اینکه سامانه برای فرد فاقد دارایی یا کفیل قابلپذیرش، دارایی جدید ایجاد نمیکند. |
| ۰۲ | دوم اینکه تمام انواع داراییها در وضعیت یکسانی از نظر شناسایی، ارزشگذاری و توقیف قرار ندارند. |
| ۰۳ | سوم اینکه نتیجه نهایی به تصمیم قضایی وابسته است و نرمافزار بهتنهایی درباره آزادی فرد تصمیم نمیگیرد. |
| ۰۴ | چهارم اینکه کارایی سامانه به صحت اطلاعات دستگاههای متصل، بهروزبودن آنها و پایداری ارتباط میان سامانهها بستگی دارد. |
سامانه ضمانت الکترونیک با هدف کوتاهکردن فاصله میان معرفی دارایی یا کفیل تا پذیرش قانونی آن راهاندازی شده تا طولانیشدن مراحل اداری، بیدلیل به بازداشت افراد منجر نشود. متقاضیان میتوانند پس از اطلاع از نوع تأمین تعیینشده، درخواست خود را از طریق «خدمات قضایی من» یا دفاتر خدمات الکترونیک قضایی ثبت و پیگیری کنند. بااینحال، ثبت درخواست به معنای پذیرش وثیقه یا آزادی فرد نیست و تصمیم نهایی با مقام قضایی است.
سؤالات متداول درباره سامانه ضمانت الکترونیک
برای مشاهده پاسخ هر سؤال، روی عنوان آن کلیک کنید.