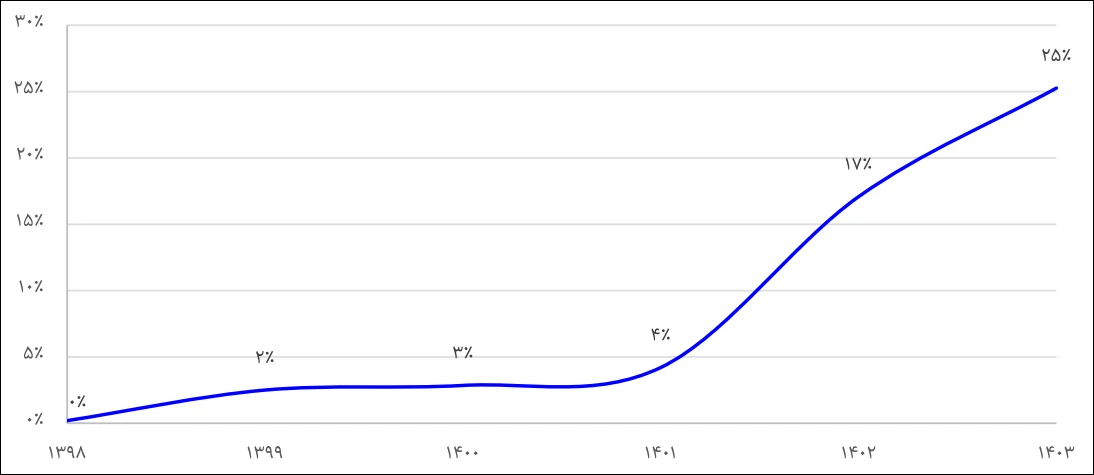
مبین خزائی وفا، کارشناس تیم اقتصادی شرکت مشاوره بانا / رشد خرید اعتباری لزوماً به معنای رشد فروش نیست. در بازاری که سهم پرداختهای اعتباری در سفارشهای پلتفرمهای آنلاین از حدود ۲ درصد در سال ۱۳۹۹ به ۲۵ درصد در سال ۱۴۰۳ رسیده، پرسش اصلی دیگر میزان استفاده از BNPL نیست؛ بلکه این است که این اعتبار چقدر فروش جدید ایجاد کرده است.
در سالهای اخیر، رقابت در خردهفروشی آنلاین کشور صرفاً به رقابت میان کانالهای فروش محدود نبوده است؛ بلکه به رقابت میان مدلهای مختلف ایجاد ارزش برای مصرفکننده تبدیل شده است. از یکسو تجارت اجتماعی، بهویژه فروش از طریق شبکههای اجتماعی، امکان ورود کمهزینه بسیاری از کسبوکارها به بازار آنلاین را فراهم کرده و از سوی دیگر بازارگاهها با توسعه زیرساختهای لجستیکی، تنوع مسیرهای پرداخت، تضمین معامله و اعتبار برای مصرفکننده تلاش کردهاند اصطکاکهای موجود در فرایند خرید آنلاین را کاهش دهند.
مقایسه روند رشد این دو بازار نشان میدهد مسیر توسعه آنها یکسان نبوده است. مطابق با نتایج گزارش تجارت الکترونیک ایران ۱۴۰۳، که با همکاری شرکت مشاوره بانا و انجمن تجارت الکترونیک تهران تهیه شده است، در سال ۱۳۹۷ فروش حقیقی پلتفرمهای مورد بررسی حدود ۲.۷ برابر برآورد میانی تجارت اجتماعی بود؛ این فاصله بهتدریج کاهش یافت و در سال ۱۴۰۲، تجارت اجتماعی برای نخستین بار در دوره مورد بررسی از پلتفرمها پیشی گرفت.
ببینید: گزارش تعاملی «تجارت الکترونیک ایران»
تفاوت نرخ رشد نیز معنادار است. در سال ۱۴۰۲ تجارت اجتماعی ۴۷.۴ درصد و پلتفرمها ۱۸.۵ درصد رشد کردند، اما در سال ۱۴۰۳ این الگو معکوس شد و رشد تجارت اجتماعی به ۱۵ درصد کاهش یافت، درحالیکه فروش حقیقی پلتفرمها ۳۲ درصد افزایش یافت و ارزش فروش دو بازار تقریباً برابر شد
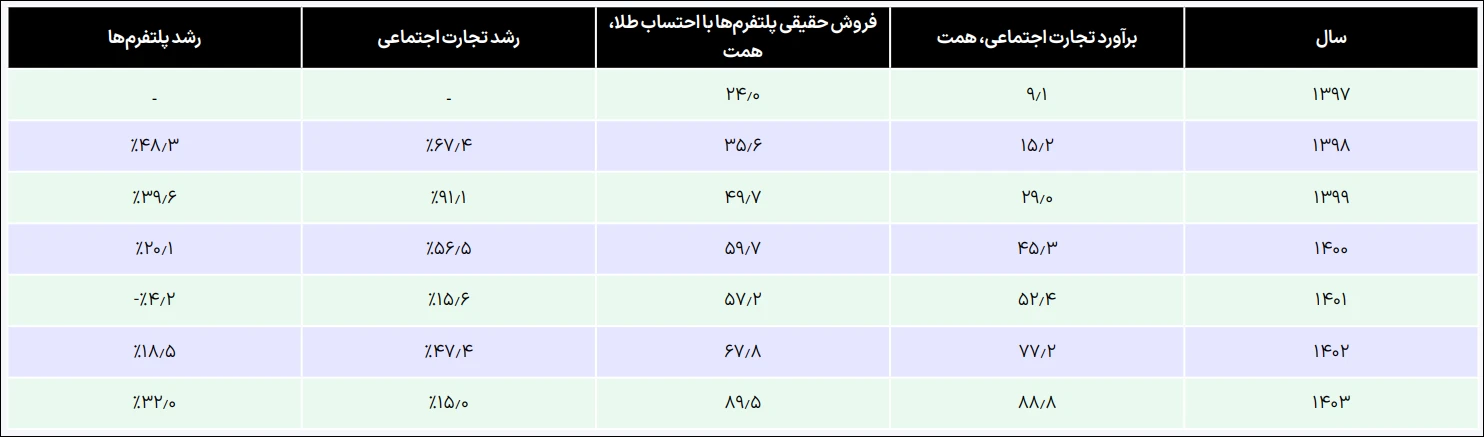
این روند نشان میدهد که برای تحلیل آینده تجارت الکترونیک، صرفاً مقایسه اندازه بازار کافی نیست؛ بلکه باید به تفاوت نرخ رشد و عوامل شکلدهنده آن توجه کرد. تجارت اجتماعی در بسیاری از سالها از مزیت رشد سریع برخوردار بوده است؛ زیرا هزینه ورود پایین، امکان ارتباط مستقیم با مشتری و انعطافپذیری بالا را برای فروشندگان فراهم کرده است.
در مقابل، بازارگاهها در سالهای اخیر بیشتر بر توسعه زیرساختهایی تمرکز کردهاند که هدف آنها کاهش هزینه مبادله و سادهتر کردن فرآیند خرید بوده است. یکی از این زیرساختها که در سالهای اخیر با سرعت بالایی رشد داشته است، خرید اعتباری (BNPL) است.
در نگاه اول، BNPL تنها یک روش پرداخت است؛ اما از منظر اقتصادی کارکرد آن میتواند در کاهش محدودیت نقدینگی مصرفکننده باشد. مصرفکننده ممکن است یک کالا را مطلوب بداند، اما به دلیل محدودیت منابع نقد ممکن است خرید آن را به تعویق بیندازد یا از خرید آن منصرف شود. اعتبار کوتاهمدت با جابهجا کردن زمان پرداخت میتواند این محدودیت را کاهش دهد و بخشی از تقاضای بالقوه را به خرید بالفعل تبدیل کند. دادههای گزارش نشان میدهد سهم پرداختهای اعتباری در ارزش سفارشهای پلتفرمهای مورد بررسی از حدود ۲ درصد در سال ۱۳۹۹ به ۲۵ درصد در سال ۱۴۰۳ رسیده است.
این رشد نشان میدهد BNPL در مدت کوتاهی از یک خدمت محدود به بخشی مهم از مدل فروش برخی پلتفرمها تبدیل شده است. برای یک خردهفروش، افزایش سهم BNPL بهتنهایی معیار موفقیت نیست. بخشی از خریدهای اعتباری ممکن است صرفاً جایگزین خرید نقدی مشتریان موجود شده باشند و در این صورت، فروش جدیدی برای کسبوکار ایجاد نشده است. ارزش اقتصادی BNPL زمانی شکل میگیرد که امکان اعتبار یا مشتری جدیدی را وارد معامله کند، یا ارزش و دفعات خرید مشتریان فعلی را به اندازهای افزایش دهد که هزینه تأمین مالی و کارمزد این ابزار جبران شود. بنابراین شاخص مهم برای کسبوکار، نه سهم BNPL از فروش، بلکه میزان فروش افزودهای است که در نتیجه ارائه اعتبار ایجاد میشود.
اهمیت BNPL تنها به رشد حجم استفاده از آن محدود نیست؛ بلکه باید دید این ابزار در چه دستههایی مورد استفاده قرار گرفته است. دادههای گزارش نشان میدهد موبایل در سالهای مختلف یکی از مهمترین گروههای کالایی در خریدهای اعتباری بوده است. با این حال، سهم موبایل در طول زمان کاهش یافته و در مقابل سهم دستههایی مانند طلا و زیورآلات افزایش پیدا کرده است.
این تغییر ترکیب نشان میدهد کاربرد BNPL در طول زمان از تمرکز بیشتر بر برخی کالاهای با ارزش خرید بالا به مجموعه متنوعتری از گروههای کالایی گسترش یافته است. در مراحل اولیه، BNPL بیشتر برای کالاهایی مورد استفاده قرار گرفته که ارزش خرید بالاتری داشتهاند و محدودیت نقدینگی در تصمیم خرید آنها اهمیت بیشتری داشته است. اما با گذشت زمان، این ابزار به سمت دستههای متنوعتری حرکت کرده است.
برای پلتفرمها، این تفاوت میان گروههای کالایی یک پیام روشن دارد، BNPL نباید بهصورت یکسان در تمام دستهها توسعه داده شود. در دستههایی که قیمت کالا نسبت به نقدینگی در دسترس مشتری بالاست، ابزار اعتباری احتمال بیشتری دارد که محدودیت واقعی خرید را برطرف کند؛ اما در دستههایی که مانع اصلی تقاضا چیز دیگری است، افزودن اعتبار ممکن است صرفاً شیوه پرداخت مشتریان موجود را تغییر دهد. بنابراین توسعهBNPL باید در سطح دسته کالایی و بر اساس میزان فروش افزوده حاصل از آن ارزیابی شود، نه صرفاً بر اساس حجم خرید اعتباری.
از همین منظر، دستههایی با خرید تکرارشونده و مبلغ هر سبد نسبتاً محدود نیز میتوانند برای طراحی محصولات اعتباری سبکتر مورد بررسی قرار گیرند؛ در مقابل، در دستههایی که مسئله اصلی تقاضا احتمالاً محدودیت نقدینگی نیست، توسعه اعتبار اولویت کمتری دارد.
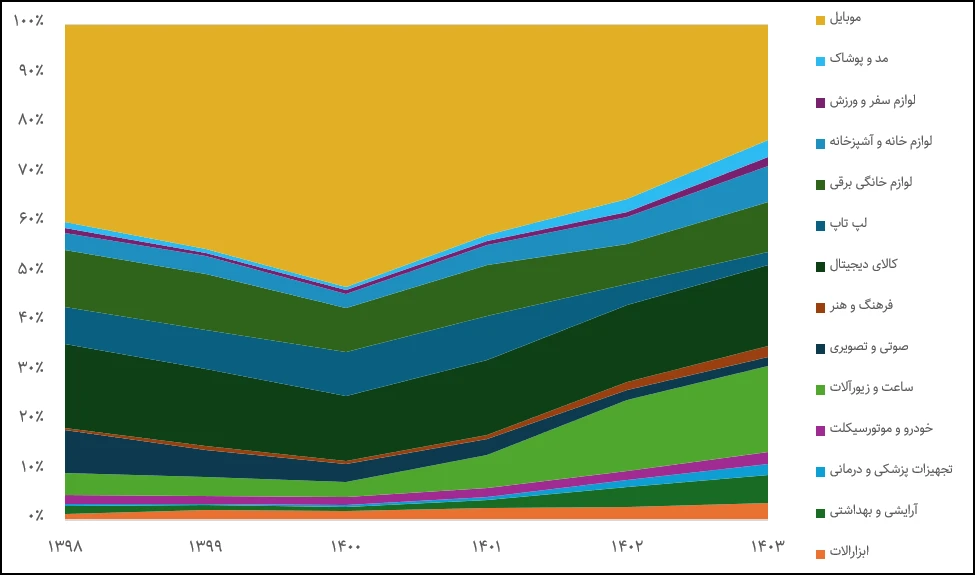
طلا در این میان اهمیت ویژهای دارد. خرید طلا علاوه بر مصرف، میتواند جنبه سرمایهای نیز داشته باشد و به دلیل ارزش ریالی بالاتر، نیازمند سطح بیشتری از اعتماد، شفافیت معامله و امنیت پرداخت است. رشد خرید طلا از پلتفرمها در سال ۱۴۰۳ یکی از عواملی است که میتواند بخشی از افزایش ارزش فروش بازارگاهها را توضیح دهد. بنابراین رشد اخیر پلتفرمها را نباید صرفاً به توسعه BNPL نسبت داد؛ بلکه باید آن را حاصل ترکیبی از عوامل مختلف، از جمله تغییر ترکیب کالاهای معاملهشده و ورود دستههای با ارزش معامله بالاتر دانست.
فراتر از تجارت آنلاین؛ بازار بزرگتر BNPL کجاست؟
ظرفیت BNPL الزاماً به خردهفروشی آنلاین محدود نیست. دادههای گزارش نشان میدهد سهم پلتفرمهای مورد بررسی از کل خردهفروشی کشور همچنان محدود است. در سال ۱۴۰۳، سهم آنها با احتساب طلا حدود ۴.۸ درصد و بدون احتساب طلا حدود ۵.۶ درصد برآورد شده است. بنابراین بخش عمده معاملات خردهفروشی همچنان خارج از این پلتفرمها انجام میشود. این شکاف، برای تأمینکنندگان BNPL یک بازار بالقوه بسیار بزرگتر از تجارت الکترونیک ایجاد میکند.
اما انتقال مدل BNPL از بازارگاه آنلاین به فروشگاه سنتی الزاماً با همان مدل اقتصادی امکانپذیر نیست. برای خردهفروشانی که با محدودیت سرمایه در گردش مواجهاند، طولانی شدن زمان وصول وجه میتواند خود مانعی برای پذیرش فروش اعتباری باشد. در چنین شرایطی، توسعه BNPL احتمالاً مستلزم آن است که تأمین مالی عمدتاً بر عهده ارائهدهنده اعتبار قرار گیرد و فروشنده تا حد امکان سریع تسویه شود؛ در غیر این صورت، بخشی از منفعت فروش افزوده با هزینه خواب سرمایه خنثی خواهد شد.
از سمت مشتری نیز همین موازنه وجود دارد. اگر هزینه تأمین مالی در نهایت به شکل کارمزد بالا به خریدار منتقل شود، بخشی از مزیت تقسیط از بین میرود. بنابراین مسئله اصلی برای ارائهدهنده BNPL طراحی مدلی است که هم فروشنده را از فشار سرمایه در گردش مصون نگه دارد و هم هزینه اعتبار برای خریدار آنقدر بالا نباشد که تقاضای ایجادشده را از بین ببرد.
مزیت بازارگاهها در مرحله جدید رقابت
تفاوت اصلی بازارگاهها و تجارت اجتماعی در این مرحله شاید در تعداد فروشندگان یا دسترسی اولیه به مشتری نباشد، بلکه در میزان زیرساختهایی است که برای کاهش اصطکاک خرید ایجاد کردهاند. تجارت اجتماعی امکان عرضه سریع و کمهزینه را فراهم کرده است، اما بخشهایی مانند پرداخت، تضمین معامله، خدمات پس از فروش، لجستیک و اعتبار مصرفکننده همچنان بیشتر به رابطه میان فروشنده و مشتری وابسته است.
در مقابل، بازارگاهها تلاش کردهاند مجموعهای از خدمات مکمل را در فرآیند خرید ادغام کنند. BNPL یکی از اجزای این اکوسیستم است؛ زیرا به جای تمرکز صرف بر سمت عرضه، محدودیت سمت تقاضا را نیز هدف قرار میدهد. در اینجا یک مزیت دیگر بازارگاههای بزرگ نسبت به خردهفروش منفرد نیز آشکار میشود. مقیاس بالاتر فروش، دسترسی متمرکز به تعداد زیادی مشتری و امکان مذاکره با تأمینکنندگان مالی، هزینه ارائه اعتبار را بین تعداد بیشتری معامله توزیع میکند.
در مقابل، برای یک فروشگاه سنتی کوچک، پذیرش مستقیم خواب پول ناشی از فروش قسطی میتواند فشار قابلتوجهی بر سرمایه در گردش ایجاد کند. بنابراین در توسعهBNPL در بازار حضوری، احتمالاً ارائهدهنده اعتبار باید بخش بزرگتری از مسئله تأمین مالی و تسویه با فروشنده را بر عهده گیرد.
در نهایت، رشد سریع استفاده از BNPL را نباید بهتنهایی معادل ایجاد ارزش اقتصادی دانست. معیار اصلی برای پلتفرم یا فروشنده آن است که اعتبار چه مقدار فروش افزوده ایجاد میکند و آیا حاشیه حاصل از این فروش، هزینه تأمین مالی، کارمزد و سایر هزینههای اعتبار را پوشش میدهد. این موازنه در گروههای کالایی مختلف یکسان نیست و در بازار حضوری نیز به نحوه تقسیم هزینه تأمین مالی و سرمایه در گردش میان فروشنده و ارائهدهنده اعتبار بستگی دارد.
از این منظر، مزیت بازارگاههای بزرگ تنها در امکان عرضه BNPL نیست؛ مقیاس، داده مشتری و زیرساخت معامله میتواند امکان هدفگیری دقیقتر اعتبار و مدیریت بهتر اقتصاد آن را فراهم کند.