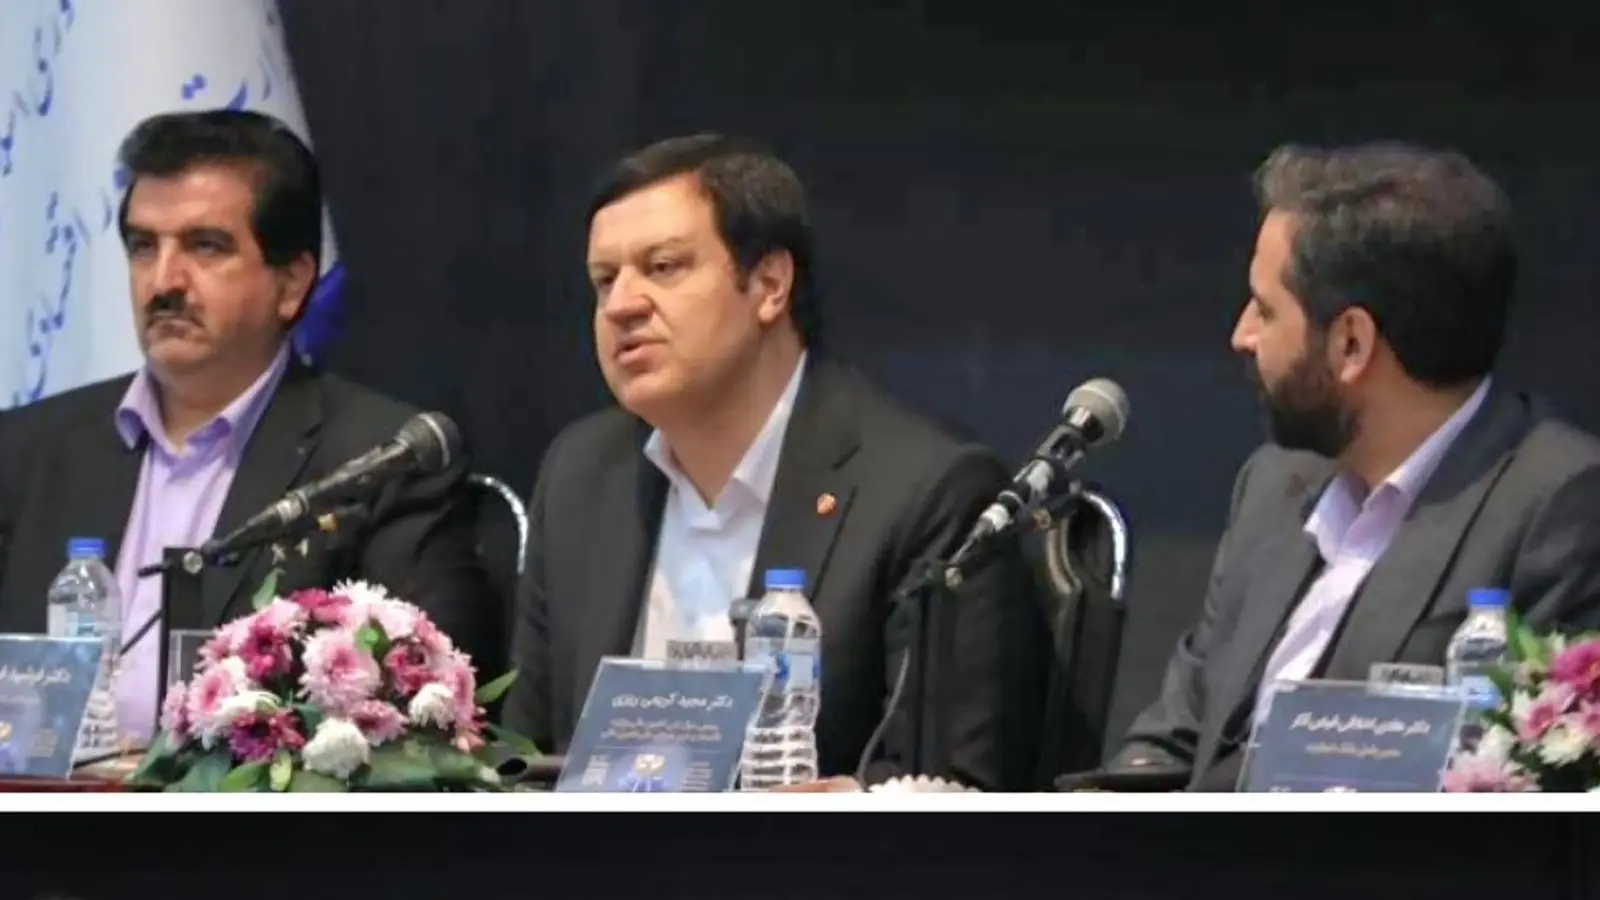
فرشید فرخنژاد، مدیرعامل بانک ملت در پنل تخصصی ابزارهای نوین تأمین مالی زنجیرهای در هجدهمین نمایشگاه بینالمللی نظام مالی، سرمایهگذاری و زیرساختهای دیجیتال که با حضور کریمی ریزی، رئیس مرکز تأمین مالی وزارت امور اقتصادی و دارایی؛ هادی اخلاقی، مدیرعامل بانک تجارت؛ اسماعیل للهگانی، مدیرعامل بانک رفاه کارگران و وهب متقینیا، مدیرعامل بانک کشاورزی برگزار شد، با اشاره به ضرورت استفاده بهینه از منابع محدود اقتصادی اظهار کرد: «در شرایط خاص اقتصادی کشور و محدودیت منابع، باید راهکارهایی پیدا کنیم که منابع موجود بهتر در خدمت تولید و حفظ اشتغال قرار گیرد.»
به گزارش روابط عمومی بانک ملت، فرخنژاد توضیح داد: «تأمین مالی زنجیرهای یکی از راهکارهای مهم برای تحقق این هدف است؛ چرا که از یک سو باید به تداوم تولید و حفظ اشتغال کمک کنیم و از سوی دیگر، پایداری و سلامت بنگاههای اقتصادی و نظام بانکی را نیز در نظر داشته باشیم.»
فرخنژاد با اشاره به نقش تسهیلات سنتی در سبد خدمات بانکی اظهار کرد: «بخشی از تأمین مالی بنگاهای مستقل همچنان از مسیر تسهیلات متعارف انجام میشود و مشتریان بزرگ نیز به دلیل سهم قابل توجهی که در پرتفوی بانک دارند، از مسیرهای مشخص و خدمات ویژه برخوردارند، اما تأمین مالی زنجیره ای این امکان را فراهم میکند که علاوه بر مشتریان بزرگ، تأمینکنندگان، زنجیرههای تأمین و پیمانکاران آنها نیز شناسایی شوند و از خدمات بانکی بهرهمند شوند.»
مدیرعامل بانک ملت با تأکید بر اهمیت نقش بنگاههای بزرگ در شناسایی زنجیرههای تأمین گفت: «در الگوهای موفق تأمین مالی زنجیرهای، بنگاه بزرگ به عنوان مشتری محوری، مورد اعتبارسنجی جامع قرار میگیرد و بر این اساس، سایر اعضای زنجیره از مزایای تأمین مالی زنجیرهای با سهولت بالایی بهره مند میشوند.»
او ادامه داد: «بنگاههای بزرگ هم در شناسایی زنجیرهها و هم در دریافت خدمات مالی اهمیت دارند، اما موضوع مهمتر، تأمین مالی بنگاههای کوچک و متوسطی است که در حلقههای مختلف زنجیره فعالیت میکنند و باید توجه بیشتری به نیازهای آنها داشته باشیم.»
فرخنژاد در بخش دیگری از سخنان خود، با طرح ضرورت همکاری میان بانکها گفت: «مشتریان یک زنجیره تأمین ممکن است در بانکهای مختلف فعالیت داشته باشند و جابهجایی مستمر آنها میان بانکها برای دریافت خدمات، هزینههایی را به بنگاهها تحمیل میکند.»
بخوانید: تأمین مالی زنجیره تولید ۱۱.۶ برابر شد
او افزود: «باید راهکارهایی برای تبادل امن اطلاعات میان بانکها، جلوگیری از سرمایهگذاریهای تکراری در ایجاد زیرساختها و تقسیم ریسک اعتباری پیدا کنیم؛ به گونهای که هر بانک بتواند ریسک اعتباری مشتری خود را ارزیابی کند و در عین حال، از انجام دوباره سرمایهگذاریها و اعتبارسنجیهای غیرضروری جلوگیری شود.»
مدیرعامل بانک ملت با اشاره به این که رقابت بانک ها باید در سرعت و کیفیت ارائه خدمات و معرفی محصولات جدید باشد، تصریح کرد: «همکاری شبکه بانکی میتواند از اتلاف منابع و ایجاد زیرساختهای موازی جلوگیری کند و زمینه ارائه خدمات آسانتر و موثرتر به مشتریانی را فراهم آورد که در یک زنجیره اقتصادی فعالیت میکنند.»
فرخنژاد با اشاره به عملکرد بانک ملت در حوزه تأمین مالی زنجیرهای اظهار کرد: «از مجموع حدود 400 همت تأمین مالی انجام شده در کشور با ابزارهای نوین در سال جاری، ۱۲۳ همت مربوط به بانک ملت بوده است.»
او با بیان این نکته که فعالیت بانک ملت در این حوزه از نیمه سال گذشته آغاز شده و در سال جاری توسعه یافته است، افزود: «زنجیرههایی که از خدمات بانک ملت استفاده میکنند، استقبال مناسبی از این ابزارها داشتهاند و بانک نیز با نوآوری در راهحلها، برای کسب سهم مناسب از این بازار تلاش میکند.»
مدیرعامل بانک ملت همچنین با اشاره به ظرفیت بازار سرمایه در توسعه ابزارهای تأمین مالی زنجیرهای گفت: «ابزارهای متعددی در این زمینه معرفی شده و این زنجیره خدمات به تدریج به بسترهای مختلف مجموعه متصل میشود تا امکان ارائه خدمات بهتر به مشتریان فراهم شود.»
بخوانید: حاكمیت شركتی اثربخش، زیربنای خلق ارزش پایدار و صیانت از منابع بانکهاست
او پذیرش ابزارهای نوین تأمین مالی از سوی دستگاههای حاکمیتی و شرکتهای بزرگ را یکی از موضوعات مهم در توسعه این شیوه تأمین مالی دانست و اظهار کرد: «برخی دستگاهها از این ابزارها استقبال کرده و حاضرند بخشی از مطالبات خود را از این مسیر دریافت کنند، اما برخی دیگر همچنان ترجیح میدهند با متقاضیان به صورت نقدی تسویه کنند.»
فرخنژاد تأکید کرد: «پیگیری این موضوع با همراهی دستگاههای مسئول، به ویژه وزارت امور اقتصادی و دارایی، میتواند به گسترش استفاده از ابزارهای نوین تأمین مالی و بهرهگیری بیشتر از ظرفیتهای موجود کمک کند.»
او در پایان با اشاره به ضرورت اثربخشی واقعی ابزارهای تأمین مالی زنجیرهای خاطرنشان کرد: «نباید اجازه داد استفاده از این ابزارها صرفا به انتقال موجودی کالا از انبار یک بنگاه به انبار بنگاه دیگر محدود شود؛ بلکه هدف اصلی باید ایجاد ارزش افزوده، رفع موانع تإمین مالی و کمک واقعی به جریان تولید و فعالیت اقتصادی باشد.»