لیلا نظری، راهبر طراحی سرویسهای دیجیتال ریتون / دیجیتالی شدن فرایندهای بیمه در سالهای گذشته، بسیاری از خدمات را از شعب و نمایندگیهای فیزیکی به وبسایتها و اپلیکیشنها منتقل کرده است، اما انتقال یک فرایند به فضای دیجیتال لزوماً به معنای سادهتر شدن آن نیست. امروزه مشتری ممکن است بدون مراجعه حضوری بیمهنامه بخرد یا خسارت خود را ثبت کند، اما همچنان باید بداند چه پوششی متناسب با نیاز اوست، چه مدارکی لازم دارد و برای رسیدن به نتیجه باید چه مراحلی را طی کند. در واقع، بخشی از فرایندهای بیمه دیجیتال شدهاند، بیآنکه پیچیدگی آنها برای مشتری یا بیمهشده از بین رفته باشد. عاملهای هوشمند یا AI Agents از این منظر میتوانند مرحله متفاوتی از کاربرد هوش مصنوعی در بیمه را شکل دهند.
تفاوت پاسخ دادن با انجام دادن
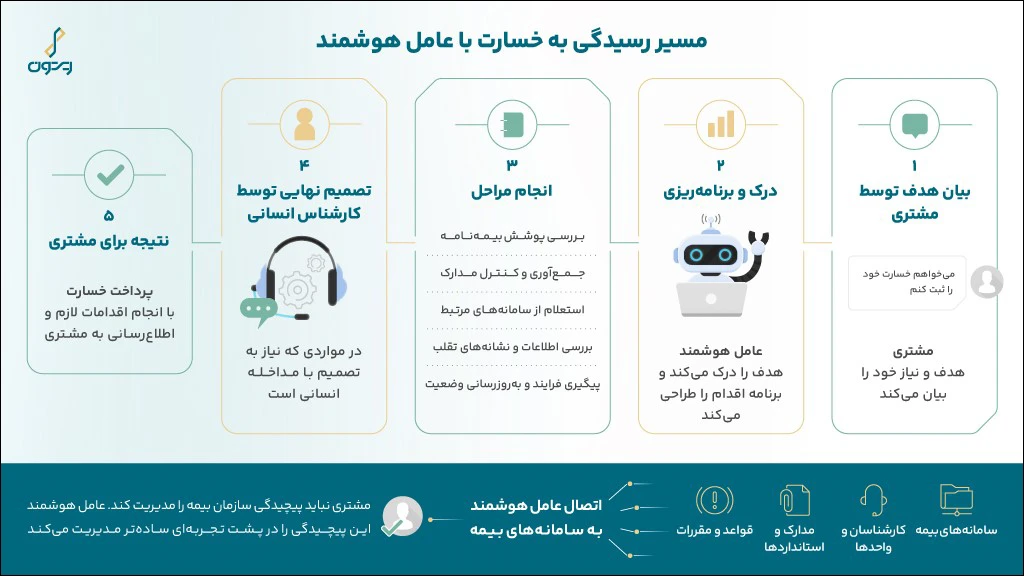
چتباتهای رایج عمدتاً برای پاسخگویی طراحی شدهاند. بیمهشده میپرسد: «برای دریافت خسارت چه مدارکی لازم است» و چتبات فهرست مدارک را ارائه میکند. عامل هوشمند اما میتواند با درک هدف کاربر، اطلاعات مورد نیاز را جمعآوری کند، با سامانههای مرتبط ارتباط بگیرد و فرایند را تا جایی که نیازمند تصمیم یا مداخله انسانی است، پیش ببرد.
برای مثال، فردی که به دنبال پوشش درمانی برای خانواده خود است، به جای جستوجو میان محصولات مختلف میتواند نیاز، شرایط و توان پرداخت خود را بیان کند. عامل هوشمند با چند سؤال تکمیلی، گزینههای متناسب را شناسایی و تفاوت آنها را توضیح میدهد و پس از انتخاب مشتری نیز او را در ادامه مسیر همراهی میکند. بنابراین تفاوت اصلی عامل هوشمند با چتبات فقط در کیفیت پاسخ نیست، بلکه در توانایی کمک به پیشبرد فرایند است.
شخصیسازی فرایندها با عاملهای هوشمند
شخصیسازی در بیمه اغلب با پیشنهاد محصول متناسب با مشخصات مشتری شناخته میشود، در حالی که نحوه ارائه خدمت نیز بخشی از آن است. دارندگان یک بیمهنامه مشابه الزاماً نیاز یکسانی ندارند. ممکن است یک نفر در حال بررسی پوششها باشد، بیمهنامه دیگری در آستانه انقضا باشد و فردی پس از حادثه به دنبال دریافت خسارت باشد. اگر سیستم بتواند موقعیت و هدف فعلی متقاضی خرید بیمه یا بیمهشده را تشخیص دهد، ضرورتی ندارد همه اطلاعات و مراحل را به شکل یکسان در برابر همه قرار دهد. در چنین تجربهای، شخصیسازی گاهی بیش از افزودن پیشنهادهای بیشتر، به معنای حذف انتخابها و مراحلی است که فرد در آن لحظه به آنها نیاز ندارد.
این نوع شخصیسازی علاوه بر بهبود تجربه مشتری، فرصتهای تازهای برای تیمهای فروش و بازاریابی شرکتهای بیمه فراهم میکند. شناخت دقیقتر نیازها، شرایط و رفتار مشتریان به این تیمها امکان میدهد که بر بخشهای مشخصتری از بازار تمرکز کنند. همچنین محصولات و خدمات متناسب با نیاز هر گروه را در زمان مناسب ارائه دهند.
عاملهای هوشمند در عمل
نمونههای خارجی نشان میدهند این رویکرد از مرحله ایده فراتر رفته است. Allianz در استرالیا در پروژه Nemo از هفت عامل هوشمند تخصصی برای رسیدگی به برخی خسارتهای ساده استفاده میکند. این عاملها وظایفی مانند بررسی پوشش بیمهنامه، تطبیق اطلاعات با شرایط آبوهوایی، کنترل نشانههای تقلب و محاسبه مبلغ خسارت را انجام میدهند، اما تصمیم نهایی پرداخت همچنان در اختیار کارشناس انسانی است.
Lemonade شرکت بیمهای تمام دیجیتال و مبتنی بر دستیاران هوشمند در آمریکا، از هوش مصنوعی در بخشهایی از مسیر خرید بیمهنامه و رسیدگی به خسارت استفاده میکند. این نمونهها نشان میدهند کاربرد هوش مصنوعی در بیمه از ارائه اطلاعات به مشارکت در اجرای فرایندهای واقعی نزدیک شده است.
مسئله اصلی، اتصال به دنیای بیمه
پیادهسازی چنین تجربهای در صنعت بیمه ایران بیش از آنکه به انتخاب یک مدل زبانی قدرتمند وابسته باشد، به زیرساختی بستگی دارد که عامل هوشمند به آن متصل میشود. عاملی که پاسخ مناسبی تولید کند، اما به وضعیت واقعی بیمهنامه، پرداخت حقبیمه، سوابق خسارت، قواعد محصول و سرویسهای عملیاتی بیمهگر دسترسی نداشته باشد، فاصله زیادی با یک چتبات پیشرفته نخواهد داشت.
کیفیت و یکپارچگی داده، ارتباط میان سامانهها و دسترسی کنترلشده به سرویسهای عملیاتی از پیشنیازهای این مسیر هستند. حریم خصوصی نیز اهمیت ویژهای دارد، زیرا عامل هوشمند ممکن است به دادههای هویتی، مالی و بیمهای دسترسی داشته باشد. بنابراین باید مشخص باشد به چه دادههایی، برای چه هدفی و با چه سطحی از مجوز دسترسی دارد.
از کجا باید شروع کرد؟
برای شرکتهای بیمه و سایر ذینفعان این حوزه، نقطه شروع لزوماً توسعه عاملی نیست که تمام امور بیمهای یک فرد را مدیریت کند. رویکرد عملیتر، شناسایی فرایندهای پرتکرار، مشخص و قابلاندازهگیری است، مانند پیگیری وضعیت درخواست، جمعآوری مدارک خسارت، پاسخگویی بر اساس اطلاعات واقعی بیمهنامه یا تمدید بیمهنامه.
انتخاب این موارد میتواند با همکاری واحدهای کسبوکار، عملیات، فناوری اطلاعات و امور مشتریان انجام شود تا هم نیاز واقعی بیمهشدگان و متقاضیان خرید بیمه در نظر گرفته شود و هم امکانپذیری فنی، ملاحظات اجرایی و منافع اقتصادی برای بیمهگر ارزیابی شود.
معیار سنجش موفقیت نیز باید ملموس باشد: کاهش زمان انجام فرایند، تعداد مراحل موردنیاز، تماسها و مراجعات غیرضروری، هزینه عملیاتی و میزان رضایت مشتری.
در این مسیر، عاملهای هوشمند زمانی ارزشآفرین خواهند بود که از یک سو، تجربهای سادهتر و پیوستهتر برای بیمهشده فراهم کنند و از سوی دیگر، به بیمهگر در مدیریت کارآمدتر فرایندها کمک کنند، بدون آنکه الزامات نظارتی، امنیت اطلاعات و ضرورت نظارت انسانی بر تصمیمهای حساس نادیده گرفته شود.