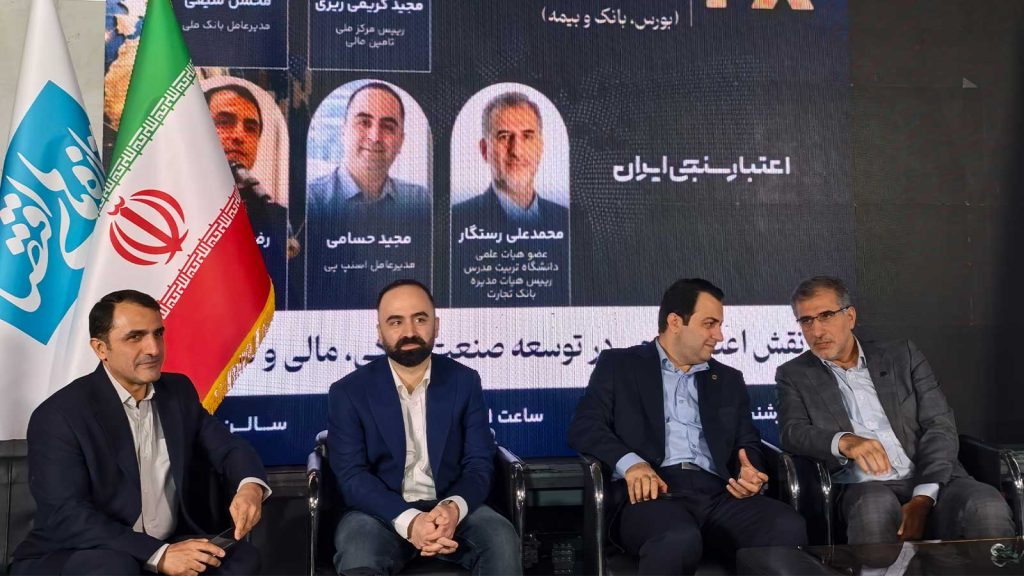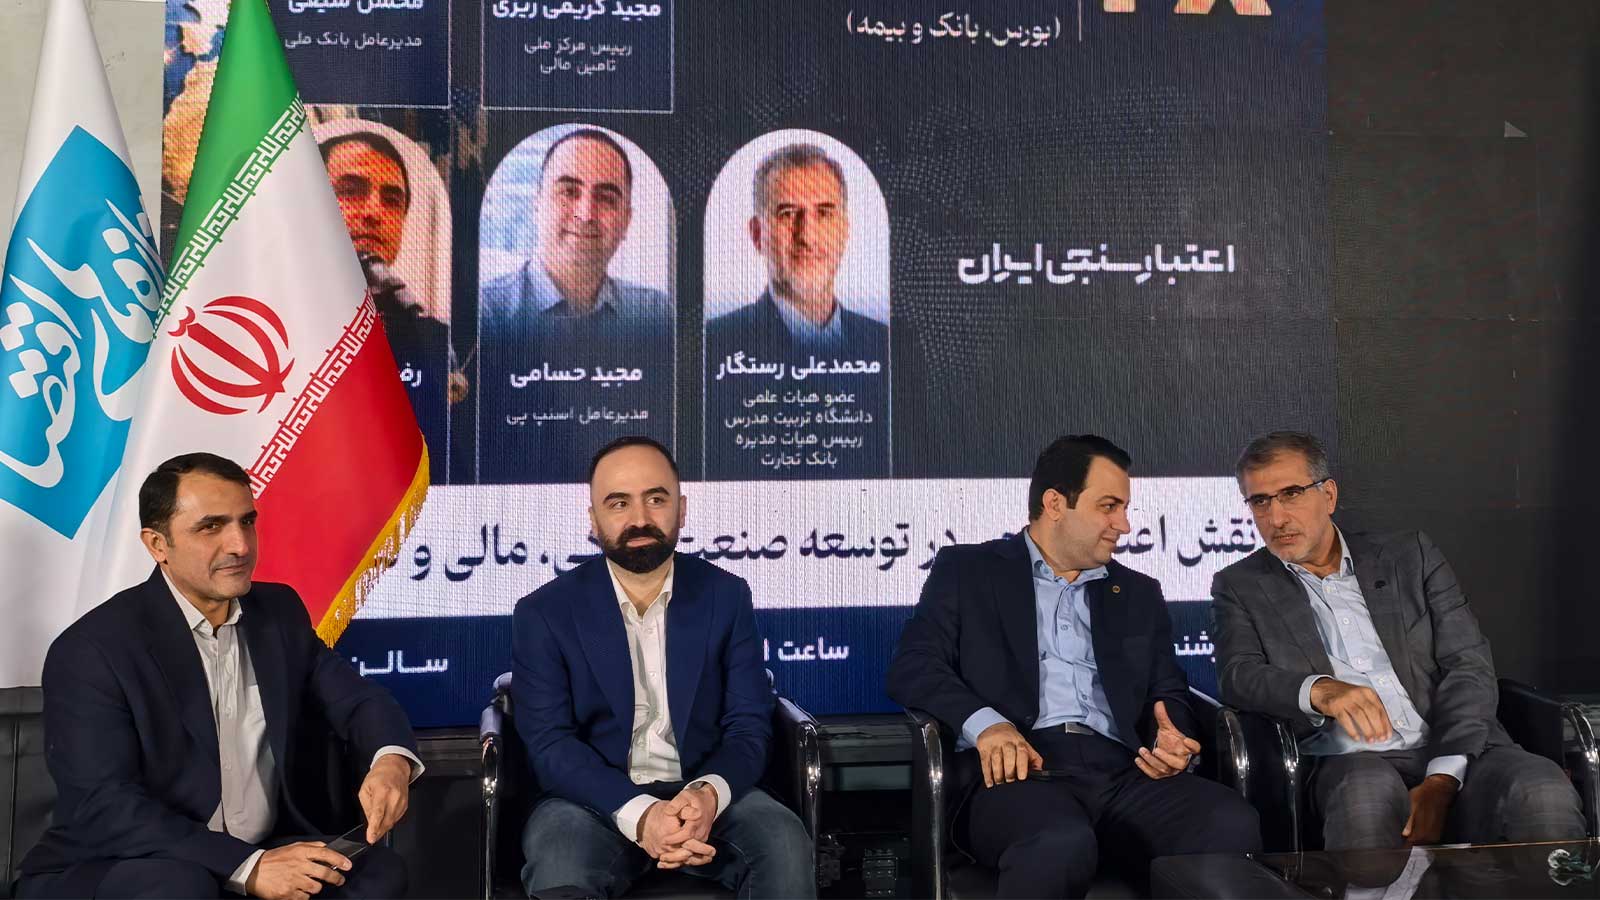
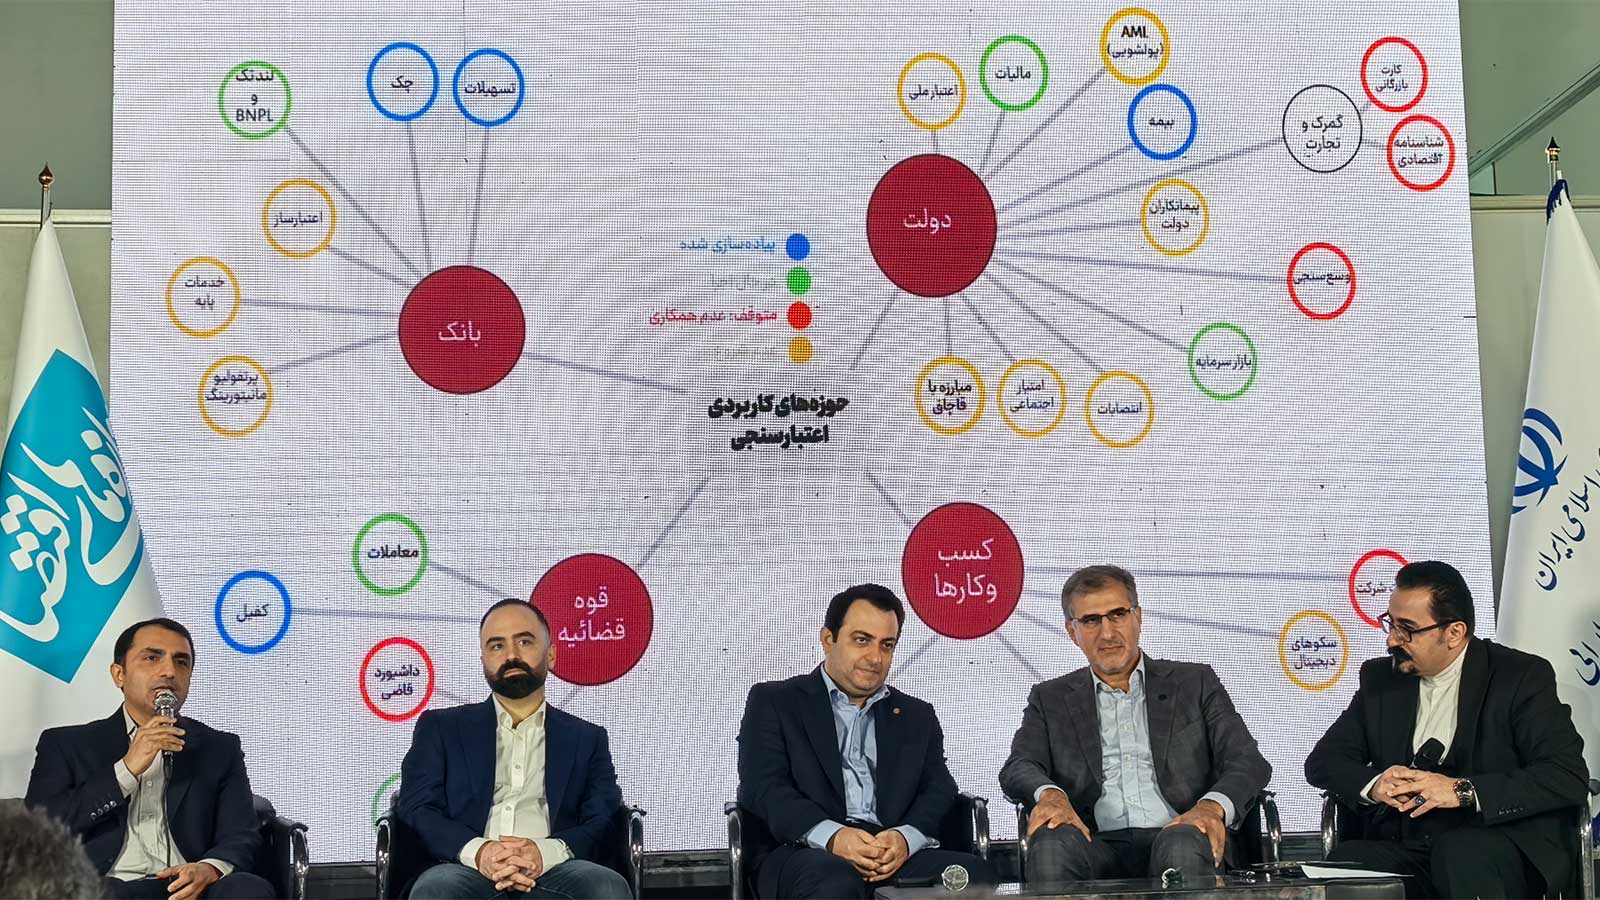
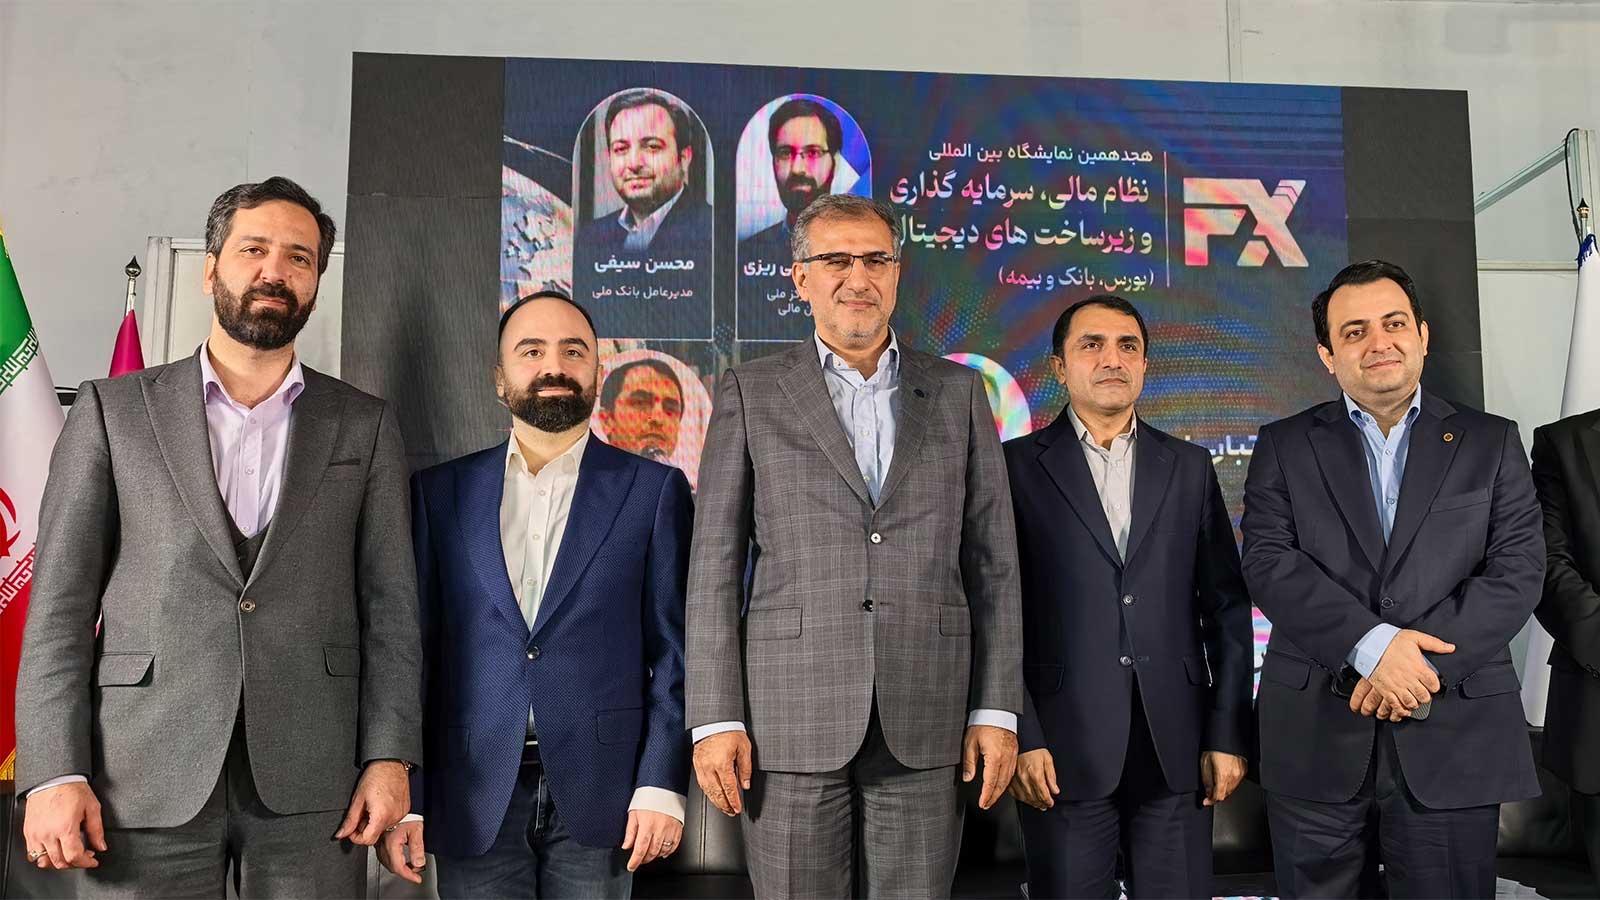
پنل «نقش اعتبارمحوری در توسعه صنعت بانکی، مالی و لندتکها» روز چهارشنبه ۲۷ آبان ۱۴۰۵ در هجدهمین رویداد صنعت مالی (بانک، بورس و بیمه) برگزار شد. محور اصلی این نشست، بررسی شرایط عبور از وثیقهمحوری به اعتبارمحوری در نظام تأمین مالی کشور بود. سخنرانان از زاویه بانکداری، فناوری مالی، اعتبارسنجی و سیاستگذاری درباره این موضوع صحبت کردند و به پرسشهایی درباره توان بازپرداخت مشتریان، کیفیت دادههای اعتباری، مدلهای ارزیابی ریسک و نقش نهاد ناظر پاسخ دادند. در این نشست، مدیرعامل شرکت اعتبارسنجی ایران از توسعه پوشش گزارشهای اعتباری گفت و رئیس مرکز ملی تأمین مالی نیز از موافقت شورا با نخستین شرکت اعتبارسنجی نوع ۲ غیربانکی خبر داد.
محسن سیفی: برای عبور از وثیقهمحوری، نگاه شعب و مقررات بانکی باید تغییر کند
محسن سیفی، مدیرعامل بانک ملی ایران، در ابتدای صحبتهایش توضیح داد که در بانکداری سنتی، وثیقه همواره یکی از ابزارهای کنترل ریسک بوده است، اما نباید آن را با دلیل اصلی پرداخت تسهیلات اشتباه گرفت. او برای روشنشدن این تفاوت، دو متقاضی وام ۱۰۰ میلیون تومانی را مثال زد؛ فردی که دارایی و وثیقه مناسبی دارد اما در بازپرداخت بدهیهای گذشته خوشحساب نبوده و فرد دیگری که دارایی قابلتوجهی ندارد اما درآمد ثابت و سابقه بازپرداخت منظمی دارد. به گفته سیفی، در رویکرد اعتبارمحور، رفتار مالی و توان بازپرداخت فرد دوم اهمیت بیشتری پیدا میکند.
سیفی معتقد است حرکت به سمت اعتبارمحوری برای بانکها ضروری است، اما این تغییر فقط با اصلاح شیوه پرداخت تسهیلات در شعب اتفاق نمیافتد. او به نقش مقررات بانکی و سازوکارهایی مانند محاسبه کفایت سرمایه اشاره کرد و گفت تا زمانی که وثیقه در بخشهایی از نظام تصمیمگیری بانکی معیار اصلی باشد، اجرای کامل اعتبارمحوری دشوار خواهد بود. از نظر او، بانکها باید ساختارها، دستورالعملها و آییننامههای اعتباری خود را بازنگری کنند و نهاد تنظیمگر نیز در این مسیر نقش دارد.
بخوانید: راه پرداخت «اطلس تأمین مالی جمعی ایران» را منتشر کرد
مدیرعامل بانک ملی ایران موضوع قابلمقایسهبودن نتایج شرکتهای اعتبارسنجی را هم مطرح کرد. به گفته او، اگر یک فرد از دو شرکت اعتبارسنجی نتایج بسیار متفاوتی دریافت کند، اعتماد به نظام اعتبارسنجی آسیب میبیند. سیفی تأکید کرد که وظیفه شرکت اعتبارسنجی، تصمیمگیری درباره پرداخت یا رد تسهیلات نیست؛ این شرکت باید اطلاعات قابلاتکایی در اختیار بانکها و سایر اعتباردهندگان قرار دهد تا آنها بتوانند درباره پذیرش ریسک تصمیم بگیرند.
محمدعلی رستگار: رفتار اعتباری خوب لزوماً به معنای توان بازپرداخت در آینده نیست
محمدعلی رستگار، عضو هیئت علمی دانشگاه تربیت مدرس و رئیس هیئتمدیره بانک تجارت، در ادامه پنل بر ضرورت تفکیک مشتریان در مدلهای اعتبارسنجی تأکید کرد. او توضیح داد که شرایط یک مشتری خرد با یک شرکت بزرگ متفاوت است و نمیتوان برای همه متقاضیان اعتبار از یک الگوی یکسان استفاده کرد. به گفته رستگار، توسعه اعتبارمحوری بهویژه در تسهیلات خرد اهمیت دارد؛ زیرا همه افراد دارایی کافی برای ارائه وثیقه ندارند، اما این موضوع نباید بهتنهایی مانع دسترسی آنها به اعتبار شود.
رستگار برای توضیح نحوه ارزیابی ریسک به مفهوم «زیان اعتباری مورد انتظار» یا Expected Loss Credit اشاره کرد. او سه عامل احتمال نکول (PD)، مبلغ در معرض ریسک (EAD) و میزان بازیابی مطالبات را از اجزای مهم محاسبه این زیان دانست. به گفته او، ممکن است احتمال نکول یک مشتری بزرگ پایین باشد، اما به دلیل حجم بالای اعتبار دریافتی، زیان مورد انتظار بانک همچنان قابلتوجه باشد. او همچنین بر ضرورت تعریف دقیق نکول و متناسبسازی مدلهای ارزیابی ریسک با شرایط اقتصادی ایران تأکید کرد.
رئیس هیئتمدیره بانک تجارت در بخش دیگری از صحبتهایش به محدودیت تنوعبخشی در مدیریت ریسک اعتباری پرداخت. او توضیح داد که حتی اگر بانک تسهیلات خود را میان مشتریان متعددی توزیع کند، وقوع یک عامل مشترک میتواند توان بازپرداخت تعداد زیادی از آنها را همزمان تحت تأثیر قرار دهد. رستگار برای نمونه به شرایط جنگ و تصمیمهای بانک مرکزی درباره چکها در آن مقطع اشاره کرد و گفت در چنین وضعیتی، صرف متنوعبودن مشتریان برای کنترل ریسک کافی نیست.
رستگار همچنین میان رفتار اعتباری گذشته و توان بازپرداخت آینده تفاوت قائل شد. به گفته او، ممکن است فردی سابقه خوشحسابی داشته باشد، اما در آینده از توان کافی برای پرداخت بدهی برخوردار نباشد یا برعکس. او در پاسخ به پرسشی درباره نقش دانشگاه نیز به توسعه مدلهای دادهمحور، یادگیری ماشین و یادگیری عمیق اشاره کرد، اما گفت بخشی از شناخت تجربی بانکها از مشتریان هنوز به داده قابلاستفاده در مدلها تبدیل نشده است. از نظر او، برای توسعه اعتبارسنجی باید این شناخت در کنار دادههای موجود قرار بگیرد.
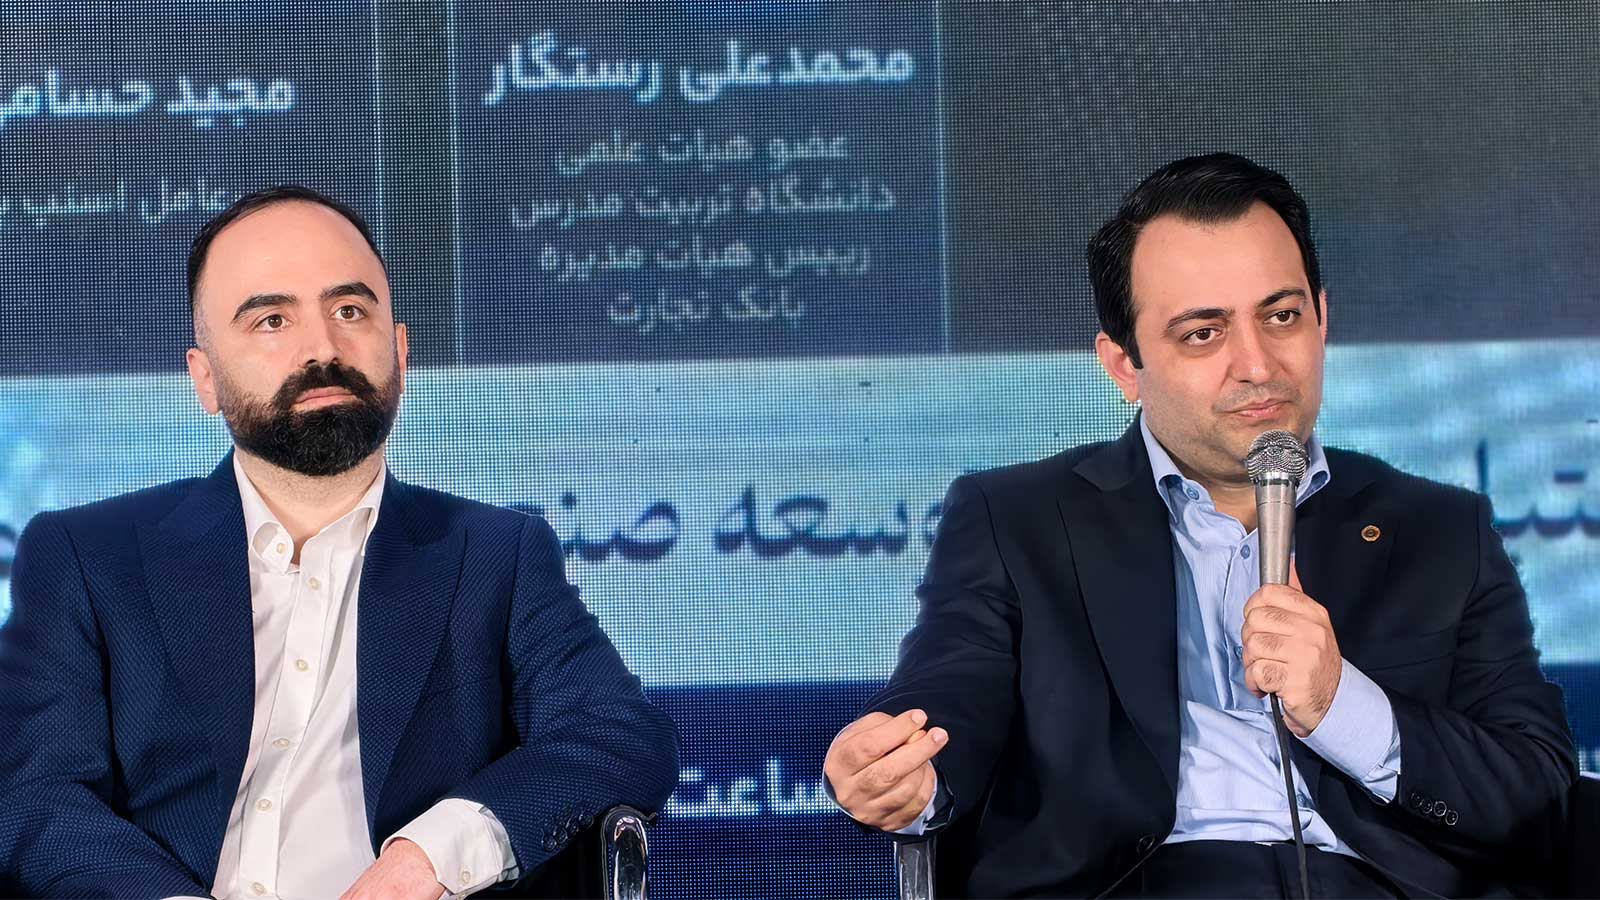
مجید حسامی: هزینه ۳۰ هزار تومانی استعلام اعتباری برای اعتبارهای خرد صرفه اقتصادی ندارد
مجید حسامی، مدیرعامل اسنپپی، در این پنل درباره تفاوت اعتبارهای کوتاهمدت خرید با تأمین مالی خریدهای بزرگتر توضیح داد. او گفت در مدل خرید اکنون، پرداخت بعداً (BNPL)، معمولاً اعتبار برای خریدهای کوتاهمدت و بازپرداخت در تعداد محدودی قسط ارائه میشود. در مقابل، تأمین مالی خریدهای بزرگتر و بلندمدت به منابع بیشتری نیاز دارد و در ایران بخشی از این خدمات با همکاری بانکها و لندتکها ارائه میشود؛ به این صورت که لندتک واسطه ارائه اعتبار بانکی به کاربر است.
حسامی با اشاره به تجربه آغاز فعالیت اسنپپی گفت حدود شش سال پیش، اطلاعات اعتبارسنجی موجود بیشتر به افرادی محدود بود که سابقه دریافت تسهیلات بانکی داشتند. به همین دلیل اسنپپی برای اعتبارسنجی کاربران خود به سراغ دادههای دیگری، از جمله ردپای دیجیتال، رفتار خرید و نحوه تعامل کاربران با سامانهها رفت و مدل اختصاصی توسعه داد. او اعلام کرد که شاخص ارزیابی این مدل در نسخههای اولیه حدود ۷۰ درصد بوده و در مدل فعلی به ۸۵ درصد رسیده است. حسامی این اعداد را در توضیح عملکرد مدل اعتبارسنجی اسنپپی مطرح کرد.
مدیرعامل اسنپپی به تغییر پوشش اعتبارسنجی در سالهای گذشته نیز اشاره کرد. به گفته او، در بررسی پیشین چند هزار کاربر اسنپپی، حدود ۹۵ درصد افراد در سامانه اعتبارسنجی ایران رتبه اعتباری نداشتند. او گفت با توسعه مدلهای جدید، احتمالاً این نسبت اکنون به نزدیک صفر رسیده است، اما تأکید کرد که آمار تازهای در اختیار ندارد. حسامی همچنین معتقد است گسترش فعالیت لندتکها باعث شده مدل پرداخت اعتبار بدون وثیقه بیشتر مورد توجه بانکها قرار بگیرد.
حسامی در بخش دیگری از صحبتهایش توضیح داد که اسنپپی برای اعتبارهای ماهانه و چهارقسطی خود از گزارش اعتبارسنجی ایران استفاده نمیکند، اما در اعتبارهای بانکی، دریافت رتبه اعتباری از الزامات بانکهای تأمینکننده اعتبار است. او حذف برخی اطلاعات توضیحی گزارشها، نیاز به دریافت رمز یکبارمصرف برای استعلام و هزینه خدمات را از چالشهای فعلی دانست. به گفته او، هزینه هر گزارش اعتبارسنجی به حدود ۳۰ هزار تومان رسیده است؛ رقمی که با توجه به ارزش اعتبارهای خرد در ایران، استفاده از این گزارشها را برای برخی خدمات اسنپپی از نظر اقتصادی دشوار میکند.
بخوانید: اعتبارگیری ۱۳۸ همتی شش بانک در یک روز
رضا قاسمپور: پوشش گزارش اعتباری اشخاص حقیقی از ۳۰ به ۱۰۰ درصد رسیده است
رضا قاسمپور، مدیرعامل شرکت اعتبارسنجی ایران، در پاسخ به پرسشی درباره مأموریت این شرکت توضیح داد که هدف اعتبارسنجی فقط ارائه امتیاز برای دریافت تسهیلات نیست. به گفته او، شرکتهای اعتبارسنجی با ایجاد شفافیت درباره رفتار مالی اشخاص میتوانند به پایبندی بیشتر آنها به تعهداتشان کمک کنند. قاسمپور معتقد است برای رسیدن به این هدف، اعتبارسنجی نباید به یک محصول یا صنعت بانکی محدود بماند و لازم است اطلاعات و مدلهای متناسب با حوزههای مختلف توسعه پیدا کند.
او درباره توسعه زیرساخت دادهای اعتبارسنجی گفت از سال ۱۴۰۳، فعالیت برای ایجاد و تکمیل پایگاه داده اعتباری کشور با همکاری بانک مرکزی آغاز شده است. به گفته قاسمپور، در چارچوب قانون تأمین مالی تولید و زیرساختها، ۱۶ سازمان و نهاد حاکمیتی بهعنوان تأمینکننده داده معرفی شدهاند. او از اطلاعات قوه قضائیه، سازمان امور مالیاتی، شبکه بانکی، تراکنشها، چکها، تعهدات، اطلاعات مربوط به وضعیت درآمدی اشخاص و سازمان تأمین اجتماعی بهعنوان بخشی از دادههای گردآوریشده نام برد.
قاسمپور اعلام کرد که در مدل قبلی، به دلیل اتکای عمده به سوابق تسهیلات بانکی، امکان ارائه امتیاز اعتباری برای حدود ۳۰ درصد اشخاص وجود داشت. به گفته او، با مدلهای جدیدی که از سال ۱۴۰۳ ارائه شدهاند، این شرکت اکنون میتواند برای ۱۰۰ درصد اشخاص حقیقی گزارش اعتباری تهیه کند. او توضیح داد که برای افراد فاقد سابقه بانکی نیز مدل جایگزین در نظر گرفته شده است. قاسمپور افزود که این شرکت در حوزه اشخاص حقوقی در حال حاضر میتواند به حدود ۵۰ درصد استعلامها پاسخ دهد.
قاسمپور در ادامه از بهروزرسانی مدل اعتبارسنجی اشخاص حقوقی و ارائه مدل اعتبارسنجی چک خبر داد. او گفت مدل مربوط به تعیین سقف اعتباری چک نیز طراحی شده و قرار است در آینده ارائه شود تا امکان تعیین سقف صدور چک بر اساس ارزیابی اعتباری فراهم شود. او در پاسخ به این پرسش که آیا اعتبارسنجی میتواند بازپرداخت بدهی را تضمین کند، تأکید کرد که حتی بهترین مدلها نیز فقط احتمال وقوع یک ریسک را پیشبینی میکنند. به گفته او، این ریسک در تسهیلات میتواند احتمال نکول، در چک احتمال برگشت و در بیمه احتمال درخواست خسارت در شش ماه آینده باشد و هیچ امتیاز اعتباری نمیتواند نبود ریسک را تضمین کند.
مجید کریمی ریزی: شورا با نخستین شرکت اعتبارسنجی نوع ۲ غیربانکی موافقت کرده است
مجید کریمی ریزی، رئیس مرکز ملی تأمین مالی و دبیر شورای ملی تأمین مالی، که در بخش پایانی به پنل پیوست، درباره اقدامات انجامشده برای توسعه شرکتهای اعتبارسنجی توضیح داد. او گفت آییننامهها و دستورالعملهای مرتبط با تأسیس و نظارت بر این شرکتها تدوین شده و اجرای آنها در جریان است. کریمی ریزی همچنین اعلام کرد که در هفته پیش از برگزاری پنل، شورا با نخستین شرکت اعتبارسنجی نوع ۲ غیربانکی موافقت کرده است.
بخوانید: فرصتها و چالشهای تأمین مالی زنجیره تأمین صنایع با برات الکترونیکی بررسی میشود
او تأکید کرد که از نظر مرکز ملی تأمین مالی، محدودیتی برای ورود متقاضیان واجد شرایط به این حوزه وجود ندارد. به گفته کریمی ریزی، شرکتهایی که مطابق آییننامه امکان دسترسی به دادهها را داشته باشند و شرایط مالی و سایر الزامات تأسیس را رعایت کنند، میتوانند برای دریافت مجوز اقدام کنند. او از آمادگی این مرکز برای صدور مجوز و ورود شرکتهای جدید به زیستبوم اعتبارسنجی سخن گفت.
رئیس مرکز ملی تأمین مالی در بخش دیگری از صحبتهایش، اعتبارسنجی و شناخت دادهمحور اشخاص را از زیرساختهای ضروری تأمین مالی دانست. او توضیح داد که اگرچه متغیرهایی مانند نرخ بهره در اقتصاد اهمیت دارند، اما بدون زیرساخت شناسایی و ارزیابی اعتبار طرف مقابل، تصمیمگیری مالی با عدماطمینان بیشتری همراه میشود. به گفته او، توسعه اعتبارسنجی میتواند به شناخت بهتر طرفهای معامله، کاهش عدماطمینان و جلوگیری از انحراف منابع کمک کند.