حمزه آقابابایی، مدیرعامل پرداخت الکترونیک سداد، در مراسم افتتاحیه نمایشگاه سیتکس 2026 (CITEX 2026) و در سخنرانی خود با موضوع تلفیق سیستمهای پرداخت با فناوریهای مالی و شهر هوشمند، از تغییر مفهوم پرداخت و حرکت این صنعت به سمت خدمات مالی یکپارچه سخن گفت. او معتقد است آینده پرداخت صرفاً به تعداد تراکنشها وابسته نیست و شرکتهای فعال در این صنعت باید برای اتصال هوشمندانه خدمات مالی به یکدیگر رقابت کنند.
پرداخت فراتر از انتقال وجه
آقابابایی در ابتدای سخنان خود با اشاره به برداشت رایج از مفهوم پرداخت گفت: «اولین کلیدواژهای که بعد از بحث پرداخت به ذهن همه ما متبادر میشود، بحث انتقال وجه است؛ ولی واقعیت این است که فرایند پرداخت و اثرگذاری پول از یک مبدأ به یک مقصد، به همین سادگیها که ما فکر میکنیم نیست.»
او با اشاره به میلیونها تراکنشی که روزانه در شهرها انجام میشود، توضیح داد که در فرایند پرداخت، مجموعهای از عوامل، سامانهها و متغیرها نقش دارند و نمیتوان آن را صرفاً انتقال پول در نظر گرفت.
مدیرعامل پرداخت الکترونیک سداد برای توضیح این موضوع، تصویری از زندگی روزمره در یک شهر هوشمند ارائه کرد؛ شهری که در آن افراد بدون نیاز به پول نقد، کارت بانکی یا حتی تلفن همراه میتوانند از خدمات مختلف استفاده کنند.
به گفته او، در چنین شهری، افراد میتوانند با استفاده از فناوریهای بیومتریک مانند تشخیص چهره یا اسکن کف دست، هزینه سفر با مترو را پرداخت کنند یا در فروشگاهها با شناسایی هویت دیجیتال خود، خریدشان را انجام دهند.
او این تجربه را یکی از جلوههای بهکارگیری فناوریهای مالی در شهر هوشمند دانست و به پرداختهای بیومتریک، پرداختهای آنی و سایر ابزارهای نوین پرداخت اشاره کرد.
هویت دیجیتال و پول برنامهپذیر؛ دو مفهوم اثرگذار در آینده پرداخت
آقابابایی با اشاره به مؤلفههای اصلی شهر هوشمند، از تحرک هوشمند، حاکمیت هوشمند، اقتصاد هوشمند، زندگی هوشمند، مردم هوشمند و محیط هوشمند بهعنوان شش مؤلفه این شهرها نام برد.
او در ادامه با اشاره به وضعیت شبکه پرداخت ایران گفت که براساس آمار مورد اشاره او، نزدیک به چهار میلیارد و ۷۰۰ میلیون تراکنش شاپرکی در این شبکه پردازش میشود و حدود ۱۱ میلیون ابزار پذیرش کارتخوان و نزدیک به ۵۰۰ هزار درگاه پرداخت موبایلی در پردازش این تراکنشها نقش دارند.
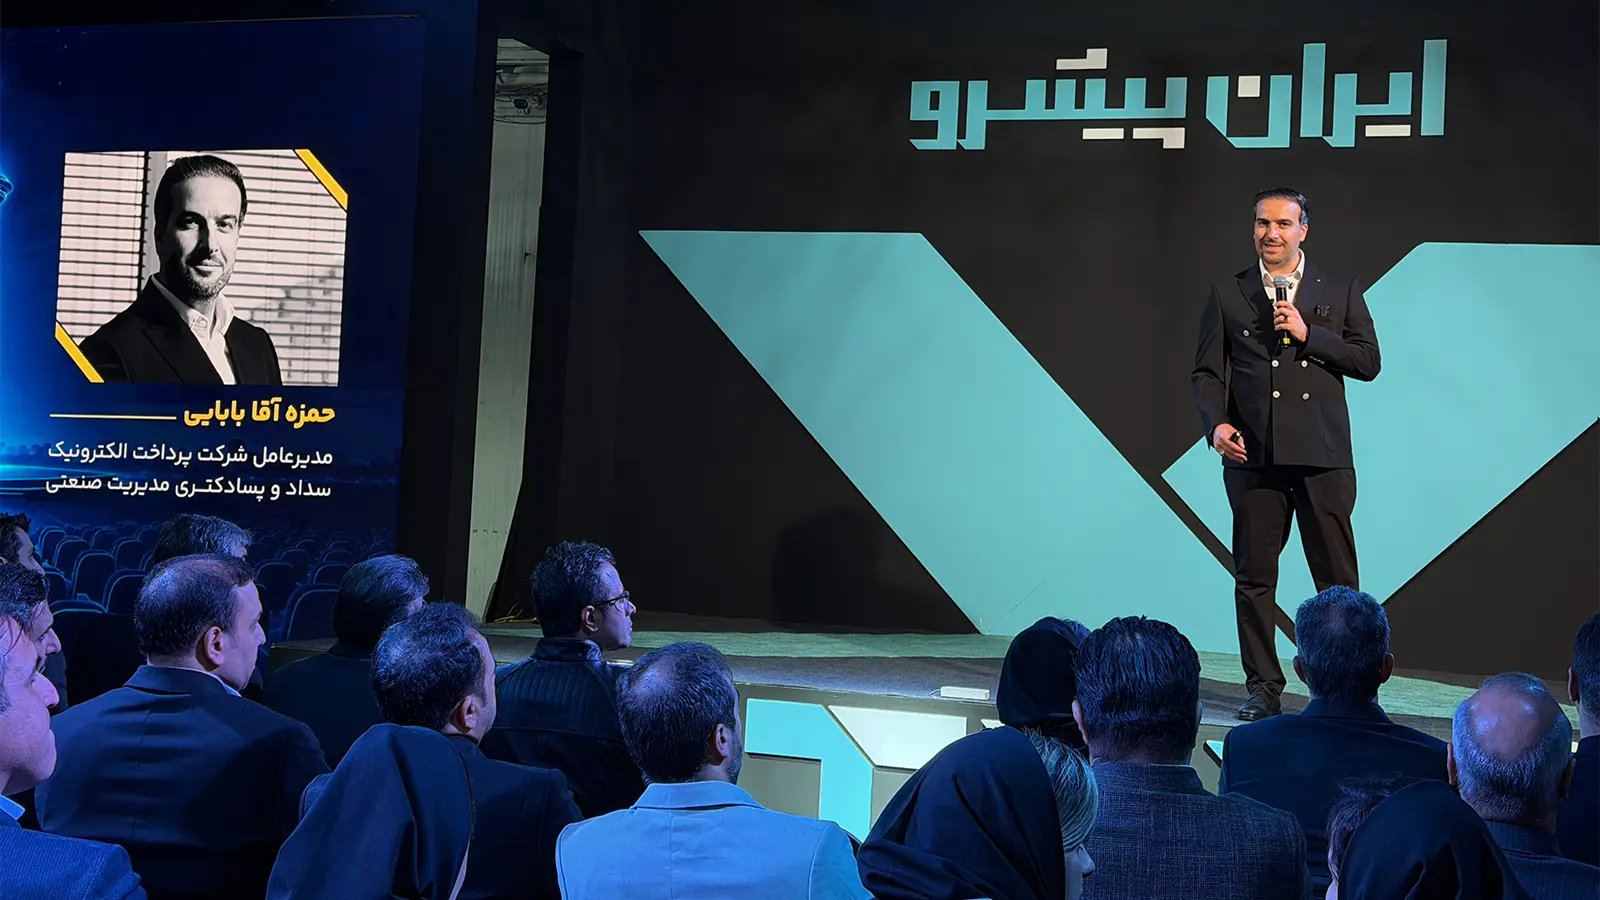
به اعتقاد او، دو مفهوم هویت دیجیتال و توکنایز کردن پول یا پول برنامهپذیر در آینده صنعت پرداخت و فناوریهای مالی اهمیت بیشتری پیدا خواهند کرد.
او برای توضیح پول برنامهپذیر، مثالی از خرید در یک فروشگاه مطرح کرد؛ وضعیتی که در آن کیف پول مشتری برای پرداخت مبلغ خرید موجودی کافی ندارد، اما یک عامل هوش مصنوعی از پیش برنامهریزی مالی او را انجام داده است. در این شرایط، بخشی از مبلغ از کارت بانکی و بخش دیگر از اعتبار ذخیرهشده در کیف پول دیجیتال و متصل به هویت دیجیتال فرد پرداخت میشود.
آقابابایی گفت: «دو مفهومی که در آینده زیاد از آنها خواهیم شنید، یکی بحث هویت دیجیتال است و دیگری پول قابل برنامهریزی یا پول توکنایزشده.»
عاملهای هوش مصنوعی و ضرورت تعیین حدود اختیار
مدیرعامل پرداخت الکترونیک سداد در بخش دیگری از سخنانش به نقش عاملهای هوش مصنوعی در مدیریت فرایندهای مالی اشاره کرد. به گفته او، این ابزارها میتوانند در برنامهریزی مالی، خرید، پرداخت، برداشت و حتی مدیریت ثروت افراد نقش داشته باشند.
بااینحال، او اعتماد را یکی از موضوعات مهم در استفاده از این فناوریها دانست و بر ضرورت تعیین چارچوب مشخص برای فعالیت عاملهای هوش مصنوعی تأکید کرد.
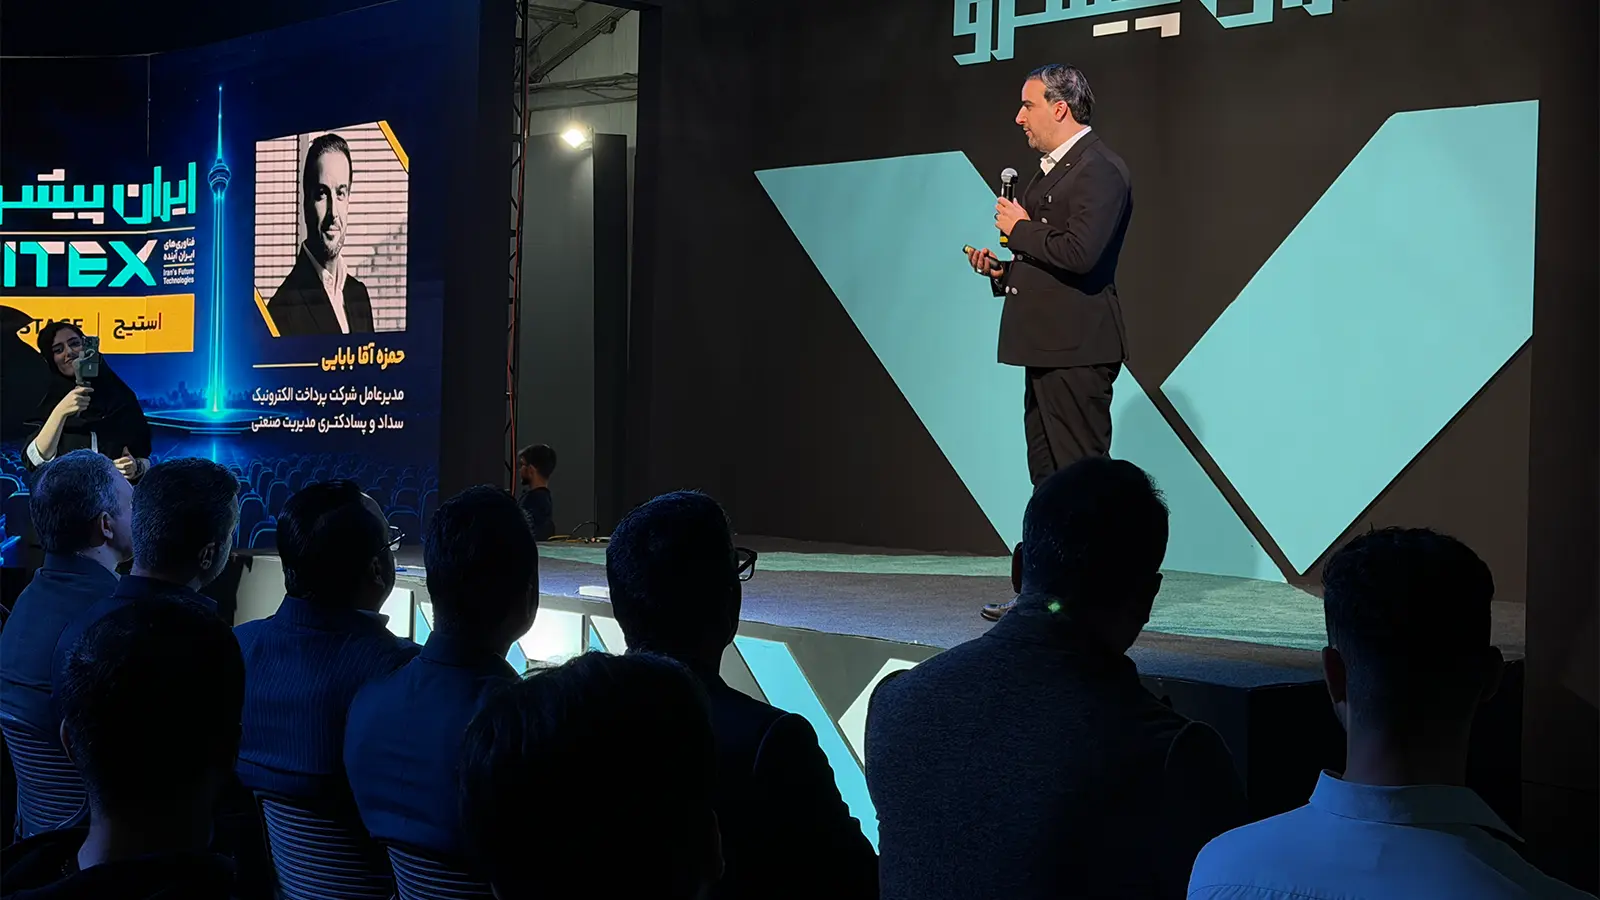
آقابابایی در این زمینه گفت: «عامل پرداخت یا همان ایجنت هوش مصنوعی، بدون حدود روشن اختیار قابل اعتماد نیست.»
او با طرح این پرسش که آیا میتوان مدیریت داراییها و ثروت را به ابزارهای هوش مصنوعی سپرد، توضیح داد که فعالیت این عاملها باید در چارچوبی مشخص و از پیش تعریفشده انجام شود.
قراردادهای هوشمند و تسهیل خدمات شهری
آقابابایی در ادامه به کاربرد قراردادهای هوشمند در ارائه خدمات شهری پرداخت. او با اشاره به قراردادهای میان شهرداری و پیمانکاران توضیح داد که در روشهای معمول، بررسی تعهدات قراردادی، ارزیابی خدمات و رسیدگی به اختلافات، به مشارکت مجموعهای از نیروی انسانی نیاز دارد.
به گفته او، قراردادهای هوشمند میتوانند با تعریف قواعد و سازوکارهای مشخص، فرایند بررسی تعهدات، رسیدگی به اختلافات و پرداختها را سادهتر کنند و فاصله زمانی میان تأیید انجام کار و پرداخت به پیمانکار را کاهش دهند.
او این سازوکار را یکی از کاربردهای فناوریهای مالی در خدمات شهری دانست که میتواند فرایند همکاری میان کارفرما و پیمانکار را تسهیل کند.
آینده پرداخت، رقابت بر سر اتصال خدمات مالی است
مدیرعامل پرداخت الکترونیک سداد در بخش دیگری از سخنانش به کیف پولهای دیجیتال و نقش آنها در احراز هویت و ارائه خدمات پرداخت اشاره کرد. او همچنین پرداخت با کف دست و سایر ابزارهای مکمل را از فناوریهایی دانست که میتوانند تجربه مشتریان از خدمات مالی را تغییر دهند.
آقابابایی با تأکید بر اهمیت تجربه مشتری در توسعه خدمات مالی و شهر هوشمند گفت: «آینده پرداخت، تراکنش بیشتر نیست؛ اتصال هوشمندانه است.»
او با اشاره به ابزارهایی مانند کهربا، NFC، کیوآر کد و پرداختهای مبتنی بر کارت توضیح داد که در آینده، این ابزارها و مجموعهای از خدمات مالی به یکدیگر متصل خواهند شد و مفهوم خدمات مالی تعبیهشده و متصل اهمیت بیشتری پیدا میکند.
او در این زمینه گفت: «قرار نیست شرکتها روی تعداد تراکنش با هم رقابت کنند؛ روی یکپارچه کردن و دور هم جمع کردن مجموعهای از خدمات با هم رقابت میکنند.»
آقابابایی در پایان با اشاره به نقش شرکتهای پرداخت در این اکوسیستم گفت: «وظیفه ما این است که حلقه اتصال این اکوسیستم باشیم؛ بتوانیم سرویسها را طراحی کنیم و خدماتی ارائه دهیم که این یکپارچگی را به اوج خودش برسانیم.»
او همچنین با اشاره به ظرفیت شبکه پرداخت ایران گفت که این کشور با وجود متصل نبودن به سیستمهای مالی بینالمللی، از نظر تعداد ابزارهای پرداخت جایگاه دوم دنیا را دارد و به ازای هر ۱۰ هزار نفر بالای ۱۸ سال، رتبه نخست جهان را به خود اختصاص داده است.
آقابابایی این جایگاه را دستاوردی برای شبکه پرداخت ایران دانست و ابراز امیدواری کرد که با استفاده از خلاقیت و استعدادهای موجود، خدمات جدیدتری در اختیار جامعه قرار گیرد.