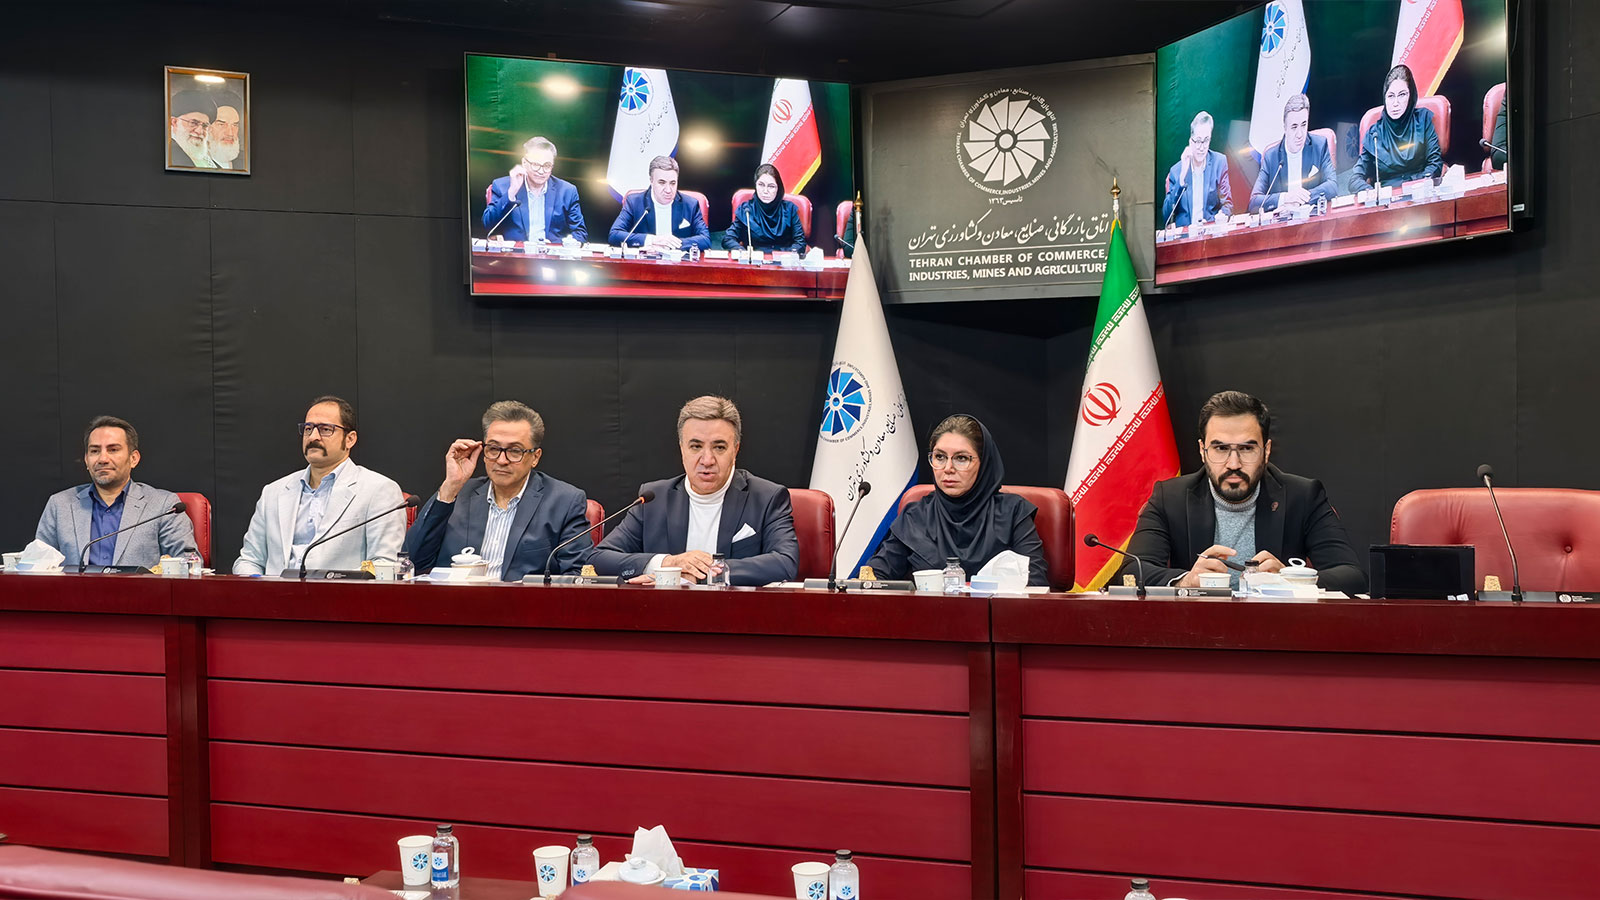
در اقتصاد ایران، بنگاهها با ریال معامله میکنند، با دلار هزینههایشان را میسنجند و برای حفظ ارزش سرمایه به طلا و داراییهای دیگر پناه میبرند. در چنین وضعیتی، بخشی از توان و تمرکزی که باید صرف تولید و توسعه شود، صرف حفظ ارزش پول میشود؛ تصمیمهای بلندمدت جای خود را به نگرانی درباره قیمت فردا میدهند. گرانشدن تأمین مالی این فشار را بیشتر کرده است؛ بنگاهها هم باید منابع لازم برای ادامه کار را پیدا کنند و هم مراقب باشند هزینههای امروز، سرمایهگذاری در نیروی انسانی و محصول فردا را متوقف نکند. با محور بررسی راههای تأمین مالی بنگاهها و موانع استفاده از ابزارهای نوین، نشست مشترک کمیسیون تحول، نوآوری و بهرهوری و کمیسیون بازار پول و سرمایه اتاق تهران با حضور نمایندگان اتاق تهران، فرابورس، بانک مرکزی و بانک ملت برگزار شد. در این نشست، ظرفیت تأمین مالی جمعی، اوراق گام، برات الکترونیکی و فکتورینگ و چگونگی استفاده بهتر از منابع در شرایط افزایش هزینه پول بررسی شد.
ابزارهای تأمین مالی چرا به دست کسبوکارها نمیرسند؟
مازیار نوربخش، رئیس کمیسیون تحول، نوآوری و بهرهوری اتاق تهران، مسئله آغازین نشست را فاصله میان شکلگیری ابزارهای تأمین مالی و امکان استفاده کسبوکارها از آنها دانست. به گفته او، در سالهای اخیر روشهایی مانند تأمین مالی جمعی و تأمین مالی زنجیرهای توسعه یافتهاند، اما همچنان این پرسش وجود دارد که دشواری دسترسی بنگاهها به این ابزارها، چقدر ناشی از ناآشنایی با آنهاست و چقدر به مشکلات اجرایی و مقررات بازمیگردد.

نوربخش هدف از همکاری دو کمیسیون را بررسی همین موانع و یافتن راههایی برای استفاده بهتر اعضای اتاق و فعالان اقتصادی از ظرفیتهای موجود عنوان کرد؛ بهویژه در شرایط بحرانی که دسترسی به منابع مالی برای بنگاهها دشوارتر شده است.
او گفت: «در چند سال اخیر روشهای مختلف تأمین مالی شکل گرفته؛ تأمین مالی جمعی، بحث SCF و روشهای مختلفی که همگی با آنها آشنا هستیم. ولی دغدغه اصلی این است که هنوز به نظر میرسد این ابزارها یا شناختهشده نیستند یا موضوعات، مشکلات و مقرراتی سر راهشان وجود دارد که شرکتها و کسبوکارها نمیتوانند از آنها استفاده کنند.»
نوربخش افزود: «باید ببینیم واقعاً چه راهکارهایی وجود دارد که اعضای اتاق و فعالان اقتصادی بتوانند در شرایط بحران، بهتر از این ابزارها استفاده کنند.»
افزایش نیاز نقدینگی با وام بیشتر جبران نمیشود
علیرضا کیانی، رئیس کمیسیون بازار پول و سرمایه اتاق تهران، با ترسیم تصویری از فشار تورم، هزینههای تولید و حملونقل، تأکید کرد که کمبود نقدینگی به مسئله مشترک بنگاههای کوچک و بزرگ تبدیل شده است. او برآورد کرد بنگاهی که سال گذشته برای تولید مقدار مشخصی کالا به ۱۰۰ واحد پول نیاز داشت، اکنون برای همان میزان تولید به بیش از ۲۶۰ واحد پول نیاز دارد؛ بنابراین حتی افزایش دریافت تسهیلات نیز لزوماً این فاصله را جبران نمیکند.
بخوانید: تأمین مالی زنجیره تولید ۱۱٫۶ برابر شد
به گفته کیانی، نقدینگی و کسری بودجه دولت از عوامل مؤثر بر تداوم فشار تورمی است. او و هشدار داد که همراهشدن تورم با رکود، تصمیمگیری مالی بنگاهها را دشوارتر میکند. کیانی با اشاره به تفاوت تورم در مناطق کشور گفت: «نرخ تورم در کل کشور ۲۲ درصد بیشتر از تهران است.» او همچنین تأکید کرد فشار تورم بر دهکهای پایین بیشتر است و نابرابری اقتصادی و اجتماعی را تشدید میکند.
از نگاه او، تکیه بر امکانات مستقیم بانکها برای پاسخ به نیاز روزافزون سرمایه در گردش کافی نیست و بنگاهها باید استفاده از ابزارهای بازار پول و سرمایه را جدیتر دنبال کنند. کیانی ارزیابی هزینه تأمین مالی را نیز وابسته به مصرف منابع و وضعیت هر کسبوکار دانست؛ منابع گران ممکن است برای خرید نهادهای که قیمت آن بهسرعت افزایش مییابد، توجیه داشته باشد، اما بنگاهی که بازار فروش ندارد، ممکن است با دریافت منابع ارزانتر نیز آسیب ببیند.
کیانی گفت: «اگر بنگاههای ما سال گذشته با ۱۰۰ واحد پول قرار بود ۱۰۰ واحد کالا تولید کنند، امروز برای همان ۱۰۰ واحد کالا به ۲۶۰ و خردهای واحد پول نیاز دارند. تغییرات نرخ ارز، هزینههای لجستیک، هزینههای تولید، برق و گاز نشان میدهد هیچ بنگاهی، حتی بنگاههای بزرگ، از کمبود نقدینگی جان سالم به در نخواهد برد.»
او ادامه داد: «اینکه بپرسیم پول ۵۰ درصد میارزد یا نه، اساساً سؤال درستی نیست. سؤال این است: پول برای چه کاری؟ گاهی پول ۶۰ یا ۷۰ درصد تأمین مالی جمعی میتواند برای یک فعالیت مناسب باشد و گاهی حتی پول ۳۰ درصد هم گران است. بستگی دارد چه کاری میخواهیم انجام دهیم.»
کیانی توضیح داد: «شرکتی که بازار ندارد و در تله رکود افتاده، نباید صرفاً به سراغ گرفتن پول برود؛ باید روی ساختارهای مالی خود کار کند. اما وقتی قیمت نهاده تولید افزایش پیدا میکند، هزینه تأمین مالی را باید در نسبت با همان نیاز بررسی کرد.»
پیگیری تأمین مالی باید به نتیجه مشخص برسد
کیانی با اشاره به تجربه پیگیری دریافت اوراق گام برای هشت شرکت، بر نقش مطالبهگری اتاق تهران تأکید کرد. او پیشنهاد داد کارگروهی مشترک میان دو کمیسیون تشکیل شود تا استفاده بنگاهها از ابزارها، با مراجعه و پیگیری مشخص از بانکها دنبال شود و نتیجه آن در نشستهای بعد گزارش شود.
او همچنین از پذیرش اوراق گام برای تسویه برخی بدهیها در گمرک و سازمان امور مالیاتی سخن گفت و به پیگیری بانکهای رفاه و تجارت درباره تأمین اجتماعی اشاره کرد. به گفته کیانی، این ظرفیتها زمانی برای فعالان اقتصادی مؤثر میشوند که آشنایی با ابزار، به اقدام اجرایی و دریافت منابع منتهی شود.
او گفت: «نباید فقط دو ارائه را ببینیم و از جلسه برویم. یک کارگروه مشترک تشکیل دهیم، نمایندگان دو کمیسیون مشخص شوند و در جلسات بعد گزارش بدهیم که برای این حوزه چه تعداد تأمین مالی انجام شده است.»
کیانی افزود: «همانطور که در بانک رفاه پیگیری کردیم و به نتیجه رسیدیم، با بانک ملت هم جلسه مشخص داشته باشیم و پای کار بایستیم. باید بتوانیم بگوییم برای این حوزه، از مسیر اتاق، این تعداد تأمین مالی انجام شده است.»
سرمایه بنگاه فقط پول نیست
سعید رسولاف، رئیس هیئتمدیره انجمن تولیدکنندگان نرمافزار تلفن همراه، بحث خود را با بازتعریف مفهوم سرمایه آغاز کرد. او سرمایه را مجموعهای از منابع و روابط مؤثر بر فعالیت اقتصادی بنگاه دانست و شش دسته سرمایه مالی، تولیدشده، فکری، انسانی، اجتماعی و طبیعی را مرور کرد. به گفته او، محدودکردن سرمایه به پول، بخشی از ظرفیت کسبوکارها را از دید خارج میکند؛ بهویژه در شرایط جنگ، تحریم و محدودیت منابع که انتظار گشایش فوری در تأمین مالی واقعبینانه نیست.
بخوانید: راه پرداخت نقشه SCF ایران را منتشر کرد
رسولاف بر سرمایههای فکری مانند دانش سازمانی، نرمافزار، فرایندها و برند و نیز سرمایه انسانی تأکید کرد. او گسترش هوش مصنوعی را عاملی دانست که میتواند نیازمند بازنگری در نحوه استفاده از مزیت نیروی انسانی باشد. در کنار این موارد، اعتبار و خوشنامی فعالان اقتصادی، سرمایه فرهنگی و ظرفیت روابط موجود در اتاق تهران نیز از نظر او منابعی هستند که میتوان از آنها استفاده کرد.
پیشنهاد اجرایی رسولاف، پیوند شرکتهای نوآور کوچک و متوسط با صنایع بزرگ و نهادهای مالی بود. او توضیح داد شرکتهای نوآور، فناوری و نیروی متخصص دارند، اما با محدودیت دسترسی به بازار و سرمایه مواجهاند؛ در مقابل، بنگاههای بزرگ با وجود بازار و ارتباطات صنعتی، ممکن است به دلیل گرفتاریهای روزمره فرصت کافی برای توسعه نوآوری نداشته باشند.
رسولاف گفت: «وقتی درباره مفهوم سرمایه صحبت میکنیم، بحث فقط پول نیست. مجموعهای از منابع و روابط که میتوانند در کسبوکار یک بنگاه نقشآفرینی کنند و فعالیت اقتصادی حول آنها انجام شود نیز سرمایه هستند. در شرایط جنگ، تحریم و چالشهایی که داریم، این نگاه شاید بتواند به بهترشدن شرایط کمک کند.»
او ادامه داد: «شرکتهای نوآور میتوانند مبتنی بر خلاقیت، تکنولوژی، تجربه و نیروهای متخصص خود ایده ارائه کنند، ولی عمدتاً دسترسی آنها به بازار و سرمایه محدودتر است. از طرف دیگر، مجموعههای بزرگ با ارتباطات صنعتی و کسبوکارهای توسعهیافته، آنقدر درگیر چالشهای روزمره و تولید هستند که بعضاً فرصت ندارند در دل سازمان، کار نوآوری انجام دهند. همافزایی این دو بخش میتواند بهرهوری را افزایش دهد و بخشی از چالش تأمین مالی را جبران کند.»
او درباره ادامه کار نشست نیز گفت: «اتاق آمادگی دارد شرکتهای کوچک و متوسط نوآور، صنایع و نهادهای مالی را کنار یکدیگر قرار دهد.»
توسعه اعتبار نباید به توسعه بدهی تبدیل شود
از صفویه تا قاجار و پهلوی، حفظ ارزش دارایی برای مردم ایران دغدغه بوده است. در دوره صفویه، مس برای دادوستد روزمره بود، نقره برای پسانداز کسانی که به آن دسترسی داشتند و طلا بیشتر در اختیار شاهان قرار داشت. امروز هم نقشهای پول میان چند واحد تقسیم شده است: با ریال معامله میکنیم، با دلار حساب میکنیم و با طلا ارزش داراییمان را حفظ میکنیم. در این میان، فکر حفظ سرمایه مدام با فکر کار و تولید رقابت میکند؛ پیش از آنکه برای چند سال آینده برنامه بریزیم، باید نگران ارزش پولمان در ماه بعد باشیم.
اما مردم در تمام این سالها چگونه دوام آوردهاند؟ بخشی از پاسخ، تبدیل پول به ملک، طلا و داراییهای دیگر بوده است؛ راهی برای اینکه حاصل کارشان با کاهش ارزش پول از دست نرود. وقتی پول باثبات باشد، میتوان با همان واحد معامله کرد، حسابوکتاب داشت و برای آینده پسانداز کرد. اینجا مردم ناچار شدهاند برای هرکدام راه جداگانهای پیدا کنند. خرید دارایی جایگزین، در این نگاه، نوعی «پناهجویی» برای حفظ سرمایه است.
این دغدغه برای کسبوکارها با نیاز به نقدینگی گره میخورد؛ باید پول لازم برای ادامه کار را پیدا کنند، هزینه آن را بپردازند و از عهده بازپرداختش هم برآیند.
رضا قربانی، نایبرئیس کمیسیون تحول، نوآوری و بهرهوری اتاق تهران، با تفکیک سه بخش تأمین مالی، توزیع اعتبار و مدیریت ریسک، گفت تمرکز صنعت اعتبار در سالهای اخیر بیشتر بر دسترسی به مشتری و رساندن اعتبار به نقطه فروش بوده است؛ در حالی که افزایش هزینه پول، تأمین منابع و مدیریت ریسک را به مسائل جدیتری تبدیل میکند.
او برای توضیح اثر افزایش نرخ، مثالی از یک خط اعتباری پنجهمتی مطرح کرد: افزایش چهار واحد درصدی هزینه این منابع، ۲۰۰ میلیارد تومان هزینه اضافی به همراه دارد. از نگاه قربانی، این تغییر فقط مسئله بانک نیست و در ادامه بر هزینه خطوط اعتباری کسبوکارها، امکان تمدید آنها و کیفیت سبد اعتبار اثر میگذارد.
قربانی در کنار توسعه دسترسی مردم به اعتبار، بر ضرورت شکلگیری کارنامه اعتباری برای افراد، خانوارها و کسبوکارها تأکید کرد. او همچنین رشد تأمین مالی جمعی و عبور حجم آن از انتشار اوراق بدهی شرکتی در فرابورس را اتفاقی مهم دانست، اما توجه به عدم ایفای تعهدات و ریسک طرحها را ضروری خواند. به باور او، بررسی رابطه اقتصاد نوآوری و بازار مالی نباید فقط به پذیرش سهام شرکتهای فناوری در بورس محدود بماند؛ انتشار اوراق و استفاده از دیگر ابزارها نیز بخشی از این رابطه است.
قربانی گفت: «صنعت اعتبار سه ستون جدی داشته است: تأمین مالی، توزیع اعتبار و مدیریت ریسک. در سه چهار سال گذشته، تمرکز روی توزیع اعتبار بوده؛ اینکه چه کسی به مشتری دسترسی دارد و میتواند اعتبار را به او برساند و در نقطه فروش حضور داشته باشد. چیزی که مغفول مانده و به نظر من در ماههای آینده گلوگاه خواهد شد، تأمین مالی است.»
او افزود: «خیلی خوب است که اعتبار را توسعه دهیم، ولی خیلی بد است که بدهی را توسعه دهیم؛ اینکه آدمهایی داشته باشیم که اعتبار دارند یا آدمهایی داشته باشیم که بدهی دارند. نقطه شکست احتمالی، هزینه پول است؛ پول گران میشود و تمدید خط اعتباری سختتر و گرانتر میشود.»
او درباره اثر افزایش نرخ بر کسبوکارها توضیح داد: «فرض کنیم مانده خط اعتباری یک مجموعه پنج همت باشد. اگر هزینه نرخ بهره فقط چهار واحد درصد افزایش پیدا کند، یعنی ۲۰۰ میلیارد تومان هزینه اضافی. این اتفاق در حال رخدادن است و خودش را در بخشهای مختلف نشان خواهد داد. موضوع مهم برای من، کارنامه اعتباری است؛ اینکه شخص، خانواده و کسبوکار را به سمتی ببریم که کارنامه اعتباری داشته باشند.»
بحران نقدینگی نباید سرمایهگذاری برای آینده را متوقف کند
قربانی در ادامه، مسئله تأمین مالی را به رفتار بنگاهها در شرایط تورمی و افق تصمیمگیری آنها پیوند داد. او با اشاره به تفکیک نقش ریال، دلار و طلا در مبادله، محاسبه و حفظ ارزش، گفت تلاش دائمی برای حفظ دارایی، بخشی از تمرکز افراد و بنگاهها را از کار و تولید میگیرد. به تعبیر او، رجوع به داراییهای جایگزین و برخی شیوههای نوین تأمین مالی، نوعی «پناهجویی» در برابر نداشتن دسترسی به پول باثبات است.
او کوتاهشدن افق سرمایهگذاری را یکی از آسیبهای این وضعیت دانست. از نگاه قربانی، فعالیت نوآورانهای که به چهار یا پنج سال زمان نیاز دارد، با انتظار بازدهی در سه یا شش ماه سازگار نیست. انتظار مداوم نوسان قیمتها نیز مسئلهای است که حتی با تغییر شاخصهای اقتصادی بهسرعت از بین نمیرود.
قربانی راه مواجهه بنگاهها با این وضعیت را صرفاً دریافت منابع بیشتر ندانست و بر افزایش بهرهوری هر ریال، تنوعبخشی منابع و حفظ ظرفیت رشد تأکید کرد. او با اشاره به گزارشی از مجمع جهانی اقتصاد، توقف آموزش، توسعه نیروی انسانی و تولید محصول جدید را تصمیمی دانست که ممکن است بقای کوتاهمدت بنگاه را ممکن کند، اما آینده آن را به خطر بیندازد.
او گفت: «الان موضوع این نیست که چطور تأمین مالی بیشتری انجام دهم یا پول بیشتری وارد مجموعه کنم. دعوت من این است که موضوع را جور دیگری نگاه کنیم: چطور میتوانم بهرهوری را بیشتر کنم و از هر ریالی که وارد مجموعه میشود، نتیجه بیشتری بگیرم؟»
قربانی ادامه داد: «بدترین اتفاق در دوران رکود و فشاری که اکنون با آن روبهرو هستیم، این است که اولین کارمان حذف هزینه آموزش و متوقفکردن توسعه محصول جدید باشد. این تصمیم ممکن است کمک کند کسبوکار در بحران زنده بماند، ولی بعد از بحران از بین برود.»
او تأکید کرد: «در عصر هوش مصنوعی، مدام خبر تعدیل و اخراج نیروها میآید. مسئله این است که چطور سرمایهگذاری کنیم، نیروها را توسعه دهیم و دسترسی به مهارت، فناوری و توسعه محصولات جدید را حفظ کنیم. اگر منابع صرفاً خرج نان و آب و مسائل جاری شود، آیندهای را که خیلی هم دور نیست، از دست میدهیم.»
ابزار تأمین مالی باید با وضعیت شرکت متناسب باشد
میثم زارعزاده، مدیر ابزارها و نهادهای مالی فرابورس و دبیر کارگروه تأمین مالی جمعی، انتخاب ابزار تأمین مالی را وابسته به مرحله رشد، وضعیت مالی و پایداری درآمد و سود شرکت دانست. او توضیح داد شرکتی بالغ با صورتهای مالی شفاف و سودآوری پایدار، میتواند همزمان از چند مسیر استفاده کند؛ اما برای شرکتی در مراحل ابتدایی، صندوقهای جسورانه یا دیگر روشهای متناسب با وضعیت آن، انتخاب مناسبتری است.
زارعزاده سپس ابزارها را بر اساس هدف متقاضی دستهبندی کرد. به گفته او، برای مشارکت در پروژه، تأمین سرمایه در گردش، استفاده از مطالبات، اتکا به منافع آینده یا پیشفروش محصول، ابزارهای متفاوتی وجود دارد. اوراق اجاره و مرابحه، اوراق خرید دین، اوراق منفعت، سلف و استصناع، هرکدام باید با دارایی، درآمد و نیاز بنگاه تناسب داشته باشند.
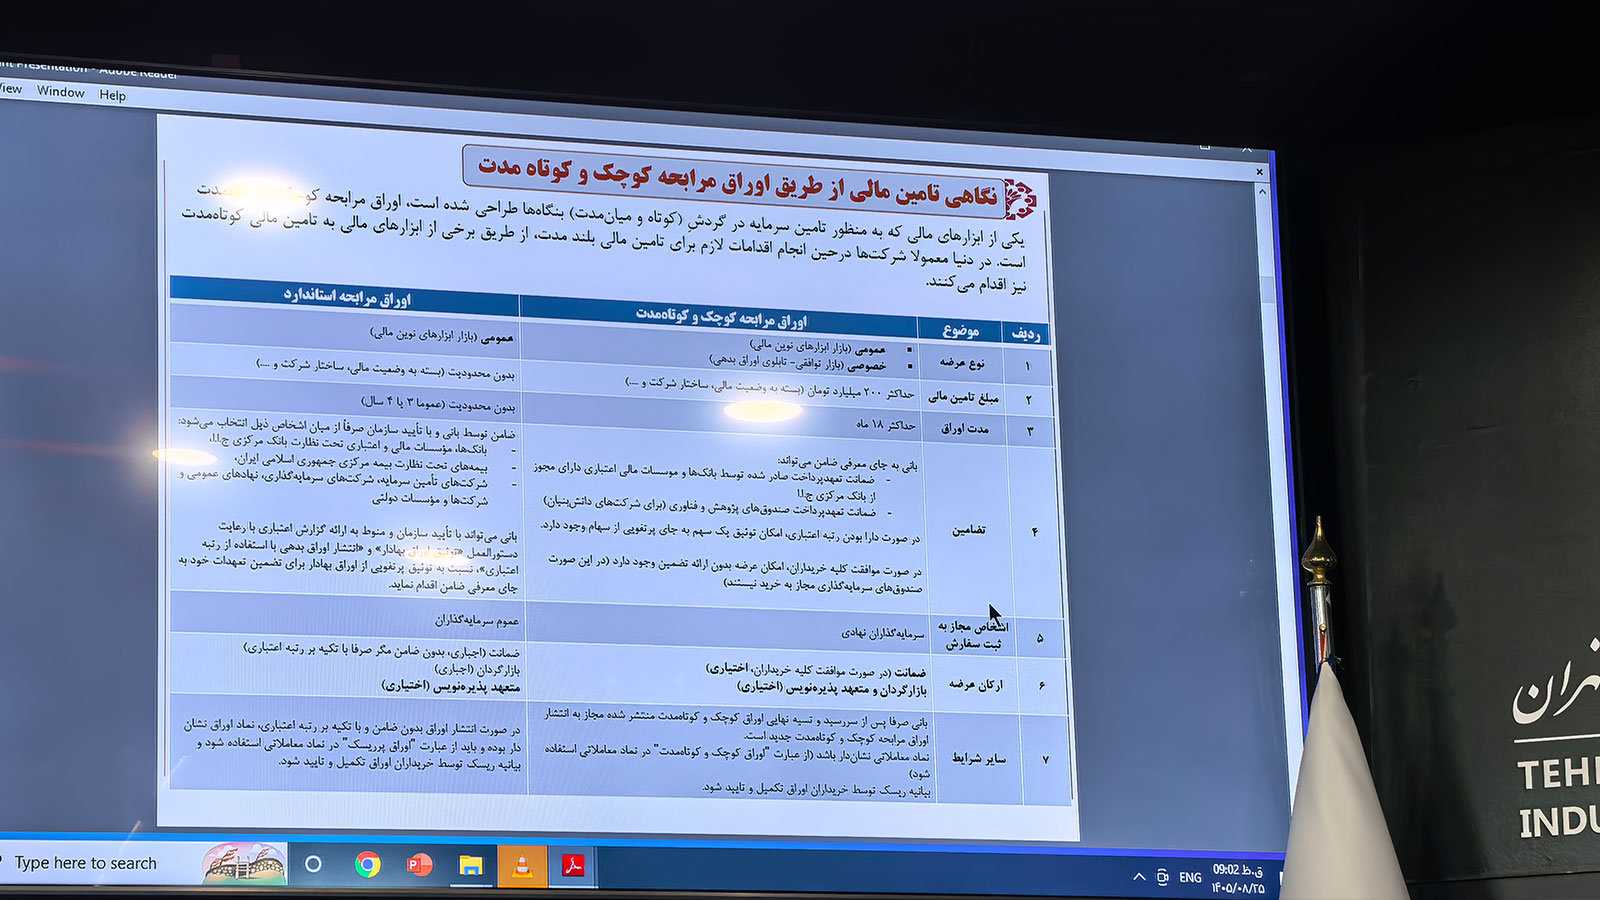
او همچنین به اوراق مرابحه کوچک و کوتاهمدت اشاره کرد که برای پاسخ به نیازهای کوتاهمدت و میانمدت بنگاهها طراحی شده است. به گفته زارعزاده، سقف این اوراق ۲۰۰ میلیارد تومان است و در مقایسه با اوراق استاندارد، تسهیلهایی در ضمانت و ارکان انتشار دارد. در عرضه خصوصی و با توافق همه خریداران، امکان انتشار بدون ضامن نیز وجود دارد؛ خرید آن به سرمایهگذاران نهادی محدود است و بازارگردان میتواند اختیاری باشد.
زارعزاده گفت: «شرکتها بسته به اینکه در کدام مرحله از کسبوکار و چرخه تکامل هستند و وضعیت مالی و پایداری سود و درآمدشان چگونه است، میتوانند به سراغ یک یا چند روش بروند. نمیتوان برای همه شرکتها نسخه واحد پیچید؛ همه شرکتها نمیتوانند از یک نوع اوراق استفاده کنند.»
او ادامه داد: «اگر شرکتی بالغ باشد، صورتهای مالی شفاف داشته باشد و بتواند ملاحظات سازمان بورس را رعایت کند، باید ببیند با چه هدفی تأمین مالی میکند. برای سرمایه در گردش میتواند از اجاره و مرابحه استفاده کند؛ اگر مطالبات داشته باشد، ابزارهای مبتنی بر مطالبات مطرح میشوند و اگر منافع آینده احرازشده داشته باشد، میتواند به پشتوانه آن اوراق منفعت منتشر کند.»
او درباره اوراق مرابحه کوچک و کوتاهمدت افزود: «در دنیا بنگاهها در کنار تأمین مالی بلندمدت، نیازهای کوتاهمدت خود را با انتشار اوراق تجاری و تمدید آنها پاسخ میدهند. در کشور ما این موضوع چندان وجود نداشت. اوراق مرابحه کوچک و کوتاهمدت، به نیاز کوتاهمدت و میانمدت بنگاهها پاسخ میدهد و در بحث ضمانت و ارکان، تسهیلهایی برای آن در نظر گرفته شده است.»
صندوقها علاوه بر پول، در رشد شرکت مشارکت میکنند
زارعزاده در تشریح ابزارهای بازار سرمایه، از انتشار ۴۴٫۶ همت اوراق مرابحه، ۲۶ همت اوراق سلف در بورسهای کالا و انرژی و سه همت اوراق مرابحه کوچک و کوتاهمدت در سال ۱۴۰۵ تا زمان ارائه خبر داد. او همچنین به ۸٫۵ همت اوراق تبعی اشاره کرد.
او درباره اوراق گام، میان درج نماد و تخصیص منابع به بنگاهها تفاوت گذاشت و گفت ۳۷ همت اوراق گام درج نماد شده است، اما درج نماد ۳۷ همتی به معنای تخصیص همین میزان منابع به متقاضیان نیست؛ این رقم ظرفیت ایجادشده را نشان میدهد.
زارعزاده در ادامه، صندوقهای جسورانه و خصوصی را مسیری برای شرکتهایی معرفی کرد که لزوماً دارایی مشهود زیادی ندارند، اما از ظرفیت رشد برخوردارند و نمیخواهند صرفاً مبتنی بر بدهی تأمین مالی کنند. به گفته او، نقش این صندوقها به تزریق منابع محدود نیست و میتواند از حضور در هیئتمدیره تا تدوین راهبرد رشد، افزایش بهرهوری، بازسازی ساختار و طراحی خروج را در بر بگیرد.
او گفت: «ویژگی متمایز این صندوقها، نقش فعالی است که در فرایند رشد و بلوغ شرکت و حتی مدیریت و مالکیت آن دارند؛ از گرفتن کرسی هیئتمدیره تا استراتژیهای رشد، بهبود بهرهوری و بازسازی ساختار شرکت.»
زارعزاده افزود: «شرکتهایی که به منابع مالی نیاز دارند و نمیخواهند مبتنی بر بدهی تأمین مالی کنند، میتوانند به این صندوقها مراجعه کنند. در کنار فرصت تأمین مالی و استفاده از مشاوران، چالشهایی هم وجود دارد؛ از جمله مقاومت مدیران و کارکنان در برابر تغییر کنترل شرکت، واگذاری بخشی از مالکیت و تفاوت دیدگاه درباره حل مسائل.»
او تعداد صندوقهای جسورانه و خصوصی را در مجموع ۲۷ صندوق، شامل ۲۱ صندوق جسورانه و شش صندوق خصوصی، اعلام کرد و گفت این صندوقها نزدیک به دو همت در ۱۲۱ شرکت سرمایهگذاری کردهاند.
تأمین مالی جمعی از اوراق شرکتی جلو افتاد
زارعزاده با تشریح فرایند تأمین مالی جمعی گفت متقاضی ابتدا به سکو مراجعه میکند و پس از ارزیابی مدارک، وضعیت اعتباری و تأیید نهاد مالی مرتبط، پرونده برای صدور نماد به فرابورس ارسال میشود. پس از فراخوان و جمعآوری موفق منابع، متقاضی پروژه را اجرا میکند و موظف به گزارشدهی درباره پیشرفت آن است.
به گفته او، این روش علاوه بر توسعه کسبوکار، میتواند برای راهاندازی آن نیز استفاده شود، اما سرمایهگذاران باید ریسک آن را بشناسند. زارعزاده تأکید کرد مدل بازدهمحور تأمین مالی جمعی در مقایسه با روشهای ساختاریافتهای مانند صکوک، ریسک بالاتری دارد و انتظار بازدهی بیشتر باید با پذیرش آگاهانه ریسک همراه باشد.
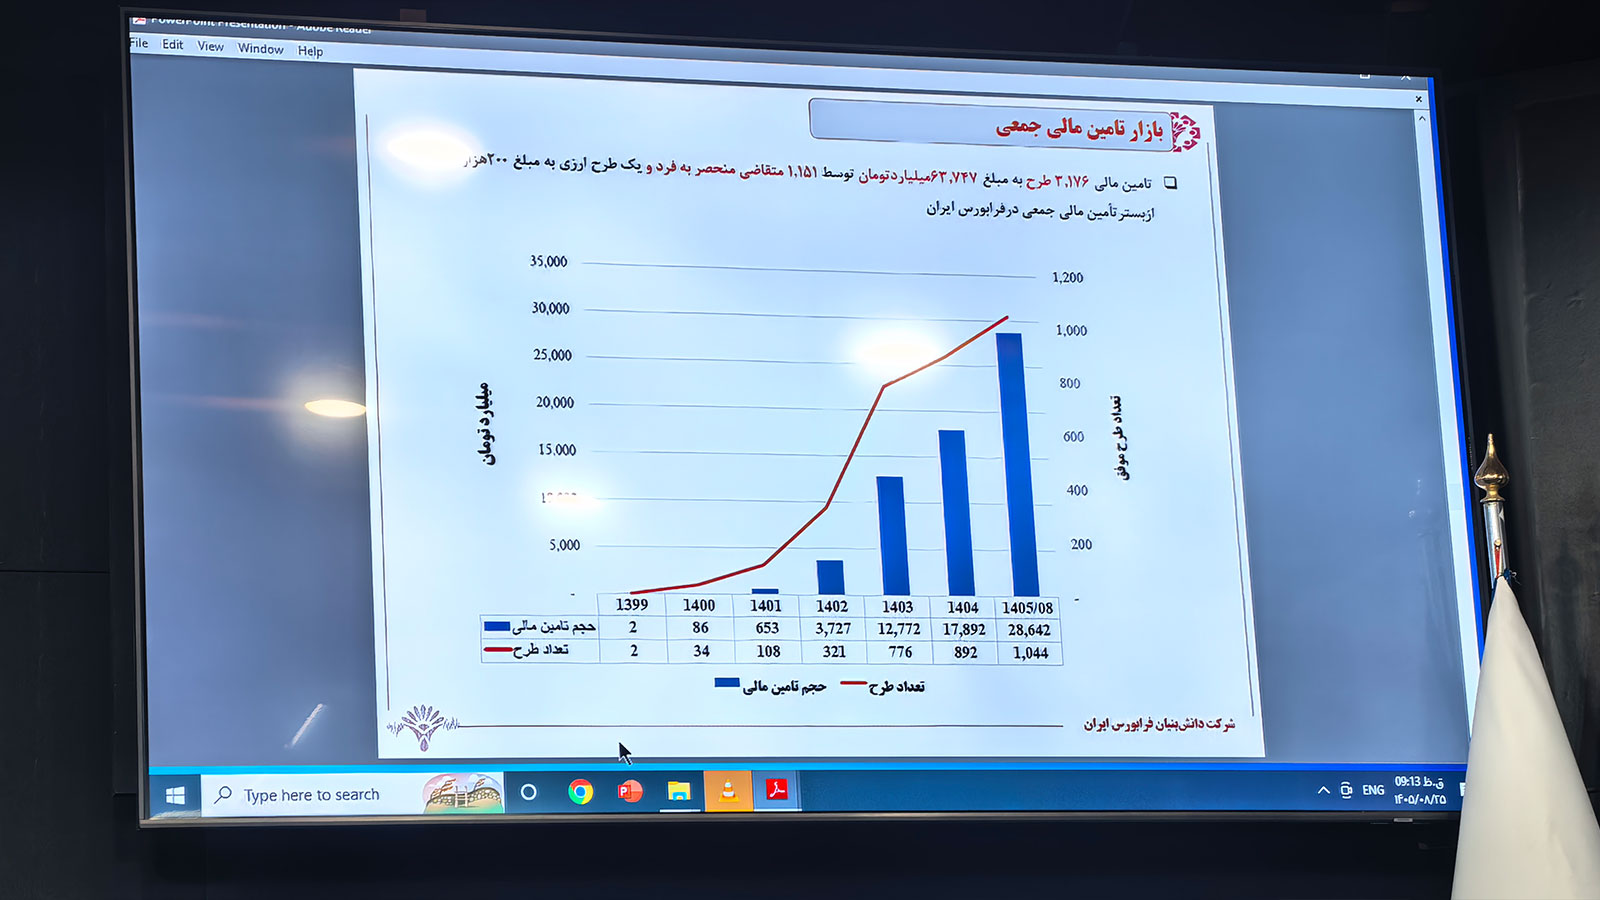
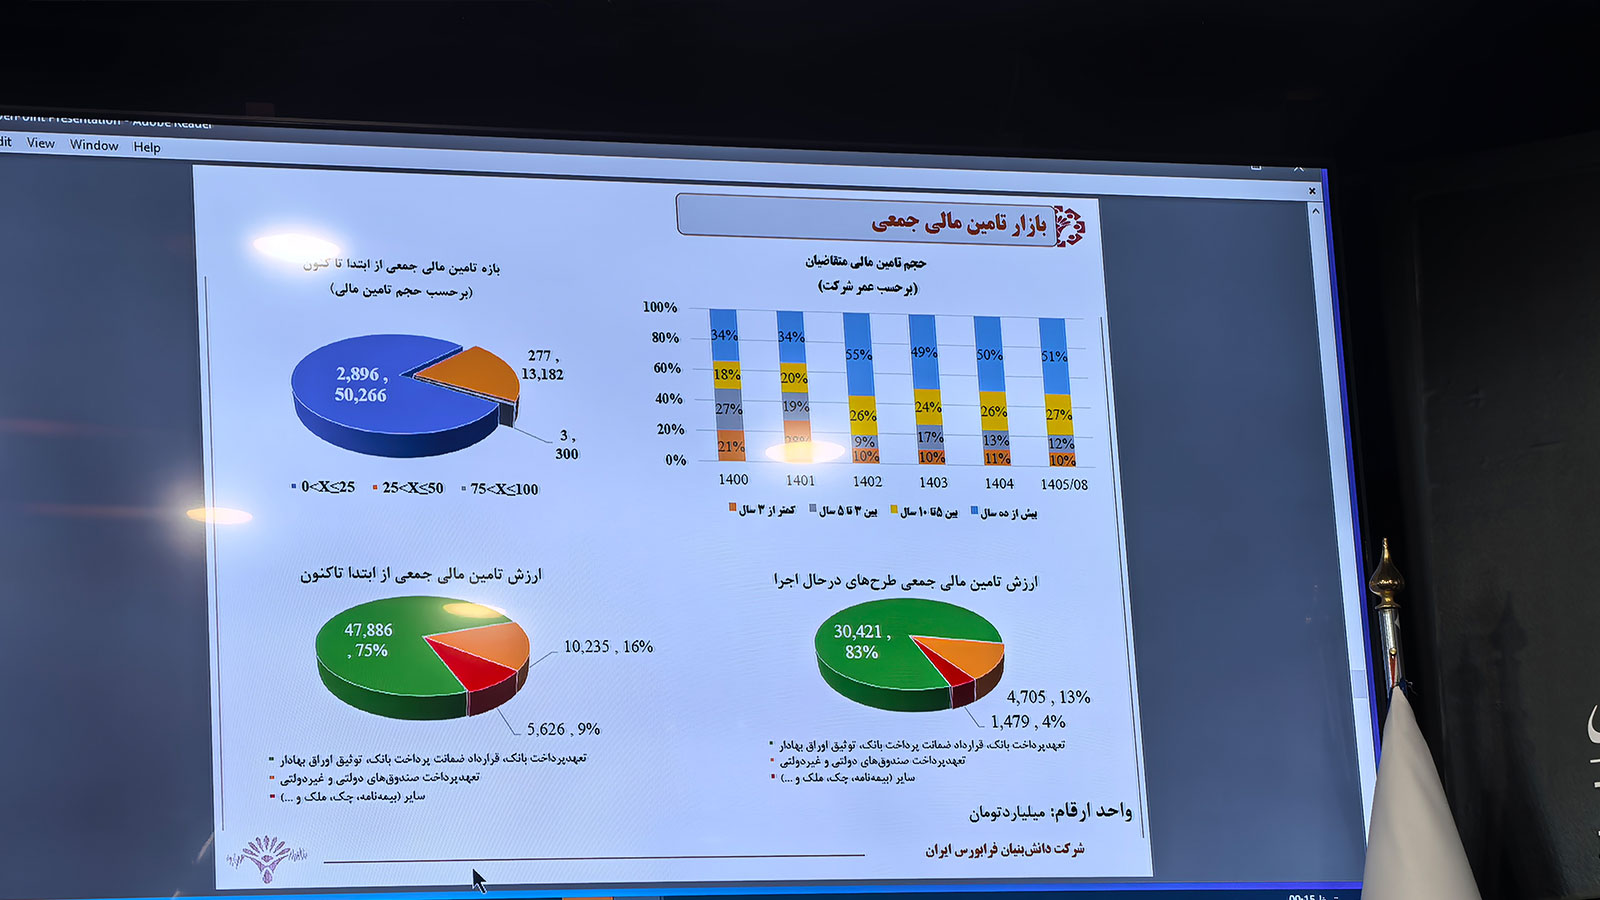
بر اساس ارائه او، در هشتماهه سال ۱۴۰۵، هزار و ۴۴ طرح به ارزش ۲۸ هزار و ۶۴۲ میلیارد تومان تأمین مالی شدهاند؛ در حالی که رقم کل سال ۱۴۰۴، ۱۷ هزار و ۸۹۲ میلیارد تومان بود. مجموع تأمین مالی این بازار نیز به سه هزار و ۱۷۶ طرح، به ارزش ۶۳ هزار و ۷۴۷ میلیارد تومان، برای هزار و ۱۵۱ متقاضی منحصربهفرد رسیده است. یک طرح ارزی ۲۰۰ هزار دلاری نیز اجرا شده است.
زارعزاده گفت: «در هشتماهه امسال، با وجود جنگ و تبعات آن، ۲۸٫۶ همت تأمین مالی برای هزار و ۴۴ طرح انجام شده است. این رقم در کل سال گذشته ۱۷٫۸۹۲ همت بود. شرکتهای مستقر در تمام استانهای کشور از این ظرفیت استفاده کردهاند.»
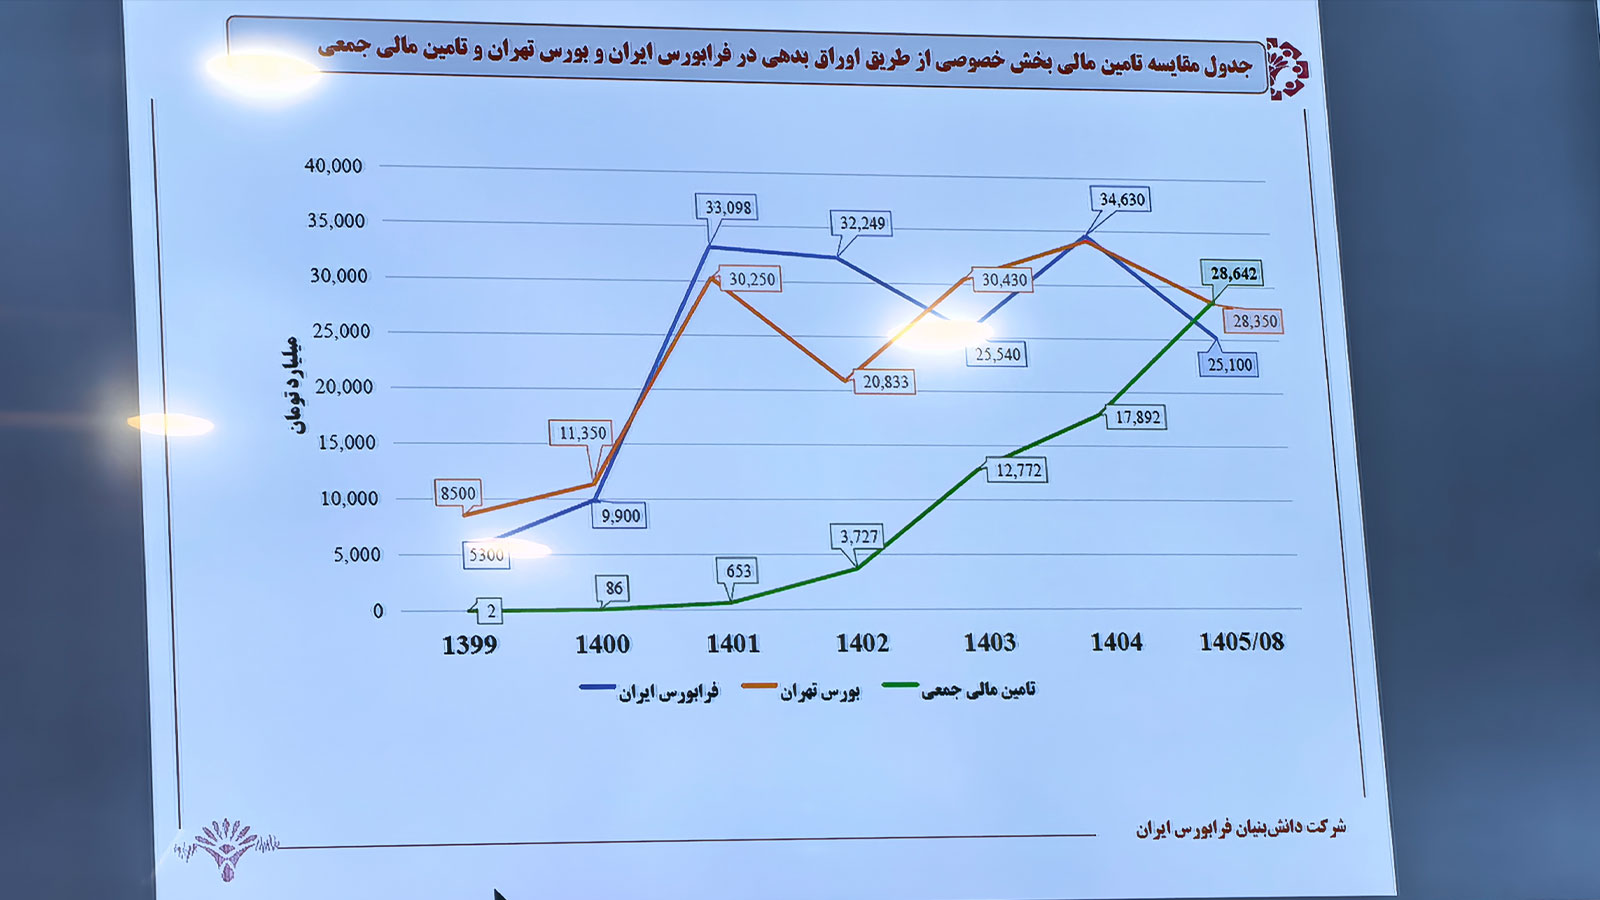
او ادامه داد: «شرکتهایی هم داریم که از اوراق بدهی و اختیار فروش تبعی استفاده کردهاند و همزمان از تأمین مالی جمعی نیز استفاده میکنند. این روش به شرکتهای تازهتأسیس محدود نیست و شرکتهای باسابقه هم وارد این زیستبوم شدهاند.»
طبق ارائه زارعزاده، ۵۱ درصد حجم تأمین مالی هشتماهه ۱۴۰۵ به شرکتهای با بیش از ۱۰ سال سابقه اختصاص داشت. در مقایسه ابزارها نیز تأمین مالی جمعی با ۲۸٫۶ همت، از انتشار اوراق بدهی بخش خصوصی در بورس تهران با ۲۸٫۳۵ همت و فرابورس با ۲۵٫۱ همت، بهصورت جداگانه پیش افتاده بود.
کمتر از یک درصد تعهدات سررسیدشده ایفا نشده است
زارعزاده در بخش ریسک تأمین مالی جمعی گفت از مجموع منابع تأمینشده، حدود ۲۷ همت به سررسید رسیده و حدود ۲۶٫۸ همت از تعهدات آن ایفا شده است. او نسبت عدم ایفای تعهدات را کمتر از یک درصد اعلام کرد و بر پیگیری سکوها برای وصول مطالبات تأکید داشت.
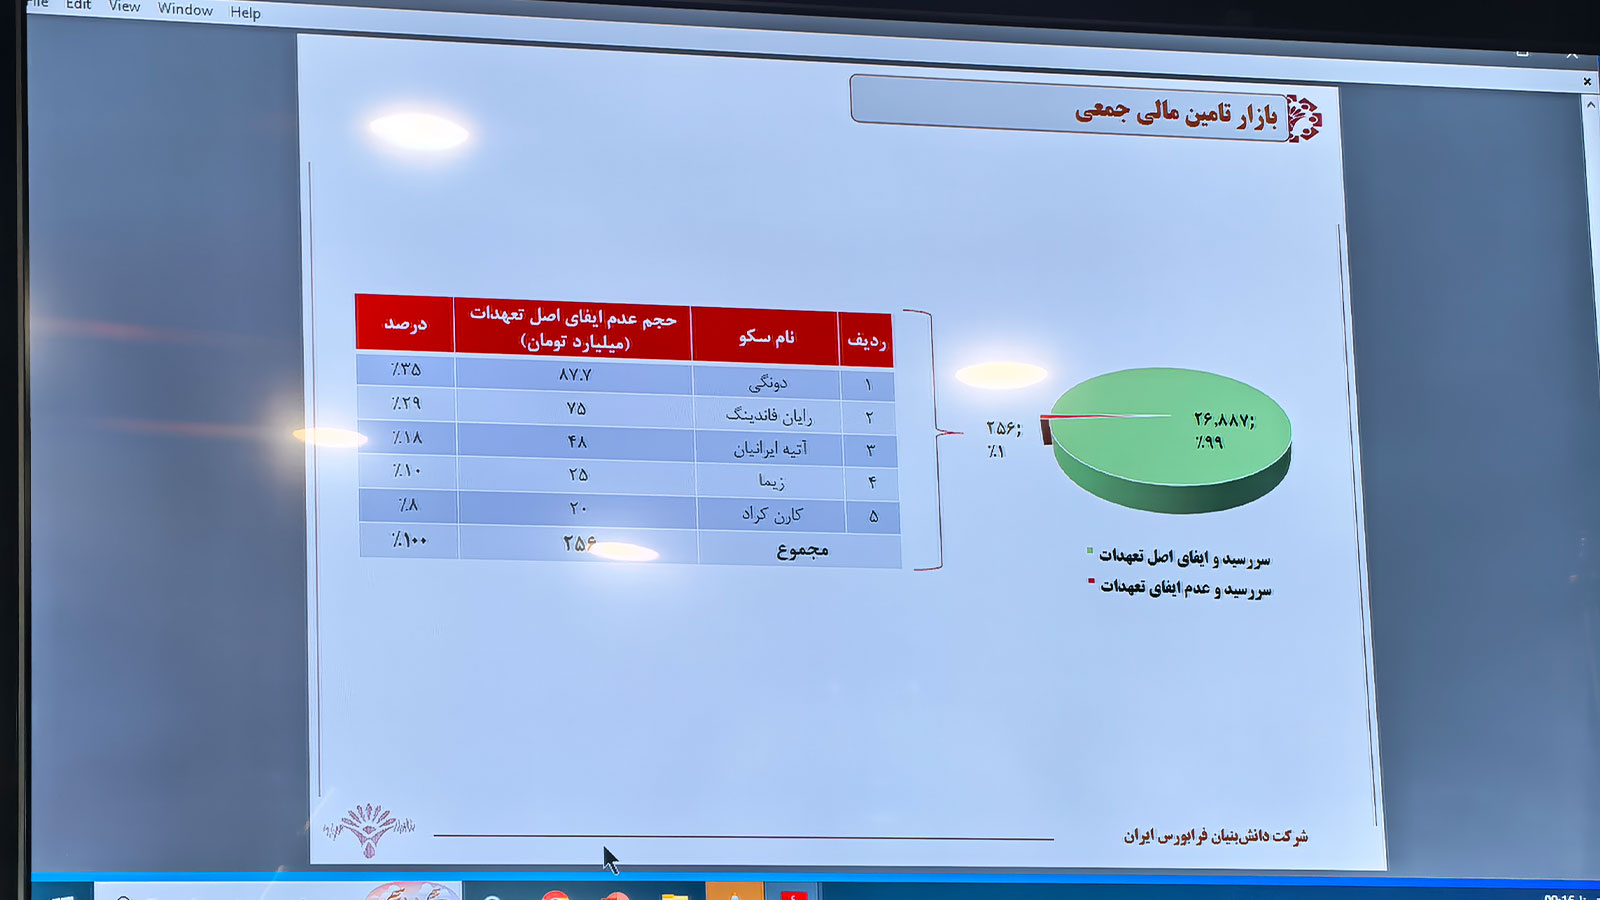
در اسلاید تفصیلی این بخش، ۲۶ هزار و ۸۸۷ میلیارد تومان اصل تعهدات ایفاشده و ۲۵۶ میلیارد تومان اصل تعهدات ایفانشده ثبت شده بود. نسبت کمتر از یک درصد، به تعهدات سررسیدشده مربوط است، نه کل ۶۳٫۷ همت تأمین مالی بازار.
بخوانید: از ۴۰۰ همت تأمین مالی زنجیره تولید، سهم برات الکترونیکی به ۷۴ درصد رسید
بر اساس همان جدول، حدود ۸۷٫۷ میلیارد تومان از عدم ایفای اصل تعهدات به دونگی، ۷۵ میلیارد تومان به رایان فاندینگ، ۴۸ میلیارد تومان به آتیه ایرانیان، ۲۵ میلیارد تومان به زیما و ۲۰ میلیارد تومان به کارن کراد مربوط بود. این مبالغ، اجزای مجموع تعهدات ایفانشدهاند و بدون درنظرگرفتن حجم فعالیت هر سکو، مبنای مقایسه نرخ نکول آنها نیستند.
زارعزاده گفت: «از این میزان تأمین مالی، تقریباً ۲۷ همت سررسید شده که ۲۶٫۸ همت آن ایفای تعهد شده است. نرخ نکول این اکوسیستم کمتر از یک درصد است. سکوهای تأمین مالی جمعی پای کار وصول مطالبات هستند و با متقاضیان در ارتباطاند.»
در بخش پوشش ریسک نیز اطلاعات ارائه نشان میداد ۷۵ درصد ارزش تأمین مالی جمعی از ابتدای فعالیت بازار، در گروه دارای تعهد پرداخت بانکی، قرارداد ضمانت پرداخت بانکی یا توثیق اوراق بهادار قرار داشته است. سهم این گروه در طرحهای در حال اجرا ۸۳ درصد بود. سهم تعهد پرداخت صندوقهای دولتی و غیردولتی نیز برای کل دوره ۱۶ درصد و برای طرحهای در حال اجرا ۱۳ درصد نمایش داده شده بود.
استفاده از ابزارهای زنجیرهای دیگر یک انتخاب نیست
گیتی پورعباد، معاون اداره کل برنامهریزی و نظارت اعتباری بانک ملت، تفاوت روشهای سنتی و زنجیرهای را در نحوه بررسی بنگاه و گردش منابع توضیح داد. به گفته او، در روش سنتی، هر مشتری جداگانه ارزیابی و تأمین مالی میشد؛ خریدار برای تهیه کالا تسهیلات میگرفت و فروشنده همان کالا نیز برای خریدهای خود دوباره به بانک مراجعه میکرد. در مقابل، ابزارهای زنجیرهای امکان گردش اعتبار میان حلقههای تولید و تأمین را فراهم میکنند.
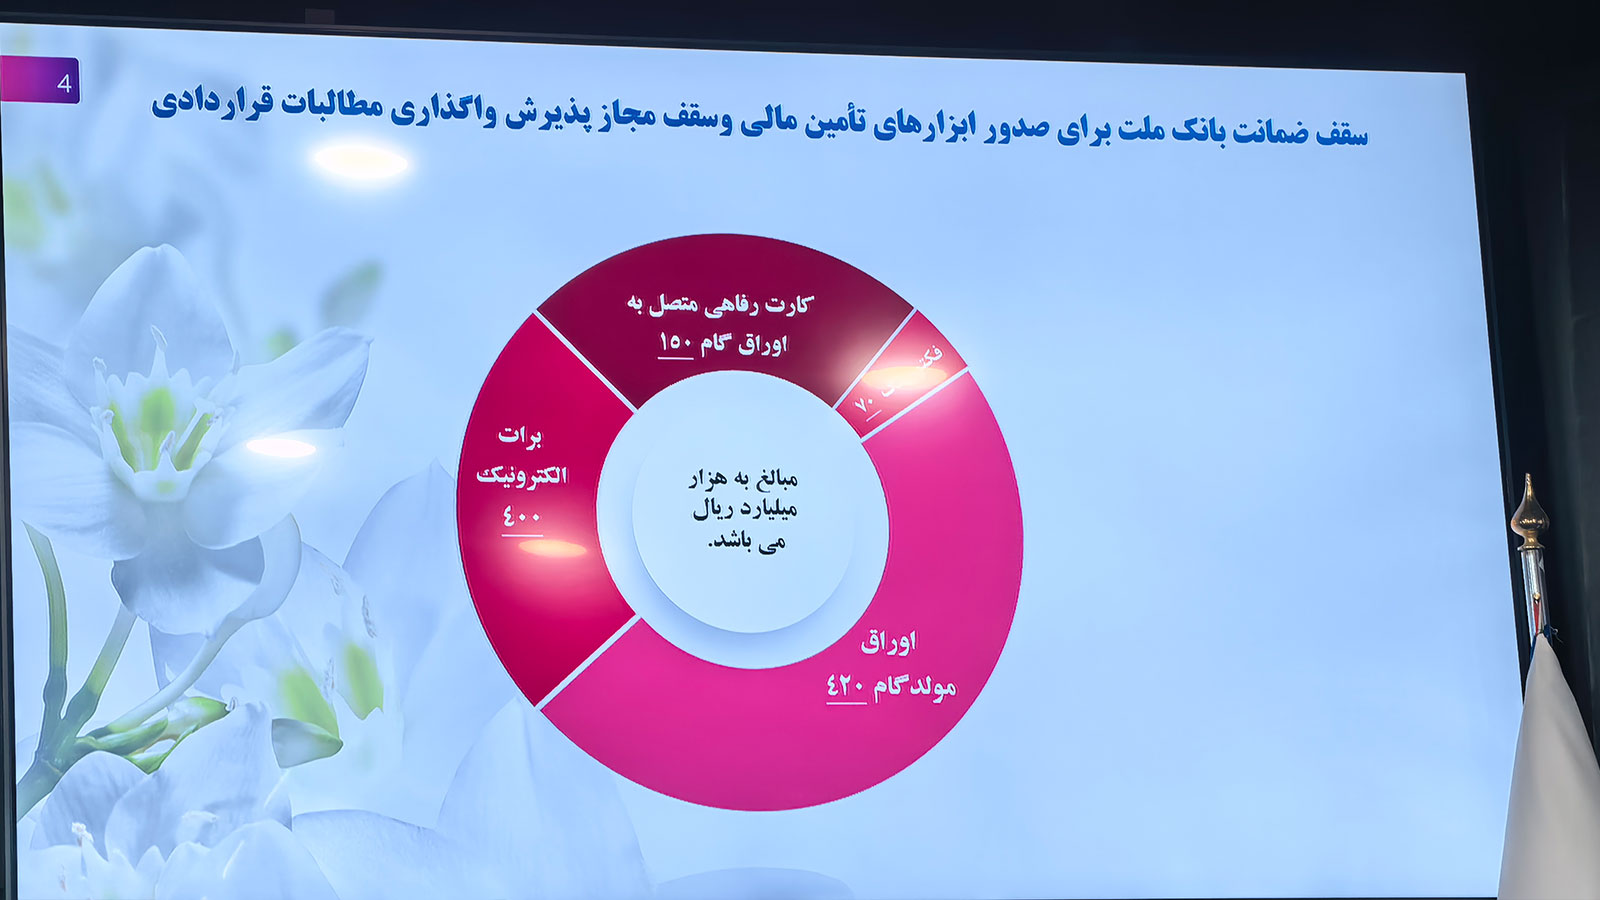
پورعباد با اشاره به معرفی ادبیات تأمین مالی زنجیرهای در شبکه بانکی از سال ۱۴۰۰، گفت محدودیت رشد ترازنامه بانکها و دشواری دسترسی مشتریان به تسهیلات، استفاده از این ابزارها را ضروری کرده است. او سهمیه اولیه بانک ملت را برای برات الکترونیکی ۴۰ همت، اوراق گام ۴۲ همت، کارت رفاهی متصل به اوراق گام ۱۵ همت و فکتورینگ هفت همت اعلام کرد.
او همچنین گفت سهمیه برات الکترونیکی بانک ملت با افزایش تقاضا توسعه یافته است. مطابق اسلاید ارائه، سهمیه اولیه این ابزار ۴۰ همت بود؛ در حالی که رقم عملکرد اعلامشده در پایان ارائه، به ۹۲ همت رسیده بود.
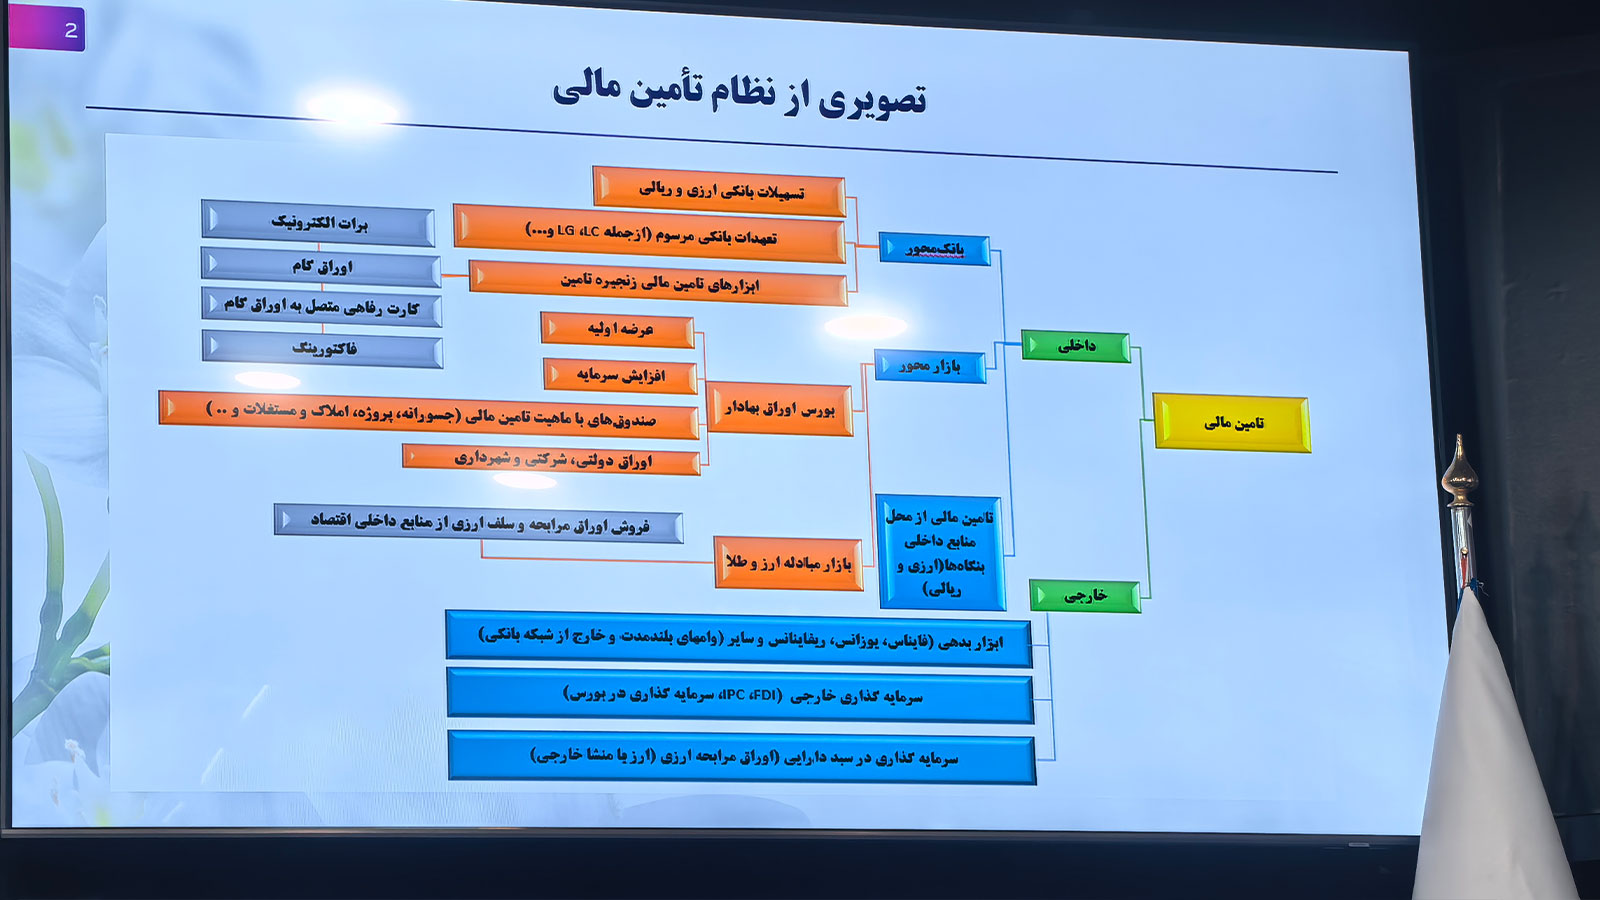
پورعباد گفت: «قبلاً هر شخصی که مراجعه میکرد، جداگانه ارزیابی میشد و به او تسهیلات میدادیم. آن تسهیلات برای خرید کالا استفاده میشد و فروشنده هم دوباره برای خریدهای خودش از بانک تسهیلات میگرفت؛ عملاً چندین بار تأمین مالی انجام میشد.»
او ادامه داد: «اکنون استفاده از ابزارهای زنجیره تأمین، هم در شبکه بانکی و هم برای مشتریان، یک انتخاب نیست؛ الزام است. ترازنامه بانکها کنترل میشود و هرقدر منابع جذب کنند، مجاز نیستند آن را مصرف کنند. مشتریان هم دسترسی کافی به منابع بانکی ندارند و مجبورند از این ابزارها استفاده کنند.»
تأمین مالی تا دو برابر فروش سالانه بنگاه
پورعباد یکی از مزیتهای اوراق گام و برات الکترونیکی را افزایش ظرفیت تأمین سرمایه در گردش بنگاه دانست. به گفته او، سقف مورد اشاره در تسهیلات متعارف برای بنگاههای تولیدی ۹۰ درصد و برای بنگاههای خدماتی و بازرگانی ۶۰ درصد فروش است، اما در این ابزارها ظرفیت تأمین مالی میتواند به ۲۰۰ درصد فروش سالانه برسد.
او توضیح داد افزایش قیمت مواد اولیه باعث شده اتکا به فروش سال گذشته، پاسخ کافی به نیاز جاری بنگاه ندهد. از این رو، ظرفیت بالاتر ابزارهای زنجیرهای میتواند بخشی از فاصله میان عملکرد گذشته و هزینه امروز را جبران کند.
پورعباد همچنین از افزایش حدود اختیار واحدهای بانک ملت برای تصمیمگیری درباره گام و برات خبر داد. به گفته او، حدود اختیار این ابزارها دو برابر حدود اختیار تعهدات متعارفی مانند اعتبار اسنادی داخلی در نظر گرفته شده است تا فرایند تصویب و تأمین مالی سریعتر انجام شود.
او گفت: «مشتریان میگویند قیمتها نسبت به سال گذشته افزایش زیادی داشته و تأمین مالی بر مبنای ۹۰ یا ۶۰ درصد فروش گذشته، کمک کافی به بنگاه نمیکند. سقف ۲۰۰ درصد فروش، بهنوعی فروش آینده را در نظر میگیرد؛ هرچند باز هم کم است، اما از شرایط قبلی بهتر است.»
پورعباد افزود: «در بانک ملت از نظر حدود اختیار تسهیلگری کردهایم. در اوراق گام و برات، حدود اختیار را دو برابر حدود اختیار تعهدات در نظر گرفتهایم تا تصمیمگیری و صدور مصوبات تسریع شود.»
اوراق گام برای گردش در زنجیره و تسویه بدهی
پورعباد در توضیح اوراق گام گفت این اوراق به درخواست خریدار و به نفع فروشنده صادر میشود و بانک، ضامن پرداخت آن در سررسید است. دارنده میتواند اوراق را نگهداری کند، در زنجیره تأمین انتقال دهد یا با رعایت ضوابط، از مسیر بازار سرمایه تنزیل کند.
او تأکید کرد هدف اصلی گام، گردش اعتبار در زنجیره است. در عین حال، امکان تنزیل تا ۵۰ درصد اوراق برای متقاضی و دارندگان بعدی و استفاده دارندگان بعدی برای پرداخت برخی بدهیها به دستگاههای اجرایی فراهم شده است.
طبق اسلاید ارائه، استفاده از گام برای تسویه بدهی به قیمت اسمی، از متقاضی دوم به بعد و با رعایت شرایط سررسید امکانپذیر است. سقف استفاده نیز حداکثر ۵۰ درصد بدهی به دستگاه اجرایی مجاز اعلام شده بود. سازمان امور مالیاتی، گمرک، سازمان تأمین اجتماعی، وزارتخانههای نفت و نیرو و برخی دیگر از دستگاهها در فهرست ارائهشده قرار داشتند.
پورعباد گفت: «فلسفه اوراق گام این است که در زنجیره انتقال پیدا کند، نه اینکه هرکسی آن را گرفت، برای تنزیل به بانک ببرد. بانک رکن ضامن است و تعهد میکند اگر خریدار در سررسید پرداخت نکرد، وجه به متقاضی پرداخت شود. تنزیل اوراق گام در شبکه بانکی انجام نمیشود، اما امکان تنزیل در بازار سرمایه وجود دارد.»
او ادامه داد: «دارنده اوراق گام میتواند آن را نگه دارد، به بازار سرمایه منتقل کند، در طول زنجیره تأمین انتقال دهد یا با رعایت شرایط، بابت بدهیهای دولتی خود استفاده کند.»
مطالبات قراردادی در خدمت تأمین مالی
پورعباد برات الکترونیکی را سندی تجاری معرفی کرد که در سامانه یکپارچه سفته و برات الکترونیکی وزارت اقتصاد صادر و منتقل میشود. به گفته او، این ابزار نیز ظرفیت تأمین سرمایه در گردش تا ۲۰۰ درصد فروش را دارد و بانک میتواند پس از گذشت یکچهارم عمر برات، آن را از منابع خود تنزیل کند.
او نیازنداشتن برات به سپرده نقدی را یکی از مزیتهای آن دانست و از استفاده این ابزار در معاملات بورس کالا خبر داد. به گفته پورعباد، برای مشتریانی که تسویه براتی دارند، فرایند صدور میتواند بهصورت مکانیزه و بدون مراجعه به شعبه انجام شود.
در بخش فکتورینگ نیز او توضیح داد که پیمانکار میتواند مطالبات آینده ناشی از قرارداد خود را به بانک واگذار کند و زودتر به منابع دسترسی پیدا کند. در این روش، توان پرداخت کارفرما و مطالبات قراردادی اهمیت دارد؛ موضوعی که برای بنگاههای دارای محدودیت وثیقه، ظرفیت ایجاد میکند.
پورعباد گفت: «بانک میتواند از منابع خودش برات را تنزیل کند، مشروط به اینکه یکچهارم عمر آن گذشته باشد. دارنده میتواند برات را نگه دارد، انتقال دهد یا تنزیل کند. مزیت دیگر این است که برات به سپرده نقدی نیاز ندارد.»
او درباره فکتورینگ نیز افزود: «بسیاری از بنگاهها امکان تأمین وثیقه ندارند. پیمانکاری که قرار است در آینده طلبی وصول کند، با قراردادش به بانک مراجعه میکند و زودتر منابع را دریافت میکند. در اینجا کارفرمایی را ارزیابی میکنیم که قرار است در آینده پول را به بانک پرداخت کند.»
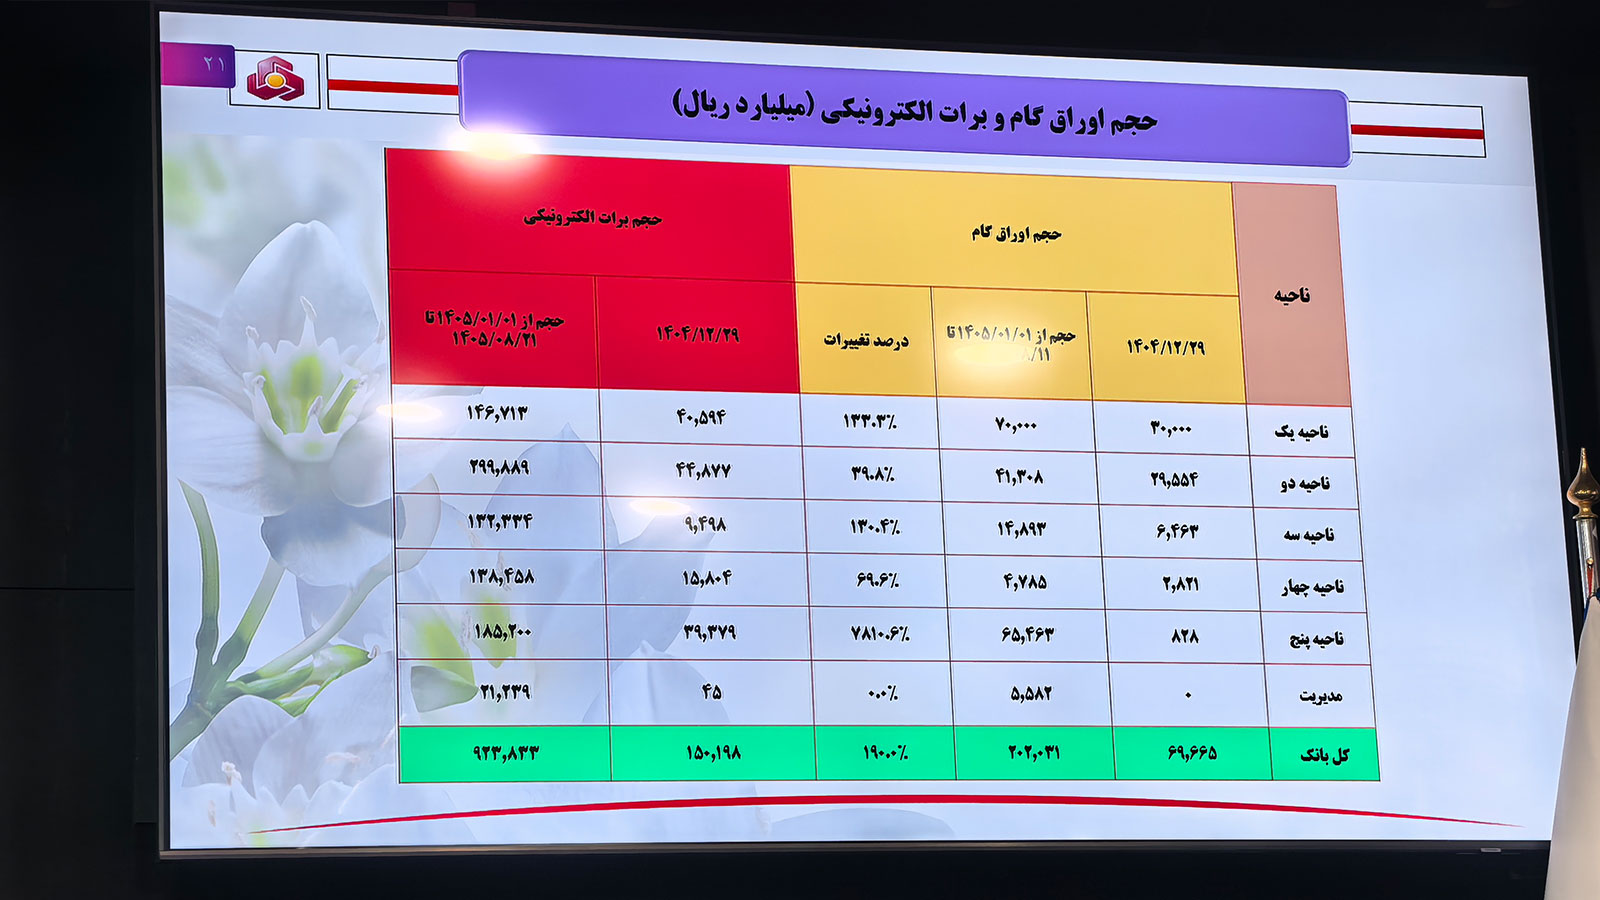
پورعباد در تشریح عملکرد بانک ملت، از صدور حدود ۲۰ همت اوراق گام، ۹۲ همت برات الکترونیکی، هزار و ۲۷۵ کارت رفاهی متصل به گام و انجام ۳٫۴ همت فکتورینگ از ابتدای سال تا زمان ارائه خبر داد.
عملکرد ۴۹۵ همتی ابزارهای تأمین مالی تولید
اسماعیل محمدجانی، مدیر اداره تأمین مالی تولید بانک مرکزی، با اشاره به ظرفیت استفاده بنگاهها از اوراق گام و برات الکترونیکی گفت امکان بهرهگیری از این ابزارها تا ۲۰۰ درصد فروش سال گذشته فراهم شده است. او عملکرد مجموع ابزارهای مورد اشاره را تا زمان نشست، ۴۹۵ همت اعلام کرد.
بخوانید: SCF ایران زیر ذرهبین آمار تازه بانک مرکزی
محمدجانی همچنین گفت عملکرد اوراق گام تا هفته پیش از نشست به ۹۵ همت رسیده است؛ در مقایسه با ۱۸ همت سال گذشته که به تعبیر او، رشدی حدود ۵٫۵ برابری را نشان میدهد. او بر استفاده فعالان اقتصادی از ظرفیتهای ایجادشده و پیگیری اتاق برای دسترسی بنگاهها به آنها تأکید کرد.
او گفت: «برای اوراق گام و برات الکترونیکی، این امکان فراهم شده که بنگاهها تا ۲۰۰ درصد فروش سال گذشته خود از این ظرفیت استفاده کنند. تا الان هم مشکلی نداشتهایم و هر بنگاهی مراجعه کرده، نظام بانکی حمایت کرده است. تا الان ۴۹۵ همت تأمین مالی توسط ابزارهای ما انجام شده است.»
محمدجانی ادامه داد: «اوراق گام تا هفته گذشته ۹۵ همت عملکرد داشته و در مقایسه با سال گذشته که ۱۸ همت بوده، حدود ۵٫۵ برابر شده است.»
اعتبار ۵۰۰ میلیون تومانی خانوار و پنج میلیارد تومانی اصناف
محمدجانی با اشاره به توسعه کانالهای مصرف اوراق گام، کارت رفاهی متصل به این اوراق را یکی از ظرفیتهای ایجادشده معرفی کرد. به گفته او، از این مسیر تا سقف ۵۰۰ میلیون تومان اعتبار برای خانوار فراهم میشود.
او همچنین از «تأمینیار تولید» برای اصناف دارای مجوز نام برد که تا سقف پنج میلیارد تومان اعتبار ایجاد میکند. محمدجانی سهمیه ابلاغشده به شبکه بانکی را ۸۷۰ همت اعلام کرد و استفاده از این ظرفیتها را نیازمند اقدام اتاق و فعالان اقتصادی دانست.
او گفت: «برای اوراق گام کانالهای مصرفی خوبی ایجاد شده است. کارت رفاهی متصل به اوراق گام، تا سقف ۵۰۰ میلیون تومان برای خانوار اعتبار ایجاد میکند. تأمینیار تولید هم برای اصناف دارای مجوز، تا سقف پنج میلیارد تومان اعتبار فراهم میکند.»
محمدجانی افزود: «این ابزارها ایجاد شدهاند و هنر اتاق و فعالان اقتصادی است که بتوانند از آنها استفاده کنند. سهمیه ۸۷۰ همتی هم به شبکه بانکی ابلاغ شده است که باید از این ظرفیت استفاده شود.»
نهادهای غیربانکی چه نقشی در توسعه دارند؟
وحید صیامی، کارشناس بانکی، در این نشست از زاویه دیگری به نقش بانکها در تأمین مالی پرداخت. او با اشاره به تجربه برخی کشورهای آمریکای جنوبی و آفریقا، گفت در اقتصادهایی که هم نظام مالی دولت شکننده است و هم نظام بانکی با ورشکستگی مواجه شده، ادبیات توسعه بر استفاده از ظرفیت نهادهای مالی غیربانکی تأکید میکند.
صیامی توضیح داد در چنین وضعیتی، بانکها ممکن است خود بخشی از مسئله باشند و نتوان از آنها انتظار داشت راهحل اصلی رشد و توسعه را فراهم کنند. او این استدلال را به ادبیات رسمی و بینالمللی توسعه نسبت داد و مسیر نهادهای غیربانکی را در این شرایط قابلتوجه دانست.
او گفت: «در برخی کشورهای آمریکای جنوبی و آفریقا دو ویژگی مشاهده میشود: نخست اینکه نظام مالی دولت شکننده است و دوم اینکه نظام بانکی آنها ورشکسته است. در این وضعیت، ادبیات رسمی و بینالمللی توسعه میگوید بانکها بخشی از راهحل نیستند؛ بانکها خود مشکل هستند و توصیه میشود باید به سراغ نهادهای مالی غیربانکی رفت.»
صیامی افزود: «از این مسیر میتوان به رشد و توسعه کشور امید داشت. وقتی بانکها خود مشکل هستند، انتظار راهحل داشتن از بانکها، دستکم بر اساس این ادبیات، کار عبثی است.»