


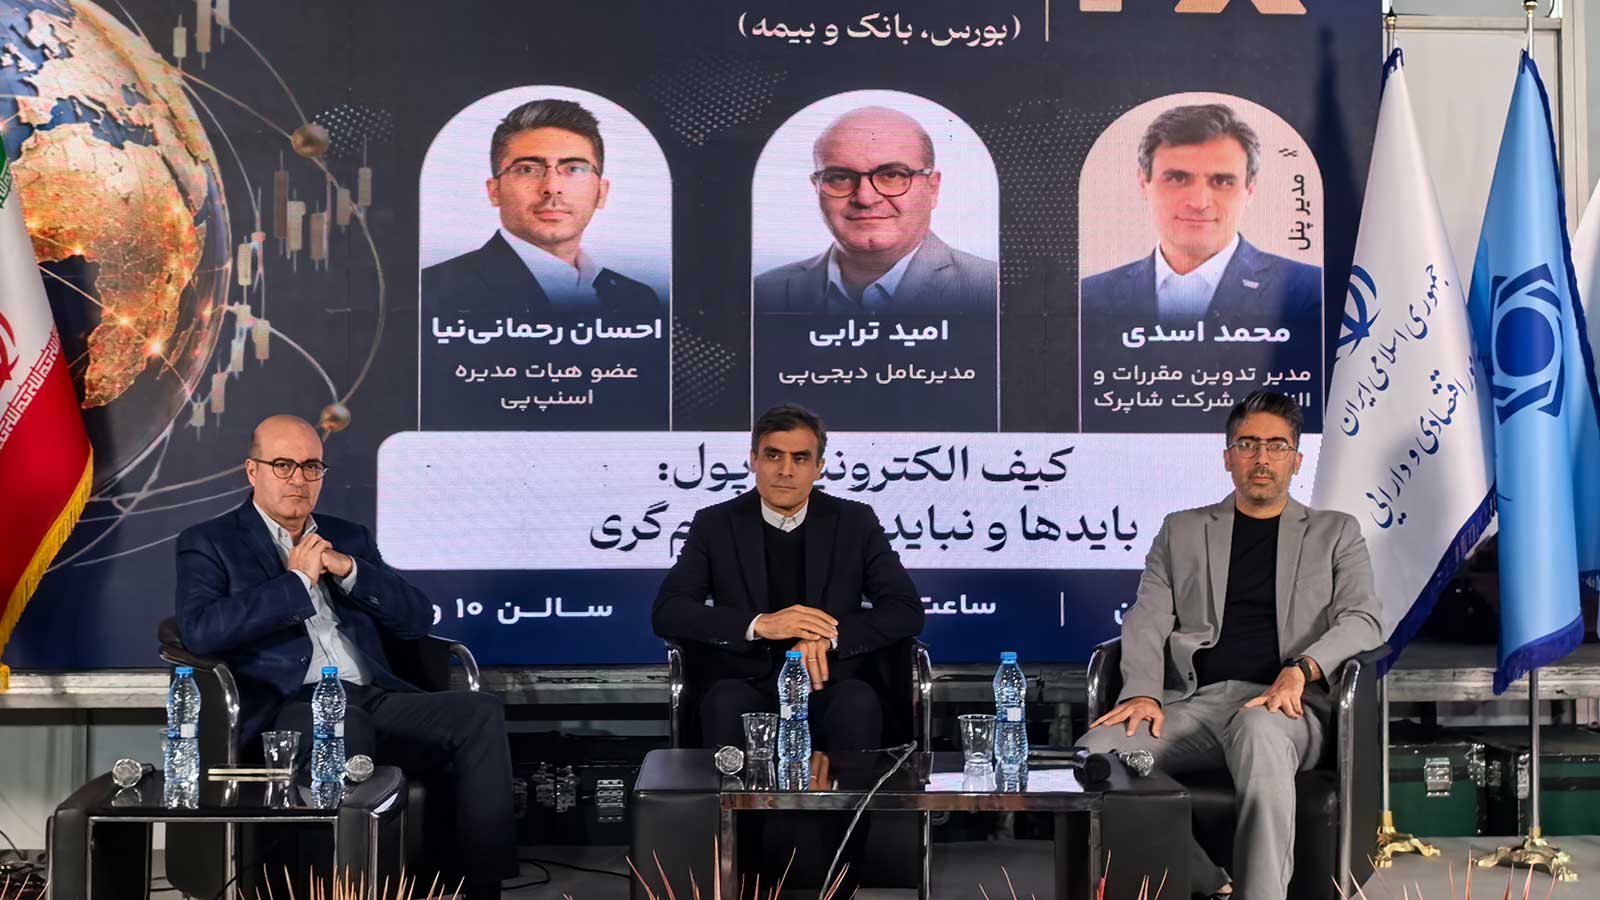
در پنل تخصصی «کیف الکترونیک پول؛ بایدها و نبایدهای تنظیمگری» که سهشنبه ۲۶ آبان ۱۴۰۵ در جریان هجدهمین نمایشگاه بینالمللی نظام مالی، سرمایهگذاری و زیرساختهای دیجیتال برگزار شد، چالشهای توسعه کیف پول الکترونیکی و رویکرد بانک مرکزی در تنظیمگری این ابزار پرداخت بررسی شد.
به گزارش راه پرداخت، در این نشست امید ترابی، مدیرعامل دیجیپی و احسان رحمانینیا، عضو هیئتمدیره اسنپپی درباره ضرورت بازنگری در رویکردهای نظارتی، محدودیتهای کسبوکاری و الزامات توسعه کیف پول الکترونیکی صحبت کردند. محمد اسدی، مدیر تدوین مقررات و الزامات شرکت شاپرک نیز مدیریت پنل را برعهده داشت.
محور اصلی این گفتوگو، ایجاد تعادل میان دغدغههای نظارتی بانک مرکزی و نیاز کسبوکارها به انعطاف برای توسعه کیف پول بود؛ موضوعی که با انتشار پیشنویس جدید دستورالعمل کیف پول از سوی بانک مرکزی، بار دیگر در کانون توجه فعالان صنعت پرداخت قرار گرفته است.
کیف پول؛ راهکاری برای کاهش فشار بر شبکه پرداخت کارتی
محمد اسدی در ابتدای پنل با اشاره به جایگاه پرداخت کارتی در کشور توضیح داد که این روش همچنان فراگیرترین ابزار پرداخت الکترونیکی است و ماهانه بیش از چهارونیم میلیارد تراکنش کارتی در شبکه پرداخت انجام میشود.
او با اشاره به مشکلات ساختاری صنعت پرداخت، از تعداد بالای ابزارهای پذیرش، هزینههای شبکه و مدل کارمزدی بهعنوان برخی از چالشهای موجود نام برد. به گفته اسدی، با وجود تغییراتی که در سالهای گذشته در مدل کارمزدی ایجاد شده، این مدل همچنان با وضعیت بهینه فاصله دارد.
اسدی معتقد است نبود گزینههای جایگزین مناسب برای مصرفکنندگان و پذیرندگان، یکی از موانع اصلاح ساختار پرداخت در کشور است. از نگاه او، گسترش کیف پول الکترونیکی میتواند زمینه ایجاد حق انتخاب بیشتر برای کاربران و کاهش وابستگی به پرداخت کارتی، بهویژه در تراکنشهای خرد، را فراهم کند.
بااینحال، او تأکید کرد که توسعه کیف پول بدون توجه به ملاحظات نهاد ناظر امکانپذیر نیست. ایفای تعهدات ارائهدهندگان خدمات کیف پول در برابر کاربران و پذیرندگان، شفافیت مسیر تراکنشها از مبدأ تا مقصد و جلوگیری از ورود فعالیتهای فاقد الزامات نظارتی به حوزه خدمات بانکی از جمله موضوعاتی بود که اسدی مطرح کرد.
ترابی: بانک مرکزی باید تفاوت کیف پول با سپرده بانکی را به رسمیت بشناسد
امید ترابی، مدیرعامل دیجیپی، در بخش نخست صحبتهای خود بر ضرورت بهرسمیتشناختن تفاوت کیف پول الکترونیکی با سپرده بانکی تأکید کرد.
او معتقد است بخشی از چالشهای تنظیمگری کیف پول از آنجا ناشی میشود که این ابزار با نگاهی مشابه محصولات بانکی مورد بررسی قرار میگیرد؛ درحالیکه کیف پول از نظر کارکرد، تجربه کاربری و مدل اقتصادی تفاوتهایی با سپرده بانکی دارد.
ترابی با اشاره به حجم بالای تراکنشهای خرد در شبکه بانکی توضیح داد که ضرورتی ندارد تمام پرداختهای کممبلغ از زنجیره متداول پرداخت کارتی عبور کنند. به اعتقاد او، کیف پول میتواند بخشی از این تراکنشها را با سازوکاری متفاوت مدیریت کند.
مدیرعامل دیجیپی همچنین به تفاوت کاربرد کیف پول در کسبوکارهای مختلف اشاره کرد. او توضیح داد که در یک پلتفرم ممکن است مهمترین مزیت کیف پول، سرعت و سادگی پرداخت باشد و در پلتفرمی دیگر، ایجاد مشوق برای مشتری، پرداختهای مستمر یا امکان پرداخت بدون ورود دوباره اطلاعات کارت بانکی اهمیت بیشتری داشته باشد.
از نگاه ترابی، مقرراتگذار باید این تفاوتها را بپذیرد و بهجای طراحی یک مدل یکسان برای همه ارائهدهندگان کیف پول، امکان توسعه مدلهای متنوع کسبوکاری را فراهم کند.
او در عین حال تأکید کرد که فعالان بزرگ این حوزه نسبت به موضوعاتی مانند مدیریت ریسک، اعتبار کسبوکار و رعایت الزامات نظارتی حساس هستند و آمادگی اجرای مقررات بانک مرکزی را دارند؛ مشروط بر اینکه این الزامات در عمل قابل اجرا باشند.
ترابی با انتقاد از دستورالعمل سال ۱۳۹۹ کیف پول، اجراپذیری را یکی از مهمترین معیارهای موفقیت مقررات جدید دانست. او همچنین خواستار تناسب الزامات مبارزه با پولشویی با ماهیت و مبالغ تراکنشهای کیف پول شد و این پرسش را مطرح کرد که آیا باید برای تراکنشهای خرد، از جمله مبالغ ۵۰۰ هزار تومان یا یک میلیون تومان، همان سطح از نگرانی و محدودیت را در نظر گرفت یا خیر.
رحمانینیا: تنظیمگری نباید مسیر توسعه کیف پول را مسدود کند
احسان رحمانینیا، عضو هیئتمدیره اسنپپی، نیز در این نشست بر ضرورت ایجاد تعادل میان کنترل ریسک و توسعه کسبوکار تأکید کرد.
او توضیح داد که توسعه کیف پول در کشورهای مختلف عمدتاً با اهدافی مانند کاهش هزینههای پرداخت و گسترش خدمات مالی دنبال شده است؛ بااینحال، دغدغههایی مانند نحوه ایفای تعهدات ارائهدهندگان کیف پول، مدیریت منابع کاربران و کنترل ریسک همواره در کنار توسعه این ابزار وجود داشتهاند.
رحمانینیا معتقد است پاسخ مناسب به این دغدغهها، ایجاد سازوکارهای کنترلی بدون مسدودکردن مسیر توسعه است.
او با اشاره به تجربه دستورالعمل سال ۱۳۹۹ گفت که یکی از مشکلات آن رویکرد، کمتوجهی به الزامات توسعه کیف پول بود.
به گفته رحمانینیا، در بازاری مانند ایران که دسترسی به حساب بانکی و استفاده از کارت بانکی فراگیر است، نمیتوان انتظار داشت کیف پول صرفاً با ایجاد یک ابزار جدید به جایگزین پرداخت کارتی تبدیل شود. برای تحقق این هدف باید مزیت مشخصی برای کاربران ایجاد شود و کسبوکارها نیز امکان ارائه مشوقهای متناسب با مدل اقتصادی خود را داشته باشند.
عضو هیئتمدیره اسنپپی همچنین به نقش کیف پول در افزایش تابآوری زیرساخت پرداخت اشاره کرد. او توضیح داد که در صورت اختلال در شبکه بانکی، کیف پولهای مبتنی بر محیط بسته یا «کلوزلوپ» میتوانند امکان ادامه بخشی از پرداختها را در اکوسیستمهای خود فراهم کنند.
از نگاه او، این ظرفیت میتواند به کاهش وابستگی کامل پرداختهای روزمره به زیرساختهای متمرکز کمک کند.
رحمانینیا ارزیابی خود از پیشنویس جدید دستورالعمل بانک مرکزی را نیز مطرح کرد. او معتقد است این پیشنویس از منظر توجه به ریسک و الزامات نظارتی پیشرفتهایی داشته، اما همچنان در بخشهایی مربوط به توسعه کسبوکار و ایجاد انگیزه اقتصادی برای گسترش کیف پول نیازمند بررسی و گفتوگوی بیشتر است.
نظارت پسینی و گزارشدهی مستمر؛ رویکردی متفاوت در پیشنویس جدید
یکی دیگر از محورهای پنل، تغییر رویکرد نظارت بر تراکنشهای کیف پول بود.
محمد اسدی با اشاره به تفاوت پیشنویس جدید با رویکرد دستورالعمل قبلی توضیح داد که در مدل پیشین، تمرکز بر عبور تراکنشها از یک سوئیچ متمرکز بود؛ اما در رویکرد جدید، به گفته او، قرار نیست لزوماً هر تراکنش از یک سوئیچ مرکزی عبور کند.
او این تغییر را حرکت به سمت نظارت پسینی و گزارشدهی نظارتی توصیف کرد؛ رویکردی که در آن ارائهدهندگان خدمات کیف پول فعالیت خود را انجام میدهند و اطلاعات موردنیاز نهاد ناظر از طریق گزارشهای نظارتی در اختیار آن قرار میگیرد.
اسدی همچنین با اشاره به الزامات مبارزه با پولشویی، فعالیتهایی مانند انتقال، تجمیع و مدیریت وجوه را از موضوعاتی دانست که ضرورت نظارت بر ارائهدهندگان کیف پول را برجسته میکنند.
در ادامه، ترابی بر لزوم محدودشدن مداخله نهاد ناظر به حوزههای ضروری تأکید کرد. او با طرح موضوع نحوه نگهداری منابع کیف پول این پرسش را مطرح کرد که چرا باید کسبوکارها ملزم باشند تمام منابع خود را در یک حساب یا سپرده مشخص نزد یک بانک خاص نگهداری کنند.
به اعتقاد مدیرعامل دیجیپی، ارائهدهنده کیف پول ممکن است براساس ملاحظات مدیریت ریسک، نیاز به توزیع منابع در چند ابزار مالی مورد تأیید نهاد ناظر داشته باشد. از نگاه او، مقررات باید ضمن حفظ نظارت بر منابع کاربران، در نحوه مدیریت منابع و طراحی خدمات نیز انعطاف لازم را فراهم کند.
ترابی پیشنهاد کرد که بانک مرکزی به فعالان بازار اجازه دهد برای دورهای سه تا ششماهه، با رعایت حداقل الزامات ضروری فعالیت کنند و سپس براساس نتایج عملکرد واقعی، درباره اصلاح یا تکمیل محدودیتها تصمیم گرفته شود.
او معتقد است مقرراتگذار نباید تلاش کند تمام مدلهای احتمالی کسبوکار را از قبل پیشبینی و طراحی کند؛ زیرا چنین رویکردی میتواند فرصت نوآوری و تمایز محصول میان ارائهدهندگان کیف پول را محدود کند.
رحمانینیا: گزارشهای نظارتی باید به تصمیم منجر شوند، نه صرفاً انباشت اطلاعات
رحمانینیا در ادامه بحث نظارت پسینی، بر اهمیت شفافیت اطلاعات و ایجاد ارتباط مستمر میان ارائهدهندگان کیف پول و بانک مرکزی تأکید کرد.
او با اشاره به مفهوم تضاد منافع در نظریه نمایندگی توضیح داد که یکی از راهکارهای کاهش نگرانی میان طرفهای مختلف، افزایش شفافیت و افشای داوطلبانه اطلاعات است.
به اعتقاد او، ارائهدهندگان کیف پول میتوانند با انتشار یا ارائه مستمر اطلاعات عملیاتی و شاخصهای مدیریت ریسک، تصویری روشنتر از فعالیت خود در اختیار نهاد ناظر قرار دهند.
رحمانینیا پیشنهاد کرد بانک مرکزی ابتدا شاخصهای نظارتی و حوزههای ریسک موردنظر خود را بهصورت مشخص تعریف کند و سپس از ارائهدهندگان کیف پول بخواهد دادههای مرتبط با این شاخصها را به شکل مستمر ارائه کنند.
او همچنین بر ضرورت یکسانسازی تعاریف شاخصهای گزارشدهی تأکید کرد و توضیح داد که حتی مفاهیمی مانند مانده کیف پول ممکن است در مدلهای مختلف با تعاریف متفاوتی محاسبه شوند.
به گفته رحمانینیا، دریافت گزارش بهتنهایی کافی نیست و نهاد ناظر باید بتواند از دادههای دریافتی برای رصد وضعیت بازار و تصمیمگیری استفاده کند.
از نگاه او، افزایش شفافیت و اعتماد میان بانک مرکزی و ارائهدهندگان کیف پول میتواند زمینه کاهش تدریجی محدودیتهای غیرضروری و توسعه این ابزار پرداخت را فراهم کند.
بخوانید: چرا در سرزمین کارتهای شتابی، کیف پول الکترونیکی جان نمیگیرد؟
ابهام در ممنوعیت خدمات اعتباری ارائهدهندگان کیف پول
یکی از انتقادهای مشخص رحمانینیا به پیشنویس جدید، موضوع محدودیت ارائه خدمات اعتباری از سوی شرکتهای ارائهدهنده کیف پول بود.
او میان استفاده از وجوه کاربران برای اعطای اعتبار و ارائه خدمات اعتباری از محل منابع دیگر تفاوت قائل شد.
رحمانینیا تأکید کرد که وجوهی که کاربران در کیف پول نگهداری میکنند نباید برای اعطای اعتبار استفاده شود و این موضوع را یک اصل پذیرفتهشده در مدیریت منابع کیف پول دانست.
بااینحال، او نسبت به محدودشدن فعالیت اعتباری شخصیت حقوقی ارائهدهنده کیف پول انتقاد کرد و گفت که دامنه چنین محدودیتی باید روشن باشد.
از نگاه او، مشخص نیست ممنوعیت خدمات اعتباری دقیقاً به چه فعالیتهایی اشاره دارد؛ آیا فروش اقساطی محصولات و خدمات خود شرکت را نیز شامل میشود، ارائه خدمات خرید اقساطی به دیگران را محدود میکند یا صرفاً ناظر بر اعطای نوع مشخصی از اعتبار و تسهیلات است؟
رحمانینیا معتقد است این ابهام میتواند بر مدل کسبوکار شرکتهایی که همزمان در حوزه کیف پول و خدمات اعتباری فعالیت دارند اثر بگذارد و لازم است در فرایند تدوین نسخه نهایی دستورالعمل مورد بررسی قرار گیرد.
بخوانید: فراتر از تراکنش؛ تکامل ساختاری کیفپولهای الکترونیکی
تعاملپذیری کیف پولها؛ الزام توسعه یا مداخله در مدل کسبوکار؟
در بخش پایانی پنل، موضوع تعاملپذیری و همپذیرندگی کیف پولها نیز مطرح شد.
اسدی با اشاره به اهمیت فراگیرشدن کیف پول بهعنوان روشی جایگزین برای پرداخت کارتی، این پرسش را مطرح کرد که آیا نهاد ناظر باید برای ایجاد امکان پذیرش کیف پولهای مختلف در شبکه پذیرندگان ورود کند یا این موضوع نیز باید به مدل اقتصادی و تصمیم بازیگران بازار واگذار شود.
ترابی در پاسخ، تعاملپذیری را از موضوعاتی دانست که به اعتقاد او بیش از اندازه تحت تأثیر رویکرد دستورالعمل قبلی قرار گرفته است.
او توضیح داد که در شرایط فعلی، اولویت اصلی باید فراهمکردن امکان فعالیت و توسعه کیف پولهای موجود باشد و الزام به تعاملپذیری نباید به مانعی تازه برای رشد این ابزار تبدیل شود.
مدیرعامل دیجیپی با اشاره به تجربه طرح «کیف پول ایران» نیز میان طراحی یک ابزار پرداخت با اهداف مشخص در شرایط بحران و توسعه کیف پول در فضای رقابتی کسبوکارها تفاوت قائل شد.
به اعتقاد او، حتی اگر مقررات و زیرساختهای لازم برای تعاملپذیری فراهم شود، تا زمانی که مدل اقتصادی کیف پول برای ارائهدهنده و کاربر جذاب نباشد، نمیتوان انتظار داشت استفاده از آن بهصورت پایدار گسترش پیدا کند.
رحمانینیا نیز در ادامه، توجه به اقتصاد کیف پول را پیششرط توسعه آن دانست. او معتقد است بانک مرکزی باید با تعریف چارچوبهای نظارتی و فراهمکردن اختیارات لازم، به کسبوکارها اجازه دهد مدل اقتصادی قابل اتکایی برای کیف پول ایجاد کنند.
او همچنین با اشاره به تراکنشهای خرد و مبالغ پایین پرداختهای کیف پولی، خواستار روشنشدن ریسکهای موردنظر بانک مرکزی در موضوع همپذیرندگی شد.
به گفته رحمانینیا، گسترش پذیرندگی کیف پول میتواند تجربه کاربری را بهبود دهد و به کاهش تمرکز در زیرساخت پرداخت کمک کند؛ مشروط بر اینکه دغدغههای مشخص نهاد ناظر نیز شناسایی و برطرف شوند.
بخوانید: راهنمای فعالسازی کیف پول اعتباری بازنشستگان در طرح تأمین رفاه
دعوت از فعالان صنعت برای ارائه پیشنهاد درباره پیشنویس دستورالعمل
در پایان نشست، محمد اسدی با اشاره به انتشار پیشنویس دستورالعمل کیف پول از سوی بانک مرکزی، از فعالان صنعت خواست دیدگاهها و پیشنهادهای خود را بهصورت مکتوب ارائه کنند.
او توضیح داد که مباحث مرتبط با مدل اقتصادی، الزامات نظارتی و جزئیات کسبوکاری کیف پول گستردهتر از آن است که بتوان همه آنها را در یک پنل ۴۰ دقیقهای بررسی کرد.
به گفته اسدی، پیشنهادهای دریافتی میتوانند پس از دستهبندی و بررسی، در گفتوگوهای تخصصی با حضور نمایندگان شرکتها و ارائهدهندگان پیشنهادها مطرح شوند.
در مجموع، آنچه در این پنل از سوی مدیران دیجیپی و اسنپپی مطرح شد، مخالفت با اصل نظارت بر کیف پول نبود؛ بلکه تأکید آنها بر تفکیک الزامات کنترل ریسک از مداخله در مدل کسبوکار بود. هر دو سخنران پیشنویس جدید را از برخی جهات متفاوت از رویکرد سال ۱۳۹۹ ارزیابی کردند، اما معتقدند اجراپذیری مقررات، شفافیت حدود فعالیت و امکان شکلگیری مدل اقتصادی پایدار، برای توسعه کیف پول در کشور تعیینکننده خواهد بود.




