


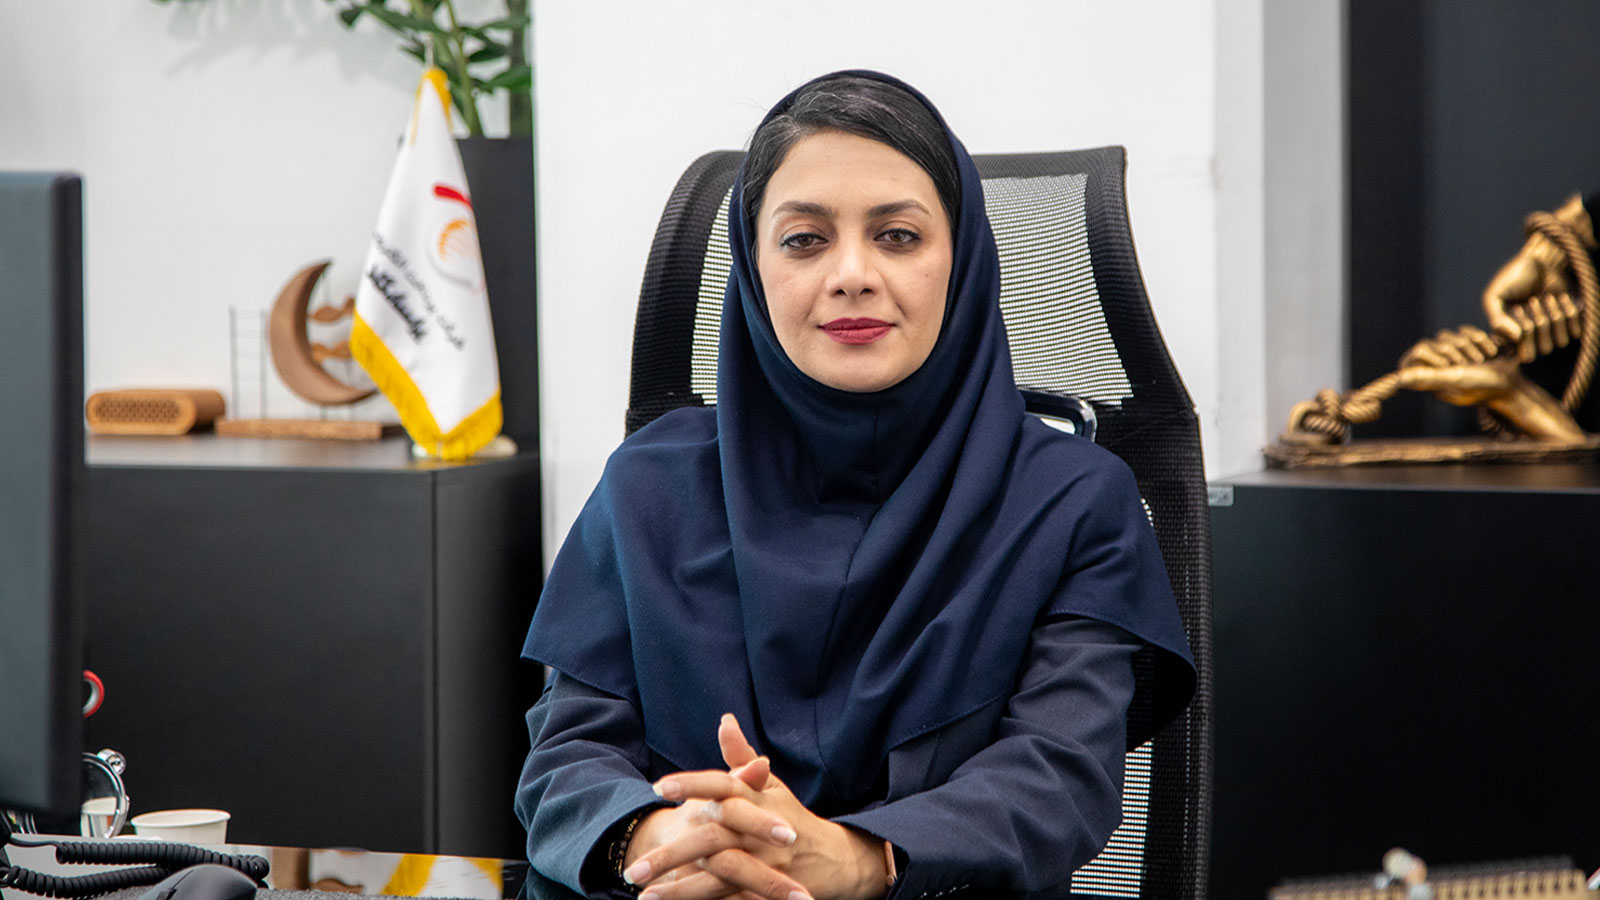
آزاده لطفی، مدیر توسعه سرویسهای ارزش افزوده پرداخت الکترونیک پاسارگاد، معتقد است مزیت رقابتی آینده شرکتهای پرداخت نه صرفاً در تعداد تراکنش، بلکه در شناخت مشتری و پذیرنده، استفاده از داده، شخصیسازی خدمات و تبدیل ابزارهای پرداخت به بخشی از زنجیره ارزش کسبوکار شکل میگیرد.
به گزارش روابط عمومی پرداخت الکترونیک پاسارگاد، صنعت پرداخت از مرحلهای که موفقیت آن عمدتاً با انجام تراکنش و سهم بازار سنجیده میشد، در حال حرکت به سمت مدلی است که کیفیت تجربه کاربر، شناخت رفتار مشتری و توانایی کمک به رشد کسبوکارها اهمیت بیشتری پیدا میکند. آزاده لطفی، مدیر توسعه سرویسهای ارزش افزوده پرداخت الکترونیک پاسارگاد، در گفتوگو با راه پرداخت از آینده IPG، نقش داده در طراحی خدمات، شاخصهای جدید ارزیابی عملکرد و مسیری گفت که میتواند شرکتهای پرداخت را از «ارائهدهنده پرداخت» به «ارائهدهنده ارزش برای مشتری و کسبوکار» نزدیک کند.
در ادامه، متن کامل گفتوگوی راه پرداخت با آزاده لطفی، مدیر توسعه سرویسهای ارزش افزوده شرکت پرداخت الکترونیک پاسارگاد، در خصوص آینده صنعت پرداخت، تغییر انتظارات پذیرندگان از درگاههای اینترنتی، نقش داده و تفکر محصول در خلق ارزش و چشمانداز پنجساله خدمات پرداخت آورده شده است.
صنعت پرداخت بخش زیادی از زندگی روزمره ما شده، اما همچنان مشکلاتی در پرداخت دیده میشود. از نگاه شما، صنعت پرداخت امروز در چه نقطهای ایستاده و مهمترین تغییری که باید در آن اتفاق بیفتد چیست؟
به نظرم صنعت پرداخت از مرحلهای که صرفاً وظیفهاش «انجام موفق تراکنش» بود، عبور کرده. امروز خودِ پرداخت تقریباً تبدیل به یک زیرساخت بدیهی شده و کاربر انتظار دارد پرداخت سریع، امن و بدون اصطکاک انجام شود. بنابراین چالش اصلی آینده، به نظر من، دیگر صرفاً افزایش تعداد تراکنش نیست؛ بلکه تبدیل شدن پرداخت به بخشی از تجربه و زنجیره ارزش مشتری است. یعنی ما باید از خودمان بپرسیم بعد از اینکه پول جابهجا شد، چه ارزشی برای مشتری، پذیرنده یا کسبوکار ایجاد کردیم؟
به عقیده من، اگر PSPها بخواهند در آینده مزیت رقابتی داشته باشند، باید از یک Payment Provider به یک Business/Customer Value Provider نزدیک شوند؛ یعنی از داده تراکنش، شناخت مشتری و پذیرنده، سرویسهای مکمل و شخصیسازی استفاده کنند. در واقع، پرداخت نباید مقصد سرویس باشد؛ باید نقطه شروع یک سرویس ارزشآفرین باشد.
اگر بخواهیم از زاویه کلانتر به صنعت نگاه کنیم، یک شرکت پرداخت امروز دیگر صرفاً با تراکنشها و سهم بازار نمیتواند ارزش ایجاد کند. به نظر شما، یک شرکت پرداخت چه زمانی واقعاً میتواند برای مردم و کسبوکارها ارزش ایجاد کند؟ اگر تجربه کاربر در یک IPG را در نظر بگیریم، چه شاخصهایی باید در کنار حجم و تعداد تراکنش بررسی شود؟
فکر میکنم وقتی یک شرکت پرداخت بتواند از اطلاعات و زیرساختی که در اختیار دارد برای حل یک مسئله واقعی مشتری استفاده کند، آن زمان از یک شرکت «صرفاً تراکنشی» فاصله گرفته و وارد حوزه ارزشآفرینی شده است. مثلاً در IPG فقط نباید بگوییم چند تراکنش موفق داشتیم. باید ببینیم Conversion Rate چقدر است، چند درصد کاربران در فرایند پرداخت ریزش میکنند، نرخ پرداخت موفق چقدر است، زمان انجام تراکنش چقدر است و تجربه کاربر در چه نقاطی دچار اصطکاک میشود.
از طرف پذیرنده هم میتوانیم شاخصهایی مثل Retention، Churn، تعداد مشتریان فعال، تکرار خرید و ارزش طول عمر مشتری را بررسی کنیم. حتی میتوانیم از دادههای تراکنش برای شناخت الگوی کسبوکار استفاده کنیم؛ مثلاً تشخیص بدهیم یک پذیرنده چه زمانی وارد دوره افت فروش شده یا چه تغییری در رفتار مشتریانش اتفاق افتاده. بنابراین به نظرم KPI اصلی باید از «تعداد تراکنش» به سمت کیفیت رابطهای که از طریق پرداخت با مشتری و کسبوکار ایجاد میکنیم، حرکت کند. آنچه قابل حدس است، شاخصهای پیوستگی، پایداری و سرعت برای هر دو ذینفع، پذیرنده (صاحب کسبوکار) و کاربر نهایی، مهم و ارزشمند است.
پرداخت الکترونیک پاسارگاد در IPG، در گزارشهای اخیر جایگاه خود را ارتقا داده و سهم قابلتوجهی از بازار به دست آورده است. از نگاه شما، معنای این اتفاق چیست؟ آیا میتواند نشانه تغییر در انتظارات بازار از یک درگاه پرداخت باشد؟
قطعاً رشد سهم بازار میتواند یک سیگنال مهم باشد، اما من آن را صرفاً به معنای رشد تعداد تراکنش تفسیر نمیکنم. اگر سهم بازار یک سرویس افزایش پیدا میکند، باید بررسی کنیم این رشد دقیقاً از کجا آمده؛ آیا صرفاً پذیرنده جدید جذب کردهایم؟ آیا مشتریان قبلی تراکنش بیشتری داشتهاند؟ آیا نرخ موفقیت بهتر شده؟ یا مثلاً در یک سگمنت خاص عملکرد بهتری داشتهایم؟
از طرف دیگر، به نظرم بازار IPG در حال حرکت از یک بازار کاملاً Commodity به سمت تجربه و سرویس است. یعنی صرفاً اینکه «درگاه داشته باشم» دیگر مزیت محسوب نمیشود. پذیرنده امروز انتظار دارد درگاه برایش پایدار، سریع، قابلتحلیل و قابلتوسعه باشد و علاوه بر پرداخت، به رشد کسبوکارش هم کمک کند. بنابراین ما برای کسب این رشد، فکر کردهایم که چگونه میتوانیم رابطه با پذیرنده را از یک رابطه صرفاً تراکنشی به یک رابطه بلندمدت تبدیل کنیم.
در همین راستا، تدوین و جاریسازی طرح نگهداشت پذیرندگان اینترنتی، بهبود محصول و توسعه قابلیتهای IPG در کنار افزایش سهم بازار، از برنامههای شرکت در این حوزه است. به نظرم ارتقای کیفیت و پایداری خدمات و محصول متناسب با نیازهای در حال تغییر پذیرندگان و در نهایت تبدیل شدن به بخشی از زنجیره ارزش کسبوکار پذیرندگان، کمککننده خواهد بود. در پرداخت الکترونیک پاسارگاد نیز تمرکز بر زنجیره ارزش دادوستد بهعنوان یکی از اهداف بلندمدت مطرح شده و در کنار آن، نیازسنجی مشتریان و تعریف خدمات اختصاصی از جمله رویکردهای مورد توجه شرکت است.
بخوانید: پرداخت الکترونیک پاسارگاد نخستین PSP دارای مجوز سافتپوز شد
بازار پرداخت اینترنتی بسیار رقابتی است و در نگاه اول، بسیاری از سرویسها شبیه یکدیگرند. در چنین بازاری، تمایز یک سرویس پرداخت از کجا ایجاد میشود؟ تکنولوژی، تجربه کاربر، شناخت کسبوکار یا چیز دیگری؟ شاید ترکیب مناسبی از همه اینها.
تکنولوژی و پایداری، بیشتر شرط لازم هستند تا مزیت پایدار. یعنی اگر سرویس کُند یا ناپایدار باشد، طبیعتاً نمیتوانیم تجربه خوبی ایجاد کنیم؛ اما صرفاً سریع و پایدار بودن هم الزاماً باعث تمایز نمیشود. تمایز واقعی میتواند از جایی ایجاد شود که ما مسئله کسبوکار مشتری را بهتر از رقبا بشناسیم و برای آن راهحل طراحی کنیم. مثلاً برای یک پذیرنده، صرفاً داشتن یک درگاه کافی نیست. شاید برای او تحلیل رفتار مشتری، کاهش ریزش، افزایش خرید مجدد، تسویه بهتر یا ابزارهای وفاداری ارزش بیشتری داشته باشد. بنابراین من ترکیب Technology + UX + Data + Business Understanding را عامل تمایز میدانم؛ ولی چیزی که این چهار مورد را به هم وصل میکند، Product Thinking است. یعنی هر آنچه که بتواند ضمن ایجاد تجربهای جذاب برای کاربر، به صاحب کسبوکار تحلیل بیشتری در راستای رشد بدهد.
از طرف دیگر، مشتری IPG فقط مصرفکننده نهایی نیست؛ یک کسبوکار هم پشت آن قرار دارد. یک درگاه خوب باید چه چیزی برای پذیرنده حل کند که صرفاً «دریافت پول» نباشد؟
به نظرم این دقیقاً یکی از جاهایی است که میتوان از پرداخت فراتر رفت. برای یک کسبوکار، پرداخت فقط آخرین مرحله فروش است. قبل و بعد از آن، کلی مسئله وجود دارد. مثلاً اینکه مشتری چرا خریدش را نیمهکاره رها کرده؟ چه زمانی بیشتر خرید میکند؟ چه مشتریانی در حال ریزش هستند؟ چه محصولی بهتر فروخته میشود؟ چه زمانی باید یک پیشنهاد جدید به مشتری ارائه شود؟ اگر IPG بتواند بخشی از این سؤالات را با استفاده از داده و سرویسهای مکمل پاسخ دهد، دیگر فقط یک ابزار دریافت پول نیست؛ تبدیل میشود به ابزار رشد کسبوکار. بنابراین من IPG آینده را بیشتر شبیه یک Business Platform میبینم تا صرفاً یک Payment Gateway. هر ابزاری پس از طی مراحل رشد و رسیدن به بلوغ، برای رشد و توسعه باید خلق ارزش کند.
در حوزه کارت هم همین سؤال مطرح است. مثلاً کارت هدیه در ظاهر یک ابزار پرداخت است، اما میتواند بخشی از یک تجربه بزرگ برای هدیهدهنده، وفاداری یا ارتباط یک برند با مشتری باشد. آیا آینده چنین محصولاتی باید در «خود کارت» دیده شود یا در خدمتی که حول آن ساخته میشود؟
خود کارت بهتنهایی دیگر محصول اصلی نیست؛ کارت بیشتر میتواند Touchpoint یک تجربه بزرگتر باشد. ارزش واقعی زمانی ایجاد میشود که پشت کارت یک سرویس قرار بگیرد یا اثری ایجاد کند که کارت را از یک هدیه نقدی به هدیهای خاص تبدیل کند؛ مثلاً شخصیسازی، پیشنهاد خرید متناسب با گیرنده، تجربه دیجیتال، باشگاه مشتریان یا حتی ارتباط یک برند با مشتری. حتی میتوانیم تصور کنیم کارت هدیه براساس رفتار و ترجیحات مشتری، بخشی از یک تجربه Loyalty در یک حلقه ارزش باشد. بنابراین اگر بخواهم خیلی خلاصه بگویم، آینده کارت در خود کارت نیست؛ در اکوسیستمی است که حول آن ساخته میشود. و این همان جایی است که محصول فیزیکی، سرویس دیجیتال، داده و تجربه مشتری به هم میرسند.
اگر بخواهید یک تصویر از پنج سال آینده ترسیم کنید، وقتی کاربر یا یک کسبوکار با یکی از این سرویسها کار میکند، چه تفاوتی را نسبت به امروز احساس میکند؟
فکر میکنم مهمترین تفاوت این است که کاربر دیگر مجبور نباشد برای دریافت سرویس، خودش همه چیز را جستوجو و انتخاب کند؛ سرویس باید تا حد زیادی هوشمند، شخصیسازیشده و Context-Aware باشد. یعنی سیستم از رفتار و نیاز مشتری شناخت داشته باشد و بتواند در زمان مناسب، سرویس مناسب را پیشنهاد دهد. برای کسبوکار هم انتظار دارم پرداخت از یک ابزار عملیاتی به یک منبع Intelligence تبدیل شود؛ یعنی فقط گزارش ندهد که «چه مقدار فروش داشتی»، بلکه کمک کند بفهمد «چرا این اتفاق افتاده و قدم بعدی چه میتواند باشد». در نهایت، تفاوت اصلی پنج سال آینده از نظر من این است که پرداخت کمتر دیده شود، ولی ارزش بیشتری ایجاد کند. یعنی بهترین تجربه پرداخت شاید همان تجربهای باشد که کاربر اصلاً درگیر خودِ پرداخت نمیشود و سرویس، بخش اصلی نیاز او را در لحظه مناسب حل میکند.




