مدیران صنعت بانکی و استادان دانشگاه معتقدند بانکها برای توسعه خدمات و افزایش بهرهوری، باید از الگوهای سنتی برونسپاری فراتر بروند و به سمت همکاری مبتنی بر شایستگیهای مکمل حرکت کنند. در رویکرد همبانکی، بانکها و سایر بازیگران زیستبوم مالی میتوانند با حفظ استقلال خود، در توسعه زیرساختها، تبادل دانش و خلق ارزش مشترک مشارکت داشته باشند.
به گزارش راه پرداخت، مفهوم «همبانکی» (Co-Banking) بهعنوان رویکردی برای بازتعریف روابط همکاری و رقابت در صنعت بانکداری مطرح شده است. این رویکرد بر شکلگیری اتحادهای راهبردی، شناسایی شایستگیهای مکمل و استفاده مشترک از ظرفیتهای بانکها و سایر بازیگران زیستبوم مالی تأکید دارد.
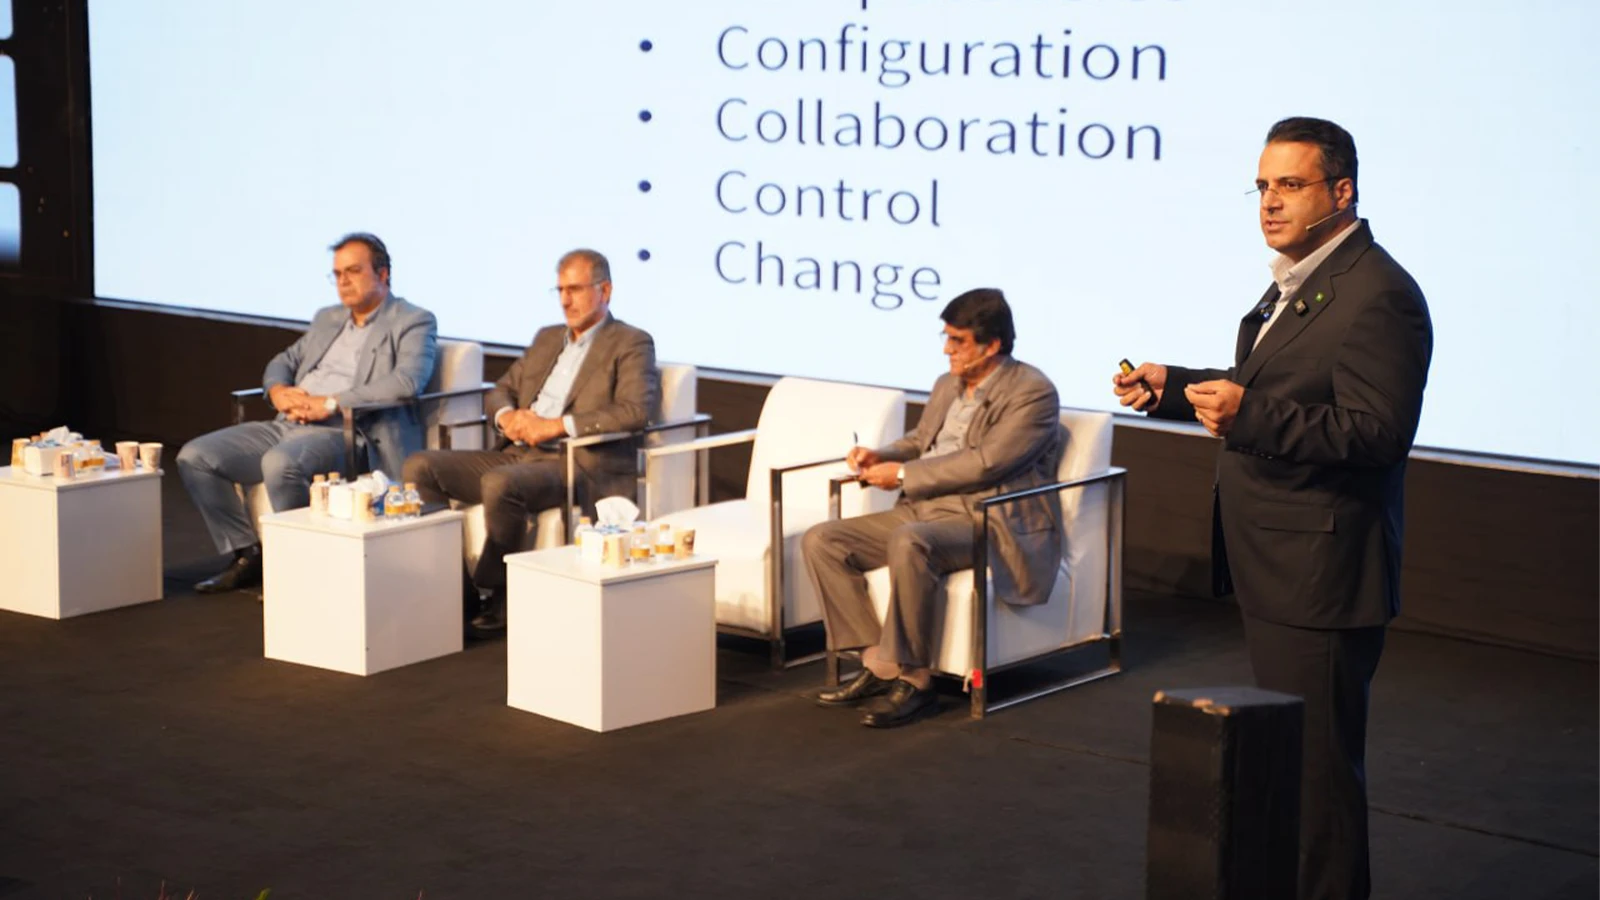
مهدی باستان، مدیرعامل هلدینگ ارتباط فردا، محمدعلی رستگار، عضو هیئتمدیره بانک اقتصاد نوین و پیام حنفیزاده، استادتمام دانشگاه علامه طباطبایی، معتقدند توسعه چنین همکاریهایی میتواند به کاهش سرمایهگذاریهای تکراری، افزایش بهرهوری و تقویت نوآوری در خدمات مالی کمک کند. بااینحال، تحقق این مدل به همسویی منافع، انتخاب شرکای مناسب، تعریف مسئولیتها و تغییر نگرش مدیریتی بانکها نسبت به مالکیت مستقل زیرساختها وابسته است.
همبانکی چه تفاوتی با برونسپاری خدمات بانکی دارد؟
مهدی باستان، مدیرعامل هلدینگ ارتباط فردا و استاد دانشگاه صنعتی شریف، معتقد است همبانکی را نباید صرفاً شکل دیگری از برونسپاری خدمات بانکی دانست؛ زیرا این رویکرد بر مشارکت بلندمدت و بهرهگیری از شایستگیهای مکمل سازمانها استوار است.
به گفته او، برونسپاری معمولاً با هدف کاهش هزینهها، افزایش بهرهوری یا تسریع فرایندهای عملیاتی انجام میشود. در این مدل، یک سازمان بخشی از فعالیتهای خود را به مجموعهای دیگر واگذار میکند تا خدمت مشخصی دریافت کند.
در مقابل، اتحادهای راهبردی با هدف دستیابی به ظرفیتها و خلق ارزشهایی شکل میگیرند که تحقق آنها برای هر یک از طرفین بهصورت مستقل دشوار یا پرهزینه است.
باستان توضیح میدهد که در چنین همکاریهایی، سازمانها بهجای تمرکز صرف بر خرید و فروش خدمات، توانمندیها، منابع و دانش تخصصی خود را در راستای اهداف مشترک به کار میگیرند.
او شناسایی شایستگیهای متمایز شرکا، همسویی منافع، تعیین اهداف مشترک، تعریف مسئولیتها و طراحی سازوکار حکمرانی همکاری را از پیشنیازهای شکلگیری اتحادهای راهبردی اثربخش میداند.
به اعتقاد مدیرعامل ارتباط فردا، موفقیت این اتحادها تنها با امضای توافقنامه یا تعریف یک پروژه مشترک محقق نمیشود؛ بلکه به مدیریت مستمر روابط میان شرکا و وجود سازوکاری مشخص برای تصمیمگیری و پیگیری اهداف وابسته است.
از همکاری بانک با شرکتهای فناوری تا اتحاد راهبردی میان بانکها
باستان برای توسعه مدل همبانکی، مسیری مرحلهای را پیشنهاد میکند که در آن دامنه همکاریها بهتدریج گسترش پیدا میکند.
به گفته او، در مرحله نخست، همبانکی میتواند بر ایجاد اتحاد راهبردی میان یک بانک و سایر بازیگران زنجیره ارزش خدمات بانکی متمرکز باشد. در این مرحله، بانک با استفاده از توانمندیهای مکمل شرکتهای تخصصی، ظرفیتهای عملیاتی و خدماتی خود را توسعه میدهد.
در مراحل بعدی، دامنه این همکاریها میتواند از زنجیره ارزش یک بانک فراتر برود و به شکلگیری اتحادهای راهبردی میان دو یا چند بانک در شبکه ارزش خدمات مالی منجر شود.
باستان معتقد است این مرحله از همکاری به مفهوم «همرقابتی» (Coopetition) نزدیک میشود؛ مفهومی که در آن سازمانها ضمن رقابت در برخی حوزهها، در زمینههایی که منافع مشترک دارند با یکدیگر همکاری میکنند.
او تأکید میکند که اجرای موفق همبانکی نیازمند مدیریت تغییر در سازمانهاست. به اعتقاد باستان، بانکها باید در مراحل ابتدایی بر حوزههایی تمرکز کنند که حساسیت و ریسک کمتری دارند و امکان دستیابی به منافع مشترک در آنها بیشتر است.
در این رویکرد، توسعه همکاریها باید تدریجی باشد و سازمانها از ورود شتابزده به حوزههای حساس و پرریسک فعالیت مشترک خودداری کنند.
همرقابتی چگونه میتواند مناسبات بانکها را تغییر دهد؟
محمدعلی رستگار، عضو هیئتمدیره بانک اقتصاد نوین و استاد دانشگاه تربیت مدرس، همرقابتی را یکی از مفاهیم مرتبط با تحول الگوهای همکاری در صنعت بانکداری میداند.
به گفته او، بانکها میتوانند بدون کنار گذاشتن استقلال سازمانی یا مزیتهای رقابتی خود، در بخشهایی که اشتراک منابع و توانمندیها موجب افزایش بهرهوری و کاهش هزینهها میشود، با یکدیگر همکاری کنند.
رستگار با اشاره به تجربه سایر صنایع توضیح میدهد که رقابت و همکاری لزوماً دو مفهوم متضاد نیستند و سازمانها میتوانند در حوزههایی رقیب و در بخشهایی دیگر شریک راهبردی باشند.
او معتقد است همکاری میان بانکها در گذشته بیشتر به الگوهایی مانند تشکیل کنسرسیوم یا تأمین مالی مشترک محدود بوده است؛ درحالیکه همبانکی میتواند زمینه گسترش این روابط به حوزههای عملیاتی، خدماتی و مالی را فراهم کند.
از نگاه رستگار، توسعه چنین همکاریهایی میتواند به کاهش موازیکاری میان بانکها و استفاده مؤثرتر از منابع و ظرفیتهای موجود کمک کند.
در این مدل، بانکها بهجای سرمایهگذاری مستقل در تمام حوزههای فعالیت، میتوانند بخشهایی از نیازهای مشترک خود را از طریق اتحادهای راهبردی تأمین کنند؛ بدون آنکه الزاماً در تمام فعالیتهای کسبوکاری با یکدیگر مشارکت داشته باشند.
چرا مالکیت مستقل زیرساختها باید مورد بازنگری قرار گیرد؟
پیام حنفیزاده، استادتمام دانشگاه علامه طباطبایی، معتقد است توسعه همبانکی علاوه بر ایجاد همکاریهای جدید، به تغییر نگرش مدیران نسبت به نحوه تأمین و مالکیت زیرساختهای بانکی نیاز دارد.
به گفته او، بانکها برای توسعه قابلیتها و خدمات جدید لزوماً نباید تمامی زیرساختها، منابع و امکانات تخصصی موردنیاز خود را بهصورت مستقل ایجاد کنند.
در مقابل، استفاده از ظرفیتهای مشترک، تبادل دانش و بهرهگیری از توانمندیهای سایر سازمانها میتواند زمینه کاهش سرمایهگذاریهای تکراری و افزایش توان عملیاتی و نوآوری را فراهم کند.
حنفیزاده تأکید میکند که شکلگیری اتحادهای راهبردی نیازمند تصمیمگیری در سطوح عالی مدیریتی است؛ زیرا چنین همکاریهایی میتوانند بر ساختار سازمانی، نحوه تخصیص منابع و مدل کسبوکار بانکها تأثیر بگذارند.
او همچنین با اشاره به مفهوم «همشکلی نهادی» (Isomorphism) توضیح میدهد که فعالیت بانکها در چارچوب قوانین و الزامات نظارتی مشترک، موجب شکلگیری شباهتهایی در ساختار و فرایندهای آنها شده است.
بااینحال، به اعتقاد حنفیزاده، این شباهت ساختاری به معنای یکسان بودن توانمندیهای بانکها نیست و هر مجموعه ممکن است در حوزههایی مانند فناوری، مدیریت عملیات، توسعه محصول یا نوآوری از قابلیتهای متفاوتی برخوردار باشد.
او معتقد است همین تفاوت در شایستگیها میتواند مبنای شکلگیری همکاریهای مکمل و اتحادهای راهبردی میان بانکها باشد.
نقش اتحادهای راهبردی در توسعه زیستبوم مالی
حنفیزاده توسعه همبانکی را محدود به همکاری میان بانکها نمیداند و معتقد است گسترش زیستبوم مالی نیازمند تعامل میان مجموعهای متنوع از بازیگران است.
به گفته او، بانکها، شرکتهای بیمه، کارگزاریها، واسطههای مالی و شرکتهای فناوری اطلاعات میتوانند بر اساس شایستگیها و ظرفیتهای تخصصی خود، در شکلدهی به مدلهای جدید کسبوکار مشارکت کنند.
در این چارچوب، اتحادهای راهبردی میتوانند علاوه بر استفاده مشترک از زیرساختها، زمینه تبادل دانش و تجربه و توسعه قابلیتهایی مانند تحقیقوتوسعه، خلاقیت و نوآوری را فراهم کنند.
این استاد دانشگاه، انتخاب شریک مناسب را یکی از قابلیتهای کلیدی سازمانها در مسیر توسعه چنین همکاریهایی میداند.
به اعتقاد او، بانکها برای شکلدهی به اتحادهای اثربخش باید علاوه بر شناخت توانمندیهای داخلی خود، ظرفیتها و شایستگیهای سایر بازیگران را نیز ارزیابی کنند و سازوکاری مشخص برای مدیریت روابط همکاری داشته باشند.
توسعه همبانکی به تغییر نگرش مدیریتی و حکمرانی مشترک نیاز دارد
دیدگاههای مطرحشده درباره همبانکی نشان میدهد که این مفهوم بیش از آنکه بر واگذاری خدمات به شرکتهای بیرونی متمرکز باشد، بر بازتعریف نحوه خلق ارزش در صنعت بانکداری تأکید دارد.
در این رویکرد، بانکها میتوانند با شناسایی شایستگیهای مکمل و ایجاد اتحادهای راهبردی، بخشی از نیازهای عملیاتی، فناورانه و خدماتی خود را از مسیر همکاری با سایر بازیگران تأمین کنند.
بااینحال، شکلگیری این همکاریها نیازمند عبور از نگاه صرفاً قراردادی به مشارکت و توجه به موضوعاتی مانند همسویی منافع، تقسیم مسئولیتها، حکمرانی مشترک و مدیریت تغییر است.
بر اساس دیدگاههای باستان، رستگار و حنفیزاده، اجرای مرحلهای همکاریها و آغاز مشارکت از حوزههای کمریسک میتواند مسیری برای توسعه همبانکی و گسترش آن از روابط بانک و شرکتهای تخصصی به اتحادهای میانبانکی باشد.
در چنین مدلی، رقابت بانکها در ارائه خدمات و جذب مشتریان میتواند در کنار همکاری آنها برای استفاده بهینه از ظرفیتها، کاهش هزینههای تکراری و توسعه قابلیتهای مشترک ادامه پیدا کند.