تحول دیجیتال در صنعت بانکداری دیگر صرفاً به معنای توسعه خدمات غیرحضوری یا جایگزینی فرآیندهای کاغذی با سامانههای الکترونیکی نیست. بانکها امروز در نقطهای قرار گرفتهاند که فناوری، بیش از هر زمان دیگری، در شکلگیری مزیت رقابتی، بهبود بهرهوری، مدیریت ریسک، شناخت مشتری و توسعه مدلهای جدید کسبوکار نقشآفرینی میکند. بانک اقتصاد نوین نیز طی یک سال گذشته، با تمرکز بر توسعه زیرساختها و محصولات راهبردی، مجموعهای از پروژههای فناورانه را به مرحله عملیاتی رسانده است؛ پروژههایی که از تحول در فرآیندهای اعتباری و حقوقی تا توسعه بانکداری باز، اعتبارسنجی هوشمند، خدمات مالی نوین، باشگاه مشتریان و راهاندازی نئوبانک را در بر میگیرند.
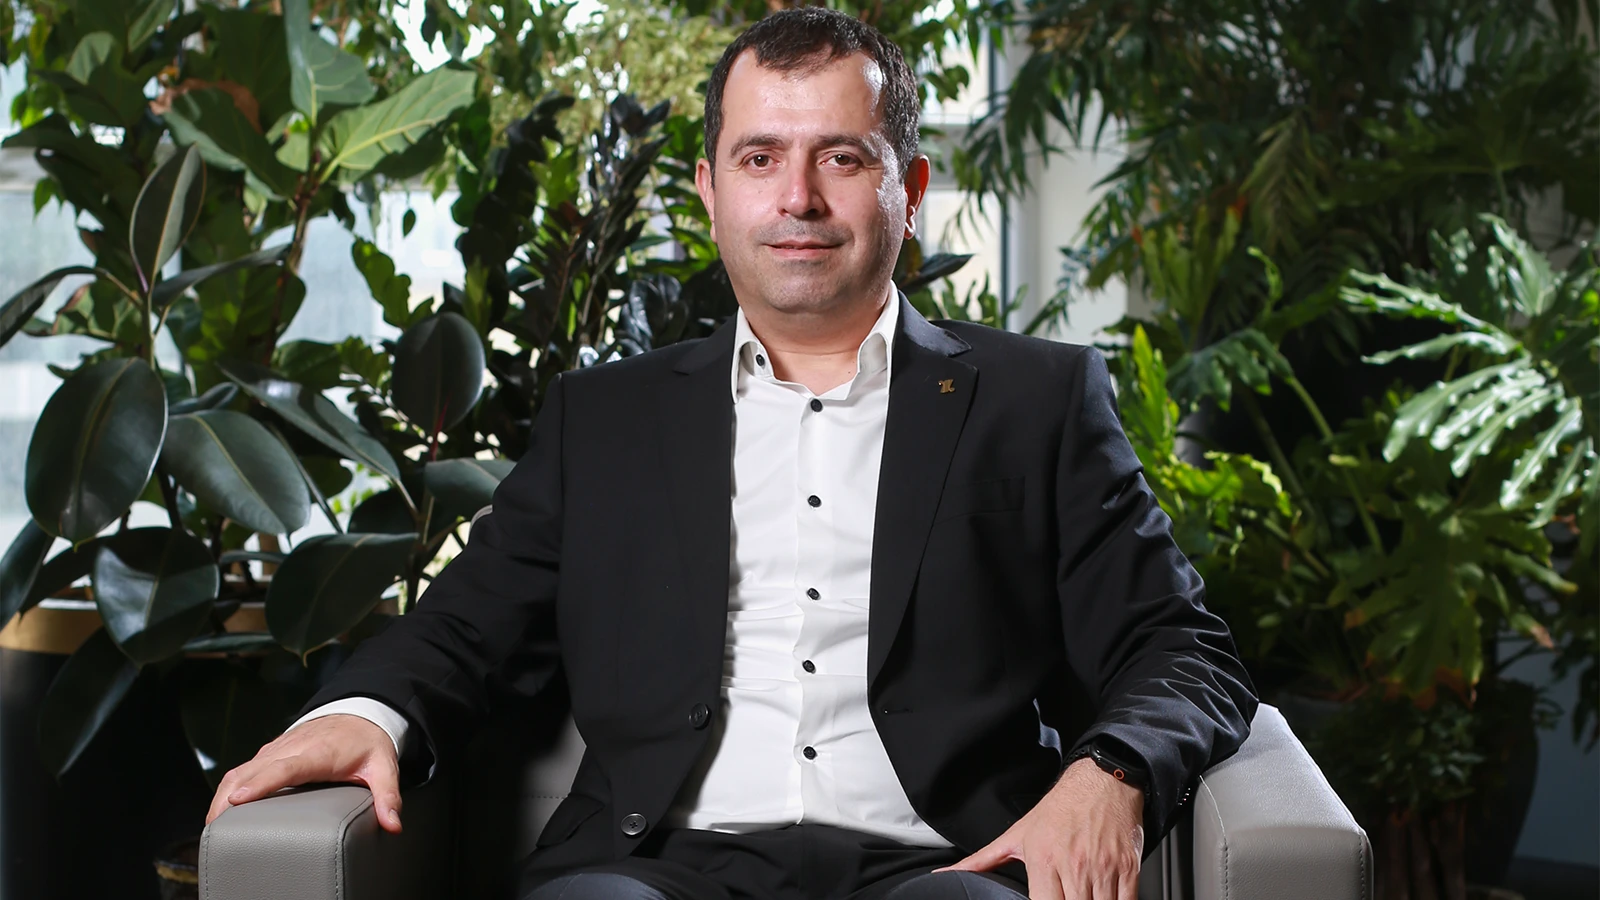
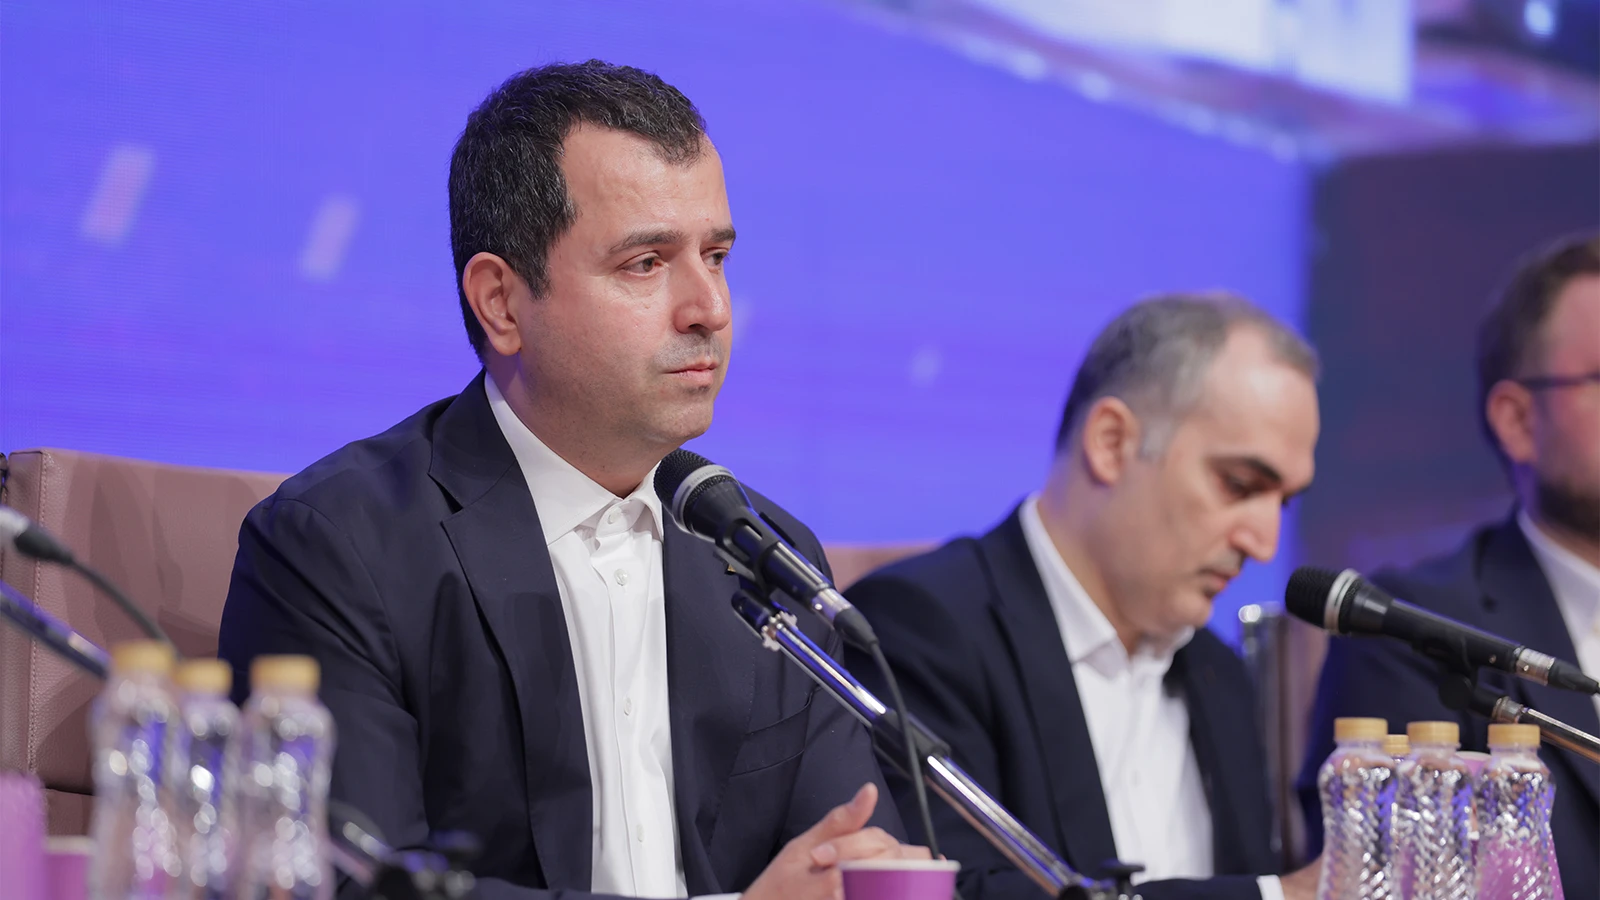
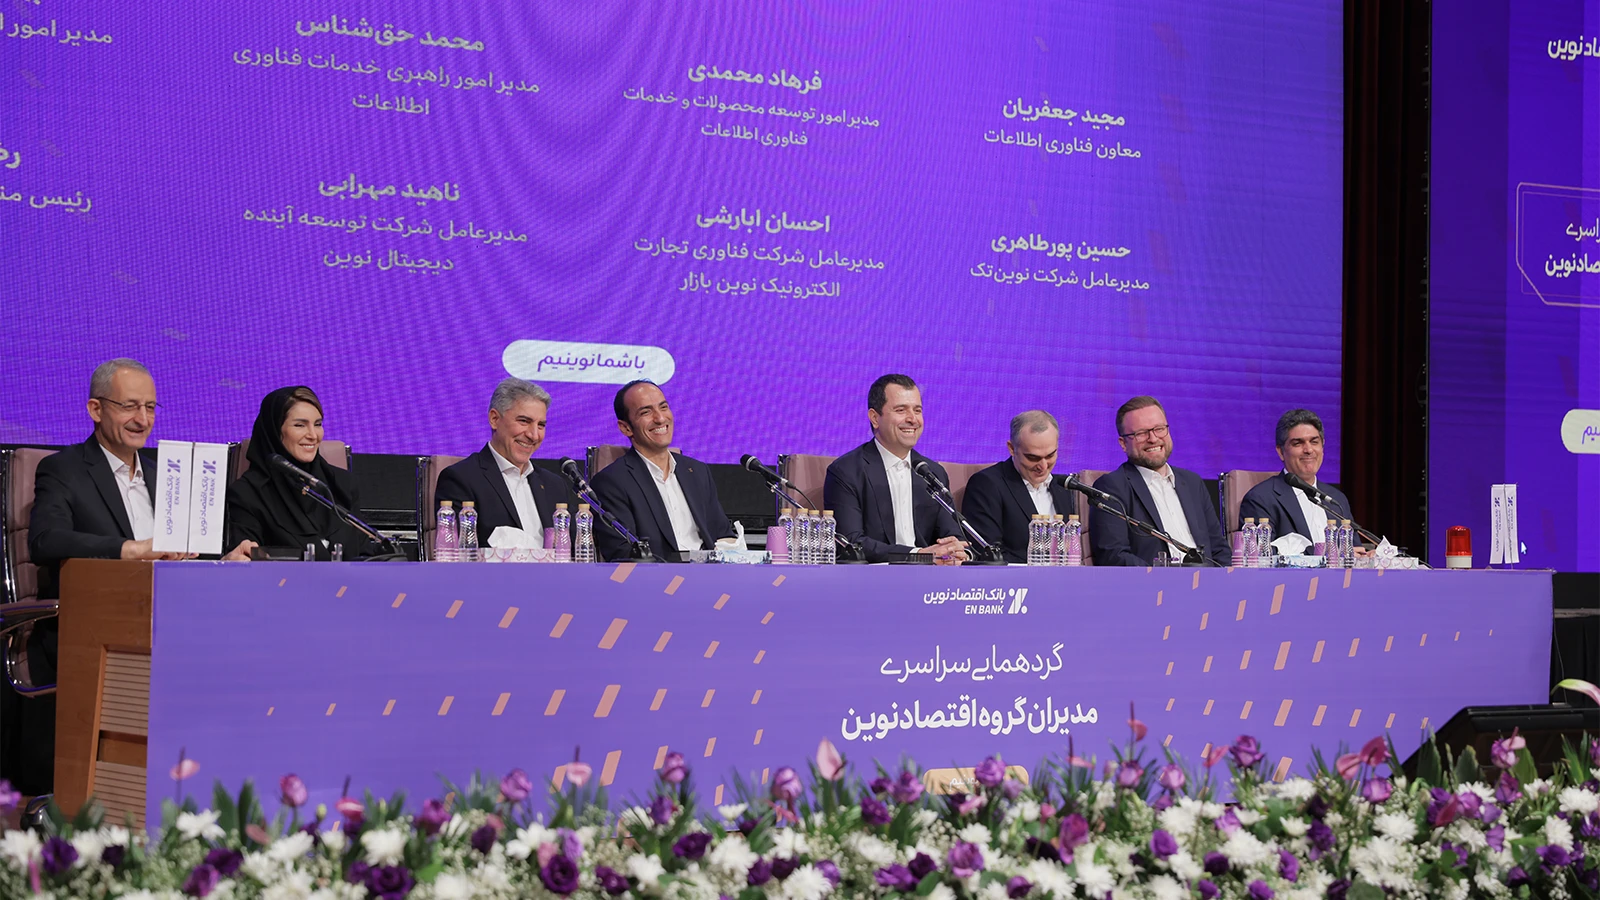
در گردهمایی مدیران ارشد گروه اقتصاد نوین که در پایان مهر ماه برگزار شد، بخش مهمی از این دستاوردها در پنل تخصصی معاونت فناوری اطلاعات معرفی و رونمایی شد. به همین مناسبت، راه پرداخت در گفتوگویی تفصیلی با مجید جعفریان، معاون فناوری اطلاعات بانک اقتصاد نوین، به بررسی عملکرد یکساله این حوزه، ویژگیهای محصولات توسعهیافته، جایگاه فناوری در راهبردهای بانک و چشمانداز پیشروی بانکداری دیجیتال پرداخته است.
پرسش اول: در گردهمایی اخیر مدیران ارشد گروه اقتصاد نوین، شاهد معرفی مجموعهای از محصولات و دستاوردهای حوزه فناوری اطلاعات بودیم. اگر بخواهید عملکرد یک سال گذشته این معاونت را ارزیابی کنید، مهمترین تحولات این دوره را چه میدانید؟
به اعتقاد من، برای ارزیابی عملکرد حوزه فناوری اطلاعات، نباید صرفاً به تعداد پروژههای اجراشده یا سامانههای تولیدشده توجه کنیم. آنچه اهمیت بیشتری دارد، میزان تأثیری است که این پروژهها بر عملکرد واقعی بانک، پایداری سرویسها، کیفیت خدمات، سرعت فرآیندها، بهرهوری کارکنان و تجربه مشتریان میگذارند. فناوری زمانی ارزشمند است که بتواند یک مسئله واقعی را حل کند، فرآیندی را بهبود دهد، هزینهای را کاهش دهد یا فرصت جدیدی برای رشد کسبوکار ایجاد کند.
با همین نگاه، طی یک سال گذشته تلاش کردیم معاونت فناوری اطلاعات بانک اقتصاد نوین را از جایگاه متعارف یک واحد پشتیبان فنی، بیش از پیش به جایگاه یکی از پیشرانهای اصلی تحول و توسعه کسبوکار بانک نزدیک کنیم.
در گردهمایی اخیر مدیران ارشد گروه اقتصاد نوین، فرصت مناسبی فراهم شد تا بخشی از مهمترین نتایج این رویکرد را در پنل تخصصی فناوری اطلاعات معرفی کنیم. نئوبانک نئون، باشگاه مشتریان، سامانه جامع اعتباری، سامانه جامع حقوقی، سامانه هوشمند اعتبارسنجی سنجینو و بَرات از جمله محصولاتی بودند که دستاوردها و قابلیتهای آنها در این گردهمایی تشریح شد.
در کنار این محصولات، زیرساخت بانکداری باز نوینبوم و راهکار تأمین مالی نوینبازار نیز بخش مهم دیگری از برنامه توسعه خدمات فناورانه بانک را تشکیل میدهند. نکته قابل توجه این است که ما درباره مجموعهای از پروژههای پراکنده صحبت نمیکنیم. این محصولات، هرکدام بخشی از یک تصویر بزرگتر هستند و در کنار یکدیگر، میتوانند معماری جدیدی از خدمات بانکی را شکل دهند؛ معماریای که در آن فرآیندهای داخلی، مدیریت ریسک، خدمات مشتریان، تأمین مالی و همکاری با کسبوکارهای بیرونی به یکدیگر متصل میشوند. به بیان دیگر، هدف ما صرفاً تولید چند سامانه جدید نبوده است. تلاش کردهایم در بخشهایی از بانک، روش انجام کار را بازتعریف کنیم.
از سوی دیگر، گستردگی و تنوع این پروژهها و دستیابی به مرحله عملیاتی در چنین بازه زمانی محدودی، در تاریخ ۲۵ساله بانک اقتصاد نوین تجربهای کمسابقه و از جهاتی بیسابقه بوده است. ما در این دوره، بهصورت همزمان در چند حوزه مهم بانکداری حرکت کردهایم؛ حوزههایی که هرکدام بهتنهایی میتوانستند یک برنامه توسعهای مستقل و زمانبر باشند. طبیعتاً تحقق این حجم از فعالیت بدون همراهی و حمایت مدیریت ارشد بانک امکانپذیر نبود. لازم میدانم بهطور ویژه از حمایتهای مستمر و بیدریغ جناب آقای دکتر حسینزاده، مدیرعامل محترم بانک اقتصاد نوین، و اعضای محترم هیئتمدیره قدردانی کنم. نگاه تحولگرا و حمایت آنان در پیشبرد این برنامهها نقش تعیینکنندهای داشته است.
همچنین بخش مهمی از این موفقیت، حاصل تلاش شبانهروزی، مسئولیتپذیری و تعهد همکاران حوزه فناوری اطلاعات و مشارکت مؤثر سایر واحدهای تخصصی بانک است. اجرای چنین پروژههایی فقط به دانش برنامهنویسی و توان فنی وابسته نیست؛ نیازمند شناخت عمیق از فرآیندهای بانکی، همکاری میان واحدهای کسبوکار، اعتبارات، حقوقی، ریسک و عملیات، و البته تصمیمگیری و هماهنگی مستمر است.
پرسش دوم: به نظر میرسد بخشی از این اقدامات بر بازطراحی فرآیندهای داخلی، ارتقای بهرهوری و بهبود مدیریت ریسک بانک متمرکز بوده است. این تحول در عمل چگونه اتفاق افتاده و چه ارزشی برای بانک ایجاد میکند؟
یکی از واقعیتهای بانکداری این است که بخش مهمی از کیفیت خدماتی که مشتری دریافت میکند، به فرآیندهایی وابسته است که اساساً برای او قابل مشاهده نیستند. مشتری ممکن است فقط نتیجه نهایی یک درخواست تسهیلاتی را ببیند، اما پشت این خدمت، مجموعهای از مراحل ثبت اطلاعات، بررسی مدارک، اعتبارسنجی، اخذ استعلام، تصمیمگیری و گردش پرونده وجود دارد. اگر این فرآیندها طولانی، غیرشفاف یا متکی به اقدامات دستی باشند، نتیجه آن نهتنها کاهش رضایت مشتری، بلکه افزایش هزینههای عملیاتی، کاهش بهرهوری و افزایش احتمال بروز خطا خواهد بود.
یکی از مهمترین پروژههایی که با هدف پاسخ به همین مسئله توسعه دادهایم، سامانه جامع اعتباری بانک اقتصاد نوین است. این سامانه با هدف دیجیتالیسازی یکپارچه فرآیندهای تسهیلاتی مشتریان حقوقی طراحی شده و تلاش میکند تمامی مراحل تشکیل و بررسی پرونده اعتباری، از ثبت درخواست و جمعآوری مدارک تا ارزیابی، اعتبارسنجی و گردش الکترونیکی پرونده را در یک بستر واحد مدیریت کند. اهمیت این سامانه صرفاً در حذف کاغذ یا الکترونیکی کردن مدارک نیست. موضوع اصلی این است که فرآیند اعتباری بانک، ساختارمند، قابل ردیابی و مبتنی بر اطلاعات یکپارچه شود.
از نگاه ما، سرعت در اعطای تسهیلات اهمیت دارد، اما سرعت بدون دقت در بانکداری یک مزیت محسوب نمیشود. هدف این است که همزمان با تسهیل فرآیند، کیفیت تصمیمگیری اعتباری نیز ارتقا پیدا کند. در همین راستا، سامانه سنجینو بهعنوان یکی از اجزای کلیدی معماری اعتباری بانک توسعه یافته است. سنجینو با بهرهگیری از دادههای مالی، سوابق و تعهدات اعتباری و شاخصهای تحلیلی، امکان ارزیابی دقیقتر وضعیت اعتباری مشتریان حقیقی و حقوقی را فراهم میکند.
موضوع مهم دیگر، مدیریت مطالبات و پروندههای حقوقی است. در همین زمینه، سامانه جامع حقوقی بانک اقتصاد نوین بهعنوان یکی دیگر از محصولات راهبردی توسعه پیدا کرده است. در یک بانک، تعدد پروندههای حقوقی و مطالباتی و پراکندگی اطلاعات مرتبط با آنها میتواند مدیریت و پیگیری پروندهها را با دشواری مواجه کند. سامانه جامع حقوقی با ایجاد یک بستر متمرکز، امکان ثبت، مدیریت و پیگیری پروندهها و مشاهده وضعیت آنها را فراهم میکند.
در مجموع، سامانه جامع اعتباری، سنجینو و سامانه جامع حقوقی را باید سه بخش مکمل از یک زنجیره دانست؛ زنجیرهای که از بررسی و اعطای اعتبار آغاز میشود و تا نظارت، مدیریت تعهدات و پیگیری مطالبات ادامه پیدا میکند.
پرسش سوم: یکی از موضوعات مهم در بانکداری امروز، حرکت از سامانههای مستقل به سمت اکوسیستمهای دیجیتال و تصمیمگیری مبتنی بر داده است. بانک اقتصاد نوین در این زمینه چه رویکردی را دنبال میکند؟
من معتقدم آینده رقابت در صنعت بانکداری صرفاً متعلق به بانکی نیست که تعداد بیشتری خدمت ارائه میکند؛ بلکه متعلق به بانکی است که بتواند خدمات خود را هوشمندانهتر، سریعتر و در زمان و مکان مناسبتری در اختیار مشتری قرار دهد. برای تحقق چنین هدفی، دو موضوع اهمیت اساسی دارد: نخست، توانایی اتصال و تعامل با سایر بازیگران اقتصاد دیجیتال و دوم، توانایی شناخت دقیق مشتری و استفاده مؤثر از دادهها.
در موضوع نخست، یکی از محصولات راهبردی بانک اقتصاد نوین، بستر بانکداری باز نوینبوم است. نوینبوم در واقع بستری است که امکان ارائه امن، استاندارد و کنترلشده خدمات بانکی از طریق رابطهای برنامهنویسی یا API را فراهم میکند. در مدل سنتی، بسیاری از خدمات بانکی صرفاً از طریق کانالهای متعلق به خود بانک، مانند شعبه، اینترنتبانک یا همراهبانک، ارائه میشدند. اما بانکداری باز این امکان را فراهم میکند که خدمات بانکی، با رعایت ضوابط امنیتی، حقوقی و مجوزهای لازم، در فرآیندها و پلتفرمهای کسبوکارهای دیگر نیز قابل استفاده باشند. نوینبوم با برخورداری از قابلیت مدیریت و انتشار APIها، کنترل دسترسی، استانداردسازی ارتباطات و مدیریت متمرکز سرویسها، بستری برای توسعه این نوع همکاریها ایجاد میکند.
اما ضلع دوم این رویکرد، شناخت مشتری است. ما در صنعت بانکداری حجم قابل توجهی از داده در اختیار داریم؛ از اطلاعات تراکنشی و سپردهای گرفته تا سوابق تسهیلات، استفاده از خدمات و الگوهای تعامل مشتریان. با این حال، صرف داشتن داده به معنای شناخت مشتری نیست. داده زمانی ارزشمند میشود که بتوانیم از آن برای ارائه خدمت بهتر، تصمیمگیری دقیقتر و ایجاد تجربهای متناسب با نیاز هر مشتری استفاده کنیم. بر همین مبنا، باشگاه مشتریان بانک اقتصاد نوین با رویکردی متفاوت از الگوهای سنتی وفادارسازی طراحی و توسعه یافته است.
باشگاه مشتریان بانک اقتصاد نوین، با رویکردی دادهمحور، امکان تجمیع و تحلیل اطلاعات مرتبط با تعاملات مشتری در بخشهای مختلف بانک را فراهم میکند. هدف این است که بهتدریج تصویری یکپارچه از مشتری و رفتار او شکل بگیرد؛ تصویری که فقط به تعداد تراکنش یا مانده حساب محدود نباشد، بلکه استفاده از خدمات مختلف بانکی، تسهیلات، بیمه و سایر تعاملات را نیز در بر گیرد.
پرسش چهارم: در کنار توسعه زیرساختها و فرآیندهای داخلی، ورود به بازارهای جدید و ارائه نسل تازهای از خدمات مالی نیز در دستور کار بانک قرار گرفته است. مهمترین اقدامات این حوزه را چگونه ارزیابی میکنید؟
یکی از مهمترین تغییراتی که در صنعت بانکداری رخ داده، تحول در انتظارات مشتریان است. نسل جدید مشتریان، خدمات مالی را بخشی از زندگی دیجیتال خود میدانند و انتظار دارند خدمات بانکی نیز به همان اندازه ساده، سریع، در دسترس و شخصیسازیشده باشند که سایر خدمات دیجیتال مورد استفاده آنها هستند. در چنین فضایی، دیگر نمیتوان با همان منطق گذشته، صرفاً خدمات سنتی بانکداری را به یک اپلیکیشن منتقل کرد و انتظار داشت که پاسخگوی تمامی نیازهای نسل جدید باشیم. این موضوع یکی از دلایل اصلی شکلگیری پروژه نئون، نخستین نئوبانک اقتصاد نوین بوده است.
بانک اقتصاد نوین بهعنوان نخستین بانک خصوصی کشور، از ابتدای فعالیت خود با رویکردی متفاوت وارد صنعت بانکداری شد. معتقدم امروز نیز این فرصت وجود دارد که همان روحیه نوآوری و تحولخواهی، در قالب نسل تازهای از خدمات بانکی تجلی پیدا کند. نئون با ابتکار عمل و سرمایهگذاری شرکت نوینتک و با حمایت بانک اقتصاد نوین شکل گرفته و توسعه آن با تمرکز ویژه بر نیازها و رفتارهای نسل جدید کاربران، بهویژه نسل Z، دنبال شده است. از همان ابتدا تلاش کردیم نئون را صرفاً بهعنوان یک اپلیکیشن جدید بانکی تعریف نکنیم. هدف ما ایجاد یک تجربه متفاوت از بانکداری است؛ تجربهای که در آن سادگی، سرعت، طراحی کاربرمحور و یکپارچگی خدمات، از نخستین مراحل ارتباط مشتری با بانک تا استفاده روزمره از خدمات مالی، مورد توجه قرار گیرد.
برای پیشبرد این پروژه، تیمی متشکل از متخصصان باتجربه و نوآور در حوزههای بانکداری، پرداخت، بازار سرمایه، بیمه و توسعه پلتفرمهای دیجیتال گرد هم آمدهاند. این ترکیب تخصصی، به همراه رویکرد چابک در طراحی و توسعه، یکی از ظرفیتهای مهم پروژه به شمار میرود. نئون همچنین بستری برای حرکت به سمت ارائه خدمات شخصیسازیشده و بهرهگیری از فناوریهای جدید، بهویژه هوش مصنوعی، خواهد بود. تصور ما از آینده نئوبانک این نیست که فقط خدمات بانکی را سریعتر انجام دهد؛ بلکه باید بتواند نیازهای مشتری را بهتر درک کند، تعامل سادهتری ایجاد کند و در نهایت بخشی از زندگی مالی روزمره او شود.
در همین راستا، شکلگیری یک هویت مستقل، جوانپسند و نوآورانه برای نئون نیز اهمیت زیادی دارد. این هویت میتواند ضمن حفظ پشتوانه و اعتبار بانک اقتصاد نوین، امکان ارتباط مؤثرتر با گروههایی از مشتریان را فراهم کند که رفتار و انتظارات متفاوتی نسبت به نسلهای گذشته دارند.
در گردهمایی اخیر مدیران ارشد گروه اقتصاد نوین نیز نئون حضور فعالی داشت و مدیران توانستند با نصب اپلیکیشن و استفاده از محیط آن، از نزدیک با قابلیتهای محصول آشنا شوند. این موضوع نشاندهنده عبور پروژه از مرحله ایده و طراحی و ورود آن به مرحله تجربه عملی محصول است؛ هرچند توسعه قابلیتهای جدید، متناسب با نقشه راه آن، همچنان ادامه خواهد داشت.
اما توسعه خدمات جدید در بانک اقتصاد نوین تنها به حوزه بانکداری خرد و مشتریان نسل جدید محدود نشده است. یکی دیگر از حوزههای راهبردی مورد توجه ما، تأمین مالی زنجیره تولید و توسعه ابزارهای نوین اعتباری است. در همین زمینه، توسعه و عملیاتیسازی برات الکترونیکی سپامی بانک اقتصاد نوین را در دستور کار قرار دادهایم. برات الکترونیکی یکی از ابزارهایی است که میتواند در تأمین مالی مبادلات میان خریداران و فروشندگان نقش مهمی ایفا کند. از نگاه ما، توسعه برات الکترونیکی فقط راهاندازی یک خدمت جدید نیست؛ بخشی از حرکت بانک به سمت استفاده مؤثرتر از ابزارهای نوین تأمین مالی و حمایت از بخش واقعی اقتصاد است.
موضوع مهم دیگر، توسعه نوینبازار بهعنوان پیشران خدمات لندتک و تأمین مالی خرید در اکوسیستم اقتصاد نوین است. نوینبازار با تمرکز بر توسعه راهکارهای اعتباری و تسهیلات خرید کالا و خدمات، ظرفیت ایجاد ارتباط مؤثرتر میان بانک، سازمانها، تأمینکنندگان و مشتریان نهایی را فراهم میکند. یکی از ظرفیتهای مهم این محصول، انعقاد تفاهمنامههای سازمانی برای ارائه تسهیلات خرید کالا به کارکنان شرکتها و سازمانهاست. این رویکرد از یک سو به ارتقای قدرت خرید و رفاه خانوارها کمک میکند و از سوی دیگر میتواند با افزایش تقاضای مؤثر، به تقویت فروش تولیدکنندگان و تأمینکنندگان معتبر منجر شود. در این مدل، بانک صرفاً یک تأمینکننده منابع مالی نیست؛ بلکه در طراحی یک زنجیره ارتباطی میان سازمان، مصرفکننده و عرضهکننده کالا یا خدمت نقشآفرینی میکند.
پرسش پنجم: با توجه به تنوع و گستردگی پروژههایی که به آنها اشاره کردید، این دستاوردها چه تأثیری بر آینده بانک اقتصاد نوین خواهند داشت و مهمترین اولویتهای شما برای ادامه این مسیر چیست؟
اجازه بدهید ابتدا بر یک نکته تأکید کنم: آنچه طی یک سال گذشته در حوزه فناوری اطلاعات بانک اقتصاد نوین اتفاق افتاده، از نظر حجم اقدامات، تنوع محصولات و اهمیت راهبردی پروژهها بسیار ارزشمند است، اما من شخصاً اعتقاد دارم که این تازه آغاز مسیر است. ما در این دوره توانستهایم مجموعهای از محصولات و خدمات مهم را در بازهای محدود، با تلاش شبانهروزی همکاران و هماهنگی مؤثر با سایر بخشهای بانک، طراحی، توسعه و به مرحله عملیاتی برسانیم. این موضوع بهخودیخود دستاورد بزرگی است، اما ارزش واقعی این سرمایهگذاریها از زمانی آشکارتر خواهد شد که ظرفیت کامل آنها در مقیاس عملیاتی بانک مورد استفاده قرار گیرد.
بنابراین، یکی از اولویتهای اصلی ما در دوره پیشرو، افزایش عمق بهرهبرداری از محصولات عملیاتیشده، توسعه قابلیتهای تکمیلی، ارتقای یکپارچگی میان سامانهها و سنجش مستمر نتایج واقعی آنها خواهد بود.
نکته مهم دیگری که مایلم بر آن تأکید کنم، نقش سرمایه انسانی و کارآفرینی در آینده بانک اقتصاد نوین است. فناوری اطلاعات، پیش از آنکه متکی بر تجهیزات، زیرساختها و سامانهها باشد، بر دانش، خلاقیت و توانمندی انسانهایی استوار است که آینده را میسازند.
طی یکسال گذشته، با رویکردی هدفمند در حمایت از کارآفرینی، جذب استعدادهای جوان و توسعه کسبوکارهای فناورانه، توانستهایم جمع قابلتوجهی از نخبگان، متخصصان و کارآفرینان خلاق و باانگیزه را در شرکتهای زیرمجموعه و اکوسیستم فناوری و نوآوری بانک اقتصاد نوین گرد هم آوریم. جوانانی که با امید به آینده، انگیزه بالا و روحیه کارآفرینی، نهتنها در توسعه محصولات و تحقق دستاوردهای امروز بانک نقشآفرینی میکنند، بلکه در حال شکلدادن به نسل جدیدی از کسبوکارها و خدمات مالی و بانکی در بانک و یا شرکتهای گروه مالی اقتصاد نوین هستند. در حوزه شرکتهای گروه مالی اقتصاد نوین نیز طی یکسالونیم گذشته، اقدامات راهبردی و تحولآفرین قابلتوجهی صورت گرفته که دستاوردهای ارزشمند آن، علاوه بر ارتقای عملکرد و تقویت جایگاه رقابتی این شرکتها، نقش مؤثری در توسعه ظرفیتهای گروه و تحقق اهداف کلان بانک اقتصاد نوین داشته است.
در شرکت پرداخت نوین آرین طی یکسالونیم گذشته شاهد تحولی چشمگیر در شاخصهای عملکردی و جایگاه رقابتی بودهایم؛ تحولی که نتایج آن بهروشنی در گزارشها و بولتنهای رسمی شاپرک قابل مشاهده است. امروز پرداخت نوین با در اختیار داشتن بزرگترین شبکه پایانههای فروشگاهی کشور، متشکل از حدود ۲ میلیون دستگاه کارتخوان و سهم ۱۷ درصدی از بازار، گستردهترین شبکه پذیرندگی را در اختیار دارد و از نظر تعداد پایانههای تراکنشدار نیز جایگاه نخست صنعت پرداخت را به خود اختصاص داده است. نکته حائز اهمیت آن است که این توسعه صرفاً به گسترش کمی شبکه محدود نبوده، بلکه با بهبود معنادار عملکرد و افزایش سهم بازار همراه شده است؛ بهگونهای که شرکت طی این مدت توانسته در حوزه تراکنشهای کارتخوان، از رتبه پنجم به رتبه سوم صنعت پرداخت صعود کند.
سرمایهگذاری در توسعه و بهسازی زیرساختها موجب شده پرداخت نوین با کاهش ۵۰ درصدی خطاهای پذیرندگی، رتبه نخست صنعت را در شاخص کمترین خطای پذیرندگی به دست آورد و بر اساس گزارشهای شاپرک، پایدارترین شبکه پرداخت کشور را در اختیار داشته باشد. همچنین پرداخت نوین تنها شرکت ارائهدهنده خدمات پرداخت دارای سایت پشتیبان مورد تأیید شاپرک است که توانسته در ممیزی مربوط به این حوزه امتیاز کامل را کسب کند. موفقیتی که نشان میدهد رشد پرداخت نوین صرفاً در شاخصهای سهم بازار و تعداد تراکنشها نبوده، بلکه در کیفیت خدمات، قابلیت اطمینان، امنیت و بلوغ عملیاتی نیز اتفاق افتاده است.
در همین دوره، توسعه سوپراپلیکیشن «سان» را نیز دنبال کردهایم تا با ایجاد بستری یکپارچه برای ارائه خدمات مالی و پرداخت و پاسخگویی به نیازهای پذیرندگان، ارتباط شرکت با مشتریان از سطح ارائه خدمات کارتخوان فراتر رود. بستری که علاوه بر خدمات مالی و پرداخت روزمره، امکانات اختصاصی برای پذیرندگان دستگاههای کارتخوان از جمله مشاهده و مدیریت تراکنشها، درخواست خدمات و دسترسی به پشتیبانی را فراهم کرده و با گسترش خدمات خود در حوزههایی نظیر گردشگری، بیمه و سلامت، به یکی از ابزارهای توسعه اکوسیستم خدمات دیجیتال گروه اقتصاد نوین تبدیل شده است.
معتقدم دستاوردهای این دوره، پرداخت نوین آرین را به یکی از مهمترین ظرفیتهای گروه اقتصاد نوین برای توسعه بانکداری خرد، گسترش خدمات دیجیتال و خلق ارزش برای مشتریان تبدیل کرده است.
یکی دیگر از اقدامات مهم ما در یکسالونیم اخیر، گسترش دامنه فعالیتها و تقویت جایگاه شرکت نوینتک بهعنوان بازوی سرمایهگذاری و فناوری بانک اقتصاد نوین بوده است. امروز نوینتک با بهرهگیری از مجموعهای از نیروهای جوان، متخصص، توانمند و خلاق در حوزههای مختلف فناوری، سرمایهگذاری، نوآوری و توسعه کسبوکار، به یکی از ظرفیتهای راهبردی و ارزشمند بانک تبدیل شده است.
این شرکت با شکلدهی به اکوسیستمی متنوع از سرمایهگذاریها و کسبوکارهای نوآورانه، تحقق مفهوم «سبک زندگی نوین» را دنبال میکند؛ اکوسیستمی که با توسعه محصولات و خدمات در حوزههای مختلف مالی، بانکی و نیازهای روزمره زندگی، در تلاش است تجربهای یکپارچه و متفاوت برای مشتریان بانک اقتصاد نوین فراهم آورد. در حوزه توسعه فناوری نیز نوینتک با برعهدهگرفتن طراحی، توسعه و پیادهسازی بخش قابلتوجهی از سامانهها و سرویسهای مورد نیاز بانک، جایگاه خود را بهعنوان یک پشتوانه تخصصی، توانمند و قابلاتکا تثبیت کرده است.
شکلگیری تیمهای فنی منسجم و برخورداری از دانش تخصصی در حوزههای مختلف، این امکان را فراهم آورده است که نیازهای فناورانه بانک با چابکی بیشتر، سرعت بالاتر و متناسب با الزامات کسبوکار پاسخ داده شوند. در واقع، امروز بانک اقتصاد نوین از ظرفیتی در درون گروه برخوردار است که میتواند از مرحله شناسایی نیاز و طراحی راهکار تا توسعه، استقرار و پشتیبانی محصولات فناورانه، نقشی مؤثر و تعیینکننده ایفا کند. این ظرفیت، علاوه بر تسریع در اجرای پروژههای راهبردی، به افزایش انعطافپذیری بانک در مواجهه با نیازهای جدید، حفظ و توسعه دانش فنی در مجموعه و کاهش وابستگی به تأمینکنندگان بیرونی کمک شایانی کرده است.
به اعتقاد من، یکی از ارزشمندترین دستاوردهای این دوره، فراتر از تمامی سامانهها و محصولات توسعهیافته، همین سرمایه انسانی جوان، متخصص و آیندهساز است؛ سرمایهای راهبردی که با فراهمشدن بستر مناسب برای رشد، ماندگاری و شکوفایی استعدادهایش، میتواند تا سالهای متمادی پشتوانه تحول، نوآوری و مزیت رقابتی پایدار بانک اقتصاد نوین باشد. در واقع، ما در این مدت تنها روی فناوری و کسبوکار سرمایهگذاری نکردهایم، بلکه با حمایت از کارآفرینی و ایجاد فرصت برای نسل جدید متخصصان، بخشی از توان و ظرفیت آینده بانک را نیز ساختهایم.
در همین جا لازم میدانم بار دیگر از همکاران معاونت فناوری اطلاعات، مدیران و کارشناسان واحدهای تخصصی بانک، شرکتهای فناور همکار و مجموعههایی که در پیشبرد این پروژهها مشارکت داشتهاند، صمیمانه قدردانی کنم. همچنین حمایت مدیرعامل محترم و اعضای محترم هیئتمدیره بانک، پشتوانه بسیار مهمی برای استمرار این مسیر بوده است.
اما درباره آینده، نگاه من روشن است. بانک اقتصاد نوین نباید صرفاً تلاش کند خود را با تحولات صنعت بانکداری هماهنگ نگه دارد؛ ما باید به جایگاهی برسیم که در برخی حوزهها، خودمان یکی از شکلدهندگان مسیر تحول باشیم. بانکی با سابقه و جایگاه اقتصاد نوین، ظرفیت آن را دارد که در توسعه محصولات جدید، تجربه مشتری، زیرساختهای بانکداری باز، تصمیمگیری دادهمحور و بهکارگیری هوش مصنوعی، در جمع بازیگران پیشرو صنعت قرار گیرد. البته پیشرو بودن صرفاً با معرفی محصول جدید حاصل نمیشود. پیشرو بودن نیازمند استمرار نوآوری، سرعت در تصمیمگیری، شجاعت در بازنگری روشهای گذشته، سرمایهگذاری هوشمندانه و مهمتر از همه، توانایی تبدیل ایده به نتیجه واقعی است.
امروز یکی از مهمترین فرصتهای ما این است که محصولات توسعهیافته در یک سال گذشته، زیرساخت مناسبی برای برداشتن گامهای بعدی ایجاد کردهاند. ما دیگر صرفاً درباره ضرورت تحول دیجیتال صحبت نمیکنیم؛ مجموعهای از سامانهها و محصولات عملیاتی در اختیار داریم که میتوانند بستر توسعه نسل جدید خدمات بانک اقتصاد نوین باشند. از این پس، تمرکز ما بر افزایش بهرهبرداری، ارتقای کیفیت، توسعه یکپارچگی، هوشمندسازی فرآیندها و تبدیل این قابلیتها به ارزش ملموس برای بانک و مشتریان خواهد بود.
در نهایت، معتقدم آنچه تاکنون انجام دادهایم، پایهگذاری یک مسیر مهم بوده است. اکنون زمان آن رسیده که از ظرفیت این محصولات برای خلق دستاوردهای بزرگتر استفاده کنیم. هدف ما این نیست که فناوری صرفاً در خدمت بانک باشد؛ هدف این است که فناوری به یکی از مهمترین مزیتهای رقابتی بانک اقتصاد نوین تبدیل شود. و همانطور که اشاره کردم، با وجود تمامی دستاوردهای ارزشمند این یک سال، باور دارم که ما تازه در ابتدای راه هستیم؛ راهی که میتواند اقتصاد نوین را به یکی از پیشگامان بانکداری هوشمند و دیجیتال کشور تبدیل کند.
یکی از محورهای مهم فعالیت معاونت فناوری اطلاعات در یکسالونیم اخیر، توسعه کاربردهای هوش مصنوعی بهعنوان ضرورتی راهبردی برای آینده بانکداری بوده است. در همین راستا، با جذب نیروهای متخصص، موفق به طراحی و پیادهسازی دستیارهای هوشمند سازمانی و مدیریتی شدهایم که با فراهمسازی دسترسی سریع به اطلاعات، شاخصهای عملکردی، گزارشهای تحلیلی و قابلیت تحلیل حساسیت، به افزایش دقت، تسریع تصمیمگیری و ارتقای بهرهوری در سطوح مختلف بانک کمک میکنند.
همچنین ایجاد هاب تخصصی هوش مصنوعی را با هدف تربیت نیروهای متخصص و توسعه راهکارهای هوشمند در حوزههایی نظیر اعتبارسنجی، مدیریت ریسک، تحلیل رفتار مشتریان و ارائه خدمات شخصیسازیشده در دستور کار قرار دادهایم. این ظرفیت میتواند به سرمایهای راهبردی برای بانک تبدیل شود و نقش مؤثری در حفظ پیشتازی و تقویت مزیت رقابتی بانک اقتصاد نوین ایفا کند.
یکی دیگر از اقدامات راهبردی این دوره، طراحی و استقرار مدل جامع عملیاتی فناوری اطلاعات (IT Operating Model) برای نخستینبار در بانک اقتصاد نوین بوده است. با اجرای این مدل و بهرهگیری از توان متخصصان، ساختار سازمانی، نظام راهبری، فرایندها و نحوه تعامل واحدهای کسبوکار، فناوری اطلاعات و شرکتهای فناور گروه بازنگری و بازطراحی شد تا تمامی ظرفیتها در چارچوبی منسجم و همسو با اهداف راهبردی بانک فعالیت کنند. این تحول ساختاری، ضمن کاهش موازیکاری و افزایش هماهنگی، موجب ارتقای چابکی، تسریع در اجرای پروژهها و توسعه ظرفیتهای تخصصی شده و با ایجاد فرصتهای جدید برای جذب و بهکارگیری نیروهای جوان و متخصص، زمینه افزایش چشمگیر تقاضای همکاری با مجموعه فناوری اطلاعات بانک و شرکتهای گروه را طی کمتر از دو سال فراهم کرده است.
یکی دیگر از اولویتهای مهم ما در یکسالونیم گذشته، نوسازی، توسعه و ارتقای زیرساختها و تجهیزات فناوری اطلاعات بانک بوده است. در همین راستا، با اجرای برنامهای جامع، اقدامات مؤثری در زمینه افزایش ظرفیت پردازشی، بهروزرسانی سرورها و تجهیزات ذخیرهسازی، تقویت بسترهای ارتباطی و همچنین استانداردسازی، بازپیکربندی و بهینهسازی زیرساختهای حیاتی انجام شده است. این اقدامات، ضمن ارتقای پایداری و قابلیت اطمینان سامانهها، به کاهش ریسک اختلالات، افزایش تابآوری عملیاتی و بهبود کیفیت خدمات بانکی کمک شایانی کرده و زیرساختی مطمئن و قابل توسعه برای بهرهبرداری از محصولات جدید و پاسخگویی به نیازهای آینده بانک فراهم آورده است.