از مجوز بانکی برای زیرساخت استیبلکوین و جدال قانونگذاری آن در آمریکا تا پایلوت یورو دیجیتال، رشد پرداخت موبایلی اروپا، تغییر مقررات صورتحساب الکترونیکی ایران و تأمین مالی میلیاردی دیتاسنترهای آسیا؛ شماره نهم رادار راه پرداخت سیگنالهای تازه از پیوند پول، فناوری و زیرساخت را دنبال میکند.
دو روند مهم این روزهای جهان
دادههای تازه بانک مرکزی اروپا از یک بازار پرداخت چندریلی خبر میدهد: پرداخت موبایلی با سرعت در حال گسترش است، اما نقد هنوز از شبکه پذیرندگی اروپا کنار نرفته است. در سوی دیگر، استیبلکوینها بیش از گذشته به زیرساخت بانکی، تسویه چندارزی و پرداخت سازمانی نزدیک شدهاند. کنار هم گذاشتن این تحولات نشان میدهد تغییر در پرداخت الزاماً با حذف ریلهای قدیمی رخ نمیدهد؛ ریلهای تازه در حال اضافهشدن به معماری موجودند.
گزارشهای تازه درباره تأمین مالی دیتاسنترها نیز سوی دیگری از اقتصاد دیجیتال را نشان میدهد. مسابقه هوش مصنوعی فقط به مدل و تراشه محدود نیست؛ وام، برق، آب، زمین و بازگشت سرمایه دیتاسنترها به بخش مهمی از معادله تبدیل شدهاند. در شماره نهم رادار، این روند در کنار تغییرات پرداخت، دارایی دیجیتال، مقررات مالی و هویت دیجیتال بررسی شده است.
ایران و پیرامون؛ مقررات مالیاتی و مسیرهای تازه پرداخت
۱. سقف ۱۲۰ میلیارد ریالی برای معافیت برخی مشاغل از صورتحساب الکترونیکی تعیین شد
تسنیم در گزارشی درباره بخشنامه تازه سازمان امور مالیاتی نوشته است صاحبان مشاغل مشمول مقررات اعلامشده تا زمانی که مجموع فروش کالا و خدمات آنها در سال ۱۴۰۵ کمتر از ۱۲۰ میلیارد ریال باشد، با شرایط مقرر از صدور و ثبت صورتحساب الکترونیکی نوع اول و دوم معاف خواهند بود. این تغییر برای شرکتهای پرداخت، حسابداری و نرمافزارهای مالی از آن جهت قابل توجه است که دامنه عملیاتی الزام صورتحساب الکترونیکی برای بخشی از کسبوکارهای کوچک را تغییر میدهد.
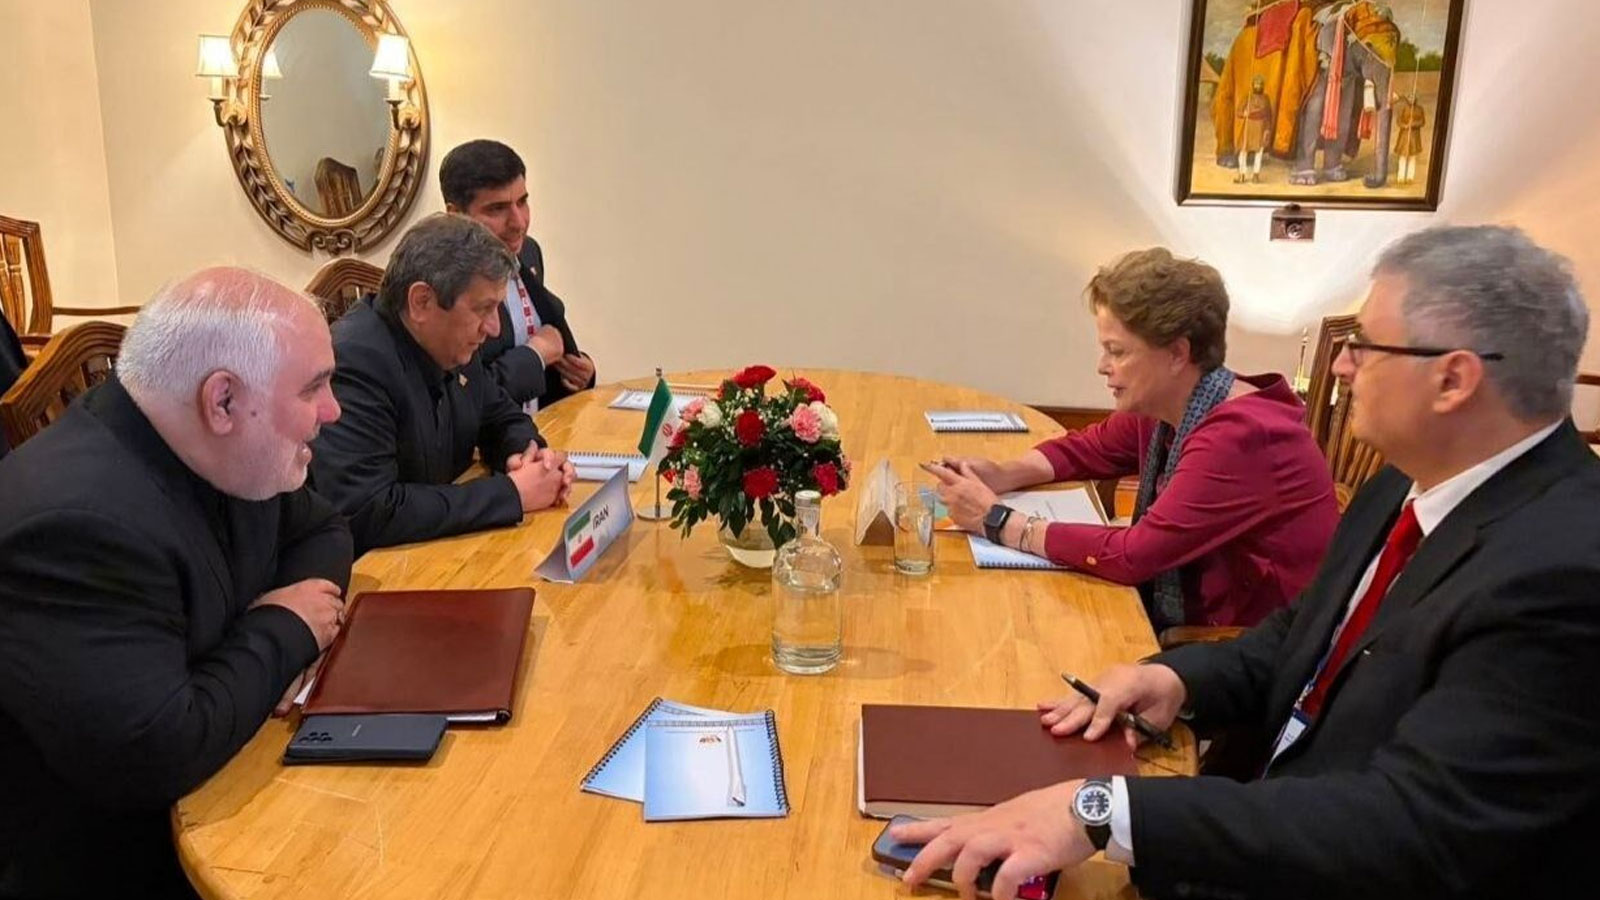
۲. عضویت ایران در بانک توسعه نوین بریکس هنوز در مرحله رایزنی است
ایرنا در گزارش دیدار رئیسکل بانک مرکزی ایران و رئیس بانک توسعه نوین بریکس از ادامه گفتوگوها درباره عضویت ایران در NDB خبر داده است. با توجه به اطلاعات منتشرشده، آنچه فعلاً میتوان تأیید کرد ادامه فرایند عضویت است و نه تکمیل آن؛ بنابراین دسترسی ایران به منابع مالی این بانک را هنوز نمیتوان یک امکان اجراییشده دانست.
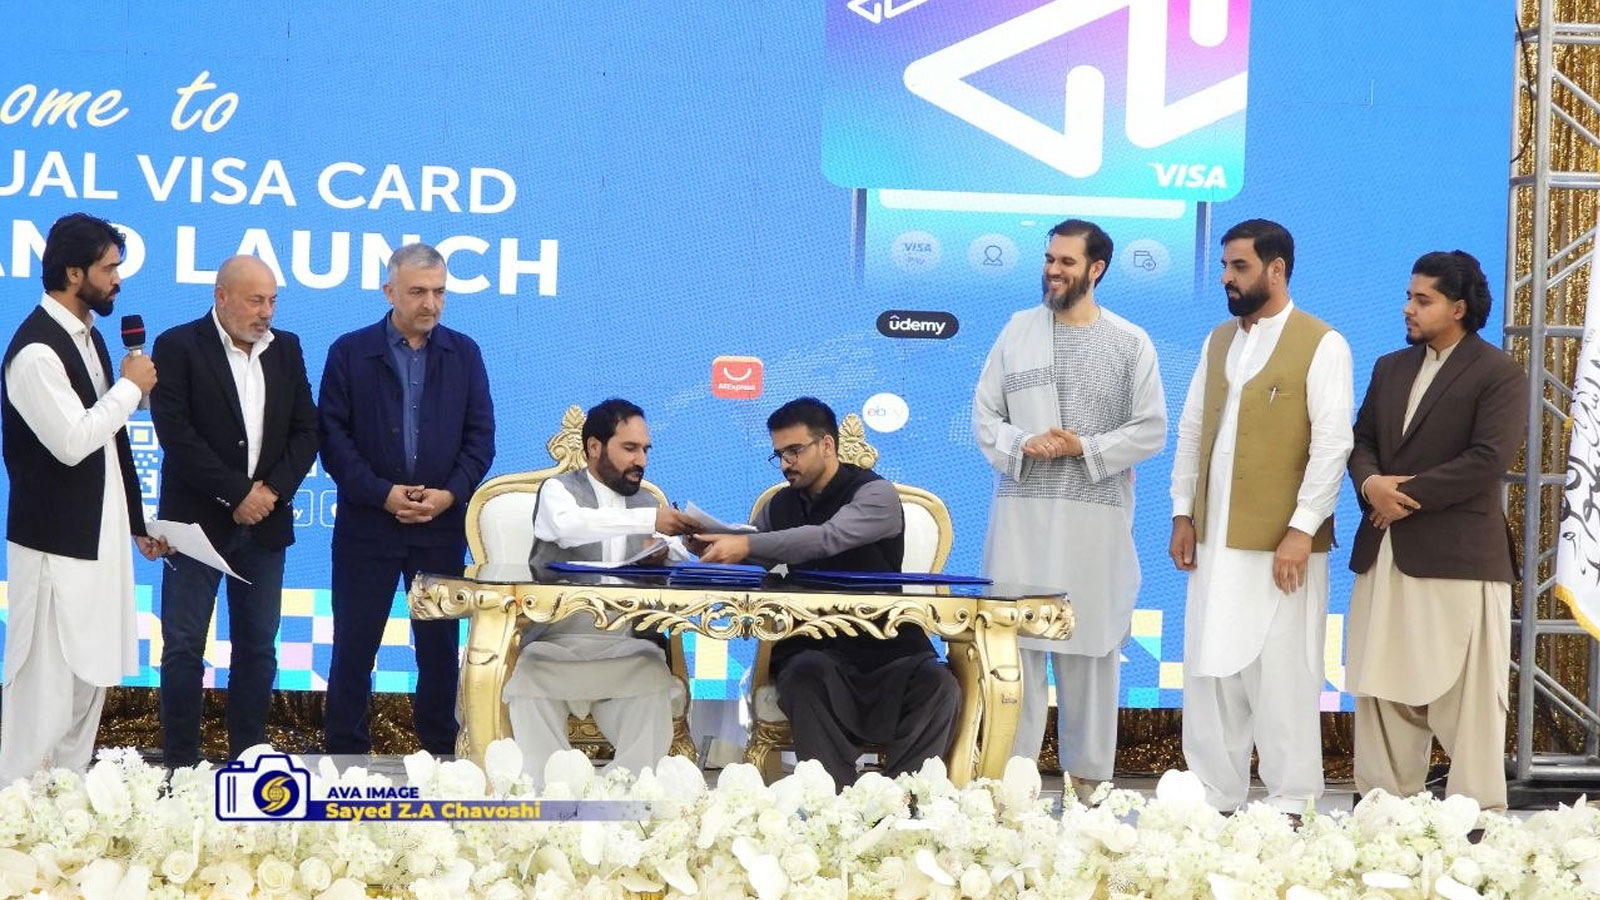
۳. Hesab کارت Visa را به اکوسیستم پرداخت افغانستان اضافه کرد
آواپرس از رونمایی کارت Visa متصل به حساب Hesab در افغانستان خبر داده است. اتصال یک حساب یا کیف پول دیجیتال محلی به شبکه پذیرندگی Visa برای بازاری که دسترسی بخش بزرگی از کاربران آن به خدمات بانکی بینالمللی محدود است، تغییری زیرساختی محسوب میشود؛ هرچند دامنه دقیق دسترسی، محدودیتهای کاربران و سازوکار تسویه این سرویس به جزئیات اجرایی آن وابسته است.
پرداخت؛ از ماندگاری نقد تا آزمایش یورو دیجیتال
۴. پذیرش پرداخت موبایلی منطقه یورو از ۳۶ به ۶۸ درصد رسید؛ نقد همچنان گسترده است
بانک مرکزی اروپا در پیمایش سال ۲۰۲۶ خود گزارش کرده است ۹۲ درصد کسبوکارهای دارای نقطه فروش فیزیکی در منطقه یورو همچنان پول نقد میپذیرند؛ در مقابل، پذیرش پرداخت موبایلی ظرف دو سال از ۳۶ درصد به ۶۸ درصد افزایش یافته است. این دادهها بیش از آنکه از جایگزینی کامل نقد خبر دهند، نشاندهنده گسترش همزمان گزینههای پرداخت و حرکت بازار به سمت معماری چندابزاری است.
۵. ECB پذیرندگان را برای مرحله آزمایشی یورو دیجیتال وارد میدان کرد
CoinDesk در گزارشی درباره پایلوت یورو دیجیتال نوشته است بانک مرکزی اروپا از پذیرندگان خواسته برای حضور در مرحله آزمایشی پروژه اعلام آمادگی کنند. ورود پذیرندگان، پروژه یورو دیجیتال را از بحث طراحی پول دیجیتال بانک مرکزی به آزمایش واقعیتر تجربه پرداخت، پذیرندگی و اتصال ارائهدهندگان خدمات پرداخت نزدیک میکند؛ هرچند انتشار نهایی یورو دیجیتال همچنان به مسیر قانونگذاری اروپا وابسته است.
۶. RHB پرداخت QR و کارت بدون تماس را در یک ابزار پذیرندگی جمع کرد
Fintech News Malaysia درباره Sound Box Plus بانک RHB گزارش داده است این ابزار علاوه بر تولید QR برای DuitNow، پرداخت بدون تماس Visa، Mastercard و MyDebit را نیز از طریق NFC میپذیرد. اهمیت محصول در خود «ساندباکس» خلاصه نمیشود؛ ریلهایی که پیشتر ابزارهای پذیرندگی جداگانه داشتند، در حال ادغام در یک نقطه فروش کمهزینهتر هستند.
۷. Mastercard استیبلکوین و تجارت عاملمحور را بخشی از نقشه رشد خود میبیند
PYMNTS به نقل از مدیر مالی Mastercard نوشته است این شرکت کاربرد استیبلکوینها را در پرداخت سازمانی، تسویه برونمرزی و داراییهای توکنیزهشده دنبال میکند و همزمان روی Agentic Commerce سرمایهگذاری دارد. اظهارات Mastercard نشان میدهد شبکههای کارتی، هوش مصنوعی عاملمحور و استیبلکوین را الزاماً جایگزین کسبوکار خود نمیبینند و تلاش میکنند لایههای اعتبارنامه، امنیت، داده و تسویه این بازارها را نیز پوشش دهند.
استیبلکوین و دارایی دیجیتال؛ نزدیکتر به بانک، درگیرتر با مقررات
۸. یک شرکت زیرساخت استیبلکوین مجوز مشروط بانکی دریافت کرد
والاستریتژورنال در گزارشی درباره اعطای مجوز مشروط به یک شرکت فعال در زیرساخت استیبلکوین از نزدیکترشدن این دسته از شرکتها به چارچوب مجوزهای بانکی آمریکا خبر داده است. این نوع مجوز به معنای تبدیلشدن شرکت به یک بانک تجاری سپردهپذیر معمولی نیست، اما ورود خدمات امانی و زیرساخت استیبلکوین به ساختار مجوز بانکی فدرال، مرز میان فینتک دارایی دیجیتال و خدمات مالی تنظیمشده را باریکتر میکند.
۹. Banking Circle زیرساخت چندارزی OSL را گسترش داد
Fintech News Singapore از همکاری گستردهتر Banking Circle و OSL خبر داده است؛ همکاریای که دسترسی OSL به ریلهای تسویه چندارزی را توسعه میدهد. سیگنال اصلی خبر این نیست که چند استیبلکوین تازه ایجاد شدهاند، بلکه نشان میدهد شرکتهای دارایی دیجیتال برای توسعه پرداخت B2B، تبدیل فیات و مدیریت نقدینگی، بیش از گذشته به زیرساخت بانکی چندارزی متصل میشوند.
۱۰. اختلاف بانکها و صنعت کریپتو بر سر پاداش استیبلکوینها تشدید شد
Decrypt در گزارش بررسی Clarity Act در سنای آمریکا نوشته است تشکلهای بانکی خواهان محدودیت بیشتر برای پاداشهایی هستند که به نگهداری استیبلکوین پرداخت میشود. بانکها این مشوقها را رقیبی برای سپرده بانکی میدانند و فعالان صنعت دارایی دیجیتال در مقابل خواستار آزادی بیشتر برای ارائه آنها هستند. فارغ از نتیجه نهایی قانون، اختلاف نشان میدهد مرز اقتصادی میان «استیبلکوین پرداختی» و «محصول مشابه سپرده» به یکی از مسائل مرکزی تنظیمگری این بازار تبدیل شده است.
۱۱. Polymarket میکوشد در اروپا بهعنوان محصول مالی دیده شود
فایننشالتایمز در گزارشی درباره تلاش Polymarket برای تغییر چارچوب تنظیمگری در اروپا نوشته است این شرکت در پی آن است که بازارهای پیشبینی آن بهجای قمار، در قالب محصولات مالی و مقررات بازار سرمایه بررسی شوند. این پرونده نشان میدهد برای برخی فینتکها، «طبقهبندی حقوقی محصول» صرفاً مسئله انطباق نیست و میتواند مستقیماً اندازه بازار، مجوز فعالیت و مدل کسبوکار را تعیین کند.
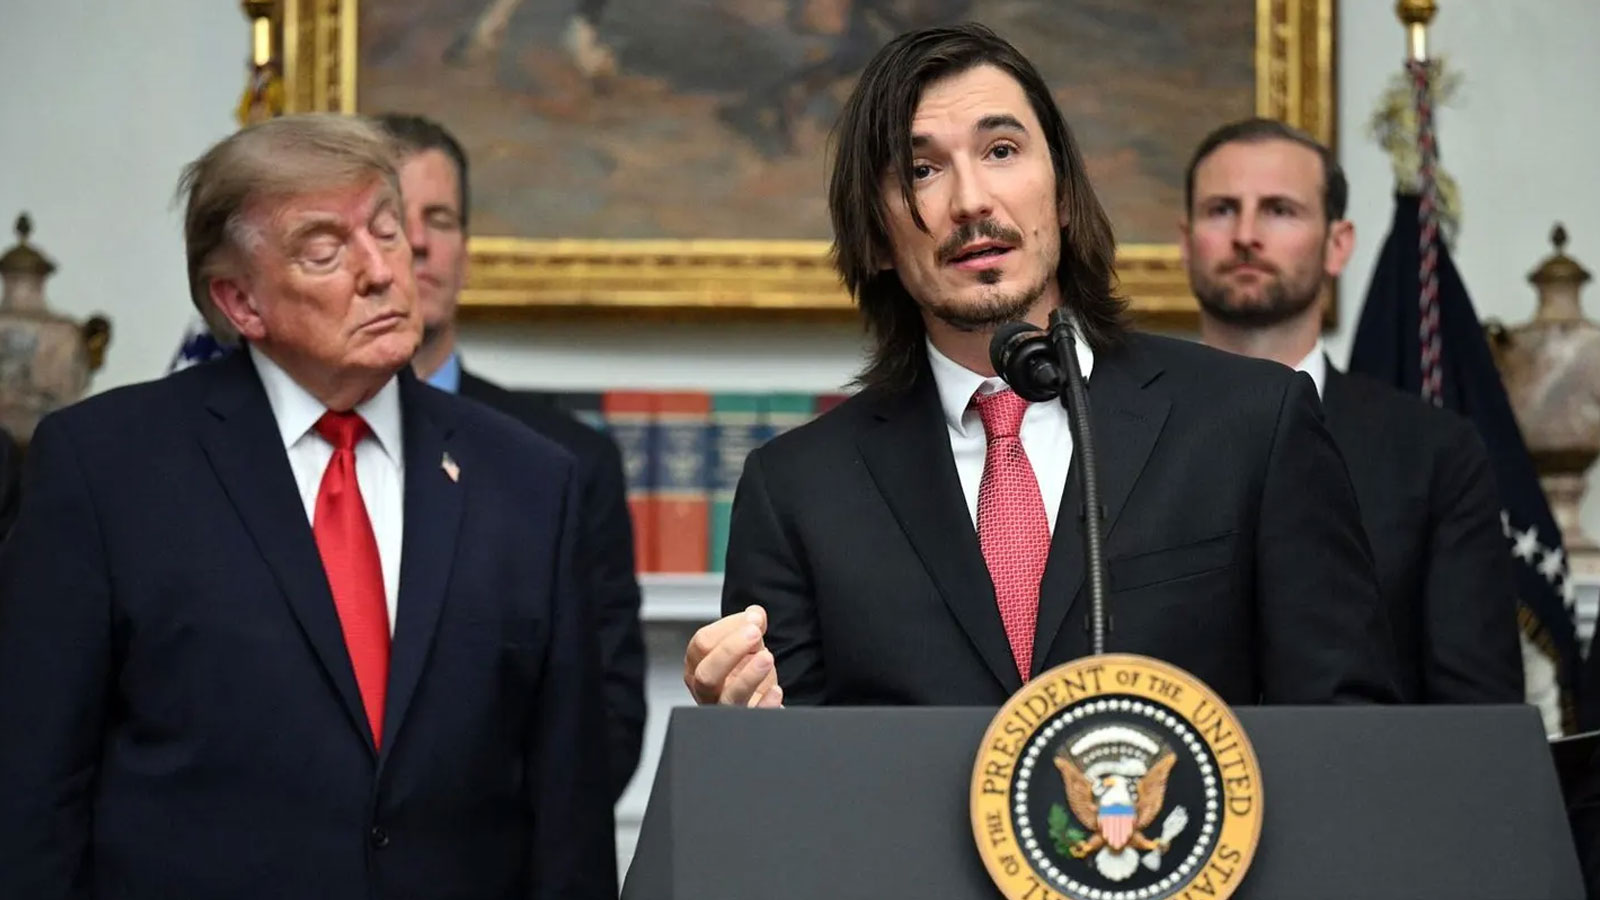
۱۲. دو کارمند Robinhood به سوءاستفاده از اطلاعات محرمانه برای معامله رمزارز متهم شدند
Forbes درباره اتهامهای مطرحشده علیه دو کارمند Robinhood گزارش داده است آنها متهماند پیش از اعلام عمومی فهرستشدن برخی توکنها، با استفاده از اطلاعات غیرعمومی معامله کرده باشند. اتهامها هنوز به اثبات نرسیدهاند، اما پرونده یک ریسک عملیاتی مهم برای پلتفرمهای دارایی دیجیتال را برجسته میکند: کنترل اطلاعات فهرستشدن زمانی که کارکنان میتوانند بیرون از پلتفرم کارفرما در بازارهای دیگری موقعیت معاملاتی بگیرند.
۱۳. دادههای یک گزارش صنعتی از تمرکز بازده بازار روی بیتکوین خبر میدهد
Decrypt با استناد به گزارش Glassnode و Bybit نوشته است در دوره دوساله بررسیشده، عملکرد بیتکوین فاصله معناداری با میانه بازده بخشی از آلتکوینها داشته است. این دادهها باید بهعنوان یافته یک گزارش صنعتی خوانده شوند، اما در صورت تأیید روند در منابع دیگر، میتوانند نشانهای از تغییر الگوی سنتی گردش سرمایه از بیتکوین به آلتکوینها در این چرخه بازار باشند.
هویت، انطباق و زیرساخت بازار
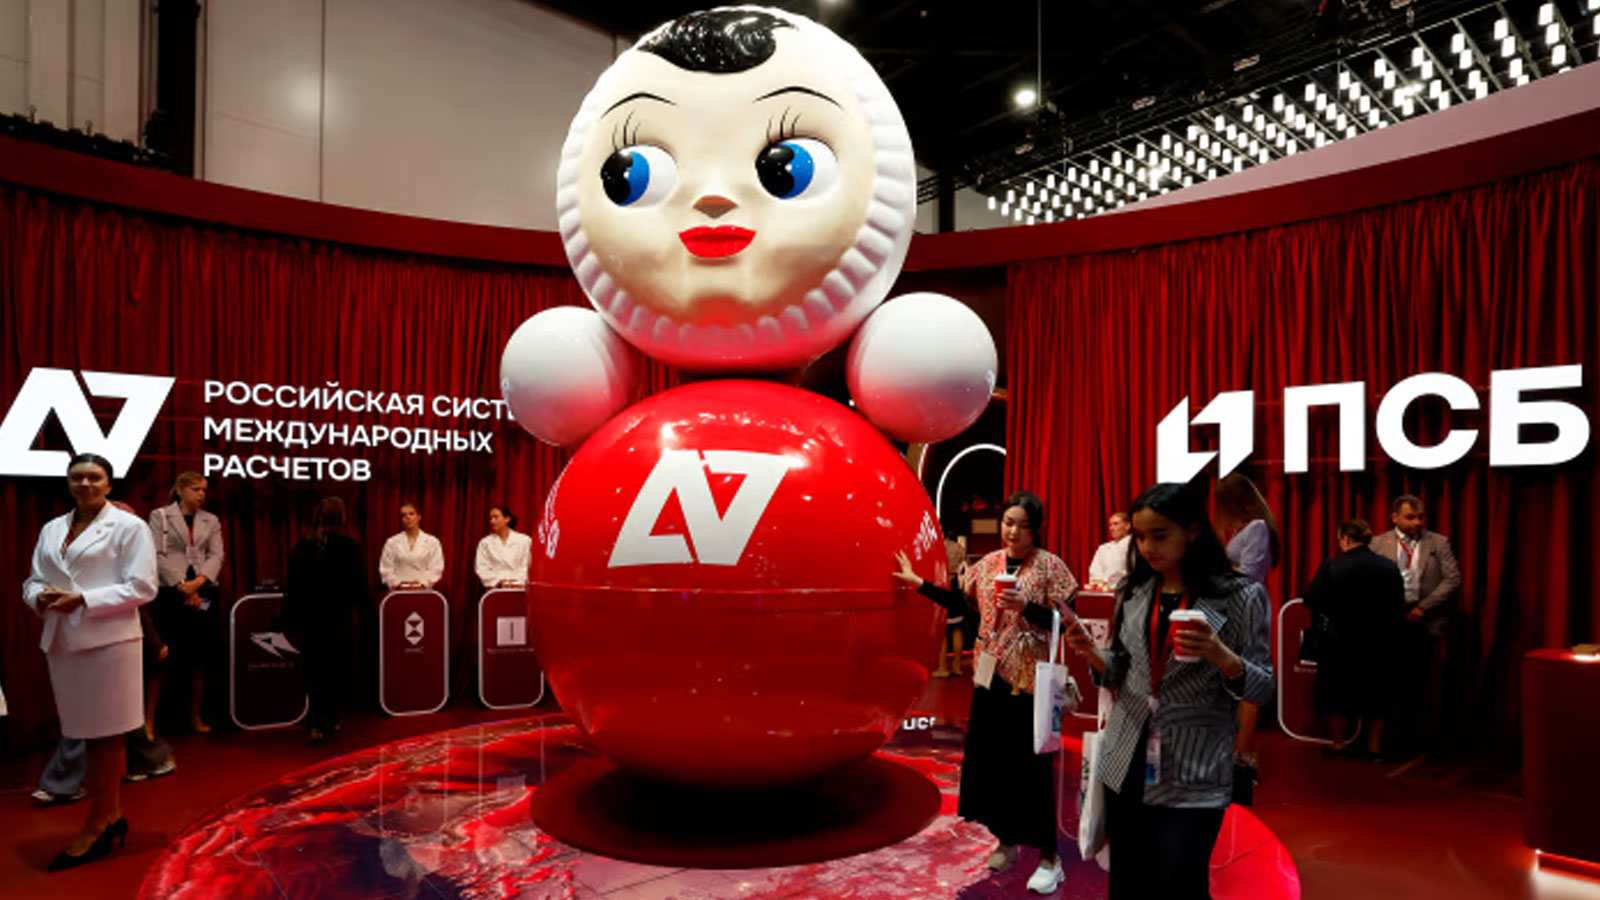
۱۴. شبکه A7 پیچیدگی تازهای برای کنترل جریانهای مالی تحریمشده ایجاد کرده است
والاستریتژورنال در گزارشی درباره شبکه مالی روسی A7 نوشته است این شبکه از ترکیبی از بانکداری، شرکتهای واسطه و دارایی دیجیتال برای انتقال پرداخت استفاده میکند. فارغ از زمینه ژئوپلیتیکی پرونده، سیگنال مهم برای صنعت مالی افزایش پیچیدگی کنترل منشأ وجوه و طرف واقعی تراکنش است؛ بهویژه زمانی که چند ریل بانکی و غیربانکی در یک زنجیره به هم متصل میشوند.
۱۵. بریتانیا استفاده از مدرک دیجیتال سن را برای فروش الکل مجاز کرد
گاردین درباره مقررات تازه هویت دیجیتال در بریتانیا گزارش داده است کسبوکارهای دارای مجوز میتوانند از ابزارهای تأییدشده دیجیتال برای احراز بالای ۱۸ سال بودن مشتری استفاده کنند. این تحول نمونهای از حرکت هویت دیجیتال به سمت «اثبات یک ویژگی» است؛ یعنی کاربر بهجای ارائه مجموعه کامل اطلاعات شناسایی، فقط صفت موردنیاز برای انجام تراکنش را اثبات میکند.
۱۶. بریتانیا منابع بیشتری به مقابله با پولشویی اختصاص میدهد
تلگراف در گزارشی درباره عملیات تازه پلیس علیه کسبوکارهای مشکوک به پولشویی از تشدید برخورد با شبکههایی خبر داده است که از کسبوکارهای ظاهراً عادی برای جابهجایی پول استفاده میکنند. این پرونده یادآور این نکته است که توسعه ابزارهای RegTech و تحلیل تراکنش، جایگزین ظرفیت تحقیق، بازرسی و اجرای قضایی نمیشود و مبارزه با جرایم مالی همچنان به ترکیب فناوری و عملیات میدانی وابسته است.
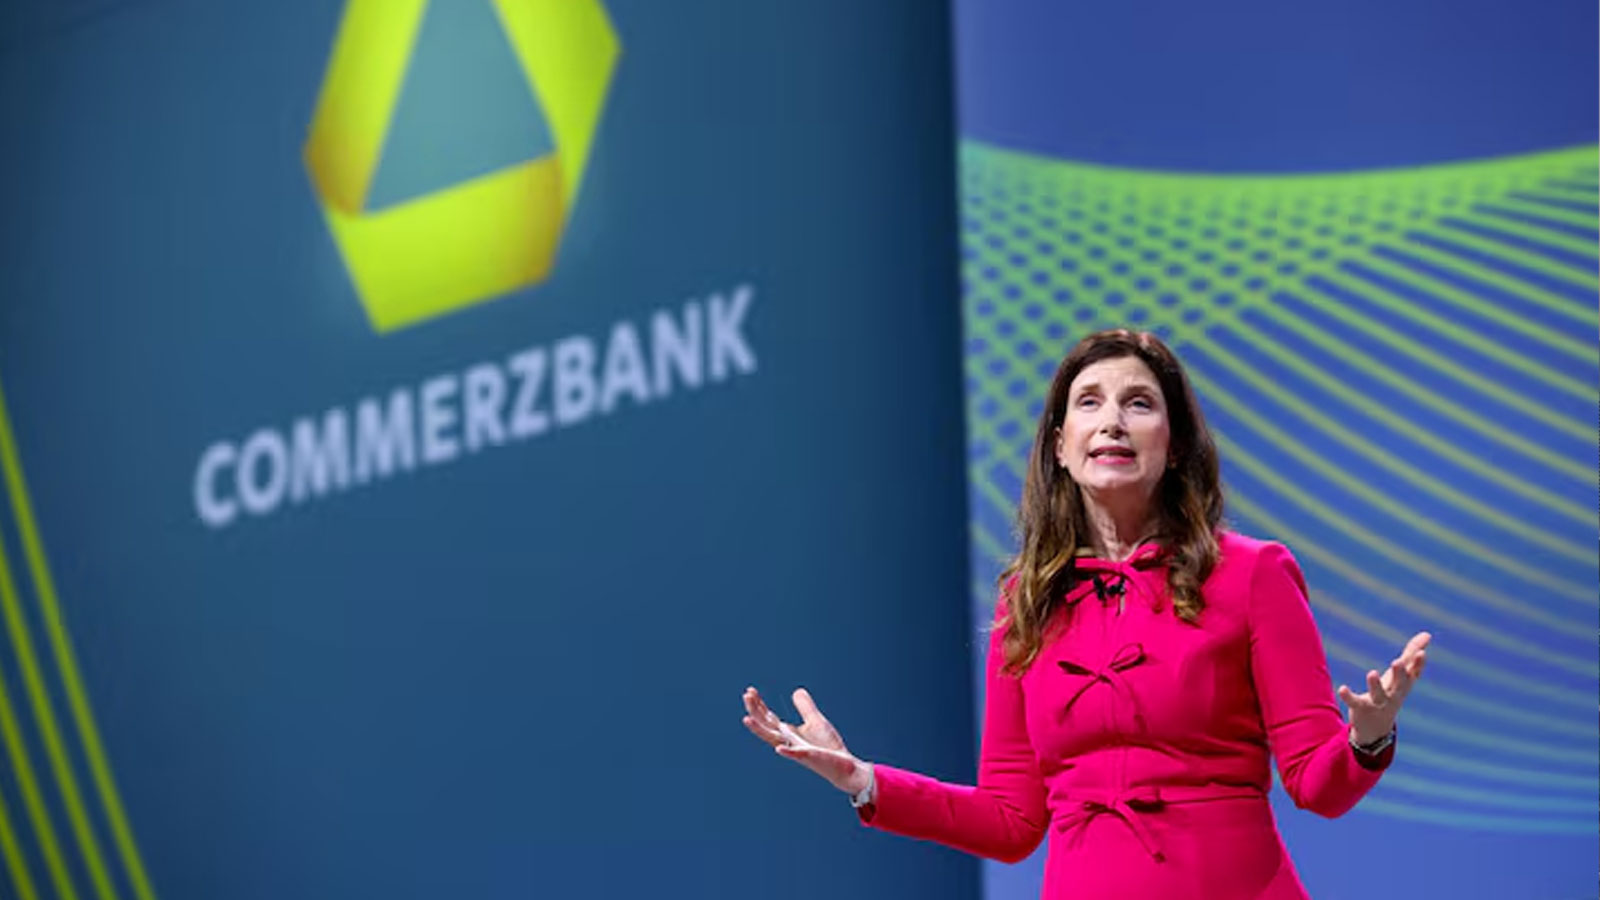
۱۷. UniCredit فشار بر ساختار مدیریتی Commerzbank را افزایش داد
رویترز درباره تازهترین مرحله پرونده UniCredit و Commerzbank گزارش داده است مدیرعامل UniCredit خواهان تغییراتی در سطح مدیریت و هیئتمدیره Commerzbank است. پرونده از این جهت برای بازار مالی اروپا مهم است که نشان میدهد ادغام فرامرزی بانکها فقط به خرید سهام و قیمت معامله محدود نمیشود و حاکمیت شرکتی، دولت و مدیریت بانک هدف میتوانند به عوامل تعیینکننده تبدیل شوند.
۱۸. ایده ادغام Euronext و Deutsche Börse دوباره مطرح شد؛ مذاکره فعالی در جریان نیست
رویترز در گزارش تازهای درباره Euronext و Deutsche Börse نوشته است مدیرعامل Euronext دوباره از منطق راهبردی ادغام احتمالی دو گروه سخن گفته، هرچند دو طرف تأکید کردهاند مذاکره فعالی وجود ندارد. اهمیت موضوع بیش از یک شایعه M&A است؛ تمرکز بیشتر زیرساخت بورسها با بحث قدیمی اروپا درباره ایجاد بازار سرمایه عمیقتر و رقابت با بازار آمریکا گره خورده است.
دیتاسنتر و هوش مصنوعی؛ مسابقه ظرفیت به مسابقه سرمایه رسیده است
۱۹. وامهای دیتاسنتری یک نهاد زیرساختی هند از ۱.۲ میلیارد دلار عبور کرد
بلومبرگ درباره تأمین مالی دیتاسنترهای هند گزارش داده است وامهای تصویبشده یک نهاد تأمین مالی زیرساختی این کشور برای پروژههای دیتاسنتر از ۱.۲ میلیارد دلار عبور کرده است. افزایش حجم این تسهیلات نشان میدهد دیتاسنترهای مرتبط با رشد پردازش ابری و هوش مصنوعی در حال تبدیلشدن به یک طبقه مستقل از پروژههای زیرساختی برای بانکها و تأمینکنندگان سرمایهاند.
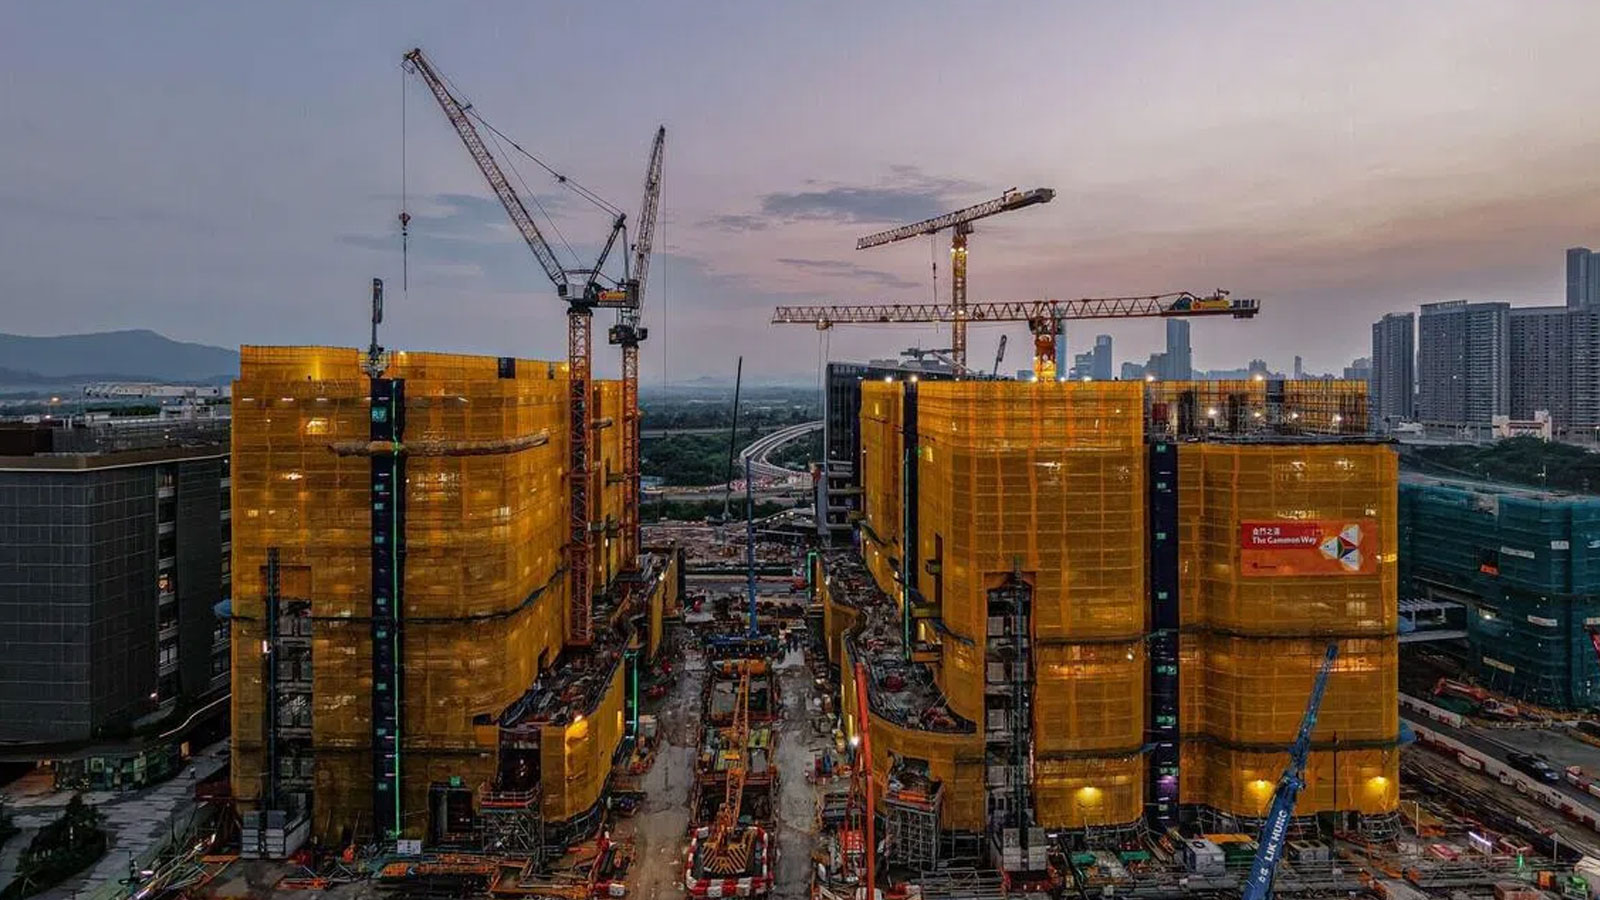
۲۰. یک پروژه دیتاسنتر هنگکنگ با آزمون تأمین مالی چندمیلیارددلاری روبهروست
استریتستایمز درباره پروژه دیتاسنتر Sandy Ridge هنگکنگ گزارش داده است توسعهدهندگان پروژه برای تأمین مالی آن به منابع بزرگ بانکی نیاز دارند. این پرونده سوی کمتر دیدهشده رونق دیتاسنتر را نشان میدهد: اعلام ظرفیت یا سرمایهگذاری کافی نیست و پروژه باید بانکها و سرمایهگذاران را درباره تقاضای آتی، هزینه ساخت، انرژی و توان بازپرداخت قانع کند.
۲۱. مالزی در سال ۲۰۲۶ بیش از ۴۰ درخواست مرتبط با دیتاسنتر دریافت کرده است
The Star به نقل از وزارت سرمایهگذاری، تجارت و صنعت مالزی نوشته است این کشور در سال ۲۰۲۶ بیش از ۴۰ درخواست برای ایجاد یا توسعه دیتاسنتر دریافت کرده است. همزمان، ارزیابی پروژهها بیش از گذشته به مصرف انرژی و آب، ظرفیت شبکه و ارزش افزوده محلی گره خورده است؛ نشانهای از اینکه رقابت دولتها برای جذب دیتاسنتر از مرحله «هر سرمایهگذاری مطلوب است» فاصله میگیرد.
۲۲. تعهدات قراردادی Oracle به ۶۶۴ میلیارد دلار رسیده است
Yahoo Finance در گزارشی درباره جهش تعهدات قراردادی Oracle نوشته است حجم تعهدات آینده این شرکت به ۶۶۴ میلیارد دلار رسیده؛ افزایشی که بخش مهمی از آن به قراردادهای زیرساخت ابری و هوش مصنوعی مربوط میشود. عدد بزرگ backlog نشان میدهد تقاضای محاسباتی در مقیاسی رشد کرده که مستقیماً به نیاز به سرمایهگذاری سنگین در دیتاسنتر، برق و تجهیزات تبدیل میشود.
The Register همزمان از ادامه تعدیل نیرو در Oracle خبر داده است. کنار هم قرارگرفتن افزایش سرمایهگذاری زیرساختی و کاهش نیرو در بخشهایی از شرکت نشان میدهد رونق هوش مصنوعی الزاماً به رشد یکنواخت اشتغال در همه واحدهای شرکتهای فناوری منجر نمیشود و ترکیب هزینههای آنها نیز در حال تغییر است.
۲۳. Anthropic برای خرید Decart با ارزش حدود ۶ میلیارد دلار مذاکره کرده است
Investing.com به نقل از بلومبرگ درباره مذاکرات Anthropic و Decart گزارش داده است ارزش معامله احتمالی حدود ۶ میلیارد دلار مطرح شده است. Decart روی فناوریهای مرتبط با افزایش کارایی پردازش هوش مصنوعی کار میکند و همین موضوع نشان میدهد رقابت شرکتهای مدلساز فقط بر جذب پژوهشگر یا خرید تراشه متمرکز نیست؛ فناوریهای بهینهسازی هزینه محاسبات نیز میتوانند به دارایی راهبردی تبدیل شوند. در زمان تهیه این نسخه، نهاییشدن معامله از همین منبع قابل تأیید نیست.
جمعبندی سیگنالها
تحولات استیبلکوین در آمریکا در کنار توسعه ریلهای بانکی شرکتهای دارایی دیجیتال نشان میدهد این بازار بهطور همزمان دو مسیر را طی میکند: نزدیکشدن به زیرساخت مالی تنظیمشده و افزایش اصطکاک با بانکها و نهادهای قانونگذار. پرسش اصلی دیگر فقط «آیا استیبلکوین رشد میکند؟» نیست؛ مسئله این است که چه نهادی تسویه، نگهداری، پاداش و دسترسی آن را کنترل خواهد کرد.
داده بانک مرکزی اروپا درباره جهش پذیرش پرداخت موبایلی در کنار ماندگاری پذیرش نقد نشان میدهد تحول پرداخت لزوماً یک فرایند جایگزینی صفر و یکی نیست. ریلهای تازه بیشتر در حال اضافهشدن به مجموعه انتخابهای مشتری و پذیرندهاند و همین وضعیت، مدیریت هزینه و پیچیدگی زیرساخت پذیرندگی را به مسئله مهمتری برای بانکها و PSPها تبدیل میکند.
رشد وامهای دیتاسنتری هند و پروژههای چندمیلیارددلاری دیگر نشان میدهد هوش مصنوعی بیش از پیش یک صنعت سرمایهبر است. ظرفیت پردازشی آینده نهفقط به تراشه و مدل، بلکه به تأمین مالی پروژه، شبکه برق، زمین، آب و قراردادهای بلندمدت مشتریان وابسته است.
پرونده هویت دیجیتال بریتانیا نیز یک تغییر مکمل را نشان میدهد: هرچه لایههای پرداخت و خدمات مالی دیجیتالیتر میشوند، احراز هویت، کنترل اطلاعات و انطباق از یک فرایند جانبی به بخشی از معماری اصلی محصول تبدیل میشوند.