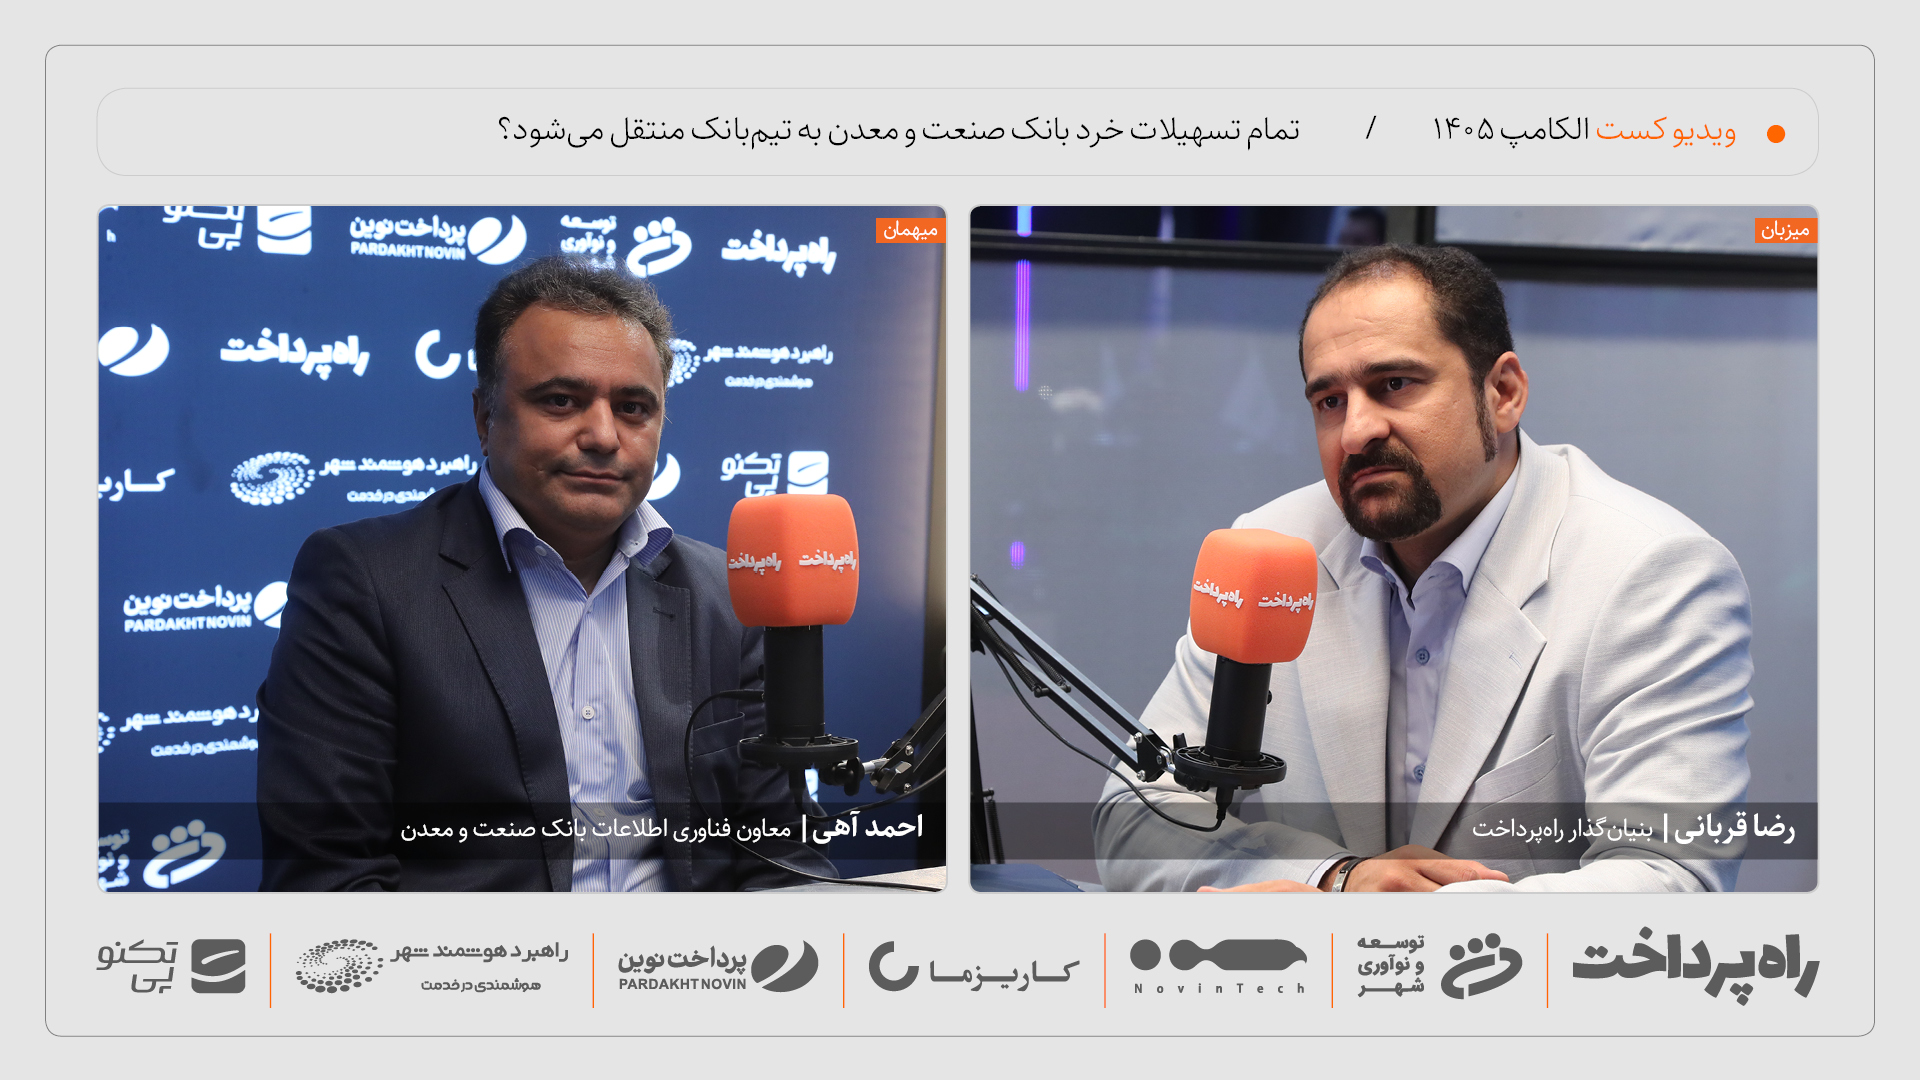
بانک صنعت و معدن قصد دارد تا پایان سال تمام تسهیلات خرد خود را از شعب به بستر دیجیتال «تیمبانک» منتقل کند. احمد آهی، معاون فناوری اطلاعات بانک صنعت و معدن، در گفتوگو با رضا قربانی، بنیانگذار راه پرداخت، میگوید در حال حاضر بیش از ۴۰ درصد تسهیلات خرد این بانک مستقیماً از طریق تیمبانک پرداخت میشود و برنامه بانک این است که این سهم تا پایان سال به تمام تسهیلات خرد برسد.
تیمبانک در مرحله نخست با تمرکز بر اشخاص حقیقی راهاندازی شده است. خدماتی مانند انتقال وجه، سپرده و کارت در این پلتفرم ارائه میشود و تسهیلات خرد، از جمله برخی تسهیلات تکلیفی مانند وام قرضالحسنه ازدواج و فرزندآوری، نیز به شکل غیرحضوری در دسترس مشتریان قرار گرفته است.
اما بانک صنعت و معدن یک بانک تخصصی است و بخش مهم مشتریان آن را بنگاههای صنعتی و معدنی تشکیل میدهند. به همین دلیل، فاز بعدی تحول دیجیتال بانک صرفاً به توسعه خدمات اشخاص حقیقی محدود نمیشود. آهی میگوید تا پایان سال یک پلتفرم تکمیلی برای اشخاص حقوقی و مشتریان شرکتی عرضه خواهد شد که قرار است تسهیلات، اعتبارات و سایر نیازهای شرکتهای کوچک، متوسط و بزرگ حوزه صنعت و معدن را پوشش دهد.
برنامه بانک این است که تیمبانک و این پلتفرم شرکتی در کنار یکدیگر عمل کنند. خدمات مربوط به اشخاص حقیقی مرتبط با شرکتها، مانند مدیران و سایر افراد مرتبط با مشتریان حقوقی، همچنان از مسیر تیمبانک ارائه خواهد شد و نیازهای خود شرکت از پلتفرم شرکتی پیگیری میشود. به این ترتیب بانک به دنبال ایجاد یک تجربه دیجیتال یکپارچه برای هر دو سمت رابطه شرکتی و فردی است.
بخش دیگری از برنامه تحول بانک صنعت و معدن به افزایش نقاط تماس بدون توسعه شعب فیزیکی مربوط میشود. آهی توضیح میدهد که بانک بهجای ایجاد شعب و باجههای سنتی جدید، قصد دارد از ظرفیت دفاتر پیشخوان دولت و زیرساختهای موجود در شهرکهای صنعتی برای ارائه برخی خدمات تکمیلی و لجستیکی استفاده کند.
این نقاط تماس قرار نیست جایگزین مسیر دیجیتال شوند. از نگاه آهی، همچنان برخی شرکتها آمادگی اتصال کامل به پلتفرمها را ندارند و بعضی بخشهای فرایند نیز هنوز نیازمند اقدامات حضوری هستند. بنابراین این مدل قرار است مکمل بانکداری دیجیتال باشد، نه یک شبکه شعب جدید.
به گفته معاون فناوری اطلاعات بانک صنعت و معدن، زیرساخت این خدمت آماده و آزمایش شده و نخستین اجرای آزمایشی قرار است در شهریور انجام شود. او پیشبینی میکند در صورت موفقیت اجرای اولیه، تا پایان سال حدود ۳۰ نقطه در این مدل در دسترس قرار گیرد.
در بخش دیگری از گفتوگو، آهی درباره مفهوم «تغییر مدل کسبوکار» در برنامه فناوری بانک توضیح میدهد. از نگاه او، بانک دیجیتال نباید صرفاً همان خدمات ثابت قبلی را از کانال موبایل یا اینترنت عرضه کند؛ تغییر واقعی زمانی اتفاق میافتد که بانک بتواند تشخیص دهد هر مشتری چه نیازی دارد و خدمت متناسب با همان نیاز را پیشنهاد کند.
به همین دلیل، یکی از جهتگیریهای آینده بانک صنعت و معدن شخصیسازی خدمات با استفاده از داده، یادگیری ماشین و ابزارهای هوشمند است. این شخصیسازی بهویژه برای بانکی تخصصی اهمیت دارد؛ چراکه نیاز یک شرکت فولادی لزوماً مشابه یک شرکت سیمانی، معدن یا بنگاه کوچک صنعتی نیست.
آهی میگوید بانک قصد دارد خدمات خود را متناسب با پلتفرمها و نیازهای صنایع مختلف بازطراحی کند و فقط به اکوسیستم بانکداری دیجیتال محدود نماند. هدف نهایی، اتصال بانک به اکوسیستم دیجیتال گستردهتر کشور و ارائه خدماتی است که بر مبنای نیاز هر صنعت و هر مشتری شکل گرفتهاند.
در مجموع، مسیر دیجیتال بانک صنعت و معدن سه لایه مشخص دارد: انتقال خدمات و تسهیلات خرد به تیمبانک، راهاندازی پلتفرم شرکتی برای مشتریان حقوقی و بازطراحی مدل کسبوکار بر پایه خدمات شخصیسازیشده. اگر برنامه اعلامشده بانک محقق شود، تا پایان سال بخش مهمی از رابطه مشتریان حقیقی و حقوقی بانک با شعب به کانالهای دیجیتال منتقل خواهد شد.