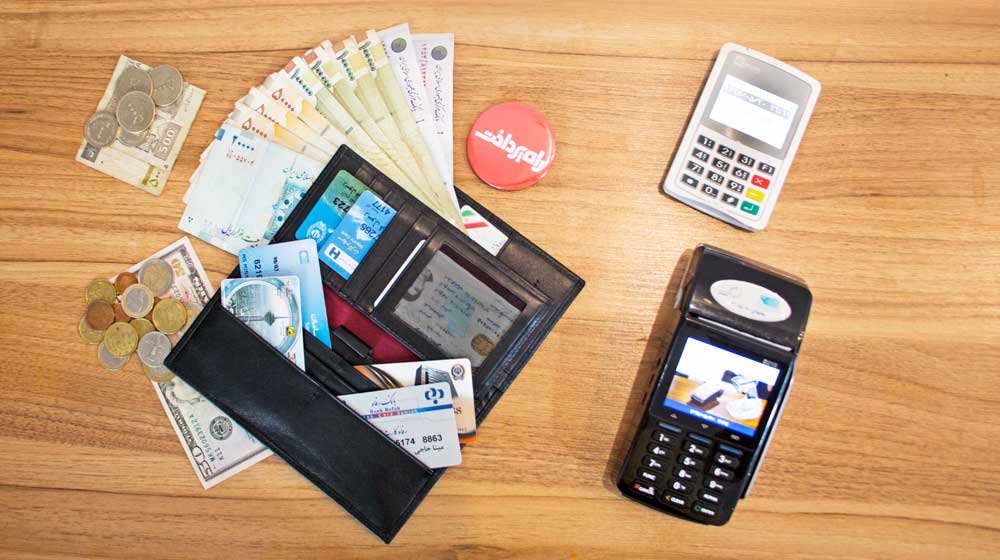
ماهنامه عصر تراکنش / سوار تاکسی که میشوم اولین چیزی که خودنمایی میکند، نوشتهای است که از صندلی آویزان شده است. بارکدی روی آن است که با اسکن آن با موبایلم میتوانم کرایه را پرداخت کنم. به برچسب روی شیشه نگاه میکنم، نوشته است کرایه مسیر ۱۴۵۰ تومان. یادم نمیآید آخرین باری که سکه 50 تومانی دیدهام کی بوده است. در مورد خطهایی با این مقدار ریز کرایه معمولا کار به این صورت پیش میرود که 1500 تومان میدهی و راننده 50 تومانیات را برنمیگرداند. بارکد روی کاغذ دوباره توجهم را جلب میکند، شاید این بارکدها و پرداختهای غیرنقدی بتواند به جنجال همیشگی بین راننده و مسافر پایان دهد؛ دعوایی که بیشتر اوقات پیروزیاش با رانندههاست.
منظورمان از پرداخت خرد چیست؟
تا همین چند سال پیش پرداختهای خرد با سکه و اسکناسهای 50 و 100 تومانی انجام میشد، اما بعد از رایج شدن کارتهای بانکی و کارتخوانها چند سالی است این روال تغییر کرده و کارتهای بانکی جای سکه و پول خرد کمیاب را در کیف پولهایمان را گرفتهاند.
منظورمان از پرداخت خرد همان چیزی است که قدیمترها با سکههای نیکلی و مسی و اسکناسهای 50 و 100 تومانی انجام میشد، اما بعد از رایج شدن کارتهای بانکی و کارتخوانها چند سالی است این روال تغییر کرده و دیگر خبری از این سکهها و اسکناسها برای پول خرد نیست.
پرداخت خرد به پرداختهایی گفته میشود که از مقدار معینی کمتر است. البته این عدد در همه جای دنیا یکسان نیست و به نسبت منطقه و کشور فرق میکند. طبق تعریف پیپال پرداختهای خرد به پرداختهایی گفته میشود که از پنج یورو کمتر است، اما ویزا پرداختهای کمتر از 20 دلار استرالیایی را پرداخت خرد میداند.
در ایران پرداخت خرد معمولا زیر ۵۰ هزار تومان در نظر گرفته میشود؛ البته برخی زیر ۲۰۰ هزار تومان را هم خرد میدانند. در دنیا پرداخت خرد الکترونیکی ویژگیهایی دارد؛ بهصورت آفلاین و با سرعت بسیار زیاد انجام میشود، به رمز پرداخت نیاز ندارد و از لحاظ قانونی به ردیابی و پیگیری نیازی ندارد.
پرداخت خرد؛ پادشاه صنعت پرداخت
پرداخت خرد در دنیا یکی از مهمترین و البته پرکاربردترین بخشهای پرداخت است. با اینکه مبلغ این پرداختها پایین است، ولی حجم آن بالاست. طبق گزارش گروه AITE در سال 2009 بیشتر از 86 درصد پرداختها در آمریکا کمتر از 10 دلار است. به گزارش بانک مرکزی اروپا 87 درصد پرداختهای اروپا نیز زیر 20 یورو است.
[mks_pullquote align=”left” width=”740″ size=”18″ bg_color=”#444444″ txt_color=”#ffffff”]
چه خبر از سپاس؟
بانک مرکزی اوایل این دهه از راهاندازی سامانهای خبر داد که قرار بود پرداخت الکترونیکی از طریق گوشی تلفن همراه و انواع کارتهای خارج از شبکه بانکی مانند کارت مترو و سوخت را ساماندهی کند. اما بعد از گذشت شش، هفت سال هنوز هم خبری از اجرایی شدن این سامانه نیست.
[/mks_pullquote]
پرداختهای خرد در دنیا با جریانی که ما در ایران داریم، فرق دارد. در ایران، ما تقریبا همه پرداختهایمان را با کارتهای بانکی انجام میدهیم. کارتخوانهای فروشگاهی کار خرید را از شیر مرغ تا جان آدمیزاد راه میاندازند. مبلغ هم فرقی نمیکند؛ از هزار تومان تا پانصد هزار تومان. ما همه خریدهایمان را با همین کارتها انجام میدهیم. پذیرنده هم مهم نیست یک فروشگاه عطرفروشی در پاساژی بزرگ باشد یا دستفروشی کنار خیابان.
طبق آماری که شاپرک در شهریورماه 1396 اعلام کرده است، تقریبا ۸۴ درصد تراکنشها زیر ۵۰ هزار تومان و ۷۱ درصد زیر ۲۵ هزار تومان است و با توجه به اینکه اسکناس و پول خرد در دست مردم محدود است، در نتیجه این آمار نشان میدهد که مردم نیازشان در بخش پرداختهای خرد را از طریق کارت بانکی آنلاین رفع میکنند. اصولا به غیر از مواردی مثل حملونقل عمومی که سرعت تراکنش، یک نیاز جدی است؛ نیاز به راهکارهای پرداخت خرد حس نشده است.
مسالهای به نام کارمزد
حتما یادتان میآید سالهای 1390-1389 را که هدفمندسازی یارانهها بهعنوان بخش مهمی از تحول اقتصادی در ایران به اجرا درآمد. برای اجرایی شدن این طرح ملی لازم بود مردم شماره حساب یا شماره کارت بانکی خود را اعلام کنند. در مراحل بعدی و برای دریافت سبد کالا حتما لازم بود شماره کارتی اعلام شود و از طریق آن کارت و کشیده شدن آن روی کارتخوان به مردم اقلام سبد کالا را تحویل میدادند. این طرح محرکی بود برای افزایش تعداد کارتهای بانکی در کشور. آن زمان کسی فکرش را نمیکرد با افزایش یکباره تعداد کارتهای بانکی بدون در نظر گرفتن سازوکار صحیح آن، چه آسیبهایی متوجه اقتصاد کشور خواهد شد. کارت جا افتاد، ولی بدون در نظر گرفتن هزینههای آن بر سیستم بانکی کشور.
[mks_pullquote align=”left” width=”740″ size=”18″ bg_color=”#444444″ txt_color=”#ffffff”]
کیف پولها نباید از رسوب وجوه استفاده کنند
ناصر حکیمی، معاون فناوریهای نوین بانک مرکزی: «کسبوکار استارتآپها در کیف پول باید معطوف به دریافت کارمزد باشد و اگر بخواهند از رسوب وجوه استفاده کنند، ممنوعیت جدی وجود دارد. از منظر بانک مرکزی، استارتآپهای فینتک باید موسسه یا سازمانی مانند بانک یا موسسه اعتباری را که به شکل قانونی مجاز به انجام دادن این کار است، وارد چرخه کسبوکار کیف پول خود کنند و این کار باید با مشارکت بانک انجام پذیرد. البته این امر به این معنی نیست که بانک در کسبوکار فینتکها دخالت کند؛ بلکه بانک بهمنزله محلی عمل میکند که نهایتا پول در حسابهای آن ذخیره میشود. در این صورت، میتوان محدودیتهای قانونی را برطرف کرد و کسبوکار شکل خواهد گرفت.»
[/mks_pullquote]
از آنجایی که هیچ کارمزدی بابت خرید و دریافت پول نقد از مشتری یا پذیرنده دریافت نمیشود، خیلی فرقی نمیکند مبلغ چقدر باشد، سهولت در اولویت است. یکی از موضوعاتی که باعث شده ابزار پرداخت خرد در کشور پا نگیرد، همین کارمزدهاست.
محمدرضا جمالی، کارشناس سیستمهای پرداخت معتقد است که راهها، کاربرد ابزارها را شکل میدهد. او میگوید: «اگر مترو بسازید و حملونقل شهری را بهبود ببخشید، مردم از اتوبوس و مترو استفاده میکنند و وقتی همه را بسازید، از آنچه برای آنها اقتصادیتر است، استفاده میکنند. وقتی پولی نگیرید، بهطور مسلم از آنچه برای آنها راحتتر و اقتصادیتر است، استفاده میکنند و اگر یکسری ابزارها را از کار بیندازید و مثلا پیادهروها را گسترش ندهید، از وسایل دیگر استفاده میکنند.»
به نظر او نقشی که حاکمیت در شکل دادن به ابزارهای پرداخت دارد، مهم است: «در اینجا سوال اصلی این است که چرا حاکمیت در نقطه نامناسبی نشست و در حالی که ۸۵ درصد تراکنشها در شاپرک کمتر از ۲۵ هزار تومان است، از ابزارهای الکترونیکی استفاده میکند. در همه جای دنیا، حاکمیت در نقطه درستی مینشیند که آن ابزارهای حاکمیتی و سرویس مهمی مثل تسویه ناخالص آنی است. طیف بین سکه و اسکناس تا تسویه ناخالص آنی، توسط ابزارهای الکترونیکی و مدرن بانکی و پرداخت پوشش داده میشود که توسط بخش خصوصی اداره میشود؛ یا اینکه حداقل مدل کسبوکاری دارند که باعث بالا رفتن هزینه پول نمیشود.
[mks_pullquote align=”left” width=”740″ size=”18″ bg_color=”#444444″ txt_color=”#ffffff”]
سپاس، سنگی در کفش پرداخت خرد الکترونیکی
محمد نژادصداقت، مدیرعامل شرکت فناپ پرداخت درباره عوامل کندی روند طرحهای پرداخت خرد میگوید: «مقدمهچینی بانک مرکزی برای اجرای طرح سپاس (سامانه پرداخت الکترونیکی سیار) امیدواریهایی را در حوزه پرداخت خرد به وجود آورده و باعث شده بخش خصوصی با توان بیشتری به این عرصه وارد شود، اما با کند شدن روند تدوین، نهاییسازی و ابلاغ مفاد این استاندارد و نیز عدم شفافیت نحوه درآمدزایی و ساختار پیشین کارمزدها، به یکی از موانع پیشرفت طرحهای پرداخت خرد الکترونیکی تبدیل شده است.»
[/mks_pullquote]
از هزینه ۱۰ هزار میلیارد تومانی کارمزدها حدود دو هزار میلیارد درآمد شتاب و شاپرک است. این هزینه را مقایسه کنید با هزینه حدود ۵۰ تا ۱۰۰ میلیارد تومانی سکه و اسکناس. اگر حاکمیت در جای درستش بنشیند، آنگاه مدل کسبوکار هم اصلاح میشود و هر کس که خواست سرویس بهتری به دست آورد، هزینهاش را میدهد؛ نه اینکه با یک سرویس غیر قابلقبول، با کیفیت نامناسب و مخرب از طرف حاکمیت با زیرساختهای شتاب و شاپرک مواجه باشیم.»
جمالی درباره اثرات این موضوع روی نرخ بهره و افزایش هزینه پول و در نهایت افزایش نقدینگی ادامه میدهد: «لازم است این مدل کسبوکار با هدف کاهش هزینه پول صورت گیرد. اثرات گردش شبهپول در پرداختهای خرد غیر قابل اغماض است و ما در این رابطه در این سالها خیلی تاکید کردهایم، اما هیچ اقدامی از طرف نظامهای پرداخت و بانک مرکزی صورت نگرفته و آنها حداقل کارمزدهای شتاب و شاپرک را که بهشدت به بانکها فشار میآورد، کاهش ندادهاند. ابعاد این مساله گسترده است و شما میتوانید تعداد کارتخوانهای حدود یک میلیون سال ۱۳۹۰ را با بیش از هفت میلیون کارتخوان کنونی مقایسه کنید که چندین میلیارد دلار نیز هزینه ارزی واردات این ابزارها به کشور شده است. در حالی که در کشوری مثل انگلیس کمتر از 1.5 میلیون کارتخوان وجود دارد.»
کارمزد را ذینفعان بدهند
صادق فرامرزی، مدیرعامل شرکت ایرانکیش درباره جا نیفتادن پرداختهای آفلاین میگوید: «تا زمانی که هیچ فرقی بین پرداخت از طریق کیف پول با کارت پیشپرداخت بانکی برای دارنده کارت ایجاد نشود، نمیتوان به موفقیت در این حوزه حتی فکر کرد. تا زمانی که قیمت تراکنش در شبکه پرداخت بر کیفیت آن بچربد و تا زمانی که رشد در رتبه در بولتنهای اقتصادی بر شرافت فنی اقتصادی اجزای شبکه غلبه کند، نمیتوان به رشد روشهای صحیح پرداخت توجه کرد.»
مدیرعامل شرکت ایرانکیش میگوید: «نرخ رشد تراکنشهای آنلاین اکنون به حدی رسیده که بدون شک باید هرچه زودتر برای سوق دادن کاربران به سمت استفاده از پول خرد یا کیف پول طرحی اندیشید و آن را پیاده کرد. این مدل اگر بهگونهای طراحی شود که دارندگان کارت را به تغییر رفتار سوق دهد، قطعا ضریب موفقیت بیشتری خواهد داشت.»

فرامرزی در تشریح مدل پیشنهادی خود که اولینبار حدود سه سال قبل آن را با مسئولان این حوزه در میان گذاشته بود، میگوید: «به عقیده من کارمزد هر خرید کمتر از یک عددی را دارنده کارت باید متقبل شود. این عدد میتواند معادل رقم میانه خریدهای فعلی باشد؛ با توجه به اینکه برای محاسبه میانه، خریدهای شارژ را باید از محاسبات خارج کنیم. شاید بر اساس شناختی که از شرایط پرداخت کشور داریم، بتوان این عدد را حدود ۵۰ هزار تومان تعیین کرد. پرداخت کارمزد خرید بالاتر از این رقم فرضی نیز باید بر عهده پذیرنده باشد.»
پیشروهای کیف پول
هرچند تجربه کار با کیف پولهای موبایلی و پرداختهای آفلاین در بخشهایی از کشور انجام شد، ولی هیچوقت نتوانست اقبالی را که باید به دست آورد.
در حال حاضر و با همین شرایط تعداد کسانی که روی پرداخت آفلاین و کیف پولهای موبایلی کار میکنند، کم نیست، اما اندازه و بزرگی کاری که انجام میشود، متفاوت است. در ادامه برخی از کارهایی را که در این زمینه انجام شده، معرفی میکنیم.
[mks_tabs nav=”vertical”]
[mks_tab_item title=”کیپاد“]
 حالا با همه تجربههایی که در کشمکشهای بین کیف پولهای آفلاین و کارتهای بانکی در زمینه پرداخت خرد به دست آمد، کیپاد کار خود را شروع کرده است. کیف پول همراه پاسارگاد با نام تجاری کیپاد بهمنظور ساماندهی بازار پرداخت خرد کشور راهاندازی شده است و حالا بعد از قزوین و مشهد قرار است در کلانشهر تهران توسعه پیدا کند. هدف کیپاد سروسامان دادن به پرداختهای تا سقف ۵۰ هزار تومان است که علاوه بر سرعت بالا در انجام تراکنشها، ضریب امنیت بالایی نیز دارد.
[/mks_tab_item]
[mks_tab_item title=”فونپی“]
 اپلیکیشن فونپی این امکان را فراهم میکند که با اسکن کردن یک کیوآرکد با تلفن همراه مبلغ مورد نظر به حساب مقصد واریز شود. کدها بهصورت منحصربهفرد برای شخص ایجاد شده و بهحساب او متصل است. با این اپلیکیشن به وارد کردن مبلغ نیازی نیست و با اسکن کیوآرکد مبلغ مورد نظر بهحساب مقصد واریز میشود. با استفاده از کیف پول آفلاین این اپلیکیشن، امکان پرداخت از طریق اسکن کیوآرکد، در تاکسیها، نانواییها و اپلیکیشنهای فروشگاهی وجود دارد. این اپلیکیشن فعالیت خود را از سال 1396 آغاز کرده است.
[/mks_tab_item]
[mks_tab_item title=”رسید“]
 شرکت رسید پردازش هوشمند در مجموعه هلدینگ هزاردستان در سال ۱۳۹۵ راهاندازی شد. مجموعه هلدینگ هزاردستان پیش از این استارتآپهای کافهبازار و دیوار را بهعنوان بزرگترین استارتآپهای کشور با نزدیک به ۳۶ میلیون کاربر راهاندازی کرده و رسید بهعنوان جدیدترین استارتآپ این مجموعه با هدف ورود به حوزه فینتک و در حوزه پرداخت فعالیت خود را آغاز کرده است.
این اپلیکیشن امکان پرداخت را از طریق کیف پول آفلاین، خواندن بارکد و با استفاده از حساب بانکی متصل به اپلیکیشن فراهم میکند.
[/mks_tab_item]
[mks_tab_item title=”پیگیر“]
 پیگیر، یک کیف پول الکترونیکی است که برای خرید و انتقال پول استفاده میشود. خدمات دیگری مانند خرید شارژ و بسته اینترنت، پرداخت قبض و کارتبهکارت نیز در این اپلیکیشن وجود دارد. این کیف پول قابلیت استفاده در بستر پرداختهای خرد مانند کرایه تاکسی را هم دارد. انتقال پول در این اپلیکیشن بر اساس شماره تماسهای ثبتشده در گوشی صورت میگیرد و بدون کارمزد است. تشکیل گروه و تقسیم دنگی و پرداخت بر اساس کیوآرکد از دیگر امکانات پیگیر است. این اپلیکیشن از سال ۱۳۹4 فعالیت خود را شروع کرده است.
[/mks_tab_item]
[mks_tab_item title=”حسابیت“]
 حسابیت سرویس ارائه فاکتور آنلاین است. با استفاده از این سرویس فروشنده میتواند برای مشتریان خود فاکتور صادر و ارسال کند. این فاکتورها بهصورت جداگانه برای هر خرید ایجاد میشود. مشتری میتواند با دریافت لینک فاکتور از طریق دکمه پرداختی که روی آن وجود دارد، پرداخت خود را بهصورت آنلاین انجام دهد. این اپلیکیشن همچنین امکان شخصیسازی فاکتورها را با استفاده از نام و لوگوی فروشنده و ارتباط با مشتری را فراهم میکند. حسابیت از سال ۱۳۹5 فعالیت خود را شروع کرده است.
[/mks_tab_item]
[mks_tab_item title=”بامَن“]
 اپلیکیشن بامَن یک پلتفرم نرمافزاری برای تسهیل پرداختهای موبایلی آنلاین است. این اپلیکیشن از دو بخش اصلی پرداخت و چت تشکیل شده است. با استفاده از این اپلیکیشن میتوان با اسکن بارکد و با استفاده از شماره تلفن ثبتشده در آن کرایه تاکسی و پرداختهای مربوط به فروشگاههای مورد پذیرش این اپلیکیشن را انجام داد. اپلیکیشن بامن در حال حاضر در استان خراسان رضوی فعال است و از سال ۱۳۹6 فعالیت خود را شروع کرده است. همچنین توانسته است ایده برتر رویداد استارتآپ ویکند خراسان رضوی را بهدست آورد.
[/mks_tab_item]
[mks_tab_item title=”پولیتو“]
 پولیتو زیرساختی را فراهم آورده است تا کاربران بتوانند پرداختهای خرد شهروندی خود را از طریق این اپلیکیشن و بدون ارائه کارت بانکی انجام دهند. با استفاده از این اپلیکیشن کیف پول شارژ میشود و با نزدیک کردن تلفن همراه به تلفن همراه پذیرندگان یا اسکن بارکد یا پیدا کردن افرادی که در یک مکان هستند (با استفاده از بلوتوث) پرداخت انجام میشود. این استارتآپ فعالیت خود را با نام سیتیپی (TPay30) شروع کرده بود و در شهریورماه 1396، نام خود را به پولیتو تغییر داده است.
[/mks_tab_item]
[/mks_tabs]