در تحولات هفتههای اخیر صنعت مالی و فناوری جهان، دو تغییر بیش از بقیه خودنمایی میکند: نخست، حرکت استیبلکوینها از معاملات رمزارزی به سمت خدمات بانکی و پرداخت سازمانی؛ دوم، تغییر چهره رقابت هوش مصنوعی از مسابقه مدلها به رقابتی پرهزینه بر سر زیرساخت، تأمین مالی، پردازش و بازگشت سرمایه. در کنار این دو روند، تحولات شبکههای پرداخت، بانکداری دیجیتال و تنظیمگری مالی نیز نشان میدهند رقابت بر سر خدمات مالی وارد مرحله تازهای شده است.
در ایران نیز رشد ابزارهای تأمین مالی زنجیره تولید، آمار تسهیلات بانکی، گسترش خدمات کارت گردشگری و توسعه سامانههای بانکی از تغییراتی حکایت دارند که برای فعالان صنعت مالی اهمیت دارند. کنار هم گذاشتن این رویدادها با تحولات جهانی، تصویری از فرصتها، محدودیتها و پرسشهای مشترک درباره آینده بانکداری و فناوری مالی ارائه میکند.
ایران؛ از رشد تأمین مالی زنجیره تولید تا تغییر خدمات بانکی
۱. تأمین مالی زنجیره تولید از ۴۰۰ همت گذشت؛ رشد ۱۱.۶ برابری عملکرد هفتماهه
بر اساس گزارش راه پرداخت از عملکرد تأمین مالی زنجیره تولید، مجموع عملکرد چهار ابزار این حوزه در هفت ماه نخست ۱۴۰۵ از ۴۰۰ همت عبور کرده و در مقایسه با دوره مشابه سال قبل ۱۱.۶ برابر شده است. برات الکترونیکی بیشترین سهم را در این افزایش داشته و راه پرداخت همزمان نسخه تازه اطلس تأمین مالی زنجیره تأمین ایران را منتشر کرده است.
اهمیت این خبر صرفاً رشد یک شاخص نیست. تفاوت عملکرد برات الکترونیکی، اوراق گام، کارت رفاهی و فاکتورینگ نشان میدهد توسعه تأمین مالی زنجیرهای در ایران میان ابزارهای مختلف متوازن نیست. این موضوع برای بانکها، لندتکها و شرکتهای ارائهدهنده زیرساخت اعتباری، سیگنالی از ترکیب بازار و شیوه حرکت منابع به سمت بنگاههاست.
۲. شبکه بانکی تا ۱۷ آبان حدود ۲۲۸ همت وام ازدواج و فرزندآوری پرداخت کرد
مطابق گزارش راه پرداخت به نقل از دیوان محاسبات، شبکه بانکی از ابتدای سال ۱۴۰۵ تا ۱۷ آبان، ۵۶۸ هزار و ۲۴ فقره وام ازدواج به ارزش حدود ۱۹۰,۷ همت و ۳۹۶ هزار و ۱۴۳ فقره وام فرزندآوری به ارزش حدود ۳۷,۱ همت پرداخت کرده است.
این ارقام تصویری از حجم منابع تخصیصیافته به دو تکلیف اعتباری بزرگ بانکها ارائه میکنند، اما بهتنهایی برای ارزیابی کفایت عملکرد کافی نیستند. برای چنین ارزیابیای باید تعداد متقاضیان در صف، تعهدات بانکها و نسبت پرداخت به تقاضای واجد شرایط نیز بررسی شود. حجم پرداختها میتواند در کنار سایر تعهدات اعتباری، بخشی از وضعیت تخصیص منابع شبکه بانکی را نشان دهد.
۳. بانک مرکزی شش بانک را برای صدور کارت ریالی گردشگری معرفی کرد
بانک مرکزی اعلام کرده است بانکهای صادرات ایران، رفاه کارگران، شهر، دی، قرضالحسنه مهر ایران و سینا خدمت صدور کارت ریالی گردشگری را ارائه میدهند. بر اساس خبر منتشرشده در راه پرداخت، صرافیهای مجاز نیز میتوانند این کارتها را بهصورت دستهای دریافت و به گردشگران خارجی عرضه کنند.
ورود صرافیهای مجاز به فرایند توزیع کارت گردشگری میتواند دسترسی گردشگران به ابزار پرداخت داخلی را گسترش دهد. بااینحال، جزئیات تبدیل ارز، حدود برداشت و پرداخت، احراز هویت و تسویه باید از دستورالعمل رسمی کنترل شوند تا دامنه واقعی خدمت روشن شود. اهمیت این طرح برای صنعت پرداخت در ارتباط میان خدمات ارزی و شبکه پرداخت ریالی است.
۴. رسیدگی بانکها به بیش از ۱,۳ میلیون درخواست در سامانه حسام گزارش شد
طبق آمار اعلامی بانک مرکزی که راه پرداخت بازتاب داده است، شبکه بانکی از زمان راهاندازی سامانه حسام به یک میلیون و ۳۴۱ هزار و ۸۵۴ درخواست رسیدگی کرده است. تا ۲۳ آبان نیز بیش از ۱۱۳ هزار نفر درخواست خود را در این سامانه ثبت نهایی کردهاند و عملکرد ۱۲ بانک در بررسی درخواستها بیش از ۹۶ درصد اعلام شده است.
این آمار از مقیاس عملیات سامانه خبر میدهد، اما تعداد درخواستهای رسیدگیشده با تعداد درخواستهای تأییدشده یا حلوفصلشده یکسان نیست. برای تحلیل کیفیت خدمت، زمان رسیدگی، نتیجه درخواستها و میزان رضایت متقاضیان نیز اهمیت دارد. بنابراین رشد تعداد درخواستهای بررسیشده را نباید بهتنهایی معادل افزایش کیفیت خدمات بانکی دانست.
۵. تسهیلات بانکی شرکتهای دانشبنیان در نیمه نخست سال ۱۳۱.۱ درصد افزایش یافت
بر اساس آمار منتشرشده در راه پرداخت، شبکه بانکی در ششماه نخست ۱۴۰۵ بیش از ۱۴ هزار فقره تسهیلات به ۲ هزار و ۴۸۲ شرکت دانشبنیان پرداخت کرده و مبلغ تسهیلات نسبت به دوره مشابه سال قبل ۱۳۱.۱ درصد افزایش یافته است.
افزایش مبلغ اسمی تسهیلات نشانهای از رشد تأمین مالی این بخش است؛ هرچند برای سنجش افزایش واقعی دسترسی شرکتها به اعتبار، باید تورم، متوسط مبلغ هر تسهیلات، تعداد بنگاههای بهرهمند و تمرکز منابع نیز بررسی شود. این دادهها زمانی تصویر دقیقتری از وضعیت تأمین مالی اقتصاد نوآوری ارائه میکنند که مشخص باشد منابع به چه تعداد بنگاه و در کدام بخشهای فعالیت اقتصادی رسیدهاند.
بانکداری و پرداخت جهان؛ قواعد تازه رقابت
۶. ویزا و مسترکارت از توافقی دفاع کردند که میتواند قواعد پذیرش کارت را تغییر دهد
ویزا و مسترکارت در ۱۶ نوامبر از دادگاهی در آمریکا خواستند توافق پیشنهادی خود با فروشندگان را تأیید کند؛ توافقی در پروندهای بیش از دو دههای درباره کارمزد پذیرش کارت. مطابق گزارش رویترز، توافق شامل کاهش برخی کارمزدها و امکان ردکردن گروههایی از کارتها توسط فروشندگان است؛ قابلیتی که قاعده سنتی پذیرش همه کارتهای شبکه را تغییر میدهد.
کارشناسان معرفیشده از سوی خواهانها برآورد کردهاند این تغییرات میتواند تا سال ۲۰۳۱ حدود ۳۸ میلیارد دلار صرفهجویی برای فروشندگان ایجاد کند. این رقم پرداخت نقدی قطعی یا حکم صادرشده دادگاه نیست. برخی فروشندگان بزرگ، از جمله والمارت، نیز با کفایت توافق مخالفت کردهاند و تا زمان گزارش، تأیید نهایی دادگاه صادر نشده بود.
این پرونده از آن جهت اهمیت دارد که نشان میدهد قواعد کارمزد و پذیرش کارت حتی در بازارهای بالغ پرداخت نیز میتوانند موضوع اختلاف حقوقی و تغییر ساختاری باشند. نتیجه آن ممکن است بر قدرت چانهزنی فروشندگان، مدل درآمدی شبکههای کارت و هزینه پذیرش پرداخت اثر بگذارد.
۷. ارزش روزانه تراکنشهای UPI هند برای نخستین بار از یک لک کرور روپیه گذشت
بر پایه آمار شرکت ملی پرداختهای هند، ارزش متوسط روزانه تراکنشهای UPI در اکتبر ۲۰۲۶ به ۱۰۱ هزار و ۷۰۷ کرور روپیه رسید و برای نخستین بار از مرز یک لک کرور عبور کرد. طبق گزارش مینت، این شبکه در همان ماه ۲۵,۴۷ میلیارد تراکنش به ارزش مجموع ۳۱,۵۳ لک کرور روپیه پردازش کرده است.
اهمیت این رکورد برای صنعت پرداخت ایران، مقیاسپذیری یک زیرساخت پرداخت آنی و فراگیر است. بااینحال، مدل UPI هند را نمیتوان بدون درنظرگرفتن معماری بانکی، سیاست کارمزد، قواعد مشارکت و شیوه احراز هویت آن با شبکههای پرداخت ایران مقایسه کرد. رشد حجم و ارزش تراکنشها در هند بیش از هر چیز نشاندهنده جایگاه پرداخت آنی در رفتار روزمره کاربران و کسبوکارهاست.
۸. روولوت با ثبت بانکی در نیوزیلند، دامنه فعالیت خود را گسترش داد
بانک مرکزی نیوزیلند در ۳ نوامبر ۲۰۲۶ شرکت Revolut Bank New Zealand را بهعنوان بیستوهفتمین بانک ثبتشده این کشور پذیرفت. این تصمیم در فهرست رسمی بانکهای ثبتشده نیوزیلند ثبت شده است. روولوت که پیشتر در این کشور خدمات مالی ارائه میکرد، اکنون میتواند در چارچوب مقررات بانکی محلی فعالیت کند.
ثبت بانکی، در مقایسه با ارائه خدمات مالی از طریق مجوزهای محدودتر، مرحله تازهای در توسعه فعالیت روولوت محسوب میشود. طبق اطلاعیه شرکت، تعهد سرمایهگذاری محلی ۱۲۰ میلیون دلار نیوزیلند طی پنج سال اعلام شده است؛ رقمی که ماهیت آن برنامه سرمایهگذاری است و نباید با سرمایه تحققیافته اشتباه گرفته شود.
توسعه روولوت در کشورهای مختلف نشان میدهد بخشی از بازیگران بانکداری دیجیتال برای گسترش محصولات و خدمات خود به سمت دریافت مجوزهای بانکی محلی حرکت میکنند. این مسیر میتواند امکان ارائه خدمات بیشتر را فراهم کند، اما مسئولیتهای سرمایهای، نظارتی و عملیاتی گستردهتری نیز به همراه دارد.
۹. چایم با رشد ۳۲ درصدی درآمد، پیشبینی سالانه خود را افزایش داد
چایم در گزارش رسمی عملکرد سهماهه سوم ۲۰۲۶ اعلام کرد درآمدش با رشد سالانه ۳۲ درصدی به ۷۱۸ میلیون دلار رسیده است. این شرکت سومین فصل متوالی سودآوری بر اساس استاندارد حسابداری GAAP را ثبت کرده و پیشبینی خود برای ادامه سال را افزایش داده است.
رشد خدمات اعتباری و بانکی، در کنار فعالیتهای پرداختی، بخش مهمی از توسعه مدل کسبوکار چایم است. این روند نشان میدهد رقابت نئوبانکها تنها بر جذب کاربر یا ارائه حساب دیجیتال متوقف نمیشود و کسب درآمد بیشتر از رابطه مستمر با مشتری اهمیت فزایندهای پیدا کرده است.
۱۰. سود ناخالص کشاپ ۲۷ درصد افزایش یافت؛ بلاک پیشبینی خود را بالا برد
شرکت بلاک در نتایج سهماهه سوم ۲۰۲۶ از رشد ۲۷ درصدی سود ناخالص کشاپ و رشد ۱۴ درصدی سود ناخالص کسبوکار پذیرندگی اسکوئر خبر داده است. بر اساس گزارش رویترز، بلاک همزمان پیشبینی سود ناخالص سالانه را افزایش داد و از توافق مقدماتی با وزارت دادگستری آمریکا در زمینه برنامه مبارزه با پولشویی خبر داد.
گسترش خدمات بانکی و وامدهی کشاپ نشان میدهد پلتفرمهای پرداخت مصرفکننده در حال متنوعکردن منابع درآمدی خود هستند. در مقابل، مسائل مربوط به مبارزه با پولشویی یادآور آن است که توسعه خدمات مالی، الزامات کنترلی و نظارتی پیچیدهتری نیز به همراه میآورد. ترکیب رشد مالی و افزایش مسئولیتهای نظارتی، از ویژگیهای مهم مدل کسبوکار پلتفرمهای بزرگ مالی است.
استیبلکوین و دارایی دیجیتال؛ نزدیکتر به ساختار رسمی مالی
۱۱. کوینبیس مجوز نهایی مشروط برای تأسیس بانک تراست ملی دریافت کرد
نهاد ناظر بانکی آمریکا، OCC، با نامه رسمی ۶ نوامبر ۲۰۲۶ موافقت نهایی مشروط خود را با تأسیس Coinbase National Trust Company اعلام کرد و اجازه آغاز فعالیت آن را از ۹ نوامبر داد. این مجوز شامل فعالیت امانی و نگهداری داراییهای رمزارزی در چارچوب اختیارات مشخصشده است.
این مجوز به معنای تبدیل کوینبیس به یک بانک تجاری متعارف با همه خدمات سپردهگیری نیست. اهمیت تصمیم در ورود عمیقتر یک شرکت دارایی دیجیتال به قلمرو نظارت بانکی و ارائه خدمات امانی تحت ساختار رسمی است. این تحول در کنار توسعه همکاریهای کوینبیس با بانکها، از حرکت تدریجی زیرساخت دارایی دیجیتال به سمت تعامل بیشتر با نظام مالی تحت نظارت حکایت دارد.
۱۲. بانک PNC با همکاری کوینبیس دریافت USDC را برای مشتریان سازمانی آغاز کرد
بانک PNC در اطلاعیه ۹ نوامبر اعلام کرد مشتریان سازمانی و نهادی واجد شرایط میتوانند در یک برنامه آزمایشی، پرداختهای ورودی USDC روی شبکه اتریوم دریافت کنند. مبالغ دریافتی با نسبت یکبهیک به دلار تبدیل و به حساب بانکی مشتری واریز میشوند.
تفاوت این مدل با نگهداری مستقیم استیبلکوین در کیف پول آن است که دریافت دارایی دیجیتال به عملیات معمول مدیریت نقدینگی شرکت متصل میشود. این خدمت هنوز آزمایشی و محدود است، اما میتواند نشانهای از گسترش استفاده عملیاتی از استیبلکوینها در خدمات بانکی باشد.
در کنار مجوز بانکی کوینبیس، این همکاری دو مسیر متفاوت اما مرتبط را نشان میدهد: از یک سو، ایجاد ساختار رسمی برای فعالیتهای امانی دارایی دیجیتال و از سوی دیگر، اتصال خدمات استیبلکوینی به حسابهای بانکی شرکتها.
۱۳. سیبربانک افزایش استفاده از استیبلکوینهای روبلی را در تجارت خارجی پیشبینی کرد
الکساندر ودیاخین، معاون اول سیبربانک روسیه، در گفتوگو با رویترز در ۱۶ نوامبر پیشبینی کرده است استیبلکوینهای روبلی صادرشده تحت قوانین روسیه در سال آینده سهم بیشتری از پرداختهای تجارت خارجی خواهند گرفت.
قانون جدید در اول سپتامبر اجرایی شده، اما تا زمان انتشار گزارش، استیبلکوین روبلی جدیدی تحت این چارچوب در داخل روسیه منتشر نشده بود. اهمیت خبر در تلاش برای ایجاد ابزار تسویه فرامرزی تحت مقررات داخلی است، نه تحقق قطعی یک بازار تازه.
این موضوع برای اقتصادهایی که با محدودیتهای پرداخت بینالمللی مواجهاند اهمیت خاصی دارد. بااینحال، امکان استفاده واقعی از استیبلکوین در تسویه تجارت خارجی به پذیرش طرف مقابل، نقدشوندگی، چارچوب حقوقی و قابلیت تبدیل دارایی نیز وابسته است.
۱۴. سکیوریتایز با خرید River One به دنبال ورود به بازار تأمین مالی پشتوانهدار است
سکیوریتایز در ۹ نوامبر اعلام کرد برای خرید River One، فعال حوزه تأمین مالی نهادی با پشتوانه دارایی، توافق قطعی امضا کرده است. هدف این معامله، اتصال زیرساخت توکنسازی دارایی به سازوکار تأمین مالی با پشتوانه وامها و داراییهای مالی است.
بازاری که شرکت به آن اشاره میکند حدود ۶ تریلیون دلار برآورد شده، اما این رقم اندازه کل بازار هدف است و نه ارزش معامله یا میزان منابعی که سکیوریتایز در اختیار گرفته است. این تحول نشان میدهد برخی شرکتهای توکنسازی میخواهند از انتشار و نگهداری توکن فراتر بروند و به تأمین مالی داراییهای واقعی نزدیک شوند.
اگر این مدلها در مقیاس عملیاتی گسترش پیدا کنند، ارتباط میان سرمایه استیبلکوینی، مطالبات مالی و تأمین مالی پشتوانهدار میتواند به یکی از حوزههای تازه فعالیت زیرساختهای مالی دیجیتال تبدیل شود. بااینحال، تحقق چنین ظرفیتی نیازمند سازوکارهای حقوقی و عملیاتی قابل اتکاست.
۱۵. تتر از نگهداری ۱۵۰ هزار بیتکوین خبر داد؛ اختلاف با گزارش ذخایر پابرجاست
پائولو آردوئینو، مدیرعامل تتر، اعلام کرده این شرکت حدود ۱۵۰ هزار بیتکوین در اختیار دارد؛ درحالیکه بر اساس بررسی کویندسک، گزارش ذخایر سهماهه سوم تتر حدود ۱۰۰ هزار بیتکوین را در داراییهای پشتوانه USDT نشان میدهد.
این اختلاف لزوماً به معنای کسری ذخایر یا خرید تازه ۵۰ هزار بیتکوین نیست؛ زیرا داراییهای سرمایهگذاری اختصاصی شرکت میتوانند از ذخایر پشتوانه استیبلکوین جدا باشند. بااینحال، محل دقیق نگهداری و ترکیب ۵۰ هزار بیتکوین اضافی در اظهارات مدیرعامل مشخص نشده است.
تمایز داراییهای شرکتی از پشتوانه تعهدات USDT، نکته اصلی این خبر برای مخاطب حرفهای است. در ارزیابی صادرکنندگان استیبلکوین، اندازه داراییهای اعلامشده بهتنهایی کافی نیست؛ نحوه طبقهبندی، نقدشوندگی و ارتباط آنها با تعهدات ناشی از توکنهای در گردش نیز اهمیت دارد.
هوش مصنوعی؛ پول، زیرساخت و محدودیتهای رشد
۱۶. متا ۱۵ میلیارد دلار اوراق منتشر کرد؛ اوراکل نیز ۱۰ میلیارد دلار اوراق فروخت
متا در ۳ نوامبر با عرضه اوراق قرضه دلاری در پنج بخش، ۱۵ میلیارد دلار تأمین مالی کرد. اوراکل نیز در ۲ نوامبر ۱۰ میلیارد دلار اوراق فروخت و در کنار آن از تأمین مالی از طریق سهام بهره گرفت. این معاملات در میانه افزایش هزینههای زیرساخت هوش مصنوعی صورت گرفتهاند.
این تحولات در کنار گزارش رویترز درباره فشار بدهی هوش مصنوعی بر بازار اوراق اروپا قرار میگیرند. هرچه شرکتهای بزرگ فناوری منابع بیشتری از بازار بدهی جذب کنند، میزان اوراق عرضهشده و رقابت برای سرمایه افزایش مییابد؛ مسئلهای که میتواند هزینه تأمین مالی دیگر ناشران اوراق را هم تحت تأثیر قرار دهد.
مسئله اصلی دیگر فقط میزان سرمایهگذاری در هوش مصنوعی نیست، بلکه نسبت بدهی و هزینه سرمایه به درآمد آینده این زیرساختها است. رشد ظرفیت پردازشی زمانی از نظر مالی پایدار خواهد بود که تقاضا و درآمد حاصل از خدمات بتوانند هزینه سرمایهگذاری، انرژی و بهرهبرداری را پوشش دهند.
۱۷. ارزشگذاری احتمالی Baseten به ۳۰ میلیارد دلار رسید
بلومبرگ در ۳۰ اکتبر گزارش داد شرکت Baseten در حال جذب سرمایهای است که میتواند ارزشگذاری آن را به حدود ۳۰ میلیارد دلار برساند؛ بیش از دو برابر ارزشگذاری ۱۳ میلیارد دلاری گزارششده برای ژوئن. ساختار مورد بحث شامل دو بخش با ارزشگذاریهای ۲۶ و ۳۰ میلیارد دلاری است.
این مبلغ، ارزشگذاری پیشنهادی در مذاکرات تأمین مالی است و نه لزوماً ارزش قطعی معامله تکمیلشده. Baseten در زیرساخت استنتاج هوش مصنوعی فعالیت دارد؛ یعنی اجرای مدلهای آموزشدیده برای پاسخگویی به درخواست کاربران و کسبوکارها.
رشد توجه سرمایهگذاران به این حوزه نشان میدهد اقتصاد اجرای مدلها خود به بازاری مستقل تبدیل شده است. در این بازار، شرکتها نهتنها بر سر کیفیت مدل، بلکه بر سر هزینه هر درخواست، سرعت پاسخگویی، مدیریت ظرفیت و دسترسپذیری خدمات رقابت میکنند.
۱۸. ارزش Fal به ۱۶ میلیارد دلار رسید؛ سرمایهگذاری روی اجرای مدلها ادامه دارد
شرکت Fal، ارائهدهنده زیرساخت اجرای مدلهای تصویر، صدا و ویدیو، در دور تازه سرمایهگذاری ۱,۳ میلیارد دلار جذب کرده و ارزش آن به ۱۶ میلیارد دلار رسیده است؛ دو برابر ارزشگذاری آوریل. تککرانچ گزارش داده این دور با مشارکت سرمایهگذارانی از جمله انویدیا انجام شده است.
مقایسه Fal و Baseten نشان میدهد سرمایهگذاران فقط روی سازندگان مدلهای بزرگ متمرکز نیستند؛ خدمات میزبانی و استنتاج نیز سرمایه قابلتوجهی جذب میکنند. بااینحال، هزینه بالای ظرفیت پردازشی و حاشیه سود محدود میتواند پایداری این ارزشگذاریها را به چالش بکشد.
گسترش بازار استنتاج، از یک سو به افزایش استفاده واقعی از هوش مصنوعی در محصولات و خدمات وابسته است و از سوی دیگر به توان شرکتها برای کاهش هزینه اجرای مدلها. این دو عامل میتوانند بر ساختار رقابت و سودآوری آینده ارائهدهندگان زیرساخت اثر بگذارند.
۱۹. کره جنوبی بودجه ۲۱,۳ تریلیون وونی برای پروژههای هوش مصنوعی تعیین کرد
دولت کره جنوبی در برنامه بودجه ۲۰۲۷، ۲۱,۳ تریلیون وون برای پروژههای اصلی هوش مصنوعی و نیمهرساناها در نظر گرفته است؛ رقمی نزدیک به دو برابر تخصیص سال قبل. این برنامه بر تراشهها، هوش مصنوعی فیزیکی و دیتاسنترهای هوش مصنوعی تمرکز دارد.
این تصمیم نشان میدهد تأمین زیرساخت هوش مصنوعی در برخی کشورها از یک برنامه صرفاً شرکتی فراتر رفته و به بخشی از سیاست صنعتی دولت تبدیل شده است. البته رقم اعلامشده بودجه پیشنهادی برای سال آینده است و با هزینه تحققیافته یکسان نیست.
رقابت کشورها برای جذب سرمایه، توسعه توان پردازشی و ایجاد زنجیره تأمین نیمهرساناها میتواند بر جغرافیای صنعت هوش مصنوعی اثر بگذارد. در چنین شرایطی، سیاستگذاری دولتی و ظرفیت تأمین مالی عمومی در کنار سرمایه شرکتهای فناوری اهمیت پیدا میکند.
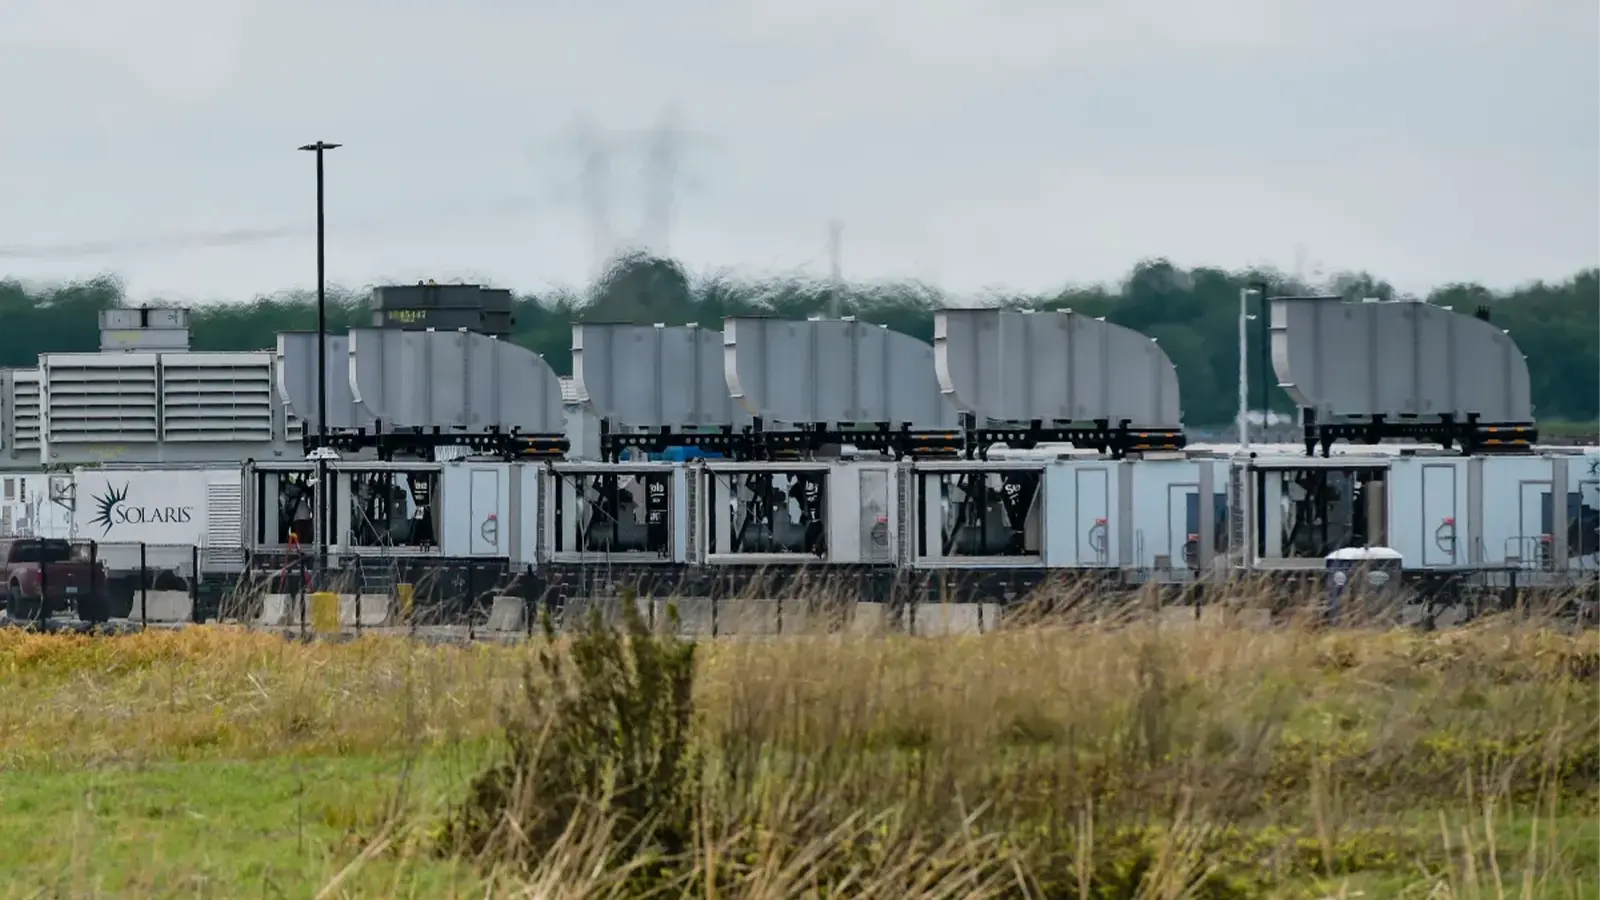
۲۰. دادگاه اجازه ادامه پرونده آلودگی دیتاسنتر xAI را صادر کرد
یک قاضی فدرال آمریکا درخواست رد دعوای حقوقی مرتبط با فعالیت توربینهای گازی دیتاسنتر Colossus شرکت xAI را نپذیرفت. بر اساس گزارش تککرانچ، شاکیان مدعیاند توربینهای مورد استفاده برای تأمین برق این مجموعه، مجوزهای زیستمحیطی لازم را نداشتهاند.
ادامه رسیدگی به پرونده به معنای اثبات ادعاهای شاکیان نیست. اهمیت تحول در برجستهشدن هزینههای غیرمحاسباتی هوش مصنوعی است: دسترسی به برق، مجوزهای زیستمحیطی، محدودیتهای محلی و تعارض میان توسعه ظرفیت پردازشی و حقوق جوامع پیرامونی.
این پرونده نشان میدهد توسعه زیرساخت هوش مصنوعی صرفاً مسئله خرید تراشه یا ساخت دیتاسنتر نیست. انرژی، زمین، مجوز و آثار اجتماعی و زیستمحیطی نیز میتوانند به عوامل تعیینکننده سرعت توسعه این صنعت تبدیل شوند.
۲۱. متا و گوگل از دو مسیر متفاوت اثر هوش مصنوعی بر تبلیغات خبر میدهند
در گزارش تحلیلی CNBC، عملکرد تبلیغات متا و جستوجوی گوگل در سهماهه سوم مقایسه شده است. رشد کسبوکار تبلیغاتی متا در این دوره سریعتر از بخش جستوجو و فعالیتهای مرتبط گوگل بوده و گزارش، بهبود ابزارهای هدفگیری و عملکرد تبلیغات با هوش مصنوعی را یکی از عوامل مؤثر در این تفاوت معرفی میکند.
بااینحال، نمیتوان کل اختلاف رشد دو شرکت را صرفاً به هوش مصنوعی نسبت داد. ارزش این مقایسه برای کسبوکارهای دیجیتال در پرسش بزرگتری است: هوش مصنوعی تا چه اندازه روش جذب مشتری، خرید تبلیغات و سنجش بازده بازاریابی را تغییر میدهد؟
برای پلتفرمهایی که بخش بزرگی از درآمدشان به تبلیغات وابسته است، کاربرد هوش مصنوعی فقط به ایجاد محصولات تازه محدود نمیشود. بهبود کارایی تبلیغات و افزایش بازده هزینه بازاریابی میتواند یکی از مسیرهای مستقیم تبدیل سرمایهگذاری فناورانه به درآمد باشد.
تنظیمگری و تأمین مالی؛ ریسکهای رو به گسترش
۲۲. کالشی با دعوای حقوقی تازهای درباره ماهیت بازارهای پیشبینی مواجه شد
دادستان کل آرکانزاس در نوامبر ۲۰۲۶ علیه پلتفرم کالشی طرح دعوا کرده و مدعی شده فعالیتهای آن در زمینه قراردادهای مبتنی بر نتیجه رویدادها، مصداق قمار غیرقانونی است. کویندسک گزارش داده این شکایت به مجموعهای از پروندههای مشابه در ایالتهای دیگر آمریکا اضافه شده است.
کالشی در مقابل استدلال میکند قراردادهایش مشتقات مالی تحت نظارت نهاد فدرال CFTC هستند. اختلاف اصلی بر سر مرز میان بازار مشتقه تحت نظارت فدرال و فعالیت مشمول قوانین قمار ایالتی است؛ موضوعی که میتواند بر دامنه قانونی بازارهای پیشبینی اثر بگذارد.
این اختلاف حقوقی به پرسشی گستردهتر درباره ماهیت محصولات مالی نوظهور مربوط میشود: آیا قراردادی که پرداخت آن به نتیجه یک رویداد وابسته است، باید همانند یک ابزار مشتقه مالی تنظیمگری شود یا تابع مقررات حوزه دیگری باشد؟ پاسخ نهادهای قضایی و نظارتی میتواند بر آینده مدل کسبوکار پلتفرمهای پیشبینی اثر بگذارد.
۲۳. برخی سیاستگذاران بانک مرکزی ژاپن خواستار افزایش سریعتر نرخ بهره شدند
در خلاصه دیدگاههای نشست اکتبر بانک مرکزی ژاپن که ۱۰ نوامبر منتشر شد، برخی اعضا از حرکت سریعتر نرخ بهره به سمت سطح خنثی حمایت کردند. طبق گزارش رویترز، نرخ سیاستی در نشست ۲۹ و ۳۰ اکتبر در ۱.۲۵ درصد ثابت ماند.
اهمیت این بحث برای بازارهای مالی جهان به نقش ژاپن در جریان سرمایه بینالمللی و تأمین مالی ارزان وابسته است. افزایش نرخ بهره ژاپن ممکن است هزینه برخی موقعیتهای مالی مبتنی بر اختلاف نرخ بهره را تغییر دهد، اما این پیامد احتمالی را نباید تصمیم قطعی بانک مرکزی تلقی کرد.
تغییر تدریجی سیاست پولی ژاپن میتواند برای سرمایهگذارانی اهمیت داشته باشد که از اختلاف نرخ بهره ارزها برای تأمین مالی موقعیتهای خود استفاده میکنند. بااینحال، جهت و اندازه اثر بر بازارهای جهانی به تصمیمهای بعدی بانک مرکزی و واکنش سرمایهگذاران بستگی دارد.
خواندنی این شماره؛ پالانتیر چگونه به کارخانه پرورش بنیانگذاران تبدیل شد؟
در میان مطالب این دوره، گزارش فستکمپانی درباره شبکه بنیانگذاران برآمده از پالانتیر از جنس خبر روز نیست، اما برای شناخت سازوکار شکلگیری شرکتهای فناورانه ارزش دارد. این گزارش به شبکهای شامل بیش از ۴۰۰ بنیانگذار با سابقه فعالیت در پالانتیر و نقش تجربه کاری آنها در راهاندازی کسبوکارهای جدید میپردازد.
اهمیت پالانتیر در این روایت صرفاً فناوری یا قراردادهای بزرگ آن نیست. تجربه حل مسائل پیچیده سازمانی، شیوه همکاری نزدیک مهندسان با مشتریان، شناخت بازارهای سازمانی و ارتباط میان کارکنان سابق میتواند زمینه ایجاد شرکتهای تازه را فراهم کند.
این مقاله نمونهای برای بررسی رابطه میان شرکتهای بزرگ فناوری و اکوسیستم کارآفرینی است. همانطور که برخی شرکتهای فناوری در دورههای مختلف به محل پرورش نسل تازهای از مدیران و بنیانگذاران تبدیل شدهاند، پالانتیر نیز شبکهای از نیروهای باتجربه ایجاد کرده که بخشی از آنها در حال ساخت کسبوکارهای مستقل هستند.
جمعبندی؛ سه تغییر در جهت حرکت صنعت مالی و فناوری
خبرهای این شماره رادار، با وجود تفاوت موضوعی، سه روند مهم را برجسته میکنند.
نخست، استیبلکوینها در حال نزدیکشدن به زیرساخت رسمی بانکداری و پرداختاند. دریافت USDC در بانک PNC، مجوز امانی کوینبیس و بحث استیبلکوینهای روبلی سه تحول متفاوتاند، اما همگی به مسئله اتصال دارایی دیجیتال با خدمات مالی تحت نظارت مربوط میشوند. این روند هنوز به معنای پذیرش فراگیر استیبلکوین در نظام بانکی نیست؛ نوع مجوز، دامنه خدمت و سطح اجرای عملی در هر پرونده متفاوت است.
دوم، اقتصاد هوش مصنوعی وارد مرحلهای شده که هزینه سرمایه و پایداری مدل درآمدی اهمیت بیشتری پیدا کرده است. انتشار اوراق قرضه توسط شرکتهای بزرگ، ارزشگذاری میلیاردی ارائهدهندگان زیرساخت استنتاج و افزایش بودجه دولتی در کره جنوبی نشان میدهد رقابت فقط بر سر ساخت مدلهای پیشرفته نیست. تأمین برق، ظرفیت پردازشی، هزینه بدهی و بازده سرمایهگذاری نیز بخشی از رقابت شدهاند.
سوم، زیرساختهای پرداخت و بانکداری در کنار رشد حجم عملیات، همچنان با پرسشهای مربوط به کارمزد، رقابت، تنظیمگری و کیفیت خدمات روبهرو هستند. پرونده ویزا و مسترکارت، رکورد تراکنشهای UPI، رشد بانکداری دیجیتال و توسعه ابزارهای اعتباری ایران هرکدام از زاویهای متفاوت نشان میدهند افزایش مقیاس بهتنهایی برای ارزیابی موفقیت یک نظام مالی کافی نیست.
برای ایران، کنار هم گذاشتن این تحولات پرسشهای مشخصی ایجاد میکند: چه میزان از رشد تأمین مالی به بهبود واقعی دسترسی کسبوکارها منجر شده است؟ کدام زیرساختهای پرداخت و بانکی ظرفیت توسعه دارند؟ و چگونه میتوان اثر خدمات تازه را مستقل از آمار حجم عملیات سنجید؟ پاسخ به این پرسشها به دادههای دقیقتر درباره استفاده واقعی، هزینه خدمات، توزیع منابع و پیامدهای اقتصادی نیاز دارد.